tēmas
  1. Mana ekonomika

Kā lietot Smart-ID+?

Smart-ID+ lietošanas ceļvedis

Smart-ID+ ir jaunākais Smart-ID veids.
Smart-ID+ palīdz labāk pārbaudīt,
vai internetā patiešām darbojies tu pats.

Ar jauno Smart-ID+ tu vari drošāk:
  • lietot internetbanku;
  • saņemt citus pakalpojumus internetā.
Jaunais Smart-ID+ izmanto kvadrātkodu.


Kas ir kvadrātkods?

Kvadrātkods ir īpašs kods.
To sauc arī par QR kodu.
Kvadrātkods izskatās kā mazs kvadrāts.
Tajā ir daudz melnu un baltu laukumiņu.
Šajos laukumiņos ir paslēpta informācija.
Piemēram, kvadrātkods var paslēpt mājaslapas adresi vai biļeti.

Kvadrātkoda informāciju var nolasīt ar mobilo ierīci.
Piemēram, ar mobilo telefonu vai planšeti.
Kvadrātkodu nolasa ar mobilā telefona kameru vai īpašu aplikāciju.

Šobrīd kvadrātkodu cilvēka atpazīšanai izmanto veikalos.
Piemēram, tu pērc enerģijas dzērienu.
Par pirkumu tu gribi samaksāt pašapkalpošanās kasē.
Pirms maksājuma pašapkalpošanas kases ekrānā parādās QR kods.
Tu noskenē kodu ar savu mobilo telefonu.
Tā tu apliecini,
ka esi 18 gadus vecs.
Enerģijas dzērienu drīkst pirkti tikai no 18 gadu vecuma.


Kā Smarti-ID+ izmanto kvadratkodu?

Smart-ID+ izmanto kvadrātkodu drošākam savienojumam ar telefonu.


Pieteikšanās darbības apstiprināšanai datorā

  1. Ekrānā parādās QR kods.
  2. Atver Smart-ID aplikāciju savā telefonā.
  3. Noskenē QR kodu ar Smart-ID aplikācijas kameru.
  4. Apstiprini pieteikšanos ar PIN1 kodu.
Tā Smart-ID+ saprot,
ka pieteikšanos sāki tieši tu.

Pieteikšanās darbības apstiprināšanai mobilajā telefonā

Piemēram, tu darbojies internetbankā vai interneta pārlūkā.
Izvēlies Smart-ID pieteikšanos.
Smart-ID aplikācija atvērsies pati.
Tev jāapstiprina pieteikšanās ar PIN1 kodu.
Tad pārbaudes kods vairs nav jāievada.


QR kodu drošība

QR kodu var izmantot arī krāpnieki.
Pats QR kods nav bīstams.
Taču cilvēki pirms noskenēšanas neredz,
kādu informāciju slēpj QR kods.
Bieži viltotus QR kodus atsūta uz e-pastu.
Piemēram, bankas vai citas iestādes vārdā.
Viltotu QR kodu var ieraudzīt plakātos vai uz ielas izvietotos materiālos.


Biežākie krāpšanas veidi:

  • Viltotas mājaslapas
QR kods aizved uz bankas vai kādas iestādes mājas lapai līdzīgi uztaisītu lapu.
Tā krāpnieki var iegūt tavus bankas datus vai citu informāciju par tevi.
  • Viltoti maksājumi
Uz īsta QR koda tiek uzlīmēts cits kods.
Piemēram, stāvvietās vai ziedojumu kastēs.
Tā nauda nonāk pie krāpniekiem.
  • Ļaunprātīgas aplikācijas
QR kods var piedāvāt lejupielādēt kaitīgu programmatūru vai viltotu aplikāciju.


Kā sevi pasargāt?

  • Neatver saiti uzreiz!
Vispirms pārbaudi adresi, ko rāda telefons.
Vai tā izskatās droša un pareiza?
  • Neskenē nejaušus QR kodus no aizdomīgām vietām.
  • Neievadi bankas datus nepazīstamās vai aizdomīgās lapās.
  • Uzmanies no tāda QR koda,
kas uzlīmēts virs cita.
  • Maksājumiem izmanto tikai uzticamas un pārbaudītas vietas.
  • Skaties uz QR koda kvalitāti!
Izplūdis, šķībs vai nekvalitatīvi veidots kods var būt viltots.


Veido drošus ieradumus! 

QR kods nenozīmē tavu datu drošību.
QR kods ir tikai ceļš uz informāciju.

Drošākais ieradums:
  • Noskenē QR kodu.
  • Pārbaudi un izlasi,
kāda adrese vai informācija tiek parādīta.
  • Tikai tad apstiprini darbību.
Piemēram, atvērt saiti vai veikt maksājumu.

Aizdomīgas vai nepazīstamas adreses labāk neatvērt.

Buklets - Smart-ID ceļvedis
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Kā lietot Smart-ID?

Smart-ID lietošanas ceļvedis

Smart-ID ir drošs un ērts atpazīšanas rīks internetā.
Smart-ID ikdienā lieto vairāk nekā puse Latvijas iedzīvotāju.

Kas ir Smart-ID?

Smart-ID ir bezmaksas mobilās ierīces programma.
Tā ļauj attālināti tev pierādīt,
ka tieši tu konkrētā brīdī darbojies internetā.
Smart-ID var būt tavā mobilajā telefonā vai planšetē.

Ar Smart-ID tu vari:
  • apstiprināt maksājumu internetā; 
  • parakstīt dokumentus; 
  • pieteikties e-pakalpojumiem, piemēram, 
  • pierakstīties rindā uz jaunu pasi Pilsonības un migrācijas lietu pārvaldē.

Smart-ID lietot ir vienkārši, droši un ātri.

Smart-ID strādā pēc dubultas drošības principa:
  1. Vispirms tu pierādi sevi kā konkrētā mobilā telefona vai planšetes lietotājs. 
  2. Pēc tam tu savas darbības internetā apstiprini ar PIN kodu.

Ar ko PIN1 atšķiras no PIN2?  
""


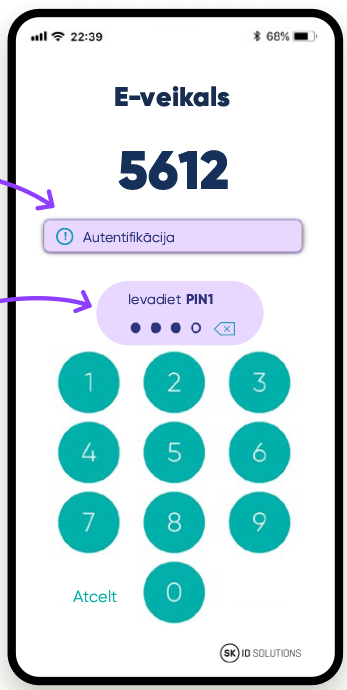
PIN 1

Ar PIN1 tu pierādi, ka tieši tu konkrētā brīdī esi internetā.
PIN1 kodā ir vismaz 4 cipari.
PIN1 ir tava pazīšanās zīme internetā līdzīgi kā pase.


""


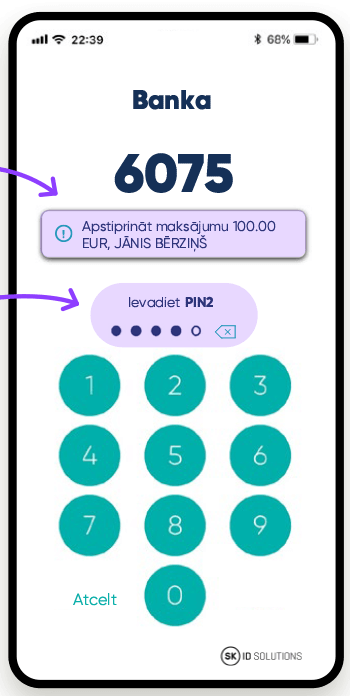
PIN 2

Ar PIN2 tu apstiprini darījumu.
Piemēram, naudas pārskaitījumu
PIN2 kodā ir vismaz 5 cipari.
Pēc PIN2 ievadīšanas darījumu atcelt vairs nevar!


Svarīga informācija par pirkumiem ar karti internetā

Interneta veikalos dažreiz pirkumu tu apstiprini tikai ar PIN2.


Vienmēr pārbaudi! 
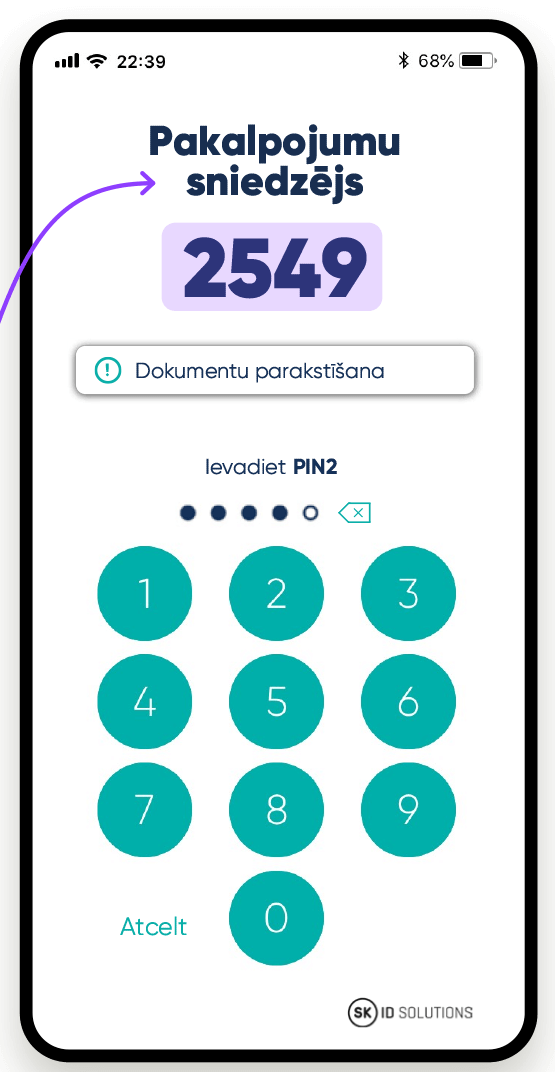

Vai tiešām tu sāki šo darījumu?

Dažreiz esam ļoti aizņemti.
Tad mēs paliekam neuzmanīgi.
Tomēr naudas lietās vienmēr jāuzmanās!
Vienmēr pārbaudi,
vai tiešām tu pats sāki šo darījumu?

Vai informācija par pakalpojumu sniedzēju ir pareiza?

Informāciju par pakalpojumu sniedzēju var redzēt ekrāna augšējā daļā.
Vai nosaukums pakalpojumu sniedzēja mājas lapā sakrīt ar nosaukumu,
ko redzi ekrānā?

Turpini darījumu tikai tad,
kad esi drošs par to. 


Svarīga informācija par valsts iestāžu e-pakalpojumiem

 Ļoti bieži valsts iestāžu e-pakalpojumos parādās citas iestādes nosaukums. 

Parasti tā ir Valsts reģionālās attīstības aģentūra.

Neuztraucies! 

Šī aģentūra tiešām nodrošina valsts iestāžu e-pakalpojumus.
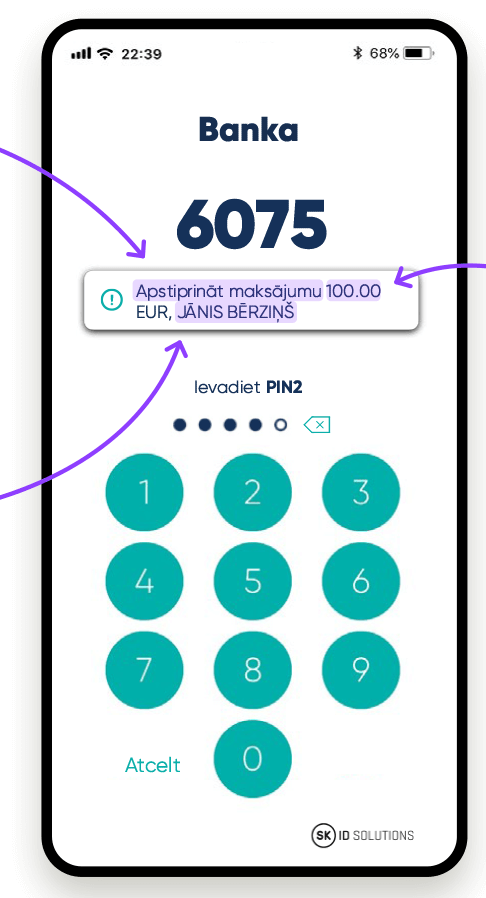

Maksājuma veidu

Lasi uz savu mobilo telefonu vai planšeti
atsūtīto informāciju par darījumu.
Vai tu pieslēdzies internetbankai?
Vai tu apstiprini maksājumu?
Vai tu paraksti dokumentu ar elektronisko parakstu?

Naudas saņēmēja vārdu un uzvārdu

Lasi uz savu mobilo telefonu vai planšeti
atsūtīto informāciju par naudas saņēmēju.
Vai tu tiešām pārskaiti naudu šim cilvēkam?

Ja informācija nesakrīt, atcel maksājumu. 

Vai maksājuma summa ir pareiza?

Lasi uz savu mobilo telefonu vai planšeti
atsūtīto informāciju par maksājumu.
Cik lielu maksājuma summu tu apstiprini?
Vai summa ekrānā ir pareiza?
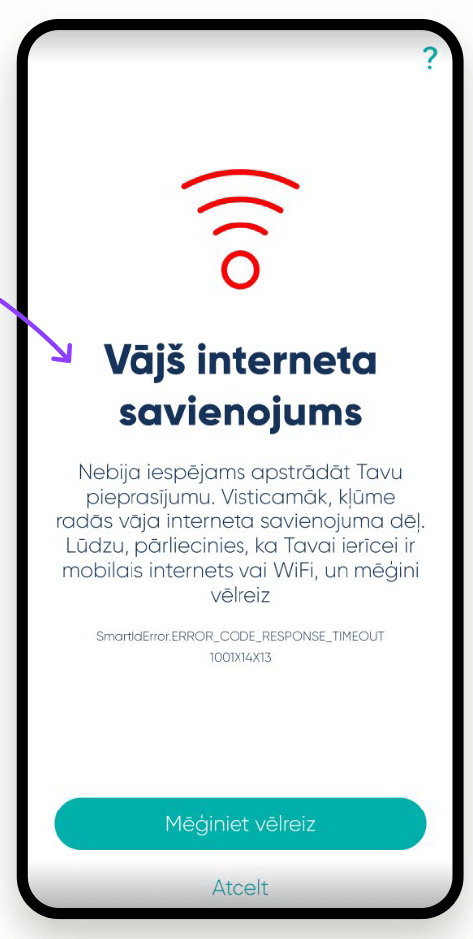


Vai darījums ir veiksmīgs? 

Vai beigās tu saņem ziņu par notikušu darījumu?
Parasti tā ir ziņa interneta mājas lapā.
Piemēram, ka e-veikals saņēma tavu maksājumu.

Dažreiz darījums nenotiek uzreiz.
Reizēm tam vajag vairāk laika.
Dažreiz darījums tomēr nenotiek,
piemēram, vāja interneta dēļ.


Gribi būt drošs par savu naudu? 

Ievēro šos 5 padomus!


1. Neapstiprini darījumus bez apdomāšanās

Tev mobilajā telefonā atnāk ziņa apstiprināt darījumu ar Smart-ID.
Vai tu pats uzsāki šo darījumu?
Tad viss ir kārtībā!
Ievadi savu PIN kodu.

Tu neatceries nekādu darījumu?
Tātad kāds mēģina izkrāpt tavu naudu vai personas datus.

Tev gadījās kļūdīties?
Tu apstiprināji nepareizu darījumu?
Tad ātri zvani uz savu banku un policiju!

2. Nevienam nesaki un neraksti Smart-ID PIN kodus!

Sargā no citiem savus PIN kodus!
Nesaki tos pat savai ģimenei un draugiem!
Iemācies savus PIN kodus no galvas!
Tā ir ļoti svarīga informācija!
Kodus zini tikai tu.
Citi cilvēki nevarēs tev atgādināt aizmirstu kodu.

Tavu Smart-ID PIN kodu dabūjis kāds svešs cilvēks?
Tad tev jālūdz bankai jauns Smarti-ID un PIN kods.

3. Neļauj citiem cilvēkiem lietot savu mobilo telefonu!

Papildu drošībai bloķē sava telefona ekrānu!
Tad visa informācija tavā mobilajā telefonā būs drošībā.

4. Regulāri atjauno mobilā telefona aplikācijas!

Izmanto aplikācijas jaunāko versiju!
Vecas aplikāciju versijas nav drošas.

Informācija par jaunāko versiju pienāk
uz tavu mobilo telefonu vai planšeti.

Vari atjaunot aplikāciju pats vai lūgt palīdzību cilvēkam,
kam uzticies.

5. Ej tikai drošās interneta mājas lapās!

Pārbaudi pakalpojuma sniedzēju!
Viltus mājas lapās var būt:
  • pareizrakstības kļūdas, 
  • neprecīza informācija par uzņēmumu, 
  • mainīts nosaukums mājas lapas interneta adresē.
Droši ir pirkumi mājas lapās, kuru adreses sākas ar https.

Buklets - Smart-ID ceļvedis
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Kā lietot Smart-ID+?

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Svarīgākās lietas, lai pasargātu sevi digitālajā vidē

Digitālā drošība

Digitālā drošība

Interneta lietošanai jābūt drošai.
Tas nozīmē:
  • cik droša ir tava ierīce,
Piemēram, mobilais telefons, dators, planšete.
  • kādu interneta pieslēgumu tu lieto; 
  • kādas datorprogrammas un telefona aplikācijas tu lieto; 
  • cik drošas ir tavas paroles; 
  • cik droši ir tavi interneta lietošanas paradumi.
Piemēram, iepērkoties internetā.

Drošs bezvadu internets 
To sauc arī par Wi-Fi.

Drošu bezvadu internetu sargā parole.
Šo internetu lieto tikai cilvēki,
kuri zina paroli.
Vairāk par drošu bezvadu internetu ārpus mājām uzzināsi mājas lapā cert.lv.

Droša parole!

Drošā parolē ir vismaz 8 dažādas rakstu zīmes. 

Tie ir: 

  • cipari; 
  • lielie burti; 
  • mazie burti; 
  • simboli. 
Piemēram, zvaigznīte * u.c. 
Drošības eksperti iesaka izvairīties lietot paroles,
ko viegli uzminēt.

Piemēram, tu izmanto parolē:
  • sev nozīmīgus datumus; 
  • sev tuvu cilvēku vai mājdzīvnieku vārdus; 
  • telefona numurus; 
  • apdzīvotu vietu nosaukumus; 
  • populārus uzņēmumu nosaukumus.
Piemēram, Samsung.

Šādas paroles nav drošas.
Viegli uzminēt arī tādas paroles kā 123456, qwerty, Parole u. c.
Mājas lapā cert.lv tu vari atrast sliktu paroļu piemērus.

Drošu paroli veido kā vārdu vai frāzi.
Dažus burtus šajā vārdā vai frāzē tu vari aizstāt ar kādu simbolu.
Piemēram, Tumšizils vietā par paroli izvēlēties T&m3izil@

Paroles atcerēties ir grūti.
Tāpēc labs palīgs ir īpaši paroļu pārvaldnieki.
Tās ir programmas datorā,
kas ļauj droši saglabāt tavas paroles un lietotāja vārdus.

 Noskaties video!

                                                                                                                                                                                                                                                    Avots: cert.lv                                                                                                                                                                                

Kā pārbaudīt interneta veikala drošumu? 

1. Apskaties interneta veikala mājas lapas adresi!
  • Droša mājas lapas adrese sākas ar https:// 
  • Nedroša mājas lapas adrese sākas ar http://
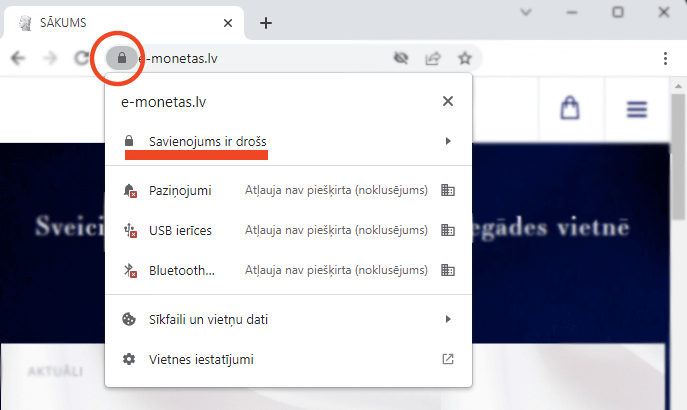
2. Droša interneta veikala mājas lapā tu redzēsi atslēgas ikonu.
Uzklikšķini uz tās!
Tu redzēsi mājas lapas drošības informāciju.
3. Drošā interneta veikalā izmanto starptautiskās drošības sistēmas.
Piemēram:
  • Verified by VISA; 
  • MasterCard SecureCode.
4. Droša interneta veikala mājas lapā ir šāda informācija: 
  • uzņēmuma nosaukums, reģistrācijas numurs, adrese, telefons, e-pasts; 
  • kā pirkt un maksāt šajā veikalā; 
  • kā tev piegādās nopirkto preci; 
  • kā tu vari atdot preci atpakaļ un saņemt samaksāto naudu; 
  • kā veikals glabā tavu privāto informāciju.

Droši finanšu pakalpojumi internetā

Kādreiz tavs galvenais dokuments bija pase.
Tagad internetā pases vietā ir e-identifikācija.
E-identifikācija ļauj pierādīt,
ka tieši tu lieto internetu, ieej internetbankā vai kaut ko pērc interneta veikalā.
Droši jūties tu pats.
Droši jūtas arī pakalpojuma sniedzējs.

E-identifikācijas veidi ir dažādi:
1. PIN kods ir noteikta ciparu kombinācija.
To izmanto,
lai regulāri piekļūtu kādai sistēmai.
Piemēram, bankas kartes PIN kods ļauj tev pierādīt sevi kā kartes īpašnieku veikalā vai
bankomātā.

2. Drošības kods ir 3 vai 4 ciparu kombinācija tavas bankas kartes otrajā pusē.
Šis drošības kods ļauj tev apstiprināt maksājumus ar karti.
3. Internetbankas lietotāja numurs vai internetbankas piekļuves kods ir ciparu kombinācija,
kuru tev piešķir tava banka.
Internetbankas lietotāja numurs ļauj tev pieslēgties savai internetbankai.

4. Smart-ID ir bezmaksas mobilās ierīces programma.
Tā ļauj attālināti tev pierādīt,
ka tieši tu konkrētā brīdī darbojies internetā.
Smart-ID var būt tavā mobilajā telefonā vai planšetē.

5. Mobile-SCAN ir bezmaksas autorizācijas ierīce,
iestrādāta Citadeles bankas mobilajā lietotnē.
Tā ļauj attālināti tev pierādīt,
ka tieši tu konkrētā brīdī darbojies internetā.

6. Verifikācijas kods ir vairāku ciparu kombinācija.
To izveido tava Smart-ID mobilā ierīce.
Kā darbojas Smart-ID? 
Smart-ID ļauj tev droši pieslēgties informācijas un pakalpojumu saņemšanai internetā.
Piemēram, internetbankai, Latvija.gov.lv, e-veseliba.lv, Valsts ieņēmumu dienesta
EDS (elektroniskās deklarēšanas sistēmai) un citām.

Ja tev ir izvēle starp Smart-ID un citu pieslēgšanās metodi,
vienmēr izvēlies Smart-ID.


Smart-ID izmantošanai tev vajag 2 kodus.
Tie ir PIN 1 un PIN 2:
  • PIN 1 ļauj pierādīt tevi kā interneta lietotāju;
  • PIN 2 ir kods, darījuma apstiprināšanai.  
Abi PIN kodi ir slepeni.
Tu nevienam šos kodus nesaki.

Tad neviens svešs nevarēs pieslēgties e-pakalpojumiem tavā vārdā
un samaksāt ar tavu naudu.

Atceries!

1. Ievadi PIN kodu tikai tad, 

kad esi drošs par darījumu ar Smart-ID.

2. Pārbaudi, 

vai Smart-ID verifikācijas kods atbilst e-pakalpojuma redzamajam kodam.

3. Pārbaudi,

vai Smart-ID ierīcē naudas summa atbilst tavam plānotajam darījumam.

4. Ja tavā mobilajā ierīcē parādās nezināms pieprasījums ievadīt PIN kodu,

nedari to!


Ieteikumi drošām darbībām internetā 

Sargā savus datus!
Tikai tad tava nauda būs drošībā.


Nevienam nesaki:
  • internetbankas lietotāja numuru;
  • kartes PIN kodu;
  • kartes drošības kodu;
  • paroles;
  • Smart-ID kodus;
  • personas kodu.
Nav droši:
  • glabāt paroles un kodus savā piezīmju blociņā vai plānotājā;
  • rakstīt kartes PIN kodu uz bankas kartes;
  • ielikt makā zīmīti ar kartes PIN kodu;
  • fotografēt drošības kodus, paroles un glabāt tos mobilajā telefonā;
  • sūtīt savus datus e-pastā.  

Neuzticies viltus ziņām!
Banka, policija, tiesas, pasts, slimnīcas un veselības centri
nekad tev nezvanīs vai nerakstīs, lai jautātu tavu:
  • internetbankas lietotāja numuru;
  • kartes numuru un kartes PIN kodu;
  • konta numuru;
  • Smart-ID piekļuves kodus.
Finanšu pakalpojumu saņemšanai izmanto drošu paroli! 
Nelieto vienu un to pašu paroli dažādiem mērķiem.
Piemēram, e-pastam, Facebook, Instagram u. c.

Izmanto banku piedāvātos drošības risinājumus!
Piemēram, banka tev piedāvā samazināt limitus maksājumiem vai
skaidrās naudas izņemšanai.
Tu vari sadalīt savu naudu bankā vairākos kontos.
Lielāko daļu naudas drošāk glabāt tādā bankas kontā,
kura lietošanai tev nav bankas kartes.

1. Vienmēr zvani un jautā savai bankai, 
ja tev ir aizdomas par tavu datu nonākšanu pie krāpniekiem.  

2. Nelieto interneta pakalpojumus svešās ierīcēs un publiskās vietās.
Datorā programma var saglabā tavus datus.

3. Drošus internetbankas pakalpojumus var veikt banku filiālēs.
Izvairies lietot internetbanku ārpus mājām!

4. Apstiprini ar drošības kodiem tikai tādus darījumus, 
kurus veic tu pats!

5. Neļauj nevienam attālināti pieslēgties tavam datoram, planšetei vai 
mobilajam telefonam!

6. Vienmēr bloķē datora, planšetes un mobilā telefona ekrānu. 

Padomus par digitālo drošību lietošanu var atrast internetā:

Krāpniecība ir cilvēku mānīšana.
Krāpnieki ar viltību un meliem mēģina dabūt tavu naudu vai īpašumu.
Krāpniecība ir noziegums.

Sargā savus datus!

Tad arī tava nauda būs drošībā!

Banka, policija, tiesas, pasts, slimnīcas un veselības centri
nekad tev nezvanīs vai nerakstīs un nejautās īsziņā vai e-pastā:

bankas karšu datus:
  • kartes paroli;
  • drošības kodu.
    Piemēram, CVC/CVV/CVC2;
  • kartes numuru.
internetbankas un bankas pieejas datus:
  • internetbankas lietotāja numuru;
  • Smart - ID PIN 1, vai PIN 2 kodu;
  • konta numuru;
  • kodu no īsziņas.
tavus personas datus:
  • personas kodu;
  • pases vai eID kartes numuru.
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Kā lietot Smart-ID?

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Par tēmu

Drošība

ilustratīvs attēls: ikona

Digitālā drošība

Kā veidojas mana pensija? 

ilustratīvs attēls: ikona

Smart-ID lietošanas ceļvedis 

Kā lietot Smart-ID? 

Smart-ID+ lietošanas ceļvedis 

Kā lietot jauno Smart-ID+? 

tēmas
  1. Mana ekonomika

Biežāk uzdotie jautājumi un atbildes par noguldījumu garantiju

Jautājumi un atbildes

Noguldītāji var saņemt garantēto atlīdzību piecu gadu laikā no dienas, kad iestājusies noguldījumu nepieejamība kredītiestādē.

Valsts garantē katram klientam katrā Latvijas bankā vai krājaizdevu sabiedrībā 100 000 eiro, noguldījumu nepieejamības gadījumā nodrošinot izmaksu no Noguldījumu garantiju fonda, kura līdzekļu uzkrāšanu un pārvaldīšanu, kā arī atlīdzības izmaksas veic Latvijas Banka.

Ja klienta noguldījums bijis mazāks par 10 eiro un divu gadu laikā pirms noguldījumu nepieejamības iestāšanās dienas ar to nav veikti nekādi darījumi, tad garantētā atlīdzība nepienākas. Citi izņēmumi, kad nepienākas garantētā atlīdzība, ir aprakstīti Noguldījumu garantiju likuma 23. pantā.

Normatīvie akti neparedz kompensāciju par valūtas konvertācijas radītajiem zaudējumiem.

Atbilstoši likumam garantētā atlīdzība tiek izmaksāta eiro. Ja noguldījumi ir bijuši citās valūtās, tos konvertē eiro.

Jā, aprēķinātajā garantētās atlīdzības summā tiek iekļauti arī noguldījuma procenti, kas uzkrāti līdz noguldījumu nepieejamības iestāšanās dienai.

Ja ārvalstu bankas filiāle Latvijā nav Latvijas Noguldījumu garantiju fonda dalībniece, tās noguldījumus sedz tās valsts noguldījumu garantiju sistēma, kurā banka ir reģistrēta. Eiropas Savienības dalībvalstīs standarta noguldījumu garantijas apmērs ir 100 000 eiro.

Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Kas aizsargā apdrošināto tiesības?

Apdrošināto aizsardzība

Apdrošināto aizsardzība

Apdrošināto aizsardzību fonds (AAF) aizsargā apdrošinājuma ņēmēja – fiziskas personas – intereses apdrošināšanas sabiedrības saistību neizpildes gadījumā, ja iestājas likumā noteiktie nosacījumi garantētās atlīdzības saņemšanai.
  • Dzīvības apdrošināšanā – 100 % apmērā no apdrošināšanas atlīdzības, bet ne vairāk kā 15 000 eiro vienam apdrošinājuma ņēmējam. Aizsardzība neattiecas uz tirgum piesaistītiem dzīvības apdrošināšanas līgumiem.
  • Pārējos likumā noteiktajos apdrošināšanas veidos – 50 % apmērā no apdrošināšanas atlīdzības, bet ne vairāk kā 3 000 eiro vienam apdrošinājuma ņēmējam.
Apdrošināto aizsardzības fonda līdzekļu uzkrāšanu un garantētās apdrošināšanas atlīdzības izmaksu organizē Latvijas Banka.

Garantētā apdrošināšanas atlīdzība no Apdrošināto aizsardzības fonda tiek izmaksāta pēc apdrošināšanas sabiedrības maksātnespējas procesa sākšanas, Latvijas Bankas noteiktajā kārtībā.


Finanšu instrumentu tirgus klientu (ieguldītāju) aizsardzība

Ieguldītāju aizsardzības sistēma ir paredzēta, lai aizsargātu ieguldītāju intereses gadījumos, kad ieguldījumu pakalpojumu sniedzējs nespēj pilnā apmērā un noteiktajos termiņos izpildīt savas saistības pret ieguldītāju.
Kompensācijas apmēru nosaka atbilstoši neizpildīto saistību kopsummai, bet ne vairāk kā 20 000 euro vienam ieguldītājam, neatkarīgi no ieguldītāja vērtspapīru vai ieguldījumu kontu skaita.

Kompensācija var attiekties uz gadījumiem, kad ieguldījumu pakalpojumu sniedzējs nespēj izpildīt savas saistības attiecībā uz:
  • finanšu instrumentiem (piemēram, akcijām, obligācijām u.c.), ja tie ieguldītājam nav atgriežami;
  • ieguldījumu pakalpojuma sniegšanai nodotajiem naudas līdzekļiem, ja pakalpojumu sniedzējs tos nevar atgriezt;
  • neizpildītām saistībām, kas izriet no noslēgtā ieguldījumu pakalpojumu līguma.
Kompensācija neattiecas uz zaudējumiem, kas radušies finanšu instrumentu cenas izmaiņu dēļ, kā arī uz gadījumiem, kad finanšu instrumenti kļuvuši nelikvīdi.

Gadījumi, kad kompensācija netiek izmaksāta, ir noteikti Ieguldītāju aizsardzības likuma 7. pantā. Tie ietver, cita starpā, profesionālus ieguldītājus, kredītiestādes, pensiju fondus, valsts pārvaldes iestādes un pašvaldības, kā arī noteiktas ar sistēmas dalībnieku saistītas personas.

Latvijas Banka nosaka kompensācijas pieteikumu pieņemšanas, kompensācijas aprēķināšanas un izmaksas kārtību.

Pieteikums kompensācijas saņemšanai jāiesniedz divu gadu laikā no dienas, kad oficiālajā izdevumā "Latvijas Vēstnesis" publicēta informācija par kompensācijas pieteikumu pieņemšanas un kompensācijas izmaksas kārtību un termiņiem. Pēc šī termiņa ieguldītājs zaudē prasījuma tiesības uz kompensācijas saņemšanu, izņemot likumā paredzētos gadījumus.
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Kas ir noguldījumu garantiju fonds?

Garantiju fonds


Noguldījumu garantiju fonds (NGF)


Kas ir garantētā atlīdzība?

Garantētā atlīdzība aizsargā klienta līdzekļus bankās un krājaizdevu sabiedrībās, ja noguldījumi kļūst nepieejami. Tā attiecas uz visu veidu noguldījumiem visās valūtās, tostarp uz norēķinu kontu atlikumiem, algu kontiem, krājkontiem u.c.
 

Kas ir NGF?

  • Noguldījumu garantiju fonds (NGF) nodrošina garantētās atlīdzības izmaksu banku un krājaizdevu sabiedrību klientiem, ja iestājas Noguldījumu garantiju likumā noteiktie nosacījumi.
  • Gan fiziskām, gan juridiskām personām tiek garantēta atlīdzība par noguldījumiem līdz 100 000 eiro vienā bankā vai krājaizdevu sabiedrībā. Ja vienā iestādē ir vairāki konti, to atlikumi tiek summēti, nosakot garantētās atlīdzības apmēru. 

Kā pašam aizsargāt savus līdzekļus?

Ja vēlies mazināt risku, kas saistīts ar summu virs garantētajiem 100 000 eiro, vari līdzekļus izvietot vairākās bankās vai krājaizdevu sabiedrībās. 100 000 eiro limits tiek piemērots katrā bankā vai krājaizdevu sabiedrībā atsevišķi.
 

Kas notiek, ja vienā bankā noguldīti vairāk nekā 100 000 eiro?

Ja noguldījumu summa vienā bankā pārsniedz 100 000 eiro, garantētā atlīdzība tiek izmaksāta līdz 100 000 eiro limitam. Par summu, kas pārsniedz garantēto atlīdzību, noguldītājs var pieteikt kreditora prasību bankas vai krājaizdevu sabiedrības likvidācijas procesā.
 

Kuros gadījumos iespējams no NGF saņemt līdz 300 000 eiro?

Likumā noteiktos īpašos gadījumos garantētās atlīdzības apmērs var sasniegt līdz 300 000 eiro. Tas attiecas, piemēram, uz noteiktiem līdzekļiem, kas pēdējo trīs mēnešu laikā pirms noguldījumu nepieejamības iestāšanās iegūti no:
  • nekustamā īpašuma pārdošanas;
  • valsts sociālajām kompensācijām;
  • zaudējumu atlīdzināšanas;
  • kompensācijas par nepatiesu notiesāšanu.
Šis ir īpašs izņēmums no standarta 100 000 eiro garantijas, nevis vispārējs garantijas limits 300 000 eiro apmērā.

Kas pārvalda Noguldījumu garantiju fondu?

NGF līdzekļu uzkrāšanu, pārvaldīšanu un garantētās atlīdzības izmaksu veic Latvijas Banka. Fonda līdzekļi tiek uzkrāti no noguldījumu piesaistītāju, tostarp banku un krājaizdevu sabiedrību, maksājumiem, kā arī no fonda līdzekļu pārvaldīšanā gūtajiem ienākumiem.

Kā tiek aizsargāti noguldījumi ārvalstu banku filiālēs Latvijā?

Ja Latvijā darbojas citā Eiropas Savienības dalībvalstī reģistrētas bankas filiāle, noguldījumu garantiju nodrošina tās valsts noguldījumu garantiju sistēma, kurā banka ir reģistrēta, nevis Latvijas NGF, ja konkrētā filiāle nav Latvijas NGF dalībniece. ES dalībvalstīs standarta noguldījumu garantijas apmērs ir 100 000 eiro.
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!

Uzņēmējdarbības izglītības konferencē "Izaugsmes kods" Latvijas Banka iepazīstinās skolotājus ar finanšu jomas aktualitātēm

Izaugsmes kods
Teksts

Šā gada 20. un 21. augustā Rīgas Tehniskajā universitātē notiks uzņēmējdarbības izglītības konference "Izaugsmes kods", kas pulcēs pedagogus un citus izglītības nozares profesionāļus, lai kopīgi meklētu praktiskus risinājumus, kā labāk sagatavot skolēnus mainīgajai darba un ekonomikas videi. Konferencē piedalīsies arī Latvijas Bankas eksperti, kuri iepazīstinās skolotājus ar finanšu jomas aktualitātēm un iespējām mācību darbā izmantot Latvijas Bankas izstrādātos izglītojošos materiālus.

Izdrukāt