tēmas
  1. Mana ekonomika

Kā “STOP Kredīts” var palīdzēt kontrolēt jaunu kredītsaistību uzņemšanos?

STOP kredīts

STOP Kredīts – aizsardzībai pret krāpniecību un nepārdomātu aizņemšanos

AS “Kredītinformācijas Birojs” un AS “CREFO Birojs” piedāvā iespēju aktivizēt atzīmi “STOP Kredīts”, kas ļauj norādīt, ka persona nevēlas uzņemties jaunas kredītsaistības.

STOP Kredīts:
  • palīdz mazināt finanšu krāpniecības riskus;
  • pasargā no nepārdomātas vai pārmērīgas aizņemšanās;
  • attiecas uz dažādiem aizdevumu veidiem, tostarp patēriņa un hipotekārajiem kredītiem, līzingu un citiem finanšu pakalpojumiem;
  • pēc atzīmes aktivizēšanas aizdevēji redz, ka persona ir atteikusies no jaunām kredītsaistībām;
  • atzīmi iespējams arī atcelt, ja rodas nepieciešamība saņemt jaunu aizdevumu.

Piemērs!

Anna aktivizē atzīmi “STOP Kredīts”, jo vēlas pasargāt sevi no finanšu krāpniecības un izvairīties no spontānas aizņemšanās. Pēc atzīmes aktivizēšanas aizdevēji redz, ka Anna nevēlas uzņemties jaunas kredītsaistības, tāpēc viņas vārdā nevar viegli noformēt patēriņa kredītu, līzingu vai citu aizdevumu. Tas palīdz samazināt risku kļūt par krāpniecības upuri un vienlaikus attur no nepārdomātu finanšu lēmumu pieņemšanas. Ja vēlāk Annai rodas nepieciešamība, piemēram, iegādāties mājokli un saņemt hipotekāro kredītu, viņa var atcelt atzīmi un pieteikties aizdevumam. 


Kā aktivizēt atzīmi?
AVOTS:www.kib.lv

Tavas tiesības attiecībā uz personas datiem
Kredītinformācijas biroji apstrādā personas datus. Ikvienam ir tiesības:

  • piekļūt saviem datiem;
  • pārbaudīt to pareizību;
  • pieprasīt neprecīzu datu labošanu;
  • normatīvajos aktos noteiktos gadījumos iebilst pret datu apstrādi.

Noskaties Kredītinformācijas biroja (KIB) video "Kā pārbaudīt savu kredītvēsturi un pasargāt sevi no nevēlamām saistībām?"
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.

Bērns vasaras brīvlaikā strādā? Kad par to ir jāmaksā nodokļi?

Teksts

Ar ko sākt, ja tieši šovasar esi nolēmis uzsākt ilgi kāroto savu lietu? Vai ir jāmaksā nodokļi par dāvanām, laimestiem sociālo tīklu konkursiņos un bērnu darbu vasarā? Kā rīkoties, ja regulāri andelējies internetā? Par to un citām ar nodokļiem saistītām tēmām pieredzē un padomos dalās fitnesa trenere, pavārgrāmatas "Garšīgs nav sarežģīts" autore Elizabete Valujeva un sertificēta grāmatvede, SIA "Apzināts grāmatvedis" valdes locekle Līga Alberliņa.

tēmas
  1. Mana ekonomika

Kam pievērst uzmanību, lai neapmaksātu viltus saņemtu rēķinu?

Rēķinu krāpšana

Situācijas piemērs!

Persona savā e-pastā saņem rēķinu, kas it kā nosūtīts no pazīstama uzņēmuma vai pakalpojuma sniedzēja, ar aicinājumu veikt samaksu par preci vai pakalpojumu. Rēķins var šķist ticams, jo tajā ir uzņēmuma logo, rekvizīti un termiņš apmaksai.

Krāpnieki nosūta vairākus līdzīgus rēķinus vai atgādinājumus, radot steigas un rutīnas sajūtu, lai persona nepievērstu uzmanību detaļām un ātrāk veiktu maksājumu.

Nepārbaudot sūtītāja patiesumu un uzņēmuma rekvizītus, persona veic pārskaitījumus.  Bieži vien konta numurs atšķiras no ierastā, un nauda tiek pārskaitīta uz krāpnieku kontu. Rezultātā līdzekļi nonāk krāpnieku rīcībā, bet saņemtais rēķins izrādās viltots.


Kā sevi pasargāt?
  • Nemaksā rēķinu, ja neesi pārliecināts par tā izcelsmi.
  • Neuzticies tikai rēķinā norādītajiem rekvizītiem.
  • Neļauj sevi steidzināt ar draudiem par pakalpojuma pārtraukšanu vai papildu izmaksām.

Kāds ir krāpnieka mērķis?

  • Izkrāpt tavu naudu.
  • Iegūt bankas kartes vai internetbankas piekļuves datus.
  • Iegūt Smart-ID vai citus autentifikācijas datus.
  • Iegūt piekļuvi tavai ierīcei vai personas informācijai.


Rīkojies!

  • Pārliecinies, vai tiešām gaidi rēķinu no konkrētā pakalpojuma sniedzēja.
  • Salīdzini rēķina rekvizītus, īpaši konta numuru, ar iepriekš izmantotajiem datiem.
  • Ja konta numurs ir mainīts vai rodas šaubas, sazinies ar pakalpojuma sniedzēju, izmantojot publiski pieejamo tālruņa numuru, un precizē informāciju.
  • Ja esi nodevis savus datus krāpniekiem vai veicis krāpniecisku maksājumu, nekavējoties sazinies ar banku un ziņo Valsts policijai.
  • Pasargā sevi un savus tuviniekus no krāpniekiem. Izmanto DNS ugunsmūri, kas palīdz bloķēt krāpnieciskas un ļaunprātīgas interneta vietnes. Lejupielādē DNS ugunsmūri jau šodien!

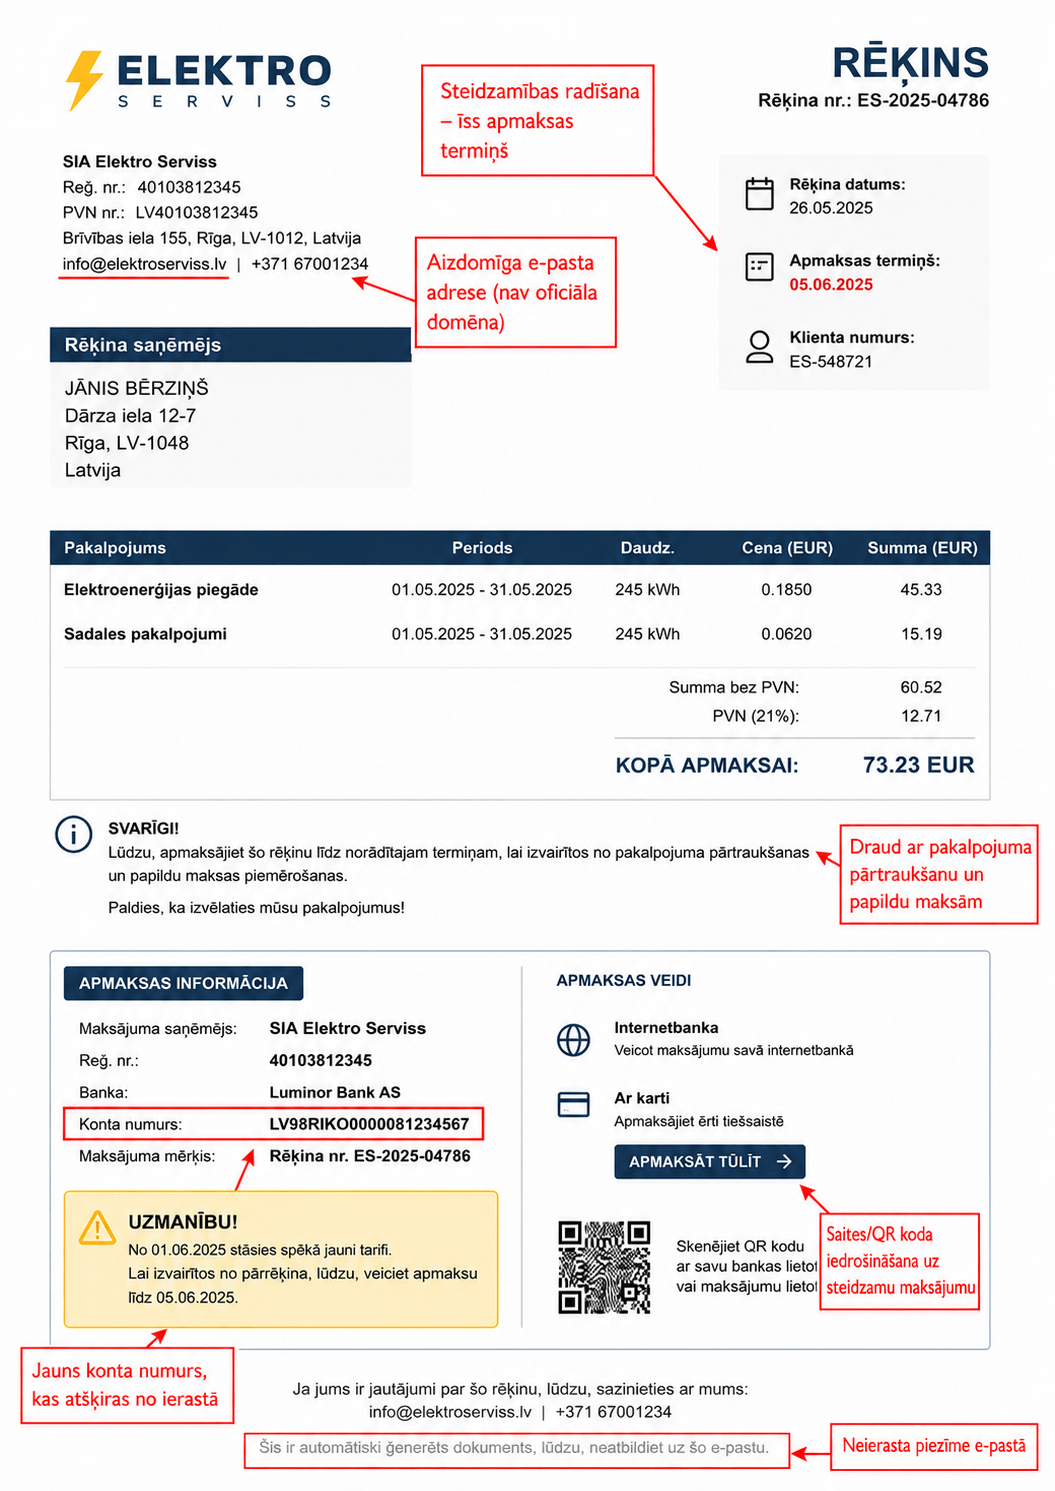
Apskati OpenAI ģenerēto krāpšanas piemēru! 

Izpēti rēķinu un pievērs uzmanību pazīmēm.
  • Pārbaudi rēķina sūtītāju vai e-pasta adrese tiešām pieder attiecīgajam uzņēmumam.
  • Salīdzini uzņēmuma rekvizītus – nosaukumu, reģistrācijas numuru un kontaktinformāciju.
  • Pārbaudi bankas konta numuru. 
  • Neļauj sevi steidzināt ar norādēm par tuvojošos apmaksas termiņu vai iespējamām soda sankcijām.
  • Ja rodas šaubas, nesamaksā rēķinu, bet sazinies ar pakalpojuma sniedzēju, izmantojot tā oficiālo kontaktinformāciju.  
  • Rēķinā iekļauta saite vai QR kods apmaksai, kas novirza uz maksājuma lapu, nevis aicina veikt pārskaitījumu internetbankā.


Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.

Kliedējot mītus: cik liels ir vidējais pensiju 2. līmeņa uzkrājums?

Teksts

Šis gads Latvijā iezīmējies ar plašām diskusijām, vai un kā rīkoties ar iedzīvotāju uzkrājumiem valsts fondētajā pensiju shēmā jeb pensiju 2. līmenī. Šo jautājumu nozīme mērāma miljardos eiro – 2026. gada maijā kopējais uzkrājumu apjoms 2. līmenī pārsniedza 10.4 miljardus eiro. Reti kurš cits jautājums Latvijā var līdzināties šādam finansiālajam mērogam. Tāpēc iedzīvotāju interese par šo līdzekļu pārvaldību ir likumsakarīga, un tikpat saprotama ir arī politiķu vēlme šo tēmu aktualizēt dažus mēnešus pirms Saeimas vēlēšanām.

Izdrukāt