Vasaras panākumu darbnīcas | rīko SEB banka sadarbībā ar Bourzma

SEB banka sadarbībā ar Bourzma aicina jauniešus no 14 gadu vecuma pieteikties “Vasaras panākumu darbnīcām” — lieliska iespēja arī vasarā apgūt vērtīgas prasmes un zināšanas! No 4. jūlija līdz 15. augustam jaunieši aicināti piedalīties bezmaksas nodarbībās par finansēm, karjeru un uzņēmējdarbību, kas palīdzēs attīstīt praktiskas prasmes, paplašināt redzesloku un gūt iedvesmu nākotnei. Pieteikties iespējams gan uz atsevišķām nodarbībām, gan visai programmai kopumā.

tēmas
  1. Mana ekonomika

Kam pieder nauda tavā bankas kontā?

Bezskaidrā nauda

Bezskaidrā nauda — nauda, kas glabājas mūsu digitālajos kontos un tiek izmantota elektroniskos norēķinos. Šo naudas formu nereti dēvē arī par privāto naudu, jo to emitē privātas institūcijas, piemēram, komercbankas vai elektroniskās naudas iestādes. 


Komercbanku nauda


Komercbanku nauda — bezskaidrās naudas veids, ko emitē komercbanka, piemēram, piešķirot aizdevumu savam klientam. 


Šī nauda tiek glabāta mūsu bankas kontā, un to varam izmantot maksājumiem veikalos, pārskaitījumiem citām personām vai noglabāt savā noguldījumu kontā, tādējādi saņemot no bankas atlīdzību – noteiktu procentuālo daļu no noguldītā apjoma.

Kā bankas emitē naudu?

Piemērs! 

Gatis nogulda bankā 1000 eiro skaidrā naudā. Savukārt Liene šajā pašā bankā aizņemas 900 eiro, lai nopirktu telefonu no Andra. Andris par telefona pārdošanu saņemtos 900 eiro nogulda bankā. Tādējādi Gatim bankas kontā ir pieejami viņa noguldītie 1000 eiro, Andrim pieejami 900 eiro, bet Lienei ir izsniegts aizdevums 900 eiro apmērā. 


Komercbanku tiesības izsniegt kredītus un emitēt vairāk naudas, nekā cilvēki vai uzņēmumi ir tajās noguldījuši, pakļauj tās stingram regulējumam un valsts iestāžu uzraudzībai. Latvijā noguldījumi komercbankās ir apdrošināti saskaņā ar noguldījumu garantiju sistēmu, proti, līdz 100 000 eiro vienam klientam.

E-nauda


E-nauda (elektroniskā nauda) ir digitāla naudas vērtība, kas tiek glabāta elektroniski un ko izsniedz licencēta e-naudas iestāde vai banka. To var izmantot maksājumiem un pārskaitījumiem.


E-naudas iestādes atšķiras no bankām ar to, ka tās galvenokārt sniedz maksājumu pakalpojumus un nedrīkst izsniegt aizdevumus.

Tās drīkst emitēt tikai tik daudz e-naudas, cik klienti ir iemaksājuši (attiecība 1:1). Tas nozīmē, ka klientu nauda ir pilnībā nodrošināta un to var izņemt jebkurā laikā.

Tāpat kā bankas, arī e-naudas iestādes saņem licenci un tās uzrauga valsts iestādes. Atšķirībā no bankām uz tām neattiecas noguldījumu garantiju sistēma, taču klientu līdzekļiem jābūt pilnībā nodrošinātiem.


Atšķirībā no skaidrās naudas jeb publiskās naudas, ko emitē centrālā banka, privātajai naudai netiek piemērots likumīga maksāšanas līdzekļa statuss. Tas nozīmē, ka tirgotājs var izvēlēties nepieņemt mūsu maksājumu karti vai citu norēķinu instrumentu. Šāda situācija visbiežāk var rasties, ceļojot uz citām eirozonas valstīm.


Digitālais eiro

Digitālais eiro būtu elektronisks maksājumu līdzeklis, ko izdotu Eiropas Centrālā banka un kas būtu pieejams ikvienam.

Tas būtu:
  • privāts;
  • pieejams tiešsaistē un bezsaistē;
  • papildinātu, nevis aizstātu skaidru naudu un esošos privātos maksājumu risinājumus.
Digitālais eiro ir centrālās bankas digitālās valūtas (CBDC) veids. Tāpat kā skaidrajai naudai, tam būtu likumīga maksāšanas līdzekļa statuss.

Tā kā bezskaidrās naudas maksājumi kļūst arvien populārāki, centrālās bankas, tostarp Latvijas Banka, strādā pie digitālā eiro ieviešanas. Tas papildinātu skaidro naudu un nodrošinātu bezmaksas digitālus maksājumus visā eirozonā – internetā, veikalos un savstarpējiem pārskaitījumiem.

Vairāk informācijas atradīsi šeit: Digitālais eiro | Latvijas Banka.
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Kādas ir iespējas uzkrāt?

Uzkrājumu veidi

Uzkrājumi dod mums drošību.
Tie palīdz labāk plānot naudu un uzlabo dzīvi.
Ir svarīgi iemācīties rīkoties ar savu naudu gudri un apdomīgi.

Uzkrājumus var veidot divos veidos:
  •  katru mēnesi atlikt daļu no ienākumiem;
  •  atlikt to, kas paliek pāri pēc tēriņiem.
Ir dažādi uzkrājumu veidi.
Tie atšķiras pēc tā:
  •  cik ilgi tu krāj;
  •  cik droši ir uzkrājumi;
  •  cik viegli tu vari izmantot savus uzkrājumus.
Uzkrājumi var būt:
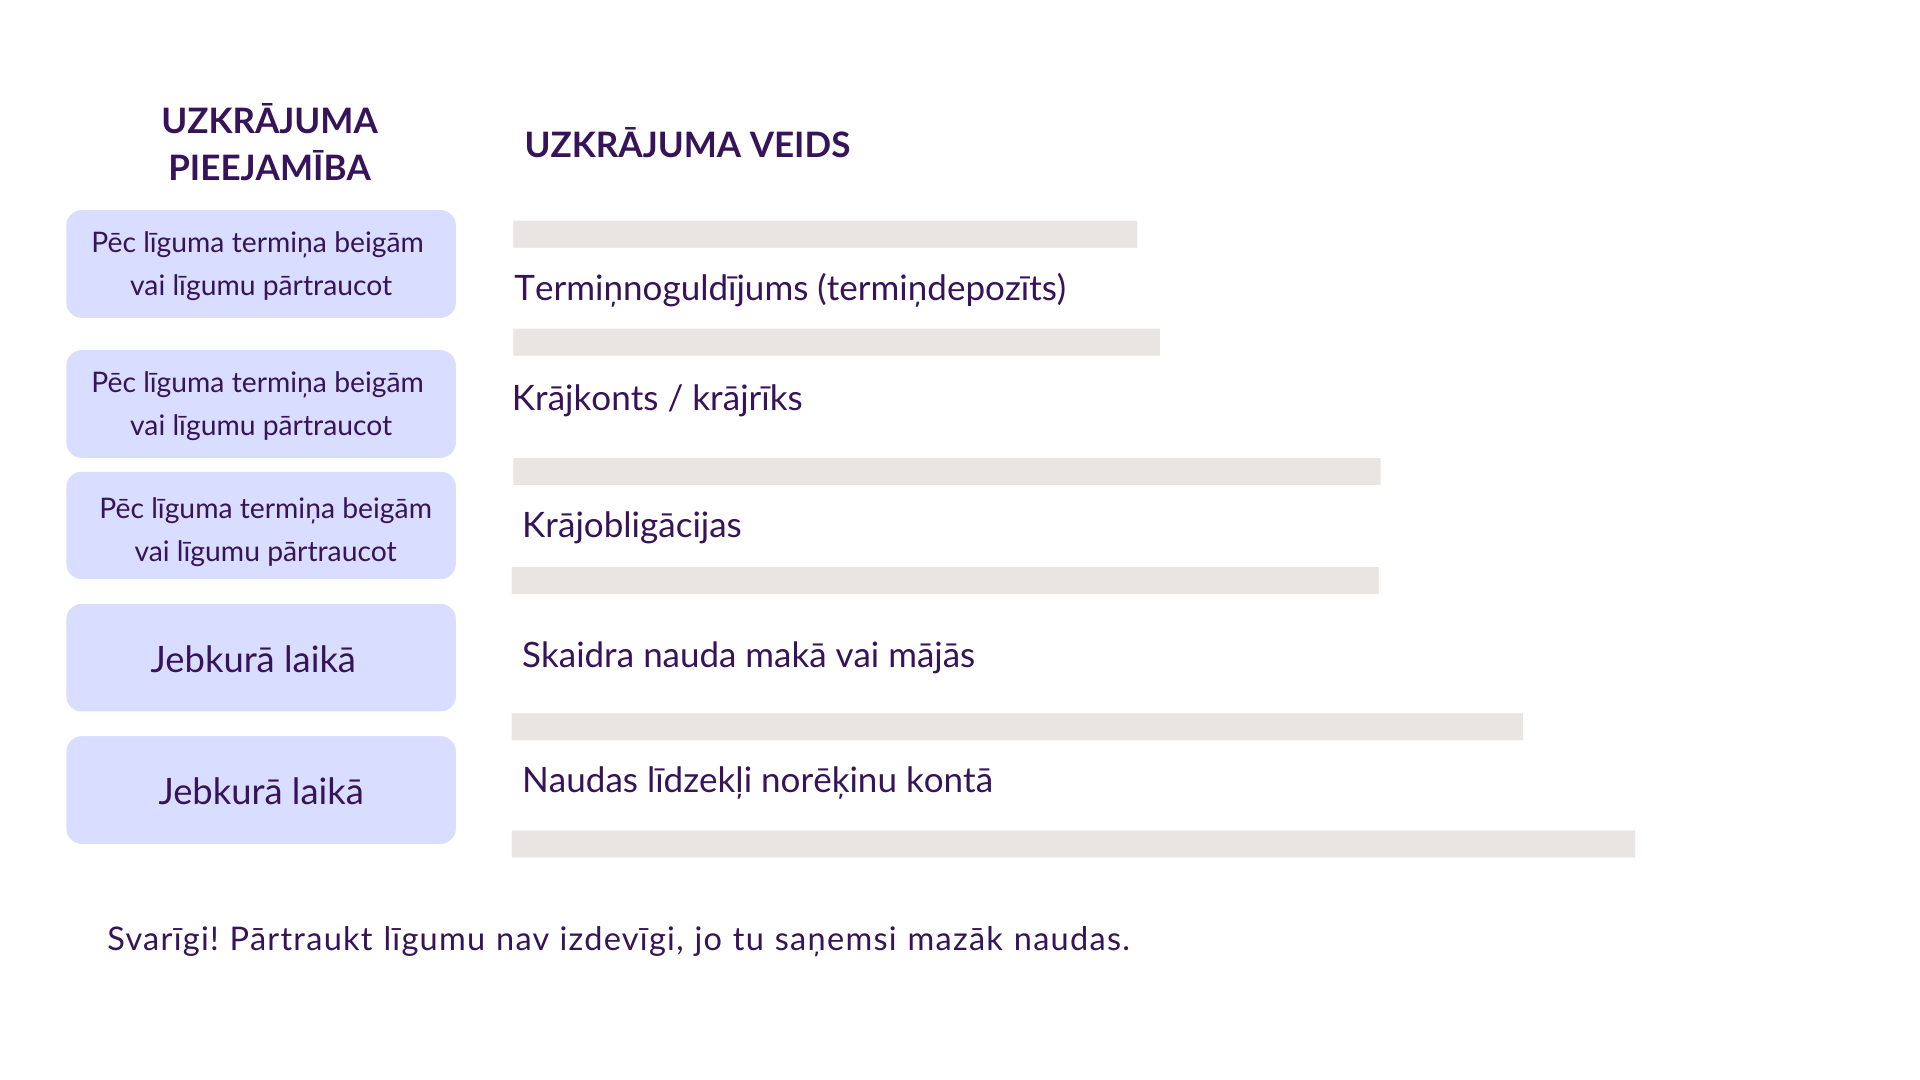
  •  skaidra nauda – nauda tavā maciņā vai mājās;
  •  nauda bankas kontā;
  •  krājkonts bankā;
  •  depozīts bankā;
  •  krājobligācijas.

Kas jāzina par banku piedāvātajām procentu likmēm?

  • Parasti procentus rēķina pēc dienu skaita,
    cik ilgi nauda ir bankā.

  • Procentu likme var būt nemainīga vai mainīties.
    Mainīga likme ir noteiktiem noguldījumu veidiem.
    Piemēram, krājkontiem vai krājrīkiem.
    Ja procentu likme nemainās,
    tu vari jau iepriekš zināt savu gaidāmo naudas ieguvumu – peļņu.

  • Dažas bankas procentus uzreiz pieskaita pie krājamās summas.
    Tad nākamajā reizē banka rēķinās procentus jau  no lielākas summas.

    Piemēram, tavā krājkontā procentus aprēķina un ieskaita reizi gadā.
    Tev krājkontā ir 300 eiro.
    Pēc gada banka aprēķina procentus un ieskaita kontā 25 eiro.
    Tad nākamajā gadā procentus banka rēķinās
    no sākuma summas un jau pieskaitītajiem procentiem.
    Tātad - jau no 325 eiro.
Dažādi naudas uzkrājumi,
kad tos var izmantot un cik ilgi jāgaida.


Noguldījumu veidi


Noguldījums ir nauda,
ko cilvēks ieliek bankā uz noteiktu vai nenoteiktu laiku.
Par šo naudu banka maksā procentus.

1. Krājkonts

Krājkonts ir konts,
kurā var ielikt naudu un izņemt to jebkurā laikā.

Šis ir vienkāršs noguldījuma veids.
Tāpēc to izmanto ļoti bieži.
Dažreiz bankas krājkontu sauc arī par krājrīku. 

Par naudas uzkrāšanu krājkontā bankas maksā mazus procentus.
Taču tu kā bankas klients naudu no krājkonta vari izmantot jebkurā brīdī.
Dažas bankas piedāvā atvērt krājkontu no 16 gadiem.
Citas bankas piedāvā atvērt krājkontu bērniem jau no 7 gadiem.

Naudu krājkontā var pievienot jebkurā laikā.
Krājkontam nav noteikta termiņa.
Procenti var mainīties.
Tas ir ierakstīts līgumā ar banku.

Par procentu likmes izmaiņām banka vienmēr paziņo iepriekš.
Dažas bankas piedāvā īpašu iespēju papildināt krājkontu.

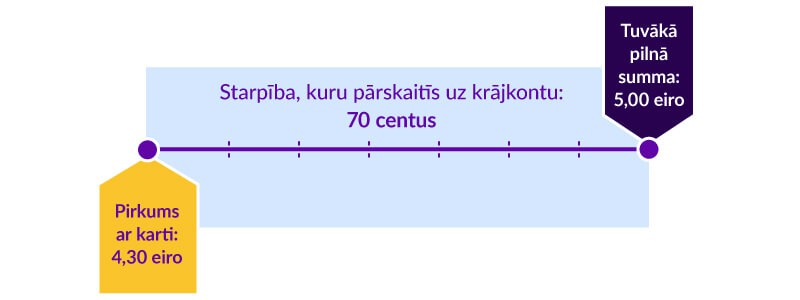
Kad maksā ar karti,
banka noapaļo pirkuma summu un atlikumu ieliek krājkontā.
Piemēram, pirkumu par 4 eiro 30 centiem noapaļo līdz 5 eiro.
Krājkontā banka ieskaita 70 centus,
kas pirkumā pietrūka līdz 5 eiro.

Krājkonta īpašnieks no uzkrātajiem procentiem iegūst peļņu.
No peļņas banka atskaita no tās nodokli 25,5 %.
Šo naudu banka ieskaita budžetā.

Atceries!


Krājkonts ir drošs, jo to aizsargā valsts. 

To paredz Noguldījumu garantiju likums. 


2. Termiņnoguldījums
 

Termiņnoguldījums ir nauda,
ko cilvēks ieliek bankā uz noteiktu laiku.
Piemēram, uz 5 gadiem.
Visu šo laiku termiņnoguldījumam nevar pievienot vairāk naudas.

Bankas termiņnoguldījumus sauc arī par termiņdepozītiem vai depozītiem.
Par termiņnoguldījumu banka maksā noteiktus procentus.
Procentu likme visu līguma laiku nemainās.

Naudu no termiņnoguldījuma var izņemt naudu ātrāk.
Taču tad banka var:
- neizmaksāt procentus,
- ieturēt sodu,
- izmaksāt mazāk naudas, nekā ieliki.

Ja grib izņemt naudu pirms laika,
tas jāpiesaka iepriekš.
Par šiem noteikumiem jālasa bankas cenrādī vai līgumā. 

Atceries!

Termiņnoguldījumi ir droši , jo tos aizsargā valsts.
To paredz Noguldījumu garantiju likums.  
Termiņnoguldījuma īpašnieks no uzkrātajiem procentiem iegūst peļņu.
No peļņas banka atskaita nodokli 25,5 % un ieskaita to valsts budžetā.


Termiņnoguldījumu gada procentu likmes
  • Katras bankas piedāvātie procenti par termiņnoguldījumu var atšķirties.
    Tas atkarīgs no tā:
    -cik daudz naudas tu krāj:
    -cik ilgu laiku.
  • Parasti lielāki procenti ir tad,
    ja krāj vairāk naudas ilgāku laiku.        
Piemērs! 

Tu noguldi 500 eiro termiņnoguldījumā.
Termiņš ir 1 gads.
Procentu likme ir 2 % gadā.
Termiņnoguldījumā procentos tu nopelni 10 eiro.

No nopelnītajiem procentiem banka aprēķinās 25,5 % nodokli.
No 10 eiro tie būs 2,55 eiro.
Termiņa beigās tavā norēķinu kontā tiks ieskaitīti 507,45 eiro.
No tiem 500 eiro ir tavs noguldījums termiņnoguldījumā.
Bet 7,45 eiro ir termiņnoguldījuma nopelnītie procenti. 


3. Krājobligācijas 


Krājobligācijas ir veids,
kā droši uzkrāt un ieguldīt naudu.
Tu iemaksā savu naudu Valsts kasē.
Valsts to uz laiku aizņemas.
Par to valsts tev maksā procentus.
Procentu apmērs ir zināms jau iepriekš.

Svarīgi!


Krājobligācijas ir īpaši drošs naudas ieguldījuma veids.
Valsts apņemas atdot ieguldīto naudu.


Kas jāzina par krājobligācijām?
  • Krājobligācijas var iegādāties cilvēki no 18 gadiem. 
  • Viena krājobligācija maksā 1 eiro.
  • Mazākā ieguldījuma summa ir 50 eiro.
    Tas nozīmē nopirkt 50 krājobligācijas.
  • Krājobligācijas ir tikai elektroniskā formā.
    Tās nav banknotes vai monētas.
  • Krājobligācijas nevar pārdot vai uzdāvināt citam.

Piemērs!

Tu nopērc 500 eiro krājobligācijās.
Termiņš ir 1 gads.
Procentu likme ir 2 % gadā.
Procentos tu nopelnīsi 10 eiro.

Par krājobligācijām tev nav jāmaksā nodoklis par nopelnītajiem procentiem.
Pēc gada Valsts kase tavā norēķinu kontā ieskaitīs 510 eiro.
No tiem 500 eiro būs tavs ieguldījums par krājobligācijām.
Bet 10 eiro būs par krājobligācijām nopelnītie procenti.

Pirms sāc krāt naudu bankā:
  • apskati un salīdzini dažādu banku piedāvājumus. 
    Piemēram, cik lieli ir piedāvātie procenti par naudas krāšanu; 
  • izpēti katras bankas cenrādi par pakalpojumiem. 
    Katras bankas cenrādis var būt atšķirīgs tāpat kā piedāvātie procenti.
    Tikai salīdzinot vairākus piedāvājumus vari atrast labāko tieši sev. 
Apskati banku piedāvātās noguldījumu procentu likmes Latvijas Bankas mājas lapā!
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Kā mīkstināt finansiālu kritienu?

Drošības spilvens

Drošības spilvens ir uzkrājums neparedzētiem tēriņiem.
Tas nodrošina naudu 3 līdz 6 mēnešu izdevumiem.
Drošības spilvens ir vajadzīgs katram cilvēkam.

Drošības spilvens palīdz justies droši.
Tas noder,
ja ienākumi samazinās vai to pēkšņi nav pavisam.
Drošības spilvens palīdz saglabāt ierasto dzīvesveidu.
 
Tu vari veidot drošības spilvenu katru mēnesi.
Nav svarīgi, cik daudz naudas mēnesī tu vari atlikt.
Svarīgi to darīt regulāri.
Sāc ar mazu naudas summu.
Piemēram, noliec uzkrājumā 10 eiro katru mēnesi.
Pēc tam tu vari šo summu palielināt.

Vislabāk drošības spilvenu krāt īpašā kontā.
Naudu vajag pārskaitīt uz šo kontu katru mēnesi.

Ir svarīgi veidot arī ilgtermiņa uzkrājumus nākotnei.
Ilgtermiņa uzkrājums nozīmē ieguldīt naudu bankā
vismaz uz gadu vai ilgāku laiku.

Piemērs!

Tu ieguldi bankā uz 3 gadiem sakrātos 500 eiro. 

Banka šo naudu iegulda dažādos darījumos. 

To dara finanšu speciālisti. 

Viņi palīdzēs tev izvēlēties labāko naudas ieguldīšanas veidu.


Vairāk informācijas tu atradīsi:
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Kādas ir iespējas uzkrāt?

Nākamā apakštēma

Izdrukāt