tēmas
  1. Mana ekonomika

Kā krāpnieki iegūst tavus datus?

Pikšķerēšana (phishing)

Piemērs!

Anna saņem SMS īsziņu, kurā rakstīts:

“Jūsu bankas konts ir bloķēts aizdomīgas darbības dēļ. Lai atjaunotu piekļuvi kontam, lūdzu, nekavējoties apstipriniet savu identitāti, izmantojot šo saiti: www.bankas-parbaude.lv."

Anna uzspiež uz saites, un atveras vietne, kas izskatās līdzīga viņas bankas mājaslapai. Vietne pieprasa ievadīt internetbankas lietotājvārdu, paroli un bankas kartes datus. Ja Anna ievada šos datus, krāpnieki tos var izmantot, lai piekļūtu viņas internetbankai vai veiktu neatļautus maksājumus. 

Anna neievada savus datus un neatver saiti. Viņa sazinās ar banku, izmantojot bankas oficiālajā mājaslapā vai kartes aizmugurē norādīto tālruņa numuru.Anna neievada savus datus un neatver saiti. Viņa sazinās ar banku, izmantojot bankas oficiālajā mājaslapā vai kartes aizmugurē norādīto tālruņa numuru.


Kā atpazīt pikšķerēšanu?

  • Saņem negaidītu SMS vai e-pasta ziņu, kurā pieprasīta steidzama rīcība.
  • Ziņojumā tiek lūgts apstiprināt personas, internetbankas vai bankas kartes datus.
  • Ziņojumā ir saite uz tīmekļvietni, kurā jāievada sensitīva informācija.
  • Ziņojums rada satraukumu vai steidzamības sajūtu, piemēram, draud ar konta bloķēšanu.
  • Ziņa izskatās pēc bankas vai cita pazīstama uzņēmuma paziņojuma, bet sūtītāja adrese vai tīmekļvietnes adrese šķiet aizdomīga.
  • Viltus tīmekļvietne vizuāli atgādina īsto pakalpojuma sniedzēja vietni.
Uzņēmuma logotips vai pazīstams nosaukums pats par sevi nenozīmē, ka ziņa ir īsta. Krāpnieki tos var viegli nokopēt.

Ko krāpnieks vēlas iegūt?

  • Izkrāpt tavu naudu.
  • Iegūt internetbankas piekļuves datus. 
  • Iegūt bankas kartes datus.
  • Iegūt Smart-ID vai citus autentifikācijas datus.
  • Iegūt personas informāciju, ko izmantot turpmākai krāpšanai.

Kā sevi pasargāt?

  • Neļauj sevi steidzināt un nesteidzies izpildīt ziņojumā norādītās darbības.
  • Neatver aizdomīgas saites un pielikumus.
  • Neievadi internetbankas, Smart-ID vai bankas kartes drošības datus pēc saites saņemšanas SMS vai e-pastā.
  • Neapstiprini Smart-ID vai citu autentifikācijas pieprasījumu, ja pats neesi uzsācis konkrēto darbību.

Rīkojies!

  • Ja rodas šaubas, sazinies ar banku vai pakalpojuma sniedzēju, izmantojot tā oficiālajā tīmekļvietnē norādīto kontaktinformāciju.
  • Ja esi atklājis, ka savus datus esi nodevis krāpniekiem, nekavējoties sazinies ar banku un ziņo policijai.
  • Pasargā sevi un savus tuviniekus no krāpniekiem. Izmanto DNS ugunsmūri, kas palīdz bloķēt krāpnieciskas un ļaunprātīgas interneta vietnes. Lejupielādē DNS ugunsmūri jau šodien!

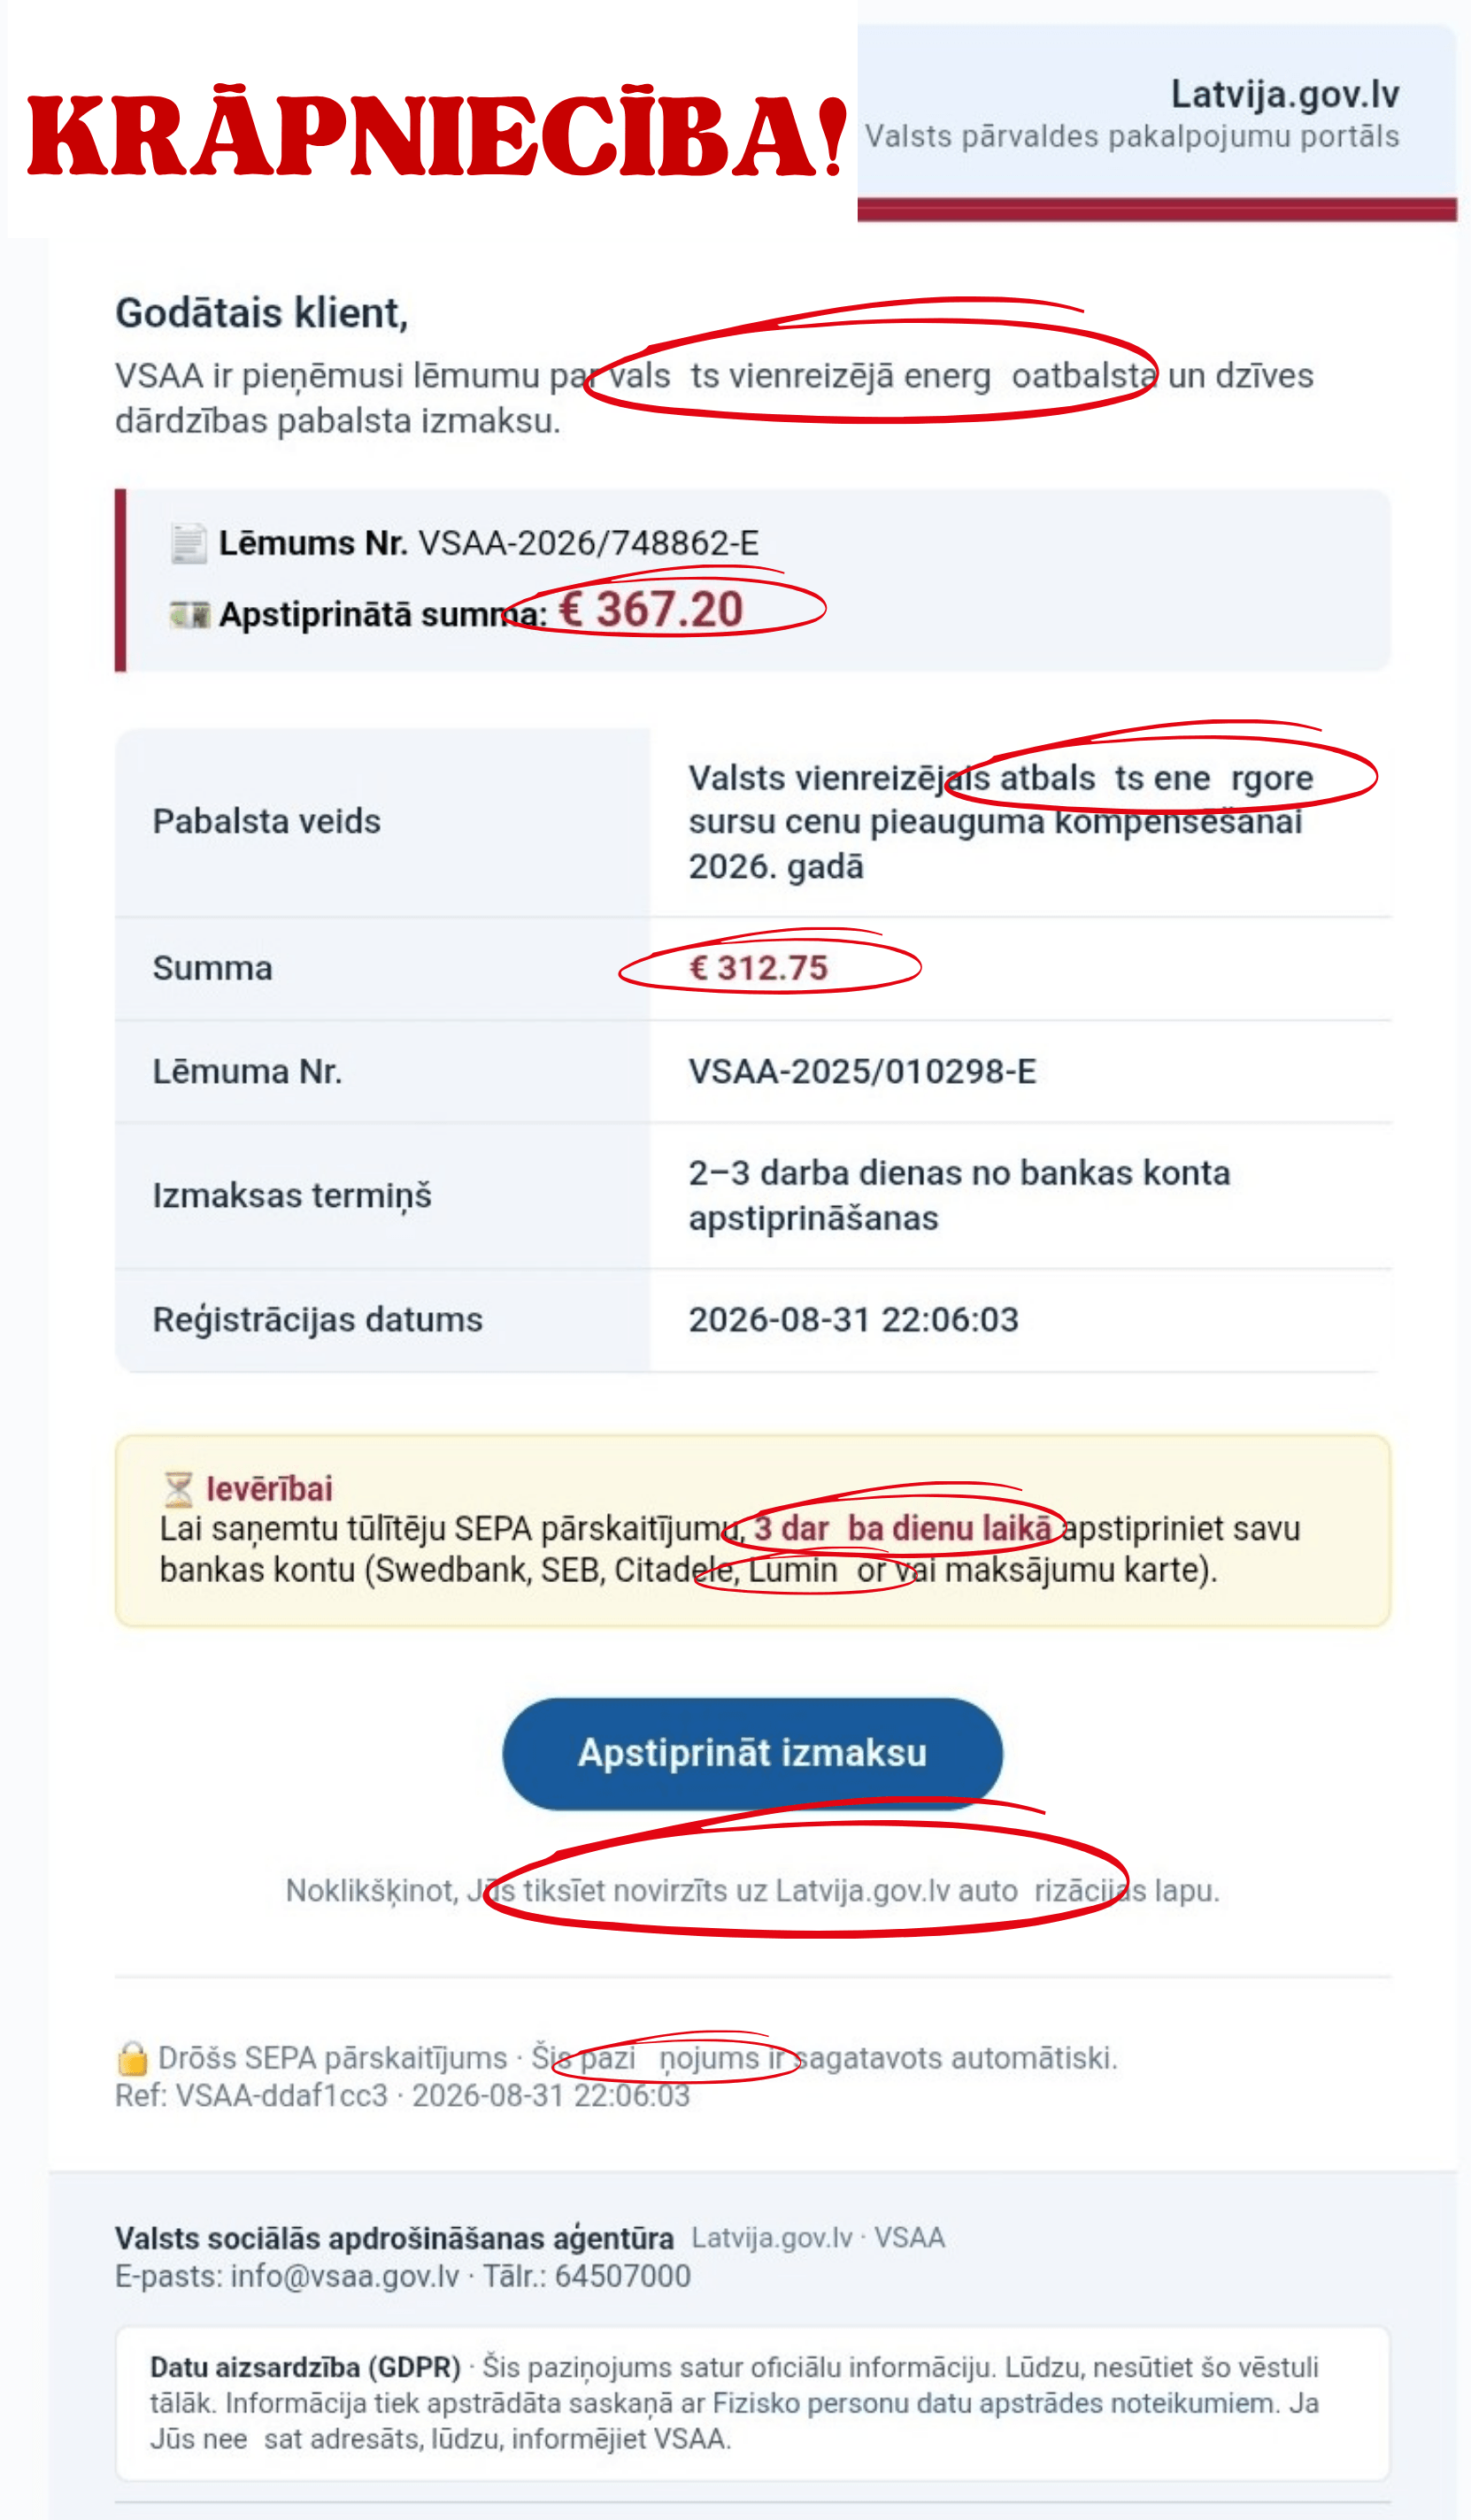
Apskati VSAA krāpšanas piemēru.

1. piemērs
  • Viltus solījums par atbalstu. VSAA šāds atbalsts nepastāv un šādus lēmumus VSAA nav izsūtījusi.
  • Krāpnieki izmanto VSAA nosaukumu, vizuālo noformējumu un simboliku, lai radītu uzticību.
  • Ziņa mudina iespējami ātri apstiprināt naudas izmaksu.
  • Krāpnieciskā ziņa aicina izmantot tajā ievietotu saiti, lai “apstiprinātu” maksājumu.
  • Tiek pieprasīti sensitīvi dati. Nedrīkst ievadīt personas kodu, internetbankas piekļuves datus, Smart-ID autentifikācijas kodus vai maksājumu kartes datus.
  • Paziņojumā norādītais e-pasts un tālruņa numurs nav VSAA oficiālā kontaktinformācija.
  • VSAA nekad nepieprasa klientiem šādā veidā apstiprināt naudas izmaksu.
  • Ja saņem šādu paziņojumu, neklikšķini uz saitēm vai pogām un neievadi nekādus bankas vai autentifikācijas datus. Informāciju pārbaudi tikai oficiālajā VSAA vai Latvija.gov.lv vietnē.

Apskati cert.lv krāpšanas piemērus.

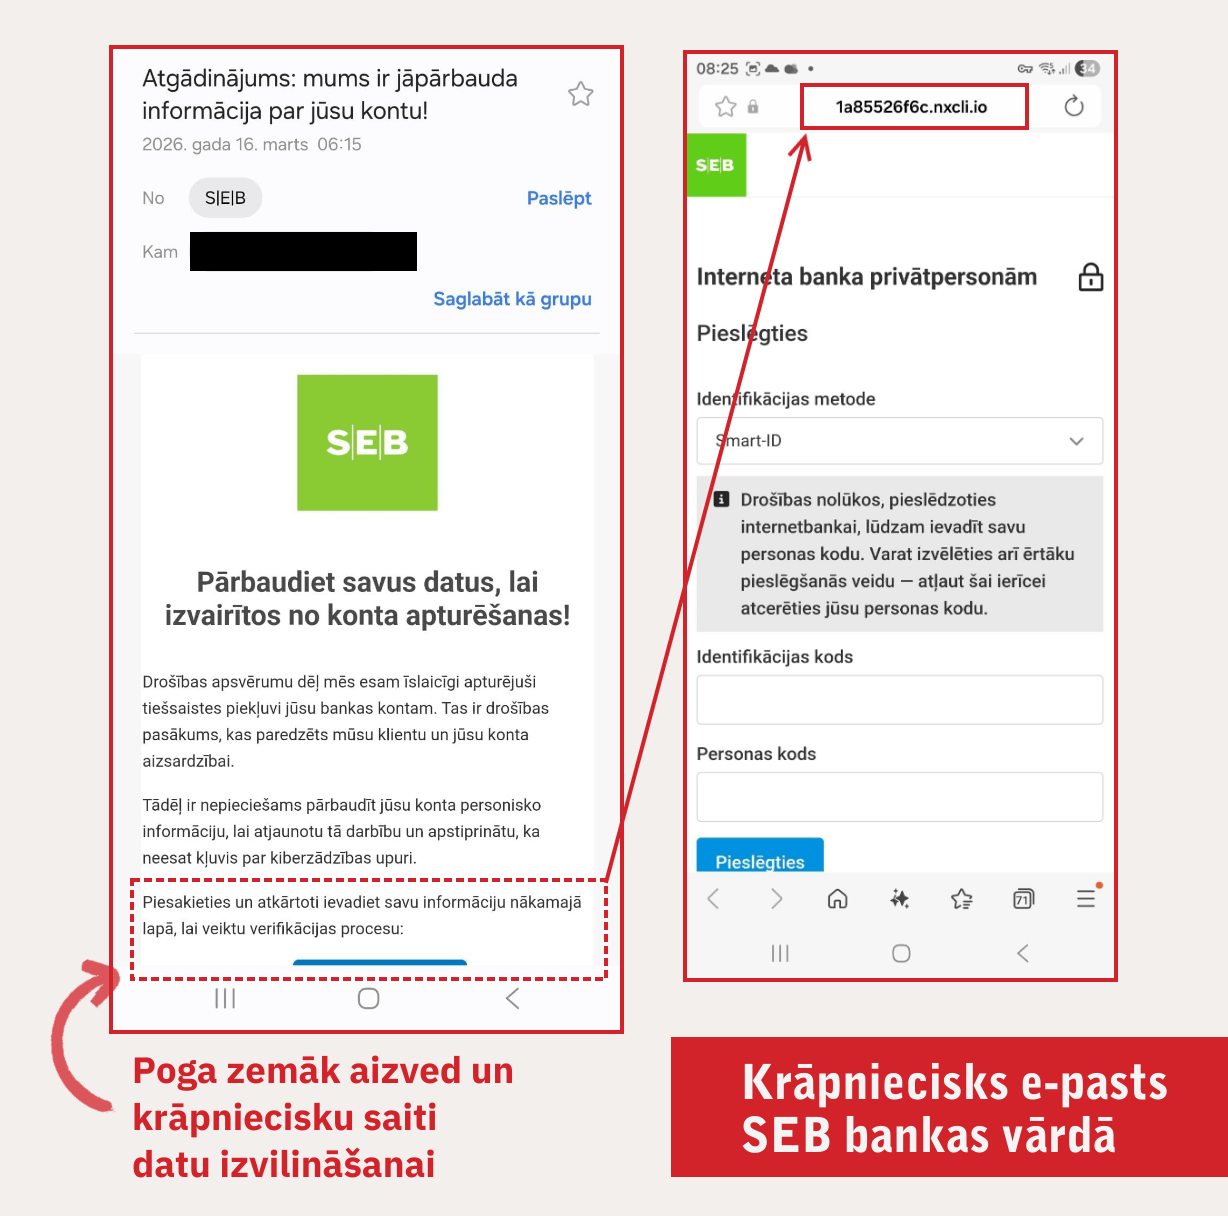
1. piemērs
Izlasi ziņu un pievērs uzmanību pazīmēm.
  • Aizdomīga sūtītāja adrese. E-pasts tiek sūtīts bankas vārdā, taču sūtītāja informācija var neatbilst īstajai bankai.
  • Steidzinošs teksts. Tiek radīts satraukums un mudināts nekavējoties pārbaudīt kontu.
  • Aizdomīga saite. Saites adrese nesakrīt ar bankas oficiālo tīmekļvietnes adresi.
  • Viltots bankas noformējums. Izmantots bankas nosaukums un logotips, lai radītu uzticību.
  • Pieprasīti tavi personas dati. Tiek lūgts ievadīt internetbankas piekļuves un personas kodus.
  • Negaidīts aicinājums pieslēgties internetbankai. Banka šādā veidā nelūdz ievadīt piekļuves datus pēc e-pastā saņemtas saites.
2. piemērs
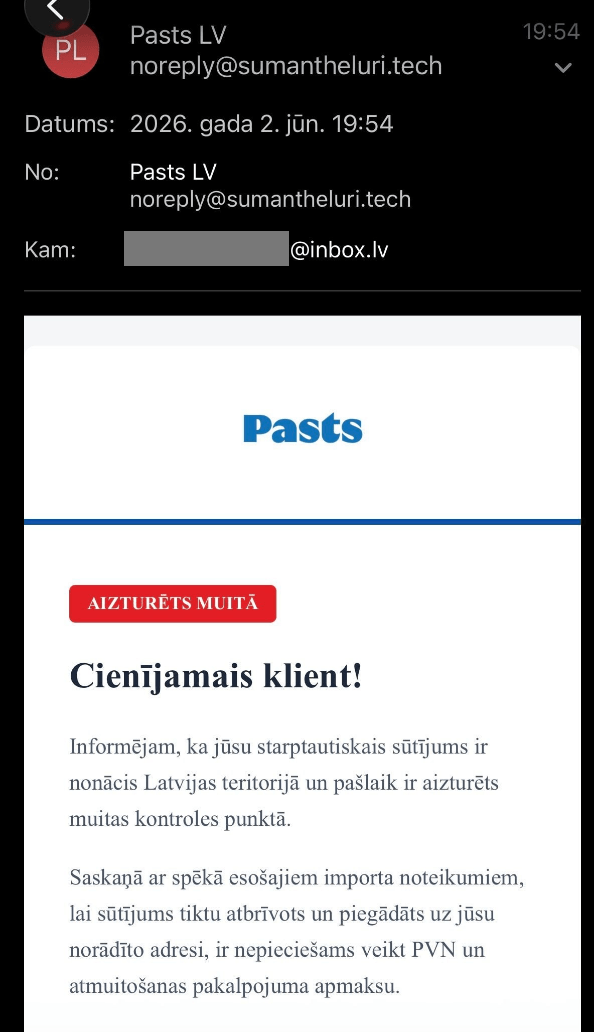
Izlasi ziņu un pievērs uzmanību pazīmēm.
  • Aizdomīga sūtītāja adrese. E-pasts nav nosūtīts no oficiālas Latvijas Pasta adreses.
  • Krāpnieki uzdodas par Latvijas Pastu, izmantojot tā nosaukumu un vizuālo noformējumu.
  • Tiek radīta steidzamības sajūta. Norādīts, ka sūtījums ir aizturēts muitā un nepieciešama tūlītēja rīcība.
  • Tiek pieprasīts maksājums. Ziņojumā apgalvots, ka sūtījuma saņemšanai jāveic PVN un atmuitošanas pakalpojuma apmaksa.
  • Pieprasīti tavi personas dati. Tiek lūgts ievadīt internetbankas piekļuves un personas kodus.
  • Negaidīts aicinājums pieslēgties internetbankai. Banka šādā veidā nelūdz ievadīt piekļuves datus pēc e-pastā saņemtas saites.
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kas liecina par krāpniecisku ziņojumu?

Viltus SMS un ziņojumi

Situācijas piemērs!

Persona saņem īsziņu, kas šķietami nosūtīta no bankas, piegādes uzņēmuma, piemēram, pasta  vai citas uzticamas organizācijas. Ziņojumā tiek norādīts, ka nepieciešams steidzami apstiprināt maksājumu, atjaunot konta informāciju, saņemt sūtījumu vai novērst kādu problēmu, atverot pievienoto saiti.

Ja persona uz īsziņu nereaģē, tai var piezvanīt krāpnieks, kurš uzdodas par klientu apkalpošanas speciālistu un mudina atvērt saiti un veikt norādītās darbības. Atverot saiti, persona tiek novirzīta uz viltotu tīmekļvietni, kas vizuāli atgādina īstu bankas vai uzņēmuma mājaslapu.

Ievadot internetbankas pieejas datus, maksājumu kartes informāciju vai apstiprinot darbības ar Smart-ID, persona neapzināti nodod savus datus krāpniekiem, kuri pēc tam var piekļūt kontam un izkrāpt naudas līdzekļus.


Kā atpazīt krāpnieciskas ziņas? 
  • Saņem negaidītu SMS vai e-pasta ziņu, kurā pieprasīta steidzama rīcība.
  • Ziņojumā tiek apgalvots, ka konts ir bloķēts, maksājums nav izdevies vai sūtījumu nevar piegādāt.
  • Ziņojumā ir saite, kas aicina pieslēgties internetbankai, apstiprināt maksājumu vai ievadīt personas datus.
  • Saites adrese nesakrīt ar bankas vai uzņēmuma oficiālo tīmekļvietnes adresi.
  • Ziņa izskatās pēc pazīstama uzņēmuma paziņojuma, taču tajā ir neierasts noformējums, kļūdas vai aizdomīgs sūtītājs.
  • Pēc ziņojuma saņemšanas piezvana persona, kura mudina nekavējoties veikt norādītās darbības.

Kāds ir krāpnieka mērķis?

  • Iegūt internetbankas, Smart-ID piekļuves vai norēķinu kartes datus.
  • Izkrāpt naudu no tava konta.
  • Noformēt aizdevumu uz tava vārda.
  • Izmantot iegūto informāciju citās krāpnieciskās darbībās.

Kā sevi pasargāt?

  • Neļauj sevi steidzināt un nesteidzies izpildīt ziņojumā vai telefona sarunā norādītās darbības. 
  • Neklikšķini uz aizdomīgām SMS vai e-pasta ziņās norādītām saitēm.
  • Neievadi internetbankas, Smart-ID vai bankas kartes drošības datus pēc saņemtas saites.
  • Neļauj svešiniekam instalēt programmas vai iegūt attālinātu piekļuvi tavai ierīcei.

Rīkojies!

  • Ja rodas šaubas, sazinies ar banku vai pakalpojuma sniedzēju, izmantojot tā oficiālajā tīmekļvietnē norādīto kontaktinformāciju.
  • Ja esi nodevis savus datus krāpniekiem vai veicis krāpniecisku maksājumu, nekavējoties sazinies ar banku un ziņo Valsts policijai.
  • Pasargā sevi un savus tuviniekus no krāpniekiem. Izmanto DNS ugunsmūri, kas palīdz bloķēt krāpnieciskas un ļaunprātīgas interneta vietnes. Lejupielādē DNS ugunsmūri jau šodien!

Apskati cert.lv krāpšanas piemērus!

1. piemērs
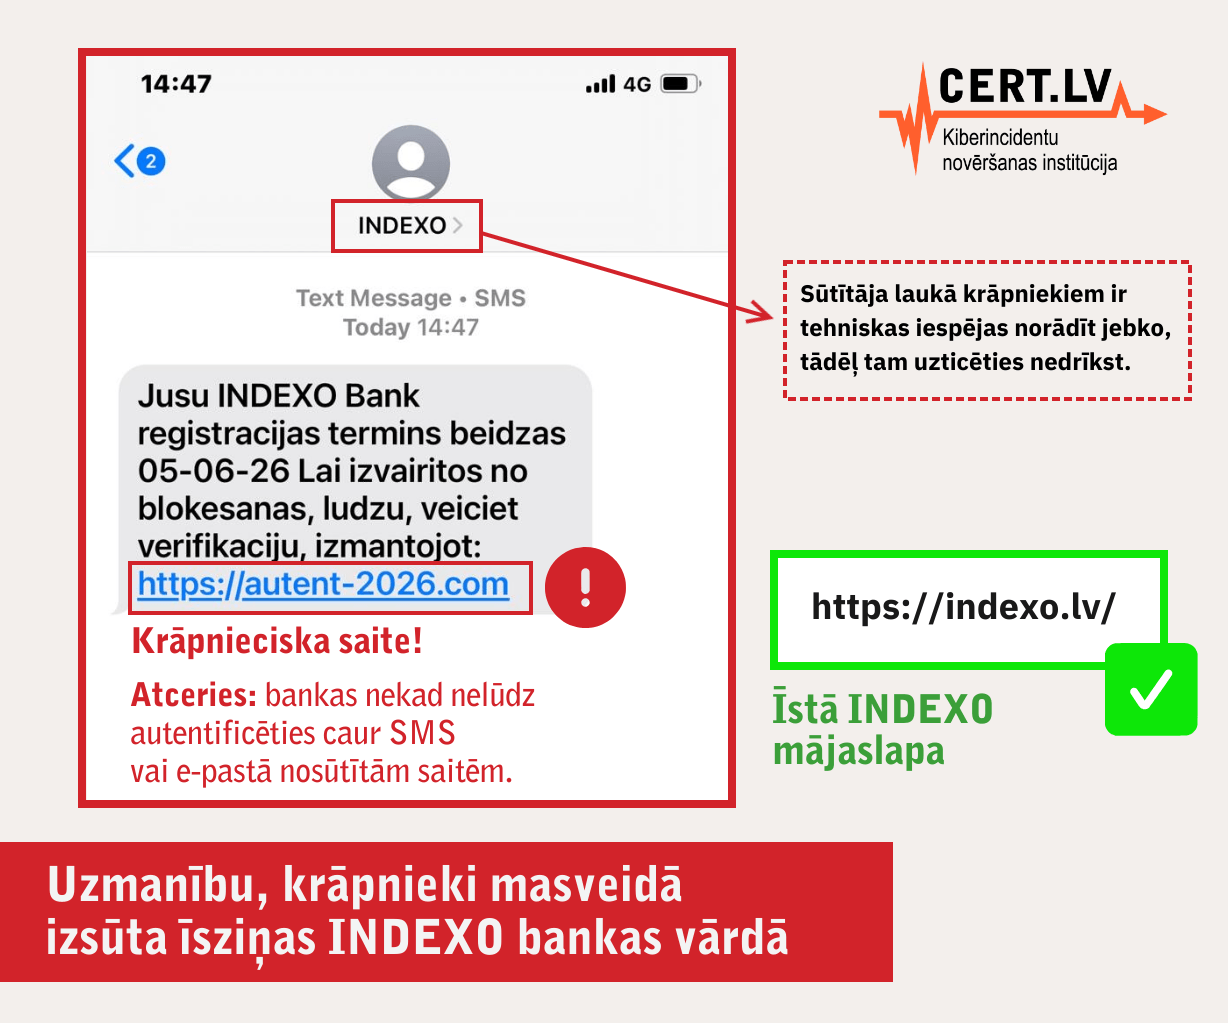
Izlasi ziņu un pievērs uzmanību pazīmēm.
  • Krāpnieki var uzdoties par banku, izmantojot tās nosaukumu kā SMS sūtītāju.
  • Sūtītāja vārds nav drošs apliecinājums. Krāpnieki var norādīt arī pazīstamu uzņēmumu nosaukumus.
  • Aizdomīga saite. SMS norādītā adrese, nesakrīt ar bankas oficiālo tīmekļvietnes adresi.
  • Steidzinošs paziņojums. Tiek draudēts ar reģistrācijas termiņa beigām un iespējamu bloķēšanu, lai mudinātu rīkoties nekavējoties. 
  • Krāpnieciska saite var novirzīt uz viltus vietni, kurā tiek izkrāpti internetbankas vai citi personīgie dati.

2. piemērs
Izlasi ziņu un pievērs uzmanību pazīmēm.
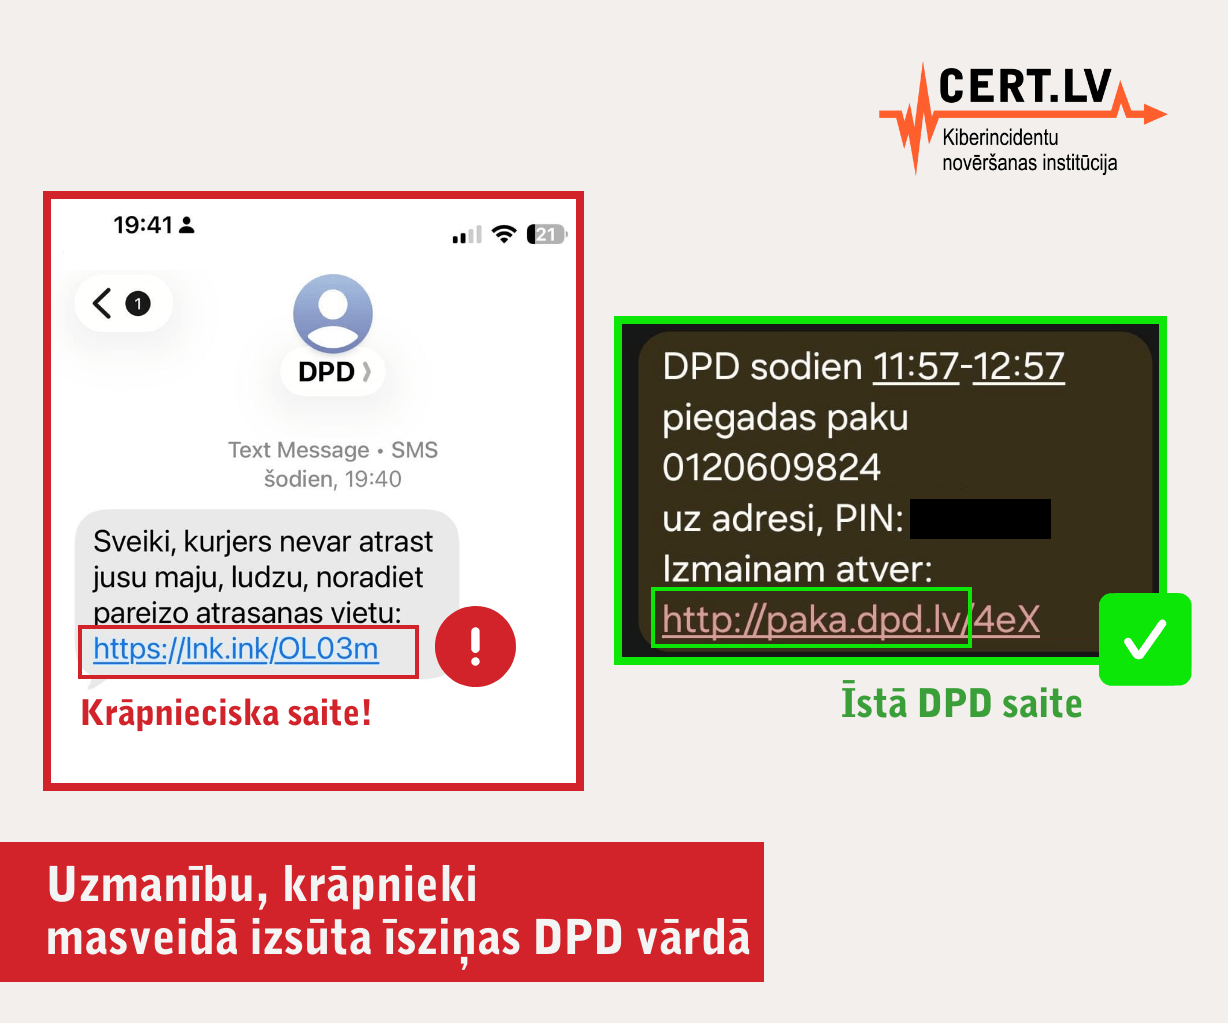
  • Krāpnieki uzdodas par DPD, izmantojot uzņēmuma nosaukumu, lai radītu uzticību.
  • Aizdomīga saite. SMS norādītā saite nesakrīt ar DPD oficiālo tīmekļvietnes adresi. 
  • Tiek izmantots kurjera stāsts. Ziņojumā apgalvots, ka kurjers nav atradis adresi, tādēļ tiek lūgts to precizēt.
  • Ziņojums mudina rīkoties nekavējoties, lai saņēmējs bez pārbaudes atvērtu saiti.
  • Viltus saite var novirzīt uz krāpniecisku vietni, kurā var tikt izkrāpti personas, maksājumu vai kartes dati.
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kā atpazīt, kad tev zvana krāpnieks?

Krāpnieciski telefona zvani

Situācijas piemērs!

Klientam piezvana persona, kas uzdodas par bankas darbinieku, un informē, ka viņa kontā esot konstatēts aizdomīgs darījums. Zvanītājs rada steidzamības sajūtu un lūdz nekavējoties nosaukt Smart-ID kodus vai internetbankas datus, lai it kā pasargātu kontā esošo naudu.


Kā atpazīt krāpnieciskus telefona zvanus?

  • Zvans no nepazīstama numura, bieži svešvalodā vai sliktā latviešu valodā.  
  • Krāpnieks uzdodas par bankas, policijas vai cita pakalpojuma sniedzēja pārstāvi.
  • Tiek radīta steidzamības sajūta (piemēram, “jūsu konts ir apdraudēts un tiks bloķēts”).
  • Tiek lūgts izpaust pieejas datus vai veikt darbības internetbankā.
  • Tiek lūgts instalēt attālinātās piekļuves programmu, lai it kā palīdzētu atrisināt problēmu.

Kāds ir krāpnieka mērķis?

  • Iegūt internetbankas vai Smart-ID piekļuves datus.
  • Izkrāpt naudu no tava konta.
  • Noformēt aizdevumu uz tava vārda.
  • Izmantot iegūto informāciju citās krāpnieciskās darbībās.

Kā sevi pasargāt?

  • Nekad neizpaud internetbankas piekļuves datus, Smart-ID PIN kodus vai kartes drošības datus.
  • Neievadi vai neapstiprini internetbankā darbības pēc nepazīstama zvanītāja norādījumiem.
  • Neinstalē attālinātās piekļuves programmas, ja to lūdz nepazīstams zvanītājs.
  • Pārtrauc sarunu un pats sazinies ar banku, izmantojot tās oficiālajā mājaslapā norādīto tālruņa numuru.

Rīkojies!

  • Ja esi izpaudis savus datus vai pārskaitījis naudu, nekavējoties sazinies ar savu banku un ziņo Valsts policijai.
  • Pasargā sevi un savus tuviniekus no krāpniekiem. Izmanto DNS ugunsmūri, kas palīdz bloķēt krāpnieciskas un ļaunprātīgas interneta vietnes. Lejupielādē DNS ugunsmūri jau šodien!

Noskaties izdevniecības "Rīgas viļņi" video un uzzini, kā telefonkrāpnieki manipulē ar cilvēku emocijām un iegūst viņu uzticību


Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kā neiekrist investīcju krāpnieka nagos?

Investīciju krāpšana

Situācijas piemērs!

Persona saņem telefona zvanu vai piedāvājumu sociālajos tīklos no tā sauktā “finanšu brokera”, kurš sola ātru un vieglu peļņu, ieguldot kriptoaktīvos, akcijās vai citos finanšu risinājumos.

Iegūstot personas uzticību, krāpnieks aicina ieguldīt arvien lielākas summas, apgalvojot, ka tā ir iespēja vēl vairāk nopelnīt. Vēlāk tiek pieprasīti papildu maksājumi, piemēram, “nodokļu apmaksa”, “komisijas maksa” vai “konta pārbaudes maksa”, lai it kā varētu izņemt nopelnīto naudu.

Kad šie maksājumi tiek veikti, izrādās, ka līdzekļi ir pārskaitīti krāpnieku kontrolētos kontos, bet solītā peļņa nav izmaksājama. Saziņa ar “finanšu brokeri” pēc tam tiek pārtraukta vai kļūst izvairīga.


Kā atpazīt ieguldījumu krāpšanu?
  • Sola ātru, vieglu vai garantētu peļņu.
  • Mudina pieņemt lēmumu nekavējoties.
  • Izmanto viltotus profilus, dokumentus vai investīciju platformas.
  • Uzrāda it kā lielu peļņu, kuru nav iespējams izņemt.
  • Lai izņemtu naudu, pieprasa papildu maksājumus.
  • Aicina instalēt nezināmas programmas vai piešķirt attālinātu piekļuvi ierīcei.

Kāds ir krāpnieka mērķis?

  • Izkrāpt tavu naudu.
  • Iegūt bankas kartes vai internetbankas piekļuves datus.
  • Iegūt Smart-ID vai citus autentifikācijas datus.
  • Iegūt piekļuvi tavai ierīcei vai personas informācijai.

Kā sevi pasargāt?

  • Neļauj sevi steidzināt.
  • Neinstalē svešinieku ieteiktas programmas.
  • Neizpaud internetbankas, Smart-ID vai kartes drošības datus.
  • Neaizņemies naudu, lai ieguldītu.

Rīkojies!

  • Pārbaudi, vai ieguldījumu pakalpojuma sniedzējs ir licencēts Latvijas Bankas vietnē.
  • Ja rodas aizdomas par krāpšanu, nekavējoties sazinieties ar savu banku un Valsts policiju.
  • Pasargā sevi un savus tuviniekus no krāpniekiem. Izmanto DNS ugunsmūri, kas palīdz bloķēt krāpnieciskas un ļaunprātīgas interneta vietnes. Lejupielādē DNS ugunsmūri jau šodien!

Noklausies audio stāstu!


Apskati cert.lv krāpšanas piemērus!

1. piemērs
Izlasi ziņu un pievērs uzmanību pazīmēm.
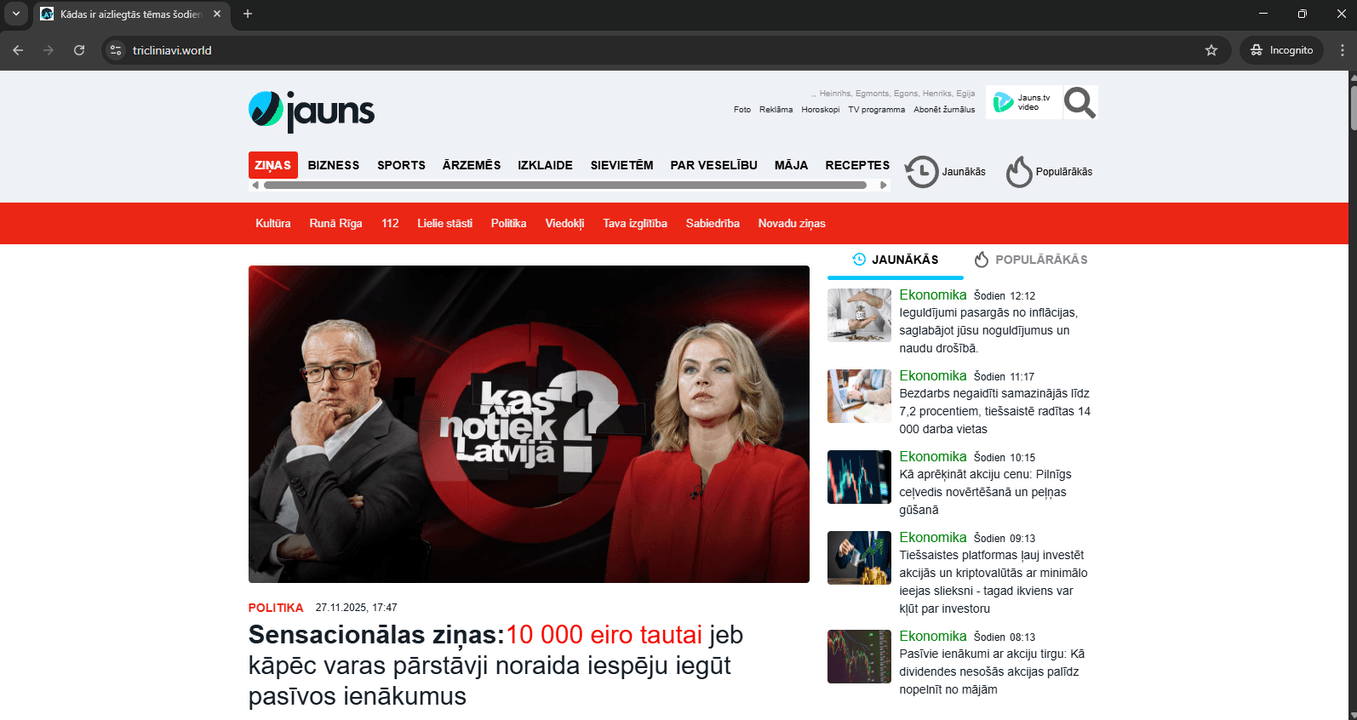
  • Sensacionāls virsraksts – “Sensacionālas ziņas”.
  • Solījums par viegliem ienākumiem rada iespaidu, ka naudu var nopelnīt bez lielas piepūles.
  • Pazīstamu cilvēku attēli tiek izmantoti, lai radītu uzticamību un iespaidu, ka viņi atbalsta piedāvājumu.
  • Raksts izskatās pēc ziņu portāla publikācijas, taču tas vēl nenozīmē, ka informācija vai piedāvājums ir īsts.

2. piemērs
Izlasi ziņu un pievērs uzmanību pazīmēm.
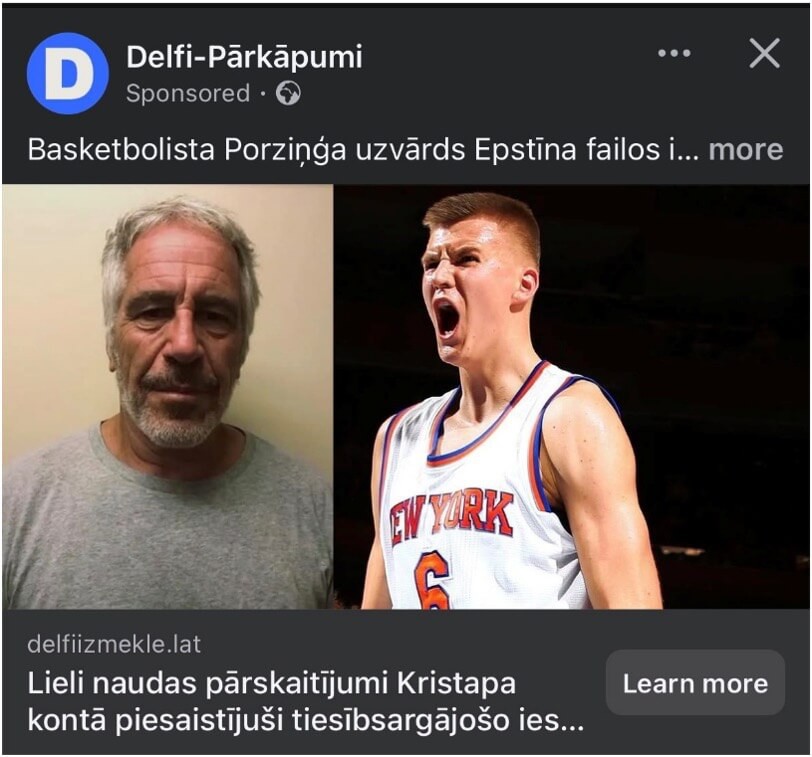
  • Sensacionāls virsraksts. Sola pārsteidzošu iespēju vai ātru peļņu.
  • Pazīstama cilvēka vārds vai attēls. Izmantots, lai radītu uzticību.
  • Solījums viegli nopelnīt. Tiek radīts iespaids, ka naudu var nopelnīt ātri un bez riska.
  • Steidzina rīkoties. Mudina ieguldīt vai reģistrēties nekavējoties.
  • Aizdomīga saite. Saite neaizved uz oficiālu finanšu iestādes vai medija vietni.


Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kā neiekrist romantiskā krāpnieka slazdā?

Romantiskā krāpšana


Situācijas piemērs!

Persona sociālajos tīklos vai iepazīšanās platformā, piemēram, Facebook vai Tinder, iepazīstas ar “iemīļotu cilvēku”, kurš ilgstoši sarakstās un rada uzticības sajūtu. Krāpnieks stāsta par savu dzīvi un it kā nopietnām problēmām, piemēram, ka nevar piekļūt savai naudai vai atrodas sarežģītā situācijā ārzemēs, piemēram, slimība, aizkavēti dokumenti vai citi steidzami izdevumi.

Pēc kāda laika viņš sāk lūgt naudu ceļa izdevumiem vai ārkārtas situācijām. Persona, ticot attiecībām, pārskaita naudu, taču tikšanās nekad nenotiek. Dažos gadījumos tiek izkrāptas arī privātas fotogrāfijas, kuras vēlāk var izmantot šantāžai.


Kāds ir krāpnieka mērķis?

  • Iegūt tavus bankas kartes datus.
  • Saņemt piekļuvi bankas kontam. Piemēram, internetbankas lietotāja numuru, Smart-ID PIN kodus, kartes numuru un PIN kodu.
  • Izkrāpt tavus naudas līdzekļus.
  • Izmantot iegūto informāciju ļaunprātīgiem mērķiem.

Kā sevi pasargāt?

  • Pārbaudi personas informāciju internetā, profila bildi (Google Reverse Image Search)
  • Neizpaud savus bankas datus, Smart-ID kodus vai kartes informāciju.
  • Nesūti privātas fotogrāfijas vai video, kas var tikt izmantoti šantāžai.
  • Neļaujies emocionālam spiedienam vai steidzināšanai.
  • Neļaujies ilūzijām par skaistu, bet nereālu kopdzīvi. 

Rīkojies!
  • Ja rodas aizdomas par krāpšanu, nekavējoties sazinieties ar savu banku un Valsts policiju.
  • Pasargā sevi un savus tuviniekus no krāpniekiem. Izmanto DNS ugunsmūri, kas palīdz bloķēt krāpnieciskas un ļaunprātīgas interneta vietnes. Lejupielādē DNS ugunsmūri jau šodien!

Noklausies audio stāstu!

Noklausies audio stāstu, kā risinās krāpnieka un upures saruna.


Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kā vieglas naudas tīkotāji kļūst par līdzdalībniekiem finanšu noziegumos?

Naudas mūļi

Situācijas piemērs!

Kārlis ir 19 gadus vecs students, kurš meklē iespēju nopelnīt papildu naudu. Sociālajos tīklos viņš pamana sludinājumu: “Viegli nopelnīt 100 eiro dienā! Darbs no mājām, bez pieredzes.”

Kārlis sazinās ar sludinājuma autoru. Viņam tiek piedāvāts “darbs”, kura ietvaros nepieciešams izmantot savu bankas kontu, lai saņemtu uzņēmuma klientu maksājumus un pēc tam tos pārskaitītu uz citu norādītu kontu. Par katru pārskaitījumu Kārlim tiek solīti 20 eiro.

Kārlim tas šķiet vienkāršs veids, kā nopelnīt naudu, un viņš nepievērš uzmanību tam, kāpēc uzņēmums nevar izmantot savu kontu. Viņš nosūta savus bankas rekvizītus un sāk saņemt naudu no dažādām personām. Pēc tam saņemto naudu viņš pārskaita uz citiem kontiem, atstājot sev solīto atlīdzību.

Pēc kāda laika banka konstatē aizdomīgus darījumus un kontā tiek konstatēta noziedzīgi iegūtu līdzekļu aprite. Kārļa konts tiek bloķēts, un viņu sāk iztaujāt policija.

Kārlis apgalvo, ka nezināja, ka nauda ir noziedzīgi iegūta, un domāja, ka viņš veic parastu darbu. Tomēr viņa konts tika izmantots, lai saņemtu un tālāk pārskaitītu noziedzīgi iegūtus līdzekļus. 


Noskaties Finanšu izlūkošanas dienesta video un uzzini, kā nekļūt par naudas mūli?

                                                                                                                                                   
Kas tā par naudu?

Tā ir noziedzīgi iegūta nauda, kas izkrāpta no citām Latvijā vai ārvalstīs dzīvojošām personām. Krāpnieku upuris var būt jebkurš tev pazīstams cilvēks.
Kas visbiežāk kļūst par naudas mūļiem?

Visbiežāk par naudas mūļiem kļūst cilvēki ar nepietiekamām zināšanām finanšu jautājumos:

  • jaunieši no 16 gadu vecuma, kuru darījumus bankas kontā nekontrolē vecāki;
  • sociāli maznodrošinātas personas, bezdarbnieki, finansiālās grūtībās nonākušas personas ar vājām zināšanām par drošību digitālā vidē;
  • ārvalstu studenti.

Kur krāpnieki meklē un uzrunā naudas mūļus?

  • Personiski (skolās, koledžās, augstskolās), nereti caur draugiem vai paziņām.
  • Ziņojumu lietotnēs, "izkrītošās" reklāmās, digitālajā vidē.
  • Sazinoties e-pastā.
  • Ievietojot darba sludinājumus, kuros sola vieglu peļņu cilvēkiem bez daba pieredzes un papildu zināšanām.
  • Sociālajos medijos, platformās.
          - Telegram
          - Tik Tok
          - WhatsApp
          - Messenger
          - Viber


Noskaties Finanšu izlūkošanas dienesta video un uzzini, kā pamanīt krāpšanu digitālajā vidē?

                                                                                                                         
Kā notiek vervēšana? Vervēšanas pazīmes.

  • Krāpnieks uzrunā upuri sociālajos tīklos un cenšas sadraudzēties: runā par kopējiem hobijiem un interesēm, iegūst jaunieša uzticību un piedāvā ātri nopelnīt.
  • Bieži vervētāji ir citi jaunieši – skolas biedri, draugi, kas uzņēmušies līdera lomu un piedāvā labi nopelnīt, tikai padaloties ar saviem bankas datiem. Parasti apgalvo, ka vairāki jaunieši jau izmanto šādu iespēju un labi nopelna. 

Kāda ir tava atbildība?

Iesaistoties šajā noziegumā, atbildību uzņemies tu pats, jo likumu nezināšana neatbrīvo no atbildības!

Naudas mūļi tiek saukti pie kriminālatbildības!


Atkarībā no nozieguma smaguma Krimināllikumā par šo noziegumu ir paredzēti šādi sodi:

  • cietumsods - brīvības atņemšana uz laiku līdz 12 gadiem;
  • naudas sods;
  • piespiedu darbs (sabiedriskais darbs);
  • mantas konfiskācija ar probācijas uzraudzību līdz 3 gadiem.
Pie kriminālatbildības var tikt sauktas personas no 14 gadu vecuma.
Uzzini, kādi sodi bijuši piemēroti līdz šim?

Ar piemērotiem sodiem vari iepazīties Latvijas tiesu portālā.
Kā sevi pasargāt?

Neuzticies aicinājumam viegli nopelnīt! Nekad neļauj izmantot savu kontu citiem!

Neklusē! Pārrunā saņemto vieglas naudas pelnīšanas piedāvājumu ar saviem tuviniekiem.

Ziņo! Ja tev piedāvā viegli un ātri nopelnīt, ziņo par to Valsts policijai!

Vietnē Valsts policija.

Vietnē Drošs internets.
Kā būšana par naudas mūli var ietekmēt tavu nākotni?

  • Vairāki gadi cietumā. Padomā, vai vēlies pavadīt cietumā vairākus gadus, kamēr tavi draugi un vienaudži turpina dzīvi brīvībā.
  • Liegta iespēja strādāt. Būšana par "naudas mūli" liegs tev iespēju nākotnē strādāt vairākās nozarēs un profesijās. Piemēram, likums prasa veikt detalizētu darbinieka vēstures pārbaudi pirms darba attiecību uzsākšanas nozarēs. Ja pārbaudē tiek atklāts ieraksts par sodāmību, tev būs liegta iespēja strādāt jebkurā profesijā aviācija, banku un apdrošināšanas jomā, kā arī ieņemt policista, advokāta, prokurora  vai tiesneša amatu. 
  • Apgrūtinātas darba un studiju iespējas ārzemēs.
  • Slēgti bankas norēķinu konti un liegta pieeja bankas pakalpojumiem šodien un nākotnē.
  • Tavi dati var tikt izmantoti arī citiem noziedzīgiem mērķiem. Daloties ar saviem bankas datiem - konta numuru, kartes datiem, internetbankas lietotāja datiem un parolēm -, tu uzņemies risku, ka tavi dati var tikt izmantoti arī citām krāpnieciskām darbībām, piemēram, ātro kredītu saņemšanai, vai kāda uzņēmuma dibināšanai, caur kuru tiek veiktas noziedzīgas darbības.

Noskaties Finanšu izlūkošanas dienesta video un uzzini, kā nesabojāt savu nākotni?

 
Kādas var būt citas sekas?

  • Ja esi iesaistīts krāpnieciskā grupējuma darbībā, tev nebūs viegli pārtraukt savu darbību kā naudas mūlim. Šo procesu tu nevarēsi kontrolēt.
  • Krāpnieciskais grupējums var tevi šantažēt ar informāciju par tavām darbībām.
  • Tevi pārņems bailes par izdarīto noziegumu un tā sekām.
  • Pret tevi var tikt vērsta fiziska vardarbība no krāpnieciskā grupējuma, lai panāktu sadarbības turpināšanu.
  • Neesi naudas mūlis! 

  • Esi gudrāks par krāpnieku!


Vairāk vērtīgas informācijas tu var atrast Finanšu izlūkošanas dienesta vietnē.

Noskaties LTV raidījumu "Slazds" un uzzini, kāda ir atbildība, kļūstot par naudas mūli?

                                                                                                                                                                                                                                                         
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Par tēmu

Krāpšanas veidi

Naudas mūļi

Kā vieglas naudas tīkotāji kļūst par līdzdalībniekiem finanšu noziegumos?

Romantiskā krāpšana

Kā neiekrist romantiskā krāpnieka slazdā?


Investīciju krāpšana

Kā neiekrist investīciju krāpnieka nagos?

Rēķinu krāpšana

Kam pievērst uzmanību, lai neapmaksātu viltus saņemtu rēķinu?


Krāpnieciski telefona zvani (vishing)

Kā atpazīt, kad tev zvana krāpnieks?

Viltus SMS un ziņojumi (smishing)

Kas liecina par īsziņām no krāpniekiem?


Pikšķerēšana (phishing)

Kā krāpnieki iegūst tavus datus?

QR kodi, kvikšķerēšana (quishing)

Kā neiekrist krāpnieku lamatās, skenējot QR kodu?


Loteriju krāpšana

Vai iespējams vinnēt loterijā, kurā neesi piedalījies?

Kredītu krāpšana

Kā nekļūt par kredītu krāpšanas upuri?


Mākslīgais intelekts krāpnieku rokās

Kā krāpnieki izmanto mākslīgo intelektu?


Pārbaudi savas zināšanas kiberdrošībā!

Vai zini, kā atpazīt pikšķerēšanas e-pastu? Cik bieži vajadzētu atjaunināt programmatūru? Kā izveidot drošu paroli?
CERT.LV  tiešsaistes platformā kibertests.lv vari ātri un ērti novērtētu savas pamatzināšanas kiberdrošībā. Platformā pieejami specializēti testi izglītības nozarē strādājošajiem, kā arī universāls kiberhigiēnas tests.

Universāls kiberhigiēnas tests par kiberdrošības pamatiem palīdzēs tev novērtēt savas zināšanas un uzzināt, vai esi gatavs stāties pretī digitālajiem draudiem. Aizpildi testu un noskaidro, cik stiprs ir tavs digitālās drošības pamats un vai to ir iespējams uzlabot.


Materiāli vieglajā valodā 

Par naudas mūļiem (vieglajā valodā)

Uzmanies no piedāvājumiem nopelnīt naudu par vienkāršu darbiņu!

Par krāpšanas veidiem (vieglajā valodā)

Kā pasargāt savu naudu no krāpniekiem?

tēmas
  1. Mana ekonomika

Kā lietot Smart-ID?

Smart-ID (vieglajā valodā)

Smart-ID ir drošs un ērts atpazīšanas rīks internetā.
Smart-ID ikdienā lieto vairāk nekā puse Latvijas iedzīvotāju.

Kas ir Smart-ID?

Smart-ID ir bezmaksas mobilās ierīces programma.
Tā ļauj attālināti tev pierādīt,
ka tieši tu konkrētā brīdī darbojies internetā.
Smart-ID var būt tavā mobilajā telefonā vai planšetē.

Ar Smart-ID tu vari:
  • apstiprināt maksājumu internetā; 
  • parakstīt dokumentus; 
  • pieteikties e-pakalpojumiem, piemēram, 
  • pierakstīties rindā uz jaunu pasi Pilsonības un migrācijas lietu pārvaldē.

Smart-ID lietot ir vienkārši, droši un ātri.

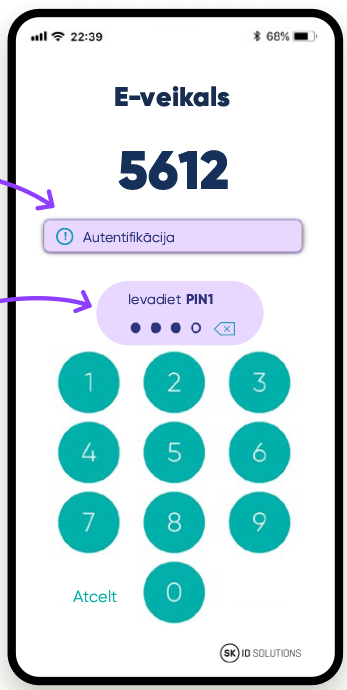
Smart-ID strādā pēc dubultas drošības principa:
  1. Vispirms tu pierādi sevi kā konkrētā mobilā telefona vai planšetes lietotājs. 
  2. Pēc tam tu savas darbības internetā apstiprini ar PIN kodu.

Ar ko PIN1 atšķiras no PIN2?  

""


PIN 1

Ar PIN1 tu pierādi, ka tieši tu konkrētā brīdī esi internetā.
PIN1 kodā ir vismaz 4 cipari.
PIN1 ir tava pazīšanās zīme internetā līdzīgi kā pase.


""


PIN 2

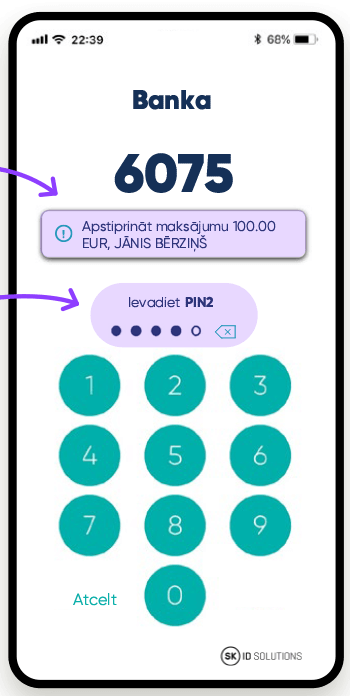
Ar PIN2 tu apstiprini darījumu. Piemēram, naudas pārskaitījumu
PIN2 kodā ir vismaz 5 cipari.
Pēc PIN2 ievadīšanas darījumu atcelt vairs nevar!


Svarīga informācija par pirkumiem ar karti internetā

Interneta veikalos dažreiz pirkumu tu apstiprini tikai ar PIN2.


Vienmēr pārbaudi! 


Vai tiešām tu sāki šo darījumu?

Dažreiz esam ļoti aizņemti.
Tad mēs paliekam neuzmanīgi.
Tomēr naudas lietās vienmēr jāuzmanās!
Vienmēr pārbaudi,
vai tiešām tu pats sāki šo darījumu?

Vai informācija par pakalpojumu sniedzēju ir pareiza?

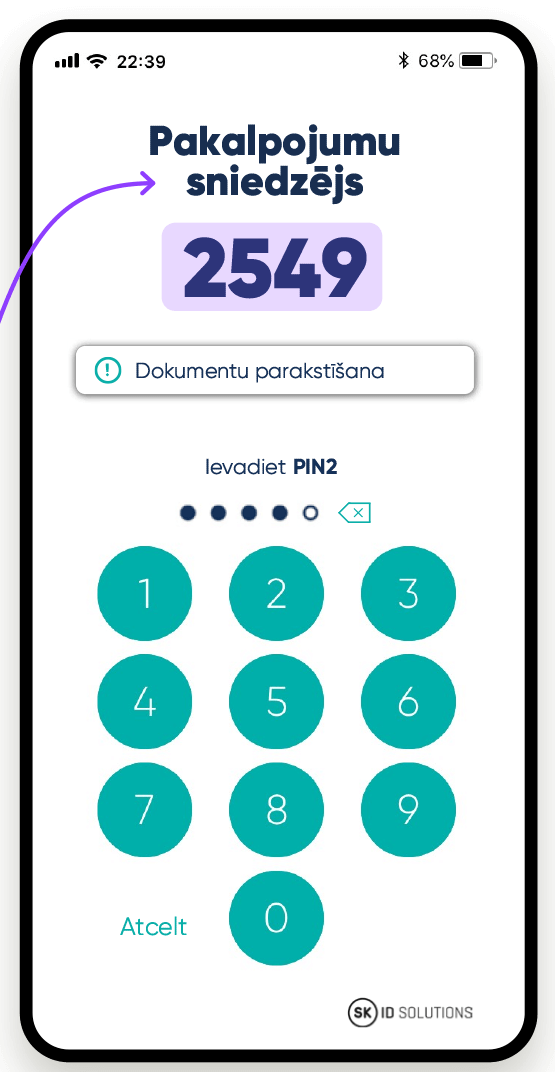
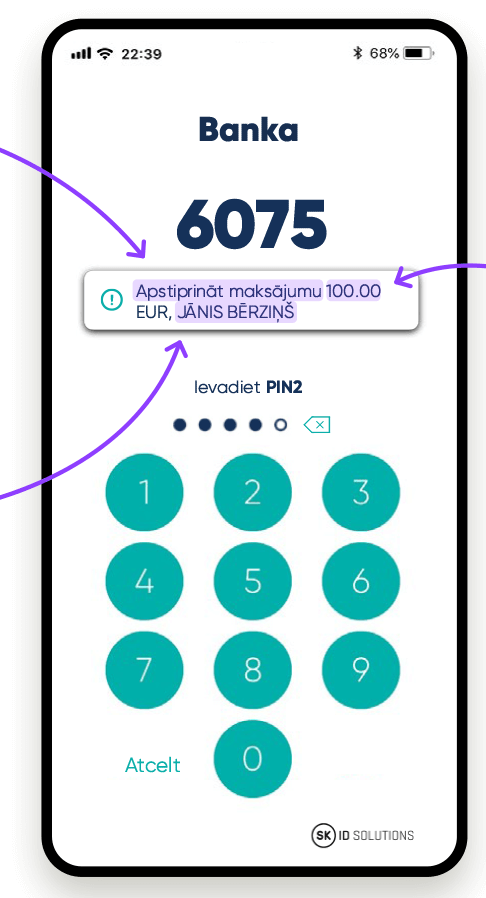
Informāciju par pakalpojumu sniedzēju var redzēt ekrāna augšējā daļā.
Vai nosaukums pakalpojumu sniedzēja mājas lapā sakrīt ar nosaukumu,
ko redzi ekrānā?
Turpini darījumu tikai tad,
kad esi drošs par to. 


Svarīga informācija par valsts iestāžu e-pakalpojumiem

Ļoti bieži valsts iestāžu e-pakalpojumos parādās citas iestādes nosaukums. 

Parasti tā ir Valsts reģionālās attīstības aģentūra.

Neuztraucies! 

Šī aģentūra tiešām nodrošina valsts iestāžu e-pakalpojumus.


Maksājuma veidu
Lasi uz savu mobilo telefonu vai planšeti
atsūtīto informāciju par darījumu.
Vai tu pieslēdzies internetbankai?
Vai tu apstiprini maksājumu?
Vai tu paraksti dokumentu ar elektronisko parakstu?

Naudas saņēmēja vārdu un uzvārdu

Lasi uz savu mobilo telefonu vai planšeti
atsūtīto informāciju par naudas saņēmēju.
Vai tu tiešām pārskaiti naudu šim cilvēkam?

Ja informācija nesakrīt, atcel maksājumu. 


Vai maksājuma summa ir pareiza?

Lasi uz savu mobilo telefonu vai planšeti
atsūtīto informāciju par maksājumu.
Cik lielu maksājuma summu tu apstiprini?
Vai summa ekrānā ir pareiza?


Vai darījums ir veiksmīgs? 

Vai beigās tu saņem ziņu par notikušu darījumu?
Parasti tā ir ziņa interneta mājas lapā.
Piemēram, ka e-veikals saņēma tavu maksājumu.

Dažreiz darījums nenotiek uzreiz.
Reizēm tam vajag vairāk laika.
Dažreiz darījums tomēr nenotiek,
piemēram, vāja interneta dēļ.
Gribi būt drošs par savu naudu? 

Ievēro šos 5 padomus!


1. Neapstiprini darījumus bez apdomāšanās

Tev mobilajā telefonā atnāk ziņa apstiprināt darījumu ar Smart-ID.
Vai tu pats uzsāki šo darījumu?
Tad viss ir kārtībā!
Ievadi savu PIN kodu.

Tu neatceries nekādu darījumu?
Tātad kāds mēģina izkrāpt tavu naudu vai personas datus.

Tev gadījās kļūdīties?
Tu apstiprināji nepareizu darījumu?
Tad ātri zvani uz savu banku un policiju!

2. Nevienam nesaki un neraksti Smart-ID PIN kodus!

Sargā no citiem savus PIN kodus!
Nesaki tos pat savai ģimenei un draugiem!
Iemācies savus PIN kodus no galvas!
Tā ir ļoti svarīga informācija!
Kodus zini tikai tu.
Citi cilvēki nevarēs tev atgādināt aizmirstu kodu.

Tavu Smart-ID PIN kodu dabūjis kāds svešs cilvēks?
Tad tev jālūdz bankai jauns Smart-ID un PIN kods.

3. Neļauj citiem cilvēkiem lietot savu mobilo telefonu!

Papildu drošībai bloķē sava telefona ekrānu!
Tad visa informācija tavā mobilajā telefonā būs drošībā.

4. Regulāri atjauno mobilā telefona aplikācijas!

Izmanto aplikācijas jaunāko versiju!
Vecas aplikāciju versijas nav drošas.

Informācija par jaunāko versiju pienāk
uz tavu mobilo telefonu vai planšeti.

Vari atjaunot aplikāciju pats vai lūgt palīdzību cilvēkam,
kam uzticies.

5. Ej tikai drošās interneta mājas lapās!

Pārbaudi pakalpojuma sniedzēju!
Viltus mājas lapās var būt:
  • pareizrakstības kļūdas, 
  • neprecīza informācija par uzņēmumu, 
  • mainīts nosaukums mājas lapas interneta adresē.
Droši ir pirkumi mājas lapās, kuru adreses sākas ar https.

Buklets - Smart-ID ceļvedis
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Svarīgākās lietas, lai pasargātu sevi digitālajā vidē

Digitālā drošība (vieglajā valodā)

Digitālā drošība

Interneta lietošanai jābūt drošai.
Tas nozīmē:
  • cik droša ir tava ierīce,
Piemēram, mobilais telefons, dators, planšete.
  • kādu interneta pieslēgumu tu lieto; 
  • kādas datorprogrammas un telefona aplikācijas tu lieto; 
  • cik drošas ir tavas paroles; 
  • cik droši ir tavi interneta lietošanas paradumi.
Piemēram, iepērkoties internetā.

Drošs bezvadu internets 
To sauc arī par Wi-Fi.

Drošu bezvadu internetu sargā parole.
Šo internetu lieto tikai cilvēki,
kuri zina paroli.
Vairāk par drošu bezvadu internetu ārpus mājām uzzināsi mājaslapā cert.lv.

Droša parole!

Drošā parolē ir vismaz 8 dažādas rakstu zīmes. 

Tie ir: 

  • cipari; 
  • lielie burti; 
  • mazie burti; 
  • simboli. 
Piemēram, zvaigznīte * u.c. 

Drošības eksperti iesaka izvairīties lietot paroles,
ko viegli uzminēt.

Piemēram, tu izmanto parolē:
  • sev nozīmīgus datumus; 
  • sev tuvu cilvēku vai mājdzīvnieku vārdus; 
  • telefona numurus; 
  • apdzīvotu vietu nosaukumus; 
  • populārus uzņēmumu nosaukumus.
Piemēram, Samsung.

Šādas paroles nav drošas.
Viegli uzminēt arī tādas paroles kā 123456, qwerty, Parole u. c.
Mājaslapā cert.lv tu vari atrast sliktu paroļu piemērus.


Drošu paroli veido kā vārdu vai frāzi.
Dažus burtus šajā vārdā vai frāzē tu vari aizstāt ar kādu simbolu.
Piemēram, Tumšizils vietā par paroli izvēlēties T&m3izil@

Paroles atcerēties ir grūti.
Tāpēc labs palīgs ir īpaši paroļu pārvaldnieki.
Tās ir programmas datorā,
kas ļauj droši saglabāt tavas paroles un lietotāja vārdus.

Noskaties cert.lv video un uzzini, kāda ir droša parole?


Kā pārbaudīt interneta veikala drošumu? 

1. Apskaties interneta veikala mājas lapas adresi!
  • Droša mājas lapas adrese sākas ar https:// 
  • Nedroša mājas lapas adrese sākas ar http://
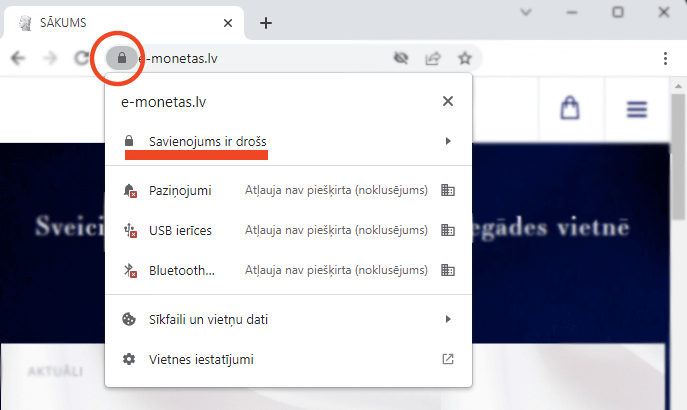
2. Droša interneta veikala mājas lapā tu redzēsi atslēgas ikonu.
Uzklikšķini uz tās!
Tu redzēsi mājas lapas drošības informāciju.

3. Drošā interneta veikalā izmanto starptautiskās drošības sistēmas.
Piemēram:
  • Verified by VISA; 
  • MasterCard SecureCode.

4. Droša interneta veikala mājaslapā ir šāda informācija: 
  • uzņēmuma nosaukums, reģistrācijas numurs, adrese, telefons, e-pasts; 
  • kā pirkt un maksāt šajā veikalā; 
  • kā tev piegādās nopirkto preci; 
  • kā tu vari atdot preci atpakaļ un saņemt samaksāto naudu; 
  • kā veikals glabā tavu privāto informāciju.

Droši finanšu pakalpojumi internetā

Kādreiz tavs galvenais dokuments bija pase.
Tagad internetā pases vietā ir e-identifikācija.
E-identifikācija ļauj pierādīt,
ka tieši tu lieto internetu, ieej internetbankā vai kaut ko pērc interneta veikalā.
Droši jūties tu pats.
Droši jūtas arī pakalpojuma sniedzējs.

E-identifikācijas veidi ir dažādi:
1. PIN kods ir noteikta ciparu kombinācija.
To izmanto,
lai regulāri piekļūtu kādai sistēmai.
Piemēram, bankas kartes PIN kods ļauj tev pierādīt sevi kā kartes īpašnieku veikalā vai
bankomātā.

2. Drošības kods ir 3 vai 4 ciparu kombinācija tavas bankas kartes otrajā pusē.
Šis drošības kods ļauj tev apstiprināt maksājumus ar karti.


3. Internetbankas lietotāja numurs vai internetbankas piekļuves kods ir ciparu kombinācija,
kuru tev piešķir tava banka.
Internetbankas lietotāja numurs ļauj tev pieslēgties savai internetbankai.

4. Smart-ID ir bezmaksas mobilās ierīces programma.
Tā ļauj attālināti tev pierādīt,
ka tieši tu konkrētā brīdī darbojies internetā.
Smart-ID var būt tavā mobilajā telefonā vai planšetē.

5. Mobile-SCAN ir bezmaksas autorizācijas ierīce,
iestrādāta Citadeles bankas mobilajā lietotnē.
Tā ļauj attālināti tev pierādīt,
ka tieši tu konkrētā brīdī darbojies internetā.

6. Verifikācijas kods ir vairāku ciparu kombinācija.
To izveido tava Smart-ID mobilā ierīce.
Kā darbojas Smart-ID? 
Smart-ID ļauj tev droši pieslēgties informācijas un pakalpojumu saņemšanai internetā.
Piemēram, internetbankai, Latvija.gov.lv, e-veseliba.lv, Valsts ieņēmumu dienesta
EDS (elektroniskās deklarēšanas sistēmai) un citām.

Ja tev ir izvēle starp Smart-ID un citu pieslēgšanās metodi,
vienmēr izvēlies Smart-ID.


Smart-ID izmantošanai tev vajag 2 kodus.
Tie ir PIN 1 un PIN 2:
  • PIN 1 ļauj pierādīt tevi kā interneta lietotāju;
  • PIN 2 ir kods darījuma apstiprināšanai.  
Abi PIN kodi ir slepeni.
Tu nevienam šos kodus nesaki.
Tad neviens svešs nevarēs pieslēgties e-pakalpojumiem tavā vārdā
un samaksāt ar tavu naudu.

Atceries!

1. Ievadi PIN kodu tikai tad,
kad esi drošs par darījumu ar Smart-ID.

2. Pārbaudi,
vai Smart-ID verifikācijas kods atbilst e-pakalpojuma redzamajam kodam.

3. Pārbaudi,
vai Smart-ID ierīcē naudas summa atbilst tavam plānotajam darījumam.

4. Ja tavā mobilajā ierīcē parādās nezināms pieprasījums ievadīt PIN kodu,
nedari to!


Ieteikumi drošām darbībām internetā 


Sargā savus datus!
Tikai tad tava nauda būs drošībā.

Nevienam nesaki:
  • internetbankas lietotāja numuru;
  • kartes PIN kodu;
  • kartes drošības kodu;
  • paroles;
  • Smart-ID kodus;
  • personas kodu.
Nav droši:
  • glabāt paroles un kodus savā piezīmju blociņā vai plānotājā;
  • rakstīt kartes PIN kodu uz bankas kartes;
  • ielikt makā zīmīti ar kartes PIN kodu;
  • fotografēt drošības kodus, paroles un glabāt tos mobilajā telefonā;
  • sūtīt savus datus e-pastā.  

Neuzticies viltus ziņām!
Banka, policija, tiesas, pasts, slimnīcas un veselības centri
nekad tev nezvanīs vai nerakstīs, lai jautātu tavu:
  • internetbankas lietotāja numuru;
  • kartes numuru un kartes PIN kodu;
  • konta numuru;
  • Smart-ID piekļuves kodus.

Finanšu pakalpojumu saņemšanai izmanto drošu paroli! 
Nelieto vienu un to pašu paroli dažādiem mērķiem.
Piemēram, e-pastam, Facebook, Instagram u. c.

Izmanto banku piedāvātos drošības risinājumus!
Piemēram, banka tev piedāvā samazināt limitus maksājumiem vai
skaidrās naudas izņemšanai.
Tu vari sadalīt savu naudu bankā vairākos kontos.
Lielāko daļu naudas drošāk glabāt tādā bankas kontā,
kura lietošanai tev nav bankas kartes.

1. Vienmēr zvani un jautā savai bankai,
ja tev ir aizdomas par tavu datu nonākšanu pie krāpniekiem.  

2. Nelieto interneta pakalpojumus svešās ierīcēs un publiskās vietās.
Datorā programma var saglabāt tavus datus.

3. Drošus internetbankas pakalpojumus var veikt banku filiālēs.
Izvairies lietot internetbanku ārpus mājām!

4. Apstiprini ar drošības kodiem tikai tādus darījumus,
kurus veic tu pats!

5. Neļauj nevienam attālināti pieslēgties tavam datoram, planšetei vai
mobilajam telefonam!

6. Vienmēr bloķē datora, planšetes un mobilā telefona ekrānu.

Padomus par digitālo drošību lietošanu var atrast internetā:

Krāpniecība ir cilvēku mānīšana.
Krāpnieki ar viltību un meliem mēģina dabūt tavu naudu vai īpašumu.
Krāpniecība ir noziegums.

Sargā savus datus!

Tad arī tava nauda būs drošībā!


Banka, policija, tiesas, pasts, slimnīcas un veselības centri
nekad tev nezvanīs vai nerakstīs un nejautās īsziņā vai e-pastā:

bankas karšu datus:
  • kartes paroli;
  • drošības kodu. Piemēram, CVC/CVV/CVC2;
  • kartes numuru.
internetbankas un bankas pieejas datus:
  • internetbankas lietotāja numuru;
  • Smart-ID PIN 1 vai PIN 2 kodu;
  • konta numuru;
  • kodu no īsziņas.
tavus personas datus:
  • personas kodu;
  • pases vai eID kartes numuru.
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
Kā lietot Smart-ID?

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Svarīgas nianses, lai veiktu drošus maksājumus

Smart-ID lietošanas ceļvedis

Kas ir Smart-ID?

Smart-ID ir vienkāršs, drošs un ātrs veids, kā identificēt sevi tiešsaistē, reģistrēties e-pakalpojumu saņemšanai un parakstīt dokumentus. Smart-ID darbojas saskaņā ar dubultās atpazīšanas principu: lietotājs tiek atpazīts pēc viedierīces (piemēram, mobilā tālruņa, kas lietotājam pieder) un PIN kodiem.
 

Ar ko PIN1 atšķiras no PIN2? 


PIN1 kods

  • PIN1 izmanto, lai noteiktu personas identitāti: (piemēram, piekļūstot e-pakalpojumam, pierādi, ka tu esi tu).

  • PIN1 kods sastāv no vismaz četriem cipariem. 

  • PIN1 jāievada, lai sistēma tevi atpazītu.


PIN2 kods

  • PIN2 izmanto, lai apstiprinātu darījumu (piemēram, naudas pārskaitījumu) vai lietotu elektronisko parakstu. 

  • PIN2 kods sastāv no vismaz pieciem cipariem. 

  • Pēc PIN2 ievadīšanas transakcija jeb darījums kļūst neatgriezenisks!

Ņem vērā!

Veicot darījumus vai pirkumus ar bankas karti e-veikalos, dažreiz būs jāievada tikai PIN2!


Lietojot Smart-ID, atceries pārbaudīt: 

Vai tiešām esi uzsācis šo darījumu?

Ikdienas steigā nereti veicam darbības automātiski, tomēr jautājumos, kas skar naudu, noteikti jāpārliecinās, ka šo darījumu tiešām esi uzsācis pats.

Pakalpojuma sniedzēja nosaukumu vai naudas saņēmēja vārdu un uzvārdu

Pārliecinies, vai pakalpojumu sniedzēja nosaukums, kura vietnē mēģini autentificēties vai saņemt pakalpojumus, sakrīt ar to, ko redzi lietotnē. Tas pats attiecas uz gadījumiem, kad vēlies pārskaitīt naudu kādam cilvēkam. Ja informācija nesakrīt, atcel darījumu.  


Ņem vērā!

Pieslēdzoties tādiem valsts iestāžu e-pakalpojumiem kā VID EDS, Latvija.gov.lv u. c. (izmantojot Vienoto pieteikšanās moduli), pakalpojuma sniedzēja nosaukums būs atšķirīgs. Šādos gadījumos pie transakcijas nosaukuma tiks norādīts “Valsts reģionālās attīstības aģentūra”.


Maksājumu jeb darījuma veidu

Nesteidzies un apskaties, kādu darbību veiksi: vai tā ir pieslēgšanās internetbankai, maksājuma apstiprināšana vai dokumenta parakstīšana ar elektronisko parakstu.


Maksājuma jeb darījuma summu 

Tu taču nevēlētos 10 eiro vietā nejauši pārskatīt trešai personai 100 vai 1000 eiro, vai ne? Arī šajā solī, apstiprinot darījumu ar PIN2, pievērs papildu uzmanību tam, cik liela ir darījuma summa.


Vai maksājums jeb darījums ir veiksmīgi pabeigts

Ja esi visu pārbaudījis, veicot visus iepriekš uzskaitītos soļus, noslēgumā pārliecinies, ka viss ir kārtībā un ka pakalpojumu sniedzējs ir saņēmis apstiprinājumu. Visbiežāk tas tiek attēlots pakalpojuma sniedzēja vietnē.

Dažreiz e-pakalpojumu sniedzēji papildu drošībai ievieš arī t. s. “trīs kodu risinājumu”. Tas paredz, ka viedierīcē parādīsies papildu apstiprinājuma logs, kurā no trim kodiem vajadzēs izvēlēties pareizo jeb to, kas parādīts pakalpojuma sniedzēja vietnē


Pieci "NE...", lai parūpētos par savu datu un naudas drošību

Neapstiprini darījumus automātiski!

Ja pats neesi uzsācis darījumu, bet tālrunī saņēmi pieprasījumu ievadīt PIN kodu, nedari to! Visticamāk, kāds krāpnieks mēģina ar taviem datiem piekļūt kādam pakalpojumam.

Neizpaud Smart-ID PIN kodus!

Savus personīgos PIN kodus turi slepenībā. Nenodod tos citiem cilvēkiem, pat ģimenes locekļiem. Iegaumē savus PIN kodus, jo tie netiek glabāti un tos nevar “atgādināt”, ja būsi aizmirsis.

Neatstāj savu viedtālruni bez uzraudzības!

Papildu drošībai izmanto viedtālruņa ekrāna bloķēšanas iespēju, kas ir pieejama visos viedtālruņos.

Neaizmirsti regulāri atjaunināt lietotni!

Izmanto aplikācijas jaunāko versiju, lai pasargātu sevi no drošības apdraudējumiem. Regulāri to atjauno, izmantojot automātiskos atjauninājumus.

Neuzticies visām vietnēm!

Velti nedaudz laika, lai pārliecinātos, ka pakalpojuma sniedzējs ir īsts. Tieši tik šķietami nenozīmīgas nianses kā pareizrakstības kļūdas, neprecīza uzņēmuma informācija, rekvizīti, domēna nosaukums. Apmaksā pirkumus tikai tādās vietnēs, kur domēns sākas ar HTTPS.

Ja tomēr esi apstiprinājis kodu un veicis darījumu, kad to nevēlējies, steidzami sazinies ar banku un/vai policiju. Savukārt ja rodas aizdomas, ka vēl kāds zina tavus Smart-ID PIN kodus, tev ir jāizdzēš savs Smart-ID konts un jāizveido jauns ar citiem PIN kodiem.


Smart-ID ceļvedis
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
Izdrukāt