tēmas
  1. Mana ekonomika

Kā finansiāli nodrošināties pret dažādām negaidītām situācijām?

Apdrošināšanas veidi

Ir dažādi dzīvības apdrošināšanas veidi ar dažādiem mērķiem un apdrošināšanas risku segumiem.

Apdrošinoties mēs pasargājam sevi un savus tuviniekus no zaudējumiem, kas var rasties dažādās dzīves situācijās.

Dzīvības apdrošināšana bez uzkrājuma — personas dzīvības apdrošināšana. Aizsardzība uz noteiktu laiku. Polise darbojas tikai līdz līgumā norādītajam termiņam. 


Izmaksa nelaimes brīdī:
  • Ja līguma laikā gūsti nopietnu traumu, atlīdzību saņem tu pats.
  • Ja iestājas nāve, izmaksu saņem tavs izvēlētais labuma guvējs – persona, kuru esi norādījis pieteikumā.
Saņemto atlīdzību drīkst izmantot pēc saviem ieskatiem:
  • kredīta atdošanai, 
  • ģimenes ikdienas izdevumiem, 
  • bērnu izglītībai u. c.
Visa polises maksa tiek novirzīta tikai riska segšanai. Līguma beigās nauda netiek atmaksāta.

Noslēdzot līgumu, labuma guvējs ir līgumā norādītā persona, kura saņems atlīdzību apdrošinātās personas nāves gadījumā.

Līgumā iespējams norādīt vienu vai vairākus labuma guvējus 
Apdrošināšanas prēmija ir atkarīga no vecuma un veselības stāvokļa. Jo jaunāks esi, slēdzot polisi, un jo labāka ir tava veselība, jo zemāka var būt ikmēneša maksa.

Ceļa karte: Dzīvības apdrošināšana bez uzkrājuma

Kredītņēmēja dzīvības apdrošināšana (kredītsaistību apdrošināšana ) — personas dzīvības apdrošināšana laikā, kamēr pastāv kredītsaistības. Tā palīdz nodrošināt finansiālu aizsardzību tuviniekiem kredītņēmēja nāves gadījumā.


Apdrošināšanas prēmijas apmērs ir atkarīgs no kredītsaistību atlikuma, ikmēneša maksājuma un kredītņēmēja vecuma. Prēmija parasti palielinās, palielinoties vecumam, bet samazinās, samazinoties kredīta atlikumam.

Apdrošināšanas līgumu slēdz uz laiku līdz kredīta pilnīgai atmaksai, un apdrošinājuma summa atbilst kredītsaistību apmēram.

Kredītņēmēja dzīvības apdrošināšana ir brīvprātīga. Līgumā labuma guvējs ir aizdevējs, kurš kredītņēmēja nāves gadījumā saņem atlīdzību atlikušās kredītsaistību summas apmērā.

Esi atbildīgs par savām kredīta saistībām! 
Apdrošinoties mēs pasargājam sevi un savus tuviniekus no zaudējumiem, kas var rasties dažādās dzīves situācijās.

Dzīvības apdrošināšana ar uzkrājumu - kas noslēgta uz noteiktu laika periodu, ļauj vienlaikus apdrošināt dzīvību un veidot uzkrājumu noteiktam mērķim.


Apsverot iespēju noslēgt šādu apdrošināšanas līgumu, pievērs uzmanību: 
  • par kādu summu tiek apdrošināta tava dzīvība; 
  • kāda varētu būt vēlamā uzkrājuma summa līguma darbības termiņa beigās. 
Tu vari veikt regulārus vai neregulārus maksājumus un arī papildu iemaksas. Iemaksātā nauda tiek ieguldīta finanšu tirgos, lai palielinātu uzkrājumu.

Līguma beigās tu saņem uzkrāto summu. Tās apmērs ir atkarīgs no iemaksu lieluma, izvēlētās ieguldījumu stratēģijas, uzkrājuma veidošanas ilguma un citiem faktoriem.

Pirms līguma noslēgšanas izvērtē:
  • kāda ir dzīvības apdrošināšanas summa;
  • cik lielu uzkrājumu vēlies izveidot līguma beigās.

Atgūsti līdz 25,5 % iedzīvotāju ienākuma nodokļa (IIN) atmaksu no savām veiktajām iemaksām - aprēķini summu ar IIN atmaksas kalkulatoru! 


Uzkrājošās dzīvības apdrošināšanas piemērs saskaņā ar Latvijas Apdrošinātāju asociācijas informāciju!

Klients noslēdza tirgum piesaistītās dzīvības apdrošināšanas līgumu “Privātais portfelis”, izvēloties vienu no piecām piedāvātajām ieguldījumu stratēģijām. Līguma ietvaros klients veica regulāras iemaksas 70 eiro apmērā mēnesī. Papildus uzkrājuma veidošanai klienta dzīvība tika apdrošināta, nosakot apdrošinājuma summu 2 % apmērā no uzkrājuma vērtības.

Piektajā apdrošināšanas perioda gadā iestājās klienta nāves gadījums. Līgumā norādītais labuma guvējs pieteica apdrošināšanas atlīdzības izmaksu. Apdrošinātājs labuma guvējam izmaksāja: 

 - 3976 eiro – uzkrājuma vērtību klienta nāves brīdī;
 - 79 eiro – apdrošinājuma summu jeb 2 % no uzkrājuma vērtības.

Kopējā izmaksātā apdrošināšanas atlīdzība labuma guvējam bija 4055 eiro.

Ceļa karte: Dzīvības apdrošināšana ar uzkrājumu
Metodiskais materiāls: Iemaksas privātajos pensiju fondos un dzīvības apdrošināšanas prēmiju maksājumi

Dzīvības apdrošināšana ar uzkrājumu bērnam — uzkrājošās dzīvības apdrošināšanas līgums uz noteiktu laika periodu, kas dod iespēju veidot uzkrājumu savam bērnam, ieguldot naudas līdzekļus uzkrājumā un papildus apdrošinot savu dzīvību.  


Uzkrāto naudu bērns varēs izmantot, piemēram, studijām, dzīvošanas izdevumiem vai patstāvīgas dzīves uzsākšanai.

Līgumā var veikt regulārus vai neregulārus maksājumus, kā arī papildu iemaksas. Iemaksātā nauda tiek ieguldīta finanšu tirgos, lai palielinātu uzkrājumu.

Uzkrājuma apmērs ir atkarīgs no iemaksu lieluma, ieguldījumu stratēģijas, uzkrāšanas perioda un citiem faktoriem.

Ja vēlies saņemt nodokļu atvieglojumus, līguma beigās par labuma guvēju jābūt norādītam līguma slēdzējam.

Atgūsti līdz 25,5 % iedzīvotāju ienākuma nodokļa (IIN) atmaksu no savām veiktajām iemaksām - aprēķini summu ar IIN atmaksas kalkulatoru! 


Dzīvības apdrošināšana ar uzkrājumu bērnam - piemērs saskaņā ar Latvijas Apdrošinātāju asociācijas informāciju!

Klients noslēdza tirgum piesaistītās dzīvības apdrošināšanas līgumu “Uzkrājums bērna nākotnei”, kas paredz uzkrājuma izmaksu bērnam, sasniedzot 18 gadu vecumu. Līguma uzkrāšanas periods bija 15 gadi, un tā ietvaros klients veica regulāras iemaksas 50 eiro apmērā mēnesī.

Papildus uzkrājuma veidošanai klienta dzīvība tika apdrošināta, nosakot ikmēneša riska summu 50 eiro apmērā, kas atbilda izvēlētās prēmijas apmēram. Saskaņā ar līguma nosacījumiem, iestājoties apdrošinātās personas nāves gadījumam, apdrošinātājs uzkrājumā ieskaita apdrošinājuma summu, kas tiek aprēķināta, pamatojoties uz ikmēneša riska summu un atlikušo līguma darbības periodu.

Bērnam sasniedzot 18 gadu vecumu, labuma guvējs – pilngadīgs jaunietis – pieteica uzkrājuma izmaksu. Izmaksas brīdī apdrošinātājs tika informēts, ka apdrošinātais klients bija miris jau pirms diviem gadiem, bet prēmiju maksājumus viņa vietā bija turpinājusi veikt sieva.

Apdrošinātājs labuma guvējam izmaksāja:

  • 10 900 eiro – uzkrājuma vērtību līguma termiņa beigās;

  • 1200 eiro – apdrošinājuma summu saskaņā ar līguma nosacījumiem par diviem gadiem pēc apdrošinātā klienta nāves.

Kopējā izmaksātā summa bija 12 100 eiro.


Nedzīvības apdrošināšana — tevi pasargā no zaudējumiem vai mazina tos dažādu risku iestāšanās gadījumā.


Nedzīvības apdrošināšana ietver vairākus apdrošināšanas veidus.

Īpašuma apdrošināšana pasargā tavu kustamo un nekustamo īpašumu no neparedzētiem zaudējumiem.
Tiek apdrošināts: 
  • mājoklis, vasarnīca, istaba, citas būves ietverot inženierkomunikācijas, santehniku un elektroinstalāciju;
  • mājoklis būvniecības vai remonta laikā;
  • saules paneļi;
  • velosipēdi, bērnu ratiņi;
  • datorprogrammas;
  • pārsprieguma radīti zaudējumi u.c.
Atkarībā no apdrošināšanas līguma var tikt atlīdzināti zaudējumi, kas radušies īpašuma bojājumu vai bojāejas gadījumā, piemēram, ugunsgrēka, dabas stihiju, vandālisma, zādzības vai citu notikumu dēļ.

Mājokļa apdrošināšanas piemērs saskaņā ar Latvijas Apdrošinātāju asociācijas informāciju!

Virtuvē plīstot caurulei, tika appludināts dzīvoklis, kā rezultātā tika bojāta dzīvokļa apdare un mēbeles. Izmaksātā apdrošināšanas atlīdzība – 4526 eiro.

Tu vari apdrošināt visu iedzīvi vai atsevišķas lietas, piemēram, mēbeles, gleznas vai antikvāras lietas. Tu vari apdrošināt arī citai personai piederošu īpašumu. Piemēram, īpašumu saviem vecākiem, vai vecvecākiem, kā arī, tu vari apdrošināt īpašumu, kuru īrē, no neparedzētiem zaudējumiem, kurus vari radīt pats vai citas personas.

Apdrošināšanas gadījumā, atlīdzības summu saņem īpašuma īpašnieks.


Civiltiesiskās atbildības apdrošināšana palīdz segt zaudējumus, kurus tu nejauši nodari citai personai vai tās īpašumam.
Tā var būt noderīga, piemēram, šādos gadījumos: 
  • tavā dzīvoklī plīsis ūdensvads, un kaimiņu īpašumam nodarīti bojājumi; 
  • spēlējot bumbu, netīšām tiek izsist kaimiņu logs;
  • vētras dēļ uz tev piederošas zemes augošs koks uzkritis kaimiņa ēkai vai automobilim, to sabojājot; 
  • uz kalna slēpojot, nejauši nodari zaudējumus citai personai;
  • braucot ar riteni, nejauši nodari zaudējumus citai personai u. c.

Civiltiesiskās apdrošināšanas piemēri saskaņā ar Latvijas Apdrošinātāju asociācijas informāciju!

1. piemērs

Bērns, cenšoties izšķirt pagalmā karojošus kaķus, meta tiem ar cietu priekšmetu, taču trāpīja kaimiņa automašīnai, izsitot tās aizmugurējo stiklu. Apdrošināšana atlīdzināja aizmugurējā stikla nomaiņas izmaksas oficiālajā servisā. Izmaksātā apdrošināšanas atlīdzība – 230 eiro.

2. piemērs

Ēkas trešajā stāvā plīsa trauku mazgājamās mašīnas pievads, kā rezultātā tika appludinātas telpas otrajā un trešajā stāvā. Tika bojāta telpu apdare un biroja aprīkojums. Apdrošināšana atlīdzināja remonta darbu izmaksas un bojātās tehnikas vērtību. Izmaksātā apdrošināšanas atlīdzība – 12 600 eiro. 


Ceļa karte: Īpašuma apdrošināšana
Ceļojumu apdrošināšana palīdz segt neparedzētus zaudējumus, kas var rasties ceļojuma laikā.
Parasti ir apdrošināti šādi riski: 
  • lidojuma vai cita veida brauciena kavēšanās; 
  • ceļojuma maršruta maiņa; 
  • bagāžas nozaudēšana vai zādzība; 
  • nepieciešami iepriekš neparedzēti transportēšanas pakalpojumi; 
  • nepieciešama neatliekamā ārstnieciskā palīdzība u.c.
Pirms dodies ceļojumā uz kādu no ES dalībvalstīm, kā arī Norvēģiju, Islandi, Lihtenšteinu vai Šveici, vari saņemt Eiropas veselības apdrošināšanas karti (EVAK).
Tā apliecina tiesības saņemt neatliekamo medicīnisko palīdzību tādā pašā apjomā, kādā tā tiek nodrošināta attiecīgās valsts iedzīvotājiem.
EVAK karte tiek izsniegta bez maksas un ir derīga 3 gadus. Sīkāka informācija par EVAK kartes saņemšanu un nosacījumiem atrodama šeit.

Lielākai drošībai un plašākam apdrošināšanas risku segumam izvērtē iespēju iegādāties arī ceļojumu apdrošināšanas polisi. Ceļojuma apdrošināšana un EVAK viena otru neaizstāj, bet papildina!

Ceļojuma apdrošināšanas piemēri saskaņā ar Latvijas Apdrošinātāju asociācijas informāciju!

1. piemērs

Tūristei Apvienotajos Arābu Emirātos, paslīdot uz flīžu grīdas un nokrītot, tika gūta smaga iegurņa trauma un smadzeņu satricinājums. Tika sniegta neatliekamā medicīniskā palīdzība, tostarp veiktas operācijas un nodrošināta ārstēšanās reanimācijas nodaļā. Tūriste vairāk nekā pusotru mēnesi ārstējās Dubaijas klīnikā.

Pēc ārstēšanās tika organizēts repatriācijas reiss uz Latviju, nodrošināta pavadošā medicīnas personāla klātbūtne, kā arī speciālais medicīniskais transports, kas Latvijā sagaidīja cietušo un nogādāja viņu reģionālajā slimnīcā ārstēšanās turpināšanai.

Kopējie izdevumi pārsniedza 50 000 eiro. Visus izdevumus sedza ceļojumu apdrošināšanas polise.

2. piemērs

Tūrists Turcijā tika notriekts uz gājēju pārejas. Cietušajam tika sniegta neatliekamā medicīniskā palīdzība, nodrošināts medicīniskais transports nogādāšanai slimnīcā un segti dzīvības glābšanas izdevumi. Pēc tūrista nāves tika organizēta mirstīgo atlieku repatriēšana uz Latviju un kārtotas nepieciešamās juridiskās formalitātes.

Kopējie izdevumi nav zināmi. Tā kā ceļotājam nebija iegādāta ceļojumu apdrošināšanas polise, visus izdevumus sedza cietušās personas radinieki.


Ceļa karte: Ceļojumu apdrošināšana
Nelaimes gadījumu apdrošināšana palīdz saņemt atlīdzību, ja notiek nelaimes gadījums vai rodas nopietni veselības traucējumi.
Tajā tiek apdrošināti zaudējumi, kas var rasties šādos gadījumos:
  • traumas (kaulu lūzumi, brūces, sasitumi, saišu sastiepumi); 
  • īslaicīgi vai pastāvīgi veselības traucējumi; 
  • redzes, ožas, garšas zudums;
  • nāve; 
  • pilnīgs vai daļējs darba spējas zudums;
  • kritiskās slimības (vēzis, insults, miokarda infarkts u. c.)

 Nelaimes gadījumu apdrošināšanas piemēri saskaņā ar Latvijas Apdrošinātāju asociācijas informāciju!

1. piemērs

Cilvēks, strādājot savā saimniecībā, bija pakāpies uz kāpnēm, zaudēja līdzsvaru un nokrita. Naktī viņš sajuta stipras sāpes, un nākamajā dienā sieva viņu nogādāja slimnīcā, kur tika konstatēts mugurkaula skriemeļu lūzums.

Izmaksātā apdrošināšanas atlīdzība – 1399 eiro, no kuriem 249 eiro par medicīniskajiem izdevumiem saskaņā ar iesniegtajiem čekiem un 1150 eiro par gūto traumu.

2. piemērs

No rīta pastaigas laikā ar suni suns pēkšņi asi parāva pavadu, kā rezultātā pavadas daļa savilka kreisās rokas ceturto pirkstu un tika gūta trauma.

Izmaksātā apdrošināšanas atlīdzība – 173 eiro, no kuriem 73 eiro par medicīniskajiem izdevumiem saskaņā ar iesniegtajiem čekiem un 100 eiro par gūto traumu.


Ceļa karte: Nelaimes gadījumu apdrošināšana
OCTA ir obligāti jāveic visiem to transportlīdzekļu īpašniekiem, kuri piedalās ceļu satiksmē. Ja notiks negadījums, apdrošinātājs, ar kuru noslēgts OCTA līgums, atlīdzinās zaudējumus cietušajiem (arī pasažieriem un gājējiem), kuri nav atzīti par vainīgiem.

Apdrošinātājs sedz cietušās personas ārstēšanas izdevumus, izdevumus saistībā ar darbnespēju vai darbspējas zudumu, nāvi, cietušā mantai nodarītos zaudējumus.

Apdrošinātāji bieži piedāvā OCTA līgumā iekļaut arī dažādus brīvprātīgās apdrošināšanas veidus, piemēram, nelaimes gadījumu apdrošināšanu vai palīdzību uz ceļa.

OCTA standartlīgums ir spēkā visās Eiropas Savienības dalībvalstīs, Šveicē, Lihtenšteinā, Norvēģijā un Islandē. Ja dodies uz citām valstīm, kuras ir Zaļās kartes sistēmas dalībvalstis, būs jāiegādājas starptautiskais apdrošināšanas līgums jeb Zaļā karte.

OCTA līgums tiek pārtraukts automātiski, ja:
  • transportlīdzeklim mainās īpašnieks;
  • transportlīdzeklim tiek izsniegta tranzīta numura karte;
  • transportlīdzeklis tiek norakstīts.
Līzinga gadījumā, ja tiek apmaksāta līzinga summa pilnā apmērā, un transportlīdzekļa turētājs kļūst par īpašnieku, OCTA līgums paliek spēkā līdz termiņa beigām.

Vairāk informācijas par OCTA Zaļo karti vari apskatīt šeit.

OCTA apdrošināšanas piemērs saskaņā ar Latvijas Apdrošinātāju asociācijas informāciju!

Vadot automašīnu ārpus apdzīvotas vietas, uz ceļa izskrēja stirna. Vadītājs, izvairoties no sadursmes ar stirnu, iebrauca pretējā braukšanas joslā, kur notika sadursme ar pretī braucošo automašīnu. Ceļu satiksmes negadījuma rezultātā bojā gāja pretī braucošās automašīnas pasažiere, bet tās vadītājs guva traumas. Abas automašīnas bija smagi bojātas, un tās nebija ekonomiski pamatoti atjaunot. Izmaksātā apdrošināšanas atlīdzība – 83 158 eiro.


KASKO ir brīvprātīga transportlīdzekļa apdrošināšana, kas palīdz segt zaudējumus, ja auto tiek bojāts, nozagts vai aplaupīts.
Tajā tiek apdrošināti zaudējumi, kuri radušies transportlīdzekļa bojājuma, laupīšanas vai zādzības rezultātā, dzīvnieku un putnu nodarīti zaudējumi, palīdzība uz ceļa u. c.

KASKO apdrošināšanas piemērs saskaņā ar Latvijas Apdrošinātāju asociācijas informāciju!

Pildot dienesta pienākumus un atverot automašīnas durvis, no automašīnas izkrita meža marķēšanai paredzētas krāsas balons, kas, atsitoties pret zemi, uzsprāga. Automašīnai tika bojātas labās puses durvis un salons. Izmaksātā apdrošināšanas atlīdzība – 6000 eiro. 


Ceļa karte: KASKO apdrošināšana

Ja tev ir kredītsaistības, kredītsaistību apdrošināšana var palīdzēt, ja slimības, darbnespējas vai bezdarba dēļ nevari veikt kredīta maksājumus.

Apdrošinātāji piedāvā dažādus kredītsaistību apdrošināšanas veidus. Lai izvēlētos sev piemērotāko, konsultējies ar savu kredītiestādi.


Veselības apdrošināšana negarantē labu veselību, bet palīdz rūpēties par to ikdienā. Tā ļauj saņemt nepieciešamos medicīnas pakalpojumus, apmeklēt speciālistus un iegādāties medikamentus arī tad, ja tos neapmaksā valsts.

Apdrošināšanas prēmijas apmērs ir atkarīgs no tava vecuma, veselības stāvokļa un apdrošinātāja noteiktajiem tarifiem.

Veselības apdrošināšana var pilnībā vai daļēji segt medicīnas pakalpojumu izmaksas. Tas ir atkarīgs no apdrošināšanas līguma noteikumiem.

Lai saņemtu atlīdzību, pakalpojumi jāsaņem reģistrētā ārstniecības iestādē vai pie reģistrētas ārstniecības personas.

Apdrošinātā summa un apmaksāto pakalpojumu klāsts ir atkarīgs no noslēgtā līguma nosacījumiem.

Veselības apdrošināšanas līgums var segt dažādu medicīnas pakalpojumu izmaksas, piemēram: 
  • ārstēšanos stacionārā;
  • diagnostikas izmeklējumiem;
  • maksas speciālistu konsultācijām;
  • vakcināciju;
  • zobārstniecību un zobu higiēnu;
  • optikas iegādi;
  • medikamentu iegādi;
  • sporta nodarbībām;
  • maksas grūtniecības un pēcdzemdību novērošanu un dzemdību palīdzību u.c.
Arī veselības apdrošināšanas līgumos ir izņēmumi – tie pakalpojumi, par kuriem netiek atlīdzināti izdevumi.

Visbiežāk tie ir: 
  • kosmētiskā ārstēšana; 
  • seksuāli transmisīvo slimību, HIV ārstēšana; 
  • psihisko slimību, t. sk. depresijas, alkoholisma, narkomānijas un toksikomānijas diagnostika un ārstēšana; 
  • anonīmi veikti ārstniecības un profilakses pasākumi; 
  • netradicionālās medicīnas pakalpojumi; 
  • Latvijas Republikas Zāļu reģistrā nereģistrētu medikamentu iegāde; 
  • higiēnas priekšmetu iegāde; 
  • speciālistu honorāri un citi papildizdevumi un piemaksas par ārstniecības pakalpojumiem u.c.

Veselības apdrošināšanas piemērs saskaņā ar Latvijas Apdrošinātāju asociācijas informāciju!

Persona vēlējās iemācīties braukt ar skrituļslidām. Pirmajā mēģinājumā, braucot pa nelielu slīpumu, persona nokrita uz muguras, gūstot nopietnu sasitumu un hematomu sēžas apvidū. Lai pārliecinātos, vai nav astes kaula lūzuma vai citu traumu, persona vērsās pie ārsta un veica rentgenogrāfisko izmeklējumu.

Kopējās izmaksas par ārsta konsultāciju un izmeklējumu bija 95 eiro, ko pilnībā sedza apdrošināšanas polise.


Ceļa karte: Privātpersonu veselības apdrošināšana

Daži apdrošināšanas veidi ir obligāti noteikti ar likumu.

OCTA ir obligāti jāveic visiem to transportlīdzekļu īpašniekiem, kuri piedalās ceļu satiksmē.
Izsniedzot aizdevumu mājokļa iegādei, komercbankas aizdevuma līgumā parasti iekļauj prasību obligāti apdrošināt ieķīlāto nekustamo īpašumu līdz aizdevuma atmaksas termiņa beigām. Līdzīgi arī automašīnas līzinga līgumā kredītdevējs parasti nosaka prasību veikt automašīnas KASKO apdrošināšanu.

Normatīvajos aktos vairāku profesiju pārstāvjiem noteikta prasība veikt profesionālās darbības civiltiesiskās atbildības apdrošināšanu. Šai prasībai ir pakļautās šādas profesijas. 
  • Grāmatveži, auditori, zvērināti revidenti. Piemēram, ārpakalpojumu grāmatvedim ir pienākums apdrošināt savu civiltiesisko atbildību par profesionālās darbības vai bezdarbības rezultātā nodarītajiem zaudējumiem. 

  • Juristi, zvērināti advokāti, zvērināti tiesu izpildītāji. Piemēram, zvērināts tiesu izpildītājs iekļaujams zvērinātu tiesu izpildītāju sarakstā un var sākt pildīt amata pienākumus tikai pēc tam, kad viņš ir apdrošinājis profesionālās darbības risku (civiltiesiskās atbildības apdrošināšana). 

  • Būvspeciālisti un būvdarbu veicēji. Lai nodrošinātos pret zaudējumiem, kas var rasties būvdarbu rezultātā, tiem pirms būvprojekta izstrādes un būvdarbu uzsākšanas ir jānoslēdz būvspeciālistu un būvdarbu veicēju civiltiesiskās atbildības obligātās apdrošināšanas līgums. Šādam līgumam ir jābūt spēkā visu būvniecības laiku, un tas nosaka kārtību, kā atlīdzināmi zaudējumi, kas būvniecības laikā nodarīti trešai personai. 

  • Apsardzes darbinieki. 

  • Publisku pasākumu organizētāji. Apdrošinātājs atlīdzinās pasākumu organizētāja darbības vai bezdarbības dēļ pasākuma apmeklētājiem, dalībniekiem vai citām personām nodarītos zaudējumus. 

  • Ārstniecības personas, farmaceiti un veterinārārsti. Piemēram, nejaušas kļūdas vai nolaidības dēļ veterinārmedicīnisko pakalpojumu sniedzējs var kļūt civiltiesiski atbildīgs par zaudējumiem, kas tiek nodarīti dzīvnieku īpašniekiem vai citām personām.


Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Ko es varu apdrošināt?

Apdrošināšana


Ja tev pieder īpašums, ir ģimene, kredīts, tu brauc ar auto, ceļo, izmanto veselības aprūpi un ikdienā maksā rēķinus, apdrošināšana var noderēt, lai pasargātu sevi no negaidītiem izdevumiem.

Apdrošinoties tev ir iespēja pasargāt sevi un savu ģimeni pret iespējamiem zaudējumiem.

Apdrošināšanas prēmija parasti ir daudz mazāka nekā izdevumi, kas var rasties nelaimes gadījumā. To var samaksāt uzreiz vai pa daļām, ja to paredz līgums. Samaksājot prēmiju, tu iegūsti apdrošinātāja garantiju, ka līgumā noteiktajos gadījumos tas segs visus vai daļu no taviem zaudējumiem.

Apdrošināšana var būt:
  • brīvprātīga. Tu pats izvēlies apdrošināt savu vai ģimenes veselību, dzīvību, īpašumu, ceļojumu vai citas tev svarīgas lietas;
  • obligāta, ja to nosaka likums. Piemēram, visiem transportlīdzekļiem, kas piedalās ceļu satiksmē, ir jābūt OCTA apdrošināšanai.
Apdrošināšanas līgumā:
  • tu un apdrošinātājs vienojaties, kas tiks apdrošināts un kādos gadījumos būs spēkā apdrošināšana;
  • apdrošinātājs apņemas izmaksāt atlīdzību, ja notiek līgumā paredzētais apdrošināšanas gadījums;
  • tu apņemies laikus samaksāt apdrošināšanas prēmiju un ievērot līguma noteikumus.

Pirms apdrošināšanas līguma parakstīšanas rūpīgi to izlasi, pārliecinies vai izvēlētā apdrošināšanas polise sedz visus iespējamos riskus. Iepazīsties ar līguma noteikumiem, t. sk. ar konkrēto: 

•    risku aprakstu;
•    apdrošinājuma summu;
•    pašriska apmēru.

Lai sniegtu apdrošināšanas pakalpojumus, apdrošinātājam jābūt licencētam. Visi Latvijā licencētie apdrošināšanas pakalpojumu sniedzēji atrodami Latvijas Bankas vietnē.

Ir gadījumi, kad apdrošinātājs atlīdzību var neizmaksāt. Parasti atlīdzību neizmaksā, ja zaudējumi radušies kara, streika, terorakta, tīšas rīcības, rupjas neuzmanības, nolietojuma vai citu līdzīgu iemeslu dēļ.

Lai labāk pasargātu sevi un savu īpašumu, rūpīgi izlasi apdrošināšanas līgumu – pievērs uzmanību, kas ir apdrošināts un kādi ir izņēmumi.

Katrs apdrošinātājs var noteikt savus izņēmumus, kad atlīdzību neizmaksā.
Piemēram:
  • Īpašuma apdrošināšanā, ja nav ievēroti ugunsdrošības, būvniecības vai lietošanas noteikumi.
  • Nelaimes gadījumu apdrošināšanā, ja persona bijusi alkohola vai citu apreibinošu vielu ietekmē.
  • Veselības apdrošināšanā, ja izdevumi saistīti ar, piemēram, plastiskajām operācijām.
  • Civiltiesiskās atbildības apdrošināšanā, ja zaudējumi radušies pirms līguma noslēgšanas vai noziedzīgas rīcības dēļ.
  • Dzīvības apdrošināšanā, ja iestājies līgumā noteikts izņēmuma gadījums, piemēram, pašnāvība.
  • Ceļojumu apdrošināšanā, ja zaudējumi radušies slikti saplānota ceļojuma dēļ.
Tāpēc pirms līguma noslēgšanas vienmēr izlasi, kas ir apdrošināts un kādi ir izņēmumi.

Noskaties Latvijas Apdrošinātāju asociācijas video un uzzini, kāpēc nepieciešama ir apdrošināšana?                                                                                    

Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Par tēmu

Apdrošināšana

Apdrošināšana

Ko es varu apdrošināt?

Apdrošināšanas veidi

Kā finansiāli nodrošināties pret dažādām negaidītām situācijām?

Praktiski padomi

Ko vērtīgi zināt, slēdzot apdrošināšanas līgumu?

Nodokļu atvieglojumi

Kā atgūt nodokļu atvieglojumus par veiktajām iemaksām uzkrājumā?

Jautājumi un atbildes

Biežāk uzdotie jautājumi un atbildes par apdrošināšanu


tēmas
  1. Mana ekonomika

Kā veidojas mana pensija?

Pensija (vieglajā valodā)

Latvijā visi cilvēki vecumdienās saņem pensiju.
Mūsu valstī ir stabila pensiju sistēma.
Pensija sakrājas cilvēka darba dzīves laikā.
 
Pensiju var sakrāt dažādos veidos.
Tāpēc Latvijā ir 3 pensiju līmeņi.
Pensiju 1. un 2. līmenī nauda sakrājas no samaksātajiem nodokļiem.
Pensiju 3. līmenī cilvēks pats var sakrāt papildu naudu pensijai.
Viņš pats izvēlas,
cik daudz naudas katru mēnesi var iemaksāt savai pensijai nākotnē.

Katram cilvēkam ir tiesības zināt,
  • kā veidojas viņa pensija,
  • kā viņš var ietekmēt savas pensijas lielumu.
Buklets - Pensija Latvijā


Pensiju 1. līmenis

Pensiju 1. līmeni katram strādājošam cilvēkam nodrošina valsts.
Šī pensija veidojas no katra strādājoša cilvēka samaksātajiem nodokļiem.
Pensiju 1. līmenī katru mēnesi ieskaita 15 % no cilvēka bruto darba algas.
Bruto darba alga
ir alga pirms nodokļu nomaksas.
Reizēm to sauc par darba algu “uz papīra”.
 
Katra cilvēka pensijas lielumu aprēķina un izmaksā Valsts sociālās apdrošināšanas aģentūra.
Saīsināti to sauc VSAA.
Savas nākotnes pensijas lielumu šobrīd var apskatīties
interneta mājaslapā www.latvija.gov.lv.
E-pakalpojumu sadaļā jāmeklē pakalpojums
"Informācija par prognozējamo vecuma pensijas apmēru".
Šo informāciju var uzzināt arī jebkurā VSAA klientu apkalpošanas centrā.

Pensiju 2. līmenis

Kā cilvēki piedalās pensiju 2. līmeņa veidošanā?
  • Šajā līmenī noteikti jāpiedalās cilvēkiem,
     kuri dzimuši pēc 1971. gada 1. jūlija.
     Piedalīties sāk katrs strādājošs cilvēks no 15 gadu vecuma.
  • Brīvprātīgi var piedalīties cilvēki,
    kuri dzimuši laikā no 1951. gada 2. jūlija līdz 1971. gada 1. jūlijam.
Katrs pensiju 2. līmeņa dalībnieks pats var izvēlēties:
  • pārvaldnieku savam pensiju 2. līmenim,
  • ieguldījumu plānu,
  • kā saņemt savu pensiju 2. līmenī sakrāto naudu pensijas vecumā,
  • vai kāds var mantot pensiju 2. līmenī sakrāto naudu pēc cilvēka nāves.

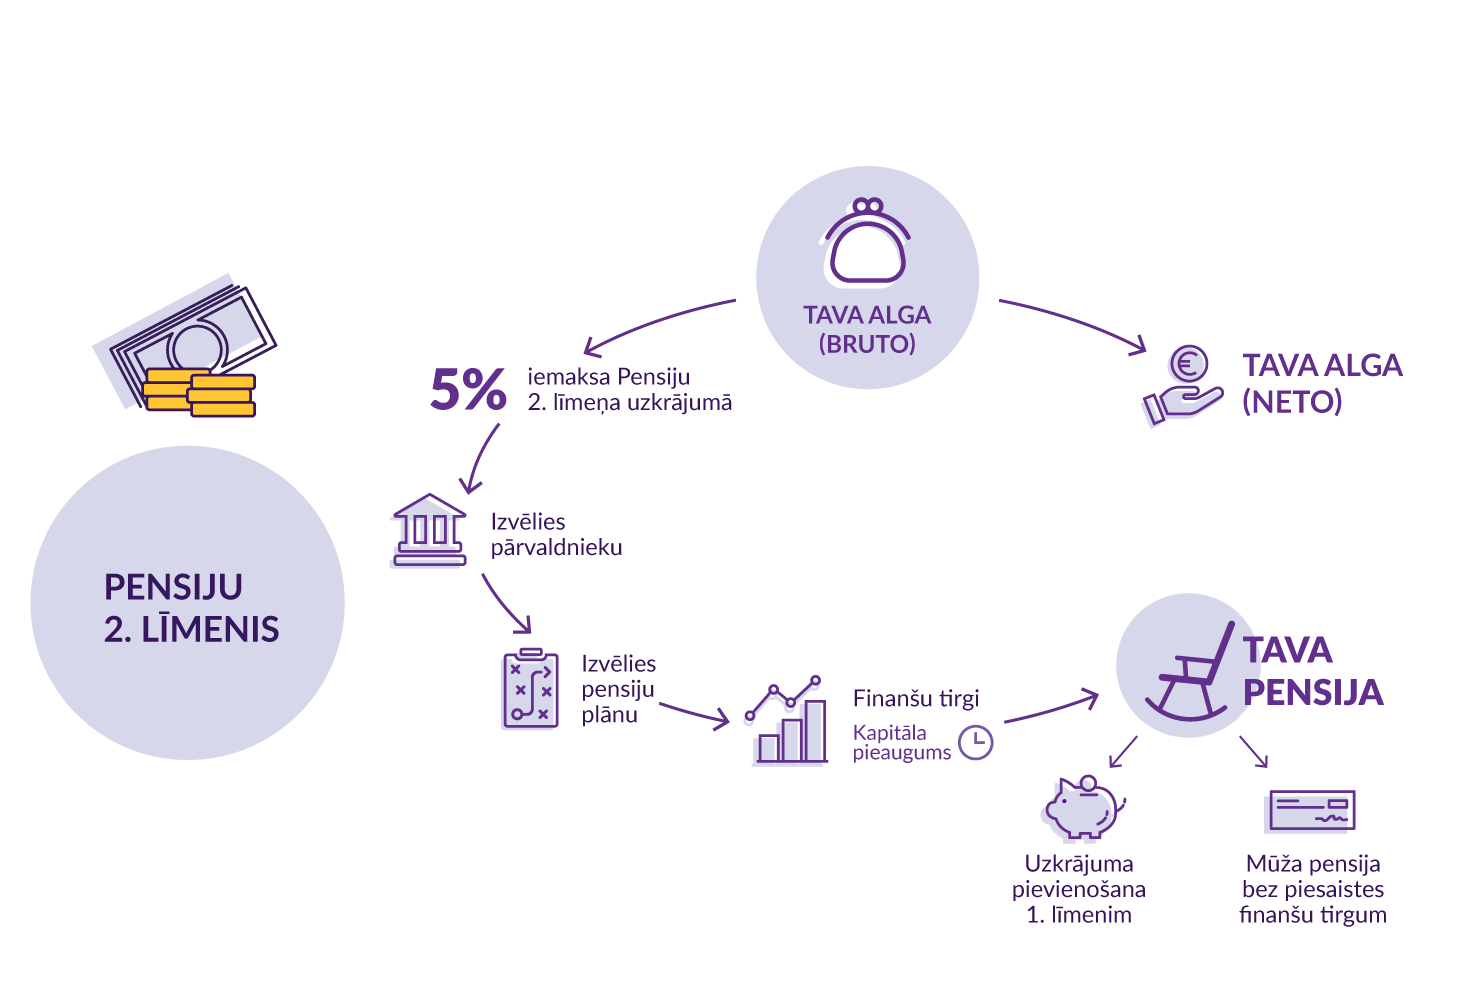
Pensiju 2. līmenī katru mēnesi ieskaita 5 % no cilvēka bruto darba algas.
Šī nauda nekrājas bankā kā pensiju 1. līmenī.
Pensiju 2. līmenī pensiju pārvaldnieki naudu iegulda finanšu tirgū,
lai pelnītu lielāku nākotnes pensiju.
Finanšu tirgus ir starptautisks tirgus,
kurā pērk un pārdod dažādus vērtspapīrus.
Piemēram, akcijas un obligācijas.

Akcijas ir uzņēmumu daļas,
kas ļauj to īpašniekiem saņemt daļu no uzņēmuma peļņas.

Peļņa ir papildu nauda,
ko var nopelnīt papildus pirkumā iztērētai naudai.

Obligācijas ir naudas aizdevums valstij vai uzņēmumam uz noteiktu laiku.
Pēc noteiktā laika cilvēks saņem atpakaļ
aizdoto naudu un iegūst arī peļņu.

Pārvaldnieks

Katra cilvēka pensiju 2. līmenim ir vajadzīgs pārvaldnieks.

Pārvaldnieks ir ieguldījumu sabiedrība.
Latvijā ir 8 naudas pārvaldnieki.

Ikviens var izvēlēties sev citu pensiju 2. līmeņa pārvaldnieku.

Savas pensijas pārvaldnieku var mainīt 1 reizi gadā.
Informāciju par savu pensiju 2. līmeņa pārvaldnieku var atrast
mājaslapā ww.latvija.gov.lv.
E-pakalpojumu sadaļā jāmeklē pakalpojums
“Informācija par valsts fondēto pensiju dalībnieka
reģistrāciju un ieguldījuma plāna izvēli”.
Šo informāciju var uzzināt arī
jebkurā VSAA klientu apkalpošanas centrā.
 

Ieguldījumu plāni

Cilvēka izvēlētais pensiju 2. līmeņa pārvaldnieks iegulda naudu finanšu tirgos.
Finanšu tirgos naudu var nopelnīt un arī pazaudēt.
Var būt drošāki ieguldījumi ar mazāku peļņu.
Citi ieguldījumi var ļaut nopelnīt vairāk,
taču reizēm var naudu arī pazaudēt.

Pārvaldnieks piedāvā izvēlēties katram izdevīgākos veidus naudas pelnīšanai.
Tos sauc par ieguldījumu plāniem.
 
Var izvēlēties ieguldīt naudu:
  • dažādu uzņēmumu akcijās un vērtspapīros,
  • ar lielu, vidēju vai mazu risku naudu zaudēt vai nopelnīt,
  • noteiktas valsts un pasaules daļas uzņēmumos.
Par naudas pārvaldīšanu cilvēki pārvaldniekam maksā komisijas maksu.
Komisijas maksa ir samaksa par darbu.
Komisijas maksa dažādiem plāniem atšķiras.

Katrs cilvēks var mainīt ieguldījuma plānu pie sava pārvaldnieka
2 reizes kalendārajā gadā.
Kalendārais gads sākas ar janvāri un beidzas ar decembri.
 

Kā atrast sev izdevīgu ieguldījumu plānu?

Viens un tas pats ieguldījumu plāns dažādos laikos var darboties atšķirīgi.
Piemēram, vienā gadā tas nopelna papildu naudu.
Citā gadā tas pats ieguldījumu plāns zaudē naudu.
Tāpēc ir svarīgi salīdzināt dažādus ieguldījumu plānu rezultātus vienādā laika posmā.
Tie ir vismaz 5–7 gadi.

Mājaslapā www.manapensija.lvvar salīdzināt:
  • dažādus pensijas pārvaldniekus,
  • kā darbojas dažādu ieguldījumu plāni.

Ieguldījumu plānu veidi

Viens un tas pats ieguldījumu plāns
Dažādos laikos var darboties atšķirīgi.
 
Tie var būt:
  • augsta riska plāni,
  • vidēja riska plāni,
  • zema riska plāni.
Dažādos vecumos izdevīgi ir atšķirīgi ieguldījumu plāni.
Ir svarīgi izvēlēties savam vecumam labāko ieguldījumu plānu.
 
1. Līdz pensijai ir vairāk nekā 20 gadu
Šajā vecumā var izvēlēties augsta riska ieguldījumu plānus.
Augsta riska plānos pensiju pārvaldnieks par lielāko daļu naudas pērk akcijas.
Īsā laikā šādos plānos peļņa var būt ļoti mainīga.
Augsta riska plānos peļņa par nopirktajām akcijām dažos brīžos ir liela,
dažos brīžos peļņas nav.
Savukārt 20 gados šādi plāni ļauj nopelnīt visvairāk papildu naudas pensijai.

2. Līdz pensijai ir vairāk nekā 7 gadi
Šajā vecumā var izvēlēties vidēja riska ieguldījumu plānus.
Vidēja riska plānos pensiju pārvaldnieks pērk akcijas ne vairāk kā par pusi naudas.
Par pārējo naudu pārvaldnieks pērk obligācijas.
Īsā laikā peļņa vidēja riska plānam var būt mainīga.
Tomēr vairāk nekā 7 gados šāda plāna peļņa ir vidēja.
Tas ļauj nopelnīt papildu naudu nākotnes pensijai.

3. Līdz pensijai ir palikuši 3 gadi vai mazāk
Šajā vecumā var izvēlēties zema riska ieguldījumu plānus.
Zema riska ieguldījumu plānos pārvaldnieks pērk akcijas ne vairāk kā par ceturto daļu naudas.
Par pārējo naudu pensiju pārvaldnieks pērk obligācijas.
Zema riska plānos peļņa mainās vismazāk.
Šie plāni ļauj nopelnīt nedaudz papildu naudas pensijai.
 

Sakrātās naudas mantošana

Dažreiz cilvēki nomirst pirms vecuma pensijas saņemšanas.
Tāpēc pensiju 2. līmenī sakrāto naudu var atstāt mantiniekiem.
Mantinieki ir tie,
kas pēc cilvēka nāves saņem viņa īpašumu un dzīves laikā sakrāto.
 
Ir vairāki veidi naudas atstāšanai mantojumā:

1. Var norādīt konkrētu mantinieku. 
Pensiju 2. līmenī sakrāto naudu valsts ieskaitīs šī mantinieka pensiju 2. līmenī.
Mantinieks šo naudu saņems,
kad dosies pensijā.

2. Atstāt mantošanā mantiniekiem.
Cilvēks pats neizvēlas konkrētu mantinieku.
Tad valsts rīkosies ar šo naudu atbilstoši likumam.
Mantiniekiem vajadzēs notāra palīdzību.
Notārs ir valsts apstiprināts jurists,
kurš palīdz cilvēkiem kārtot svarīgu darījumu dokumentus.
Naudu var ieskaitīt mantinieka pensiju 2. līmenī.
Naudu var arī pārskaitīt uz mantinieka bankas kontu.
Tad mantiniekam no saņemtās naudas būs jāmaksā nodoklis.

3. Ieskaitīt valsts pensiju speciālajā budžetā. 
Tad sakrātā nauda kļūs par daļu no bērnu apgādnieka zaudējuma pensijas.
Šī iespēja ir piemērotāka vecākiem ar maziem bērniem.
 
Ja cilvēks nav izvēlējies nevienu par savu mantinieku,
pensiju 2. līmenī sakrātā nauda pēc cilvēka nāves paliek valstij.
 
Cilvēks var mainīt izvēlēto mantinieku tik reizes,
cik viņš to grib.
Mantinieks var saņemt mantoto naudu 10 gadu laikā.
Ja mantinieki 10 gadu laikā nepiesakās,
nauda paliek valstij.
 

Kā var saņemt pensiju 2. līmenī sakrāto naudu?

Sakrāto naudu var saņemt,
kad pienāk pensijas vecums.

Savu pensijas vecumu var uzzināt: 
  • VSAA mājaslapas www.vsaa.gov.lv pakalpojumu sadaļā,
    tālāk sadaļā “Pensijas” jāatrod sadaļa “Vecuma pensija” un “Plašāk par pakalpojumu”;
  • jebkurā VSAA klientu apkalpošanas centrā.
     
Pensijas vecumā katrs cilvēks var izvēlēties veidu,
kā saņemt naudu.
 

1. Pievienot savu 2. pensiju līmenī sakrāto naudu 1. pensiju līmeņa naudai.
Ar šo brīdi valsts katru mēnesi izmaksās no sakrātās naudas aprēķināto pensiju.
Naudas krāšana beidzas.
Tagad sakrāto naudu vairs neviens cits vairs nevarēs mantot.

2. Noslēgt pensijas apdrošināšanas līgumu ar kādu apdrošinātāju. 
To var izdarīt tikai tas cilvēks,
kuram 2. pensiju līmenī sakrājušies vismaz 2 tūkstoši eiro.
Tagad apdrošinātājs katru mēnesi izmaksās no sakrātās naudas aprēķināto pensiju.
Ja cilvēks nomirst,
viņa mantinieki var mantot vēl neizmaksāto naudu.

Pensiju 3. līmenis

Pensiju 3. līmenī cilvēki paši izvēlas piedalīties.
Pensiju 3. līmenis ļauj sakrāt vairāk naudas vecumdienām.
Cilvēki ieskaita savu naudu privātos pensiju fondos.
Cilvēki paši izvēlas,
cik bieži to darīt un cik daudz naudas ieskaitīt.
Tās sauc par iemaksām.
 
Pensiju 3. līmenī var būt šādas iemaksas:
  • Katrs pats no darba algas vai jebkuras citas naudas iemaksā pensiju 3. līmenī.
     Piemēram, no saviem ietaupījumiem vai mantojuma. 
  • Darba devējs iemaksā pensiju 3. līmenī noteiktu naudas summu
    no darbinieka darba algas. 
  • Cits cilvēks var iemaksāt otra cilvēka pensiju 3. līmenī.
    Piemēram, to var darīt vīrs vai sieva.
Iemaksas pensiju 3. līmenī ir svarīgi sākt jauniem cilvēkiem.
Tad varēs uzkrāt vairāk naudas.

Kā darbojas privātie pensiju fondi?
Privātie pensiju fondi saņem iemaksas no daudziem cilvēkiem.
Šo naudu privātie pensiju fondi iegulda finanšu tirgos.
Tā katra cilvēka iemaksātā nauda pelna papildu naudu pensijai.
Jāatceras,
ka finanšu tirgos naudu var nopelnīt un arī pazaudēt.
 
Privātie pensiju fondi piedāvā dažādus pensiju plānus.
Pensiju plāns 
ir kā grozs,
kurā ir dažādas akcijas un obligācijas.
Katrs cilvēks izvēlas sev izdevīgāko pensiju plānu.
Par naudas pārvaldīšanu cilvēki maksā komisijas maksu.
 

Pensiju plānu veidi

Privātie pensiju fondi piedāvā dažādus pensiju plānus.
Tas ir tāpēc,
ka privātie pensiju fondi var ieguldīt naudu:
  • dažādu uzņēmumu akcijās un vērtspapīros,
  • ar lielu, vidēju vai mazu risku naudu zaudēt,
  • noteiktas valsts vai pasaules daļas uzņēmumos,
  • dažādu valstu naudā.
    Piemēram, eiro vai dolāros.
Viens un tas pats pensiju plāns
dažādos laikos var darboties atšķirīgi.
Piemēram, vienā gadā tas nopelna papildu naudu.
Citā gadā tas pats ieguldījumu plāns zaudē naudu.
Šo izmaiņu dēļ sakrātās naudas kļūst vairāk vai mazāk.
Tāpēc ir jāsalīdzina dažādu pensiju plānu rezultāti vienādā laika posmā.
 
Ir vairāki pensiju plānu veidi pensiju 3. līmenim.
Tie var būt:
  • augsta riska plāni,
  • vidēja riska plāni,
  • zema riska plāni.
Katrs cilvēks var izvēlēties vienu vai vairākus pensiju 3. līmeņa plānus.
 
Kā atrast sev izdevīgu pensiju plānu? 
Dažādos vecumos izdevīgi ir atšķirīgi pensiju plāni.
Ir svarīgi izvēlēties savam vecumam labāko pensiju plānu.
 
1. Līdz pensijai ir vairāk nekā 20 gadu
Šajā vecumā var izvēlēties augsta riska pensiju plānus.
Augsta riska plānos pensiju pārvaldnieks par lielāko daļu naudas pērk akcijas.
Īsā laikā šādos plānos peļņa var būt ļoti mainīga.
Augsta riska plānos peļņa par nopirktajām akcijām dažos brīžos ir liela,
dažos brīžos peļņas nav.
Savukārt 20 gados šādi plāni ļauj nopelnīt visvairāk papildu naudas pensijai.

2. Līdz pensijai ir vairāk nekā 7 gadi
Šajā vecumā var izvēlēties vidēja riska pensiju plānus.
Vidēja riska plānos pensiju pārvaldnieks pērk akcijas ne vairāk kā par pusi naudas.
Par pārējo naudu pārvaldnieks pērk obligācijas.
Īsā laikā peļņa vidēja riska plānam var būt mainīga.
Tomēr vairāk nekā 7 gados šāda plāna peļņa ir vidēja.
Tas ļauj nopelnīt papildu naudu nākotnes pensijai.

3. Līdz pensijai ir mazāk nekā 3 gadi
Šajā vecumā var izvēlēties zema riska pensiju plānus.
Zema riska pensiju plānos pārvaldnieks pērk akcijas ne vairāk kā par ceturto daļu naudas.
Par pārējo naudu pensiju pārvaldnieks pērk obligācijas.
Zema riska plānos peļņa mainās vismazāk.
Šie plāni ļauj nopelnīt nedaudz papildu naudas pensijai.
 
Ikvienam cilvēkam ir tiesības: 
  • uzzināt par izvēlētā pensiju plāna rezultātiem,
  • mainīt pensiju plānu pret citu tā paša privātā pensiju fonda plānu,
  • uzdot citam pensiju fonam pārvaldīt sakrāto naudu. 

Sakrātā nauda

Sakrātās naudas daudzums būs atkarīgs no tā:
  • cik daudz naudas ieskaita pensiju plānā,
  • cik veiksmīgs būs izvēlētais pensiju plāns.

Vairāk var sakrāt:
  • ja regulāri ieskaita pensiju plānā vairāk naudas,
  • ja pensiju plānā ieskaita naudu ilgu laiku,
  •  ja pārvaldniekam labi veicas finanšu tirgū un
    iemaksātā nauda nopelna vairāk papildu naudas.
Kā var saņemt pensiju 3. līmenī sakrāto naudu?
Pensiju 3. līmenī sakrāto naudu cilvēks var saņemt,
kad sasniedz pensiju plānā noteikto vecumu.
Tie ir vismaz 55 gadi.
 
Pensiju 3. līmenī sakrāto naudu var saņemt pa daļām vai visu uzreiz.
Par papildus nopelnīto naudu ir jāsamaksā nodokļi.
To izdarīs pensiju pārvaldnieks.
Arī pēc naudas saņemšanas var turpināt krāt naudu pensiju 3. līmenī.

Ja cilvēks pats ieskaita naudu pensiju 3. līmenī,
valsts atmaksā iedzīvotāju ienākuma nodokļa daļu.
Tad jāiesniedz nodokļu deklarācija Valsts ieņēmumu dienestam.
Taču nauda pensiju 3. līmenī jāieskaita vismaz 2 gadus.
Tikai tad valsts atmaksās iedzīvotāju ienākuma nodokļa daļu.

Ja naudu pensiju 3. līmenī ieskaita darba devējs,
valsts nodokļus neatmaksā.

Mājaslapā www.vid.gov.lvvar:
  • saņemt konsultāciju par nodokļiem,
  • uzzināt,
    kā jāaizpilda gada ienākumu deklarācija.
    Jāmeklē sadaļa “Gada ienākumu deklarācija”.

Pensiju 3. līmenī sakrātās naudas mantošana

Pensiju 3. līmenī sakrāto naudu var mantot.
Mantiniekus sakrātajai naudai var ierakstīt jau pensiju 3. līmeņa līgumā.
Mantinieku var arī neierakstīt līgumā.
Tad pēc cilvēka nāves valsts rīkosies ar naudu atbilstoši likumam.
 
Vairāk par pensiju 3. līmeni un pensiju plāniem var izlasīt
mājaslapā www.manapensija.lv.

  1. Vai es zinu savu pensijas lielumu, ja es ietu pensijā šobrīd? 
  2. Vai man krājas nauda pensiju 2. līmenī? 
  3. Vai es domāju, kā palielināt savu pensiju? 
  4. Vai es zinu, kas ir mans pensiju pārvaldnieks? 
  5. Vai es pārrunāju ar savu pensiju pārvaldnieku sev izdevīgāko pensiju plānu? 
  6. Vai es jau izvēlējos cilvēku, kas mantos manu pensijai sakrāto naudu? 
  7. Vai es krāju naudu arī pensiju 3. līmenī?
Ja uz kādu jautājumu atbildēji ar "nē", noteikti ir vērts vēlreiz izlasīt informāciju par pensijām. Te atradīsi ieteikumus un saites uz interneta mājaslapām, kurās var noskaidrot atbildes uz sev svarīgiem jautājumiem.

Katram cilvēkam ir iespēja kaut ko mainīt tagad, lai saņemtu lielāku pensiju nākotnē!


Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Biežāk uzdotie jautājumi un atbildes par pensijām

Jautājumi un atbildes


Kā es varu aprēķināt savu prognozēto valsts pensijas apmēru? 
Precīzi tu varēsi zināt savu pensijas apmēru tikai pirms došanās pensijā. Bet tev ir iespēja aprēķināt savu provizorisko pensijas apmēru, ko vari atrast un aprēķināt Latvija.gov.lv.

Kur es varu aprēķināt savu prognozēto pensijas apmēru, ja papildus veikšu iemaksas pensiju 3. līmenī? 
Provizorisks pensijas kalkulators pieejams vietnē manapensija.lv. Precīzi tu varēsi zināt savu pensijas apmēru tikai pirms došanās pensijā.  

Kāpēc pensiju plānu uzkrātā uzkrājuma vērtība svārstās? 
Pensiju uzkrājums ir ilgtermiņa uzkrājums. Tam ir raksturīgas gan pozitīvas, gan negatīvas tirgus svārstības, tomēr ilgtermiņā tiek gaidīts peļņas pieaugums. Finanšu tirgu var ietekmēt dažādi notikumi pasaulē. Pensiju plānu līdzekļi tiek ieguldīti finanšu instrumentos, lai saglabātu un vairotu ieguldītos līdzekļus ilgtermiņā. Lai samazinātu riskus, pensiju fondi izvēlas sadalīt pensiju plānu līdzekļus dažādos finanšu instrumentos, reģionos un nozarēs.

Vai mūža pensijas izmaksai tikai piemērots iedzīvotāju ienākuma nodoklis (IIN)? 
Jā. Vairāk var uzzināt likumā "Par iedzīvotāju ienākuma nodokli." 

Kāda norāde par pensijas 2. līmeņa mantošanu man jāizvēlas, ja vēlos uzkrāto uzkrājumu novēlēt maniem bērniem? 
Jāizvēlas norāde "nodot mantošanai Civillikuma noteiktajā kārtībā".

Ja pensijas 2. līmenī uzkrāto uzkrājumu nodošu mantošanai Civillikuma noteiktajā kārtībā, vai mans bērns varēs saņemt apgādnieka zaudējuma pensiju? 
Aprēķinot bērna apgādnieka zaudējuma pensiju, tiks ņemts vērā tikai pensiju 1. līmeņa uzkrājums. 

Vai saņemšu savu uzkrāto pensijas uzkrājumu, ja pensiju līdzekļu pārvaldītājs tiks pasludināts par maksātnespējīgu? 
Saņemsi, jo pensiju plāna dalībnieks patur tiesības uz savu individuālajos kontos esošo papildpensijas uzkrājumu. Pensiju fonda uzraudzību veic Latvijas Banka un turētājbanka, kura uzrauga naudas līdzekļu turēšanu. 

Iemaksājot līdzekļus tevis izvēlētajā pensiju 2. un 3. līmeņa plānā, tu iegādājies pensiju plāna daļas. Pensiju plāns ir kā liels grozs, kurā atkarībā no riska uztveres ir dažādi finanšu instrumenti – akcijas, obligācijas, alternatīvie ieguldījumi, naudas līdzekļi. Šim "grozam" ir noteikta daļu vērtība, kas nav garantēta un svārstās gan pozitīvā, gan negatīvā virzienā. Daļu vērtībai samazinoties, tavs pensiju plāna uzkrājums samazinās, bet, daļu vērtībai palielinoties, tava uzkrājuma vērtība palielinās.
Ieguldījuma plāna daļu vērtība mainās katru dienu.

Aktuālie dati tiek publicēti pensiju pārvaldnieku interneta vietnēs, kā arī vietnē manapensija.lv.

Tu vari izvēlēties vairākus pensiju pārvaldniekus, un tev var būt vairāki pensiju 3. līmeņa plāni, kuros veikt brīvi izvēlētas iemaksas.

Atceries: lai saņemtu pārmaksāto iedzīvotāju ienākuma nodokli (IIN), tev jāsummē (jāsaskaita) visas kalendārā gadā veiktās iemaksas, visos pensiju 3. līmeņa plānos. Turklāt, ja tu papildus veic iemaksas dzīvības apdrošināšanā ar uzkrājumu, tad arī tās jāskaita kopā ar iemaksām pensiju 3. līmenī. Nodokļu atvieglojumi paredz atmaksu 25,5 % apmērā no iepriekšējā kalendārā gadā veiktajām iemaksām, kas nepārsniedz 10 % no taviem gada bruto ienākumiem kalendārajā gadā ar kopējo iemaksu limitu, bet ne vairāk kā 4000 eiro.

Vairāk informācijas pieejams VID mājaslapā. 

Vai saņemot bezdarbnieka pabalstu, tiek turpinātas iemaksas pensiju 1. un 2 līmeņa uzkrājumā? 
Jā, saņemot bezdarbnieka pabalstu tiek turpināts iemaksa pensiju 1. un 2. līmenī 20 % apmērā no bezdarbnieka pabalsta. Beidzoties bezdarbnieka pabalsta izmaksai, tiek pārtrauktas arī iemaksas pensiju 1 un 2. līmenī, līdz brīdim, kamēr tiek uzsāktas jaunas darba attiecības, kur no darba algas tiek ieturēts valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI), kas tiek automātiski sadalītas un novirzītas pensiju 1. un 2. līmeņa uzkrājumā.

Personai, kura saņem bērnu kopšanas pabalstu un vecāku pabalstu, no valsts budžeta tiek veiktas valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI) tikai pensiju 1. līmenī 20 % apmērā no pabalsta apmēra. Šāds izmaiņu sadalījums tika veikts kopsakarā 2020. gada pensiju 2. līmeņa mantošanas iespējām. Tādējādi šajā periodā veiktās iemaksas apjoms tiek pieskaitīts pensiju 1. līmeņa uzkrājumam.

Ja, piemēram, vīrs veic iemaksas sievas labā pensiju 3. līmenī, viņš nav tiesīgs saņemt iedzīvotāju ienākuma nodokļa (IIN) atmaksu par šīm iemaksām.

Nodokļu atvieglojumu jeb IIN pārmaksas atmaksu var saņemt tikai tā persona, uz kuras vārda ir noslēgts pensiju 3. līmeņa uzkrājuma līgums, – šajā gadījumā sieva.

Lai saņemtu nodokļa atmaksu, sievai gada laikā jābūt maksātam IIN no saviem ienākumiem un jāiesniedz gada ienākumu deklarācija.


Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kas ir pensiju 3. līmenis?

Pensiju 3. līmenis

Kas ir pensiju 3. līmenis?

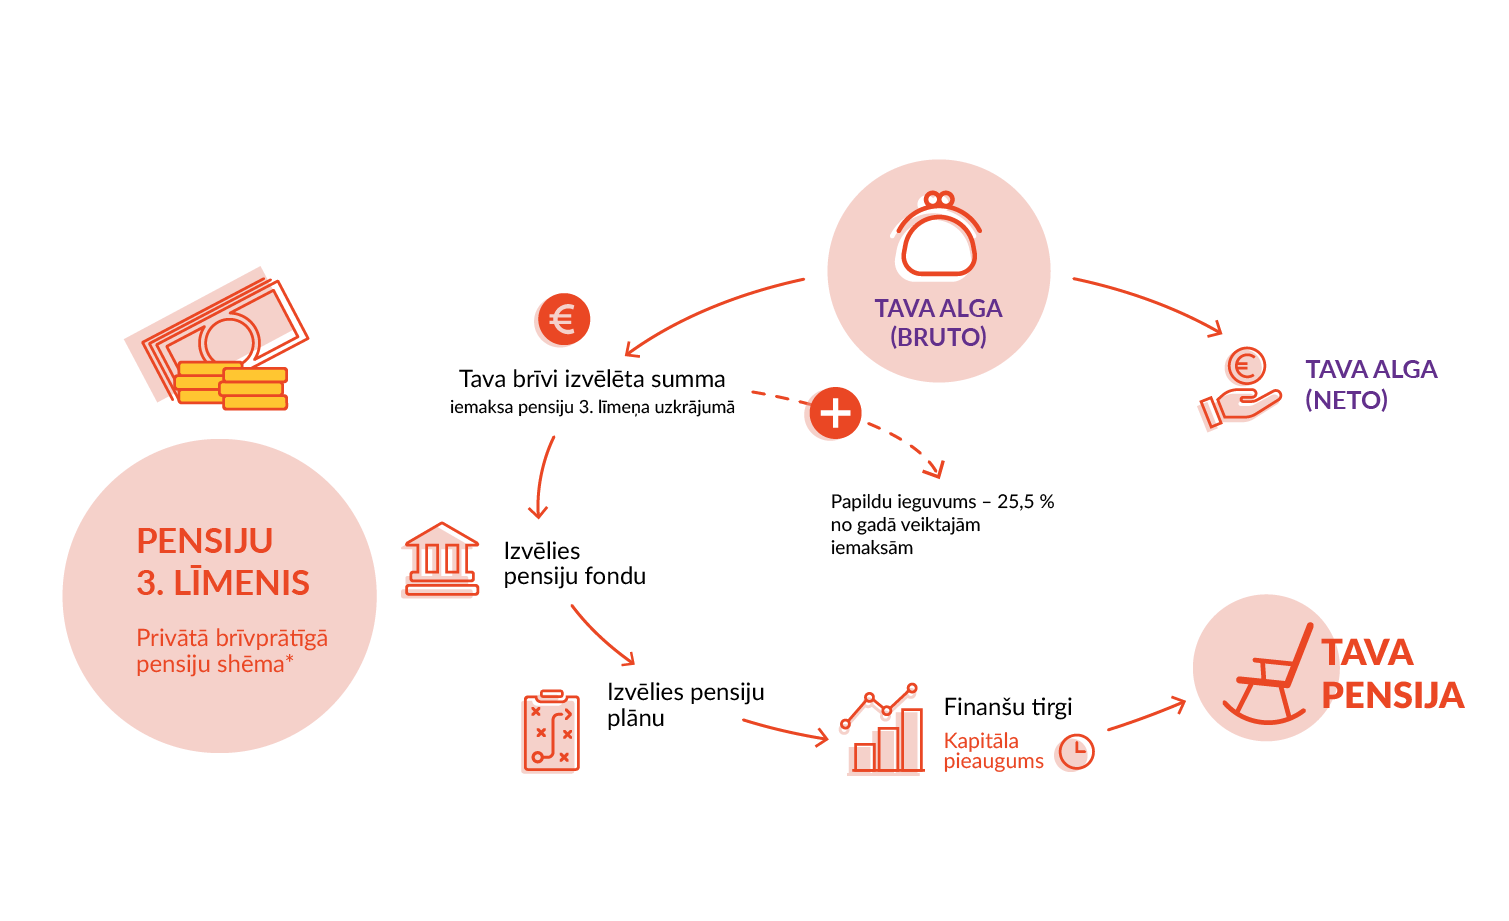
Pensiju 3. līmenis ir brīvprātīgs, ilgtermiņa uzkrājums vecumdienām. Tu vari izvēlēties, cik bieži un cik lielas iemaksas veikt. Jo ilgāku laiku plāno turpināt krāt, jo lielāku uzkrājuma daļu vari ieguldīt akcijās.

Akciju vērtība īstermiņā var ievērojami svārstīties – tās var zaudēt vai gūt peļņu, taču ilgtermiņā akcijas var palīdzēt uzkrāt vairāk.

Tev ir tiesības saņemt nodokļu atmaksu 25,5 % apmērā no veiktajām iemaksām. Tas nozīmē, ka valsts faktiski piemaksā tev par ilgtermiņa uzkrājuma veidošanu.

Veidot pensiju 3. līmeņa uzkrājumu piedāvā licencēti uzņēmumi, ko dēvē par privātajiem pensiju fondiem. Katrs pensiju fonds piedāvā vienu vai vairākus pensiju plānus.

Tavu uzkrājumu pārvalda licencēts pensiju pārvaldnieks, kurš iegulda naudu akcijās, obligācijās un citos finanšu instrumentos.
Iemaksas pensiju 3. līmenī vari veikt pats vai tās tavā labā var veikt cita persona vai darba devējs. Darba devēja iemaksas ir izdevīgas gan darba devējam, gan darbiniekam, jo tām ir nodokļu priekšrocības.
Lai sāktu veidot uzkrājumu, jānoslēdz līgums. Ja iemaksas tavā labā veic darba devējs, līgumu slēdz darba devējs. Līdz ar pirmo iemaksu tu kļūsti par pensiju plāna dalībnieku.

Regulāras iemaksas palīdz uzkrāt vairāk, taču tu vari jebkurā laikā iemaksas pārtraukt un vēlāk atsākt.

Ja iemaksas tavā labā veiks cita persona, šī persona jānorāda tavā līgumā.

Tu vienlaikus vari būt dalībnieks vairākos pensiju plānos.


Kāpēc uzkrāt pensiju 3. līmenī?

  • Pensiju 3. līmeņa uzkrājums sniegs papildu ienākumus vecumdienās.
  • Tu vari saņemt 25,5% nodokļu atmaksu par veiktajām iemaksām.
  • Iemaksas tavā labā var veikt arī darba devējs.
  • Pensiju 3. līmeņa uzkrājumu vari atstāt mantojumā.

Kādas izmaiņas tu vari veikt pensiju 3. līmenī?

  • Pārskaitīt savu pensijas uzkrājumu uz citu pensiju fondu. 
    Ja vēlies uzkrāto pensiju 3. līmeņa uzkrājumu pārskaitīt uz citu pensijas fondu Latvijā, noslēdz jaunu līgumu izvēlētajā pensiju fondā un iesniedz iesniegumu par uzkrājuma pārskaitīšanu no esošā fonda. 
  • Veikt uzkrājumu vairākos pensiju plānos vienlaikus
    Tu vari veikt iemaksas vairākos pensiju 3. līmeņa plānos vienlaikus. Tas ir efektīvs veids, kā sadalīt risku, jo dažādi pensiju plāni iegulda atšķirīgos finanšu instrumentos, un to rezultāti var atšķirties dažādos laika periodos.
  • Mainīt izvēlēto pensiju plānu pie esošā pensiju pārvaldnieka. 
    Tu vari mainīt savu pensiju plānu pie esošā pensiju pārvaldnieka, izvēloties citu plānu ar piemērotāku riska līmeni vai ieguldījumu stratēģiju.

Kādi var būt pensiju fondi?


Ir divi pensiju fondu veidi:
  • atklātais pensiju fonds, par kura dalībnieku var kļūt ikviens;
  • slēgtais pensiju fonds, par kura dalībniekiem var kļūt tikai pensiju fonda dibinātāju darbinieki.
Latvijā ir tikai viens slēgtais fonds - AS "Pirmais slēgtais pensiju fonds". Ieskaties un uzzini vairāk.

Kāds pensiju plāns ir piemērots tev?

  • Ja tu neplāno izņemt uzkrājumu tuvāko 10 gadu laikā, izvērtē pensiju plānus, kuros līdz 100 % tava uzkrājuma iegulda akcijās.
  • Ja tu plāno izņemt uzkrājumu tuvāko 5–10 gadu laikā, apsver ieguldīt pensiju plānos, kuros līdz 70 % tava uzkrājuma iegulda akcijās.
  • Ja tu plāno izņemt uzkrājumu agrāk nekā pēc 5 gadiem, izvēlies pensiju plānus, kuros līdz 30 % tava uzkrājuma iegulda akcijās, bet lielāko daļu – obligācijās. To vērtība parasti svārstās mazāk nekā akciju vērtība, tāpēc ieguldījumi obligācijās palīdz saglabāt stabilu uzkrājumu, tuvojoties pensijai.

Piemēram, Māris tuvākos 20 gadus neplāno izņemt savu pensiju 3. līmeņa uzkrājumu. Viņš izvēlējies pensiju plānu, kurā visu uzkrājumu iegulda akcijās, lai ilgtermiņā nopelnītu vairāk. Savukārt Daiga plāno uzkrājumu saņemt nākamgad, tāpēc viņa ir izvēlējusies pensiju plānu, kurā tikai neliela daļa uzkrājuma ir ieguldīta akcijās.


Pārliecinies, ka esi izvēlējies sev piemērotāko pensiju plānu. Ja pašreizējais plāns tev neatbilst, vari pārskaitīt visu vai daļu no sava uzkrājuma uz citu pensiju plānu pie esošā pensiju fonda vai cita.

Piemērotu pensiju plānu izvēlēties palīdzēs plāna nosaukumā iekļautais dzimšanas gads vai vecuma grupa, kurai plāns paredzēts.


Daži pensiju fondi piedāvā pensiju plānus, kuros ieguldījumu daļa akcijās samazinās automātiski, tuvojoties pensijas vecumam. Tas nozīmē, ka ar laiku tavu uzkrājumu automātiski vairāk ieguldīs obligācijās un tev pašam nebūs jāmaina pensiju plāns.

Kā pārcelt savu pensiju 3. līmeņa uzkrājumu?

  • Sazinies ar tevis izvēlēto pensiju fondu un noslēdz jaunu pensiju 3. līmeņa līgumu. Tu vienlaikus vari būt dalībnieks vairākos pensiju plānos.
  • Pieslēdzies savam profilam pensiju fondā, kurā līdz šim veidoji uzkrājumu.
  • Meklē iespēju "Mainīt pensiju fondu" vai "Pārskaitīt uzkrājumu". Ja neatrodi meklēto informāciju, sazinies ar esošo pensiju fondu.
  • Norādi, vai vēlies pārskaitīt visu uzkrājumu vai tikai daļu.
  • Apstiprini savu izvēli.
  • Pensiju fonds, kurā līdz šim veidoji uzkrājumu, tevi informēs par to, kad uzkrājumu pārskaitīs uz jauno pensiju plānu.
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kā darbojas pensiju 2. līmenis?

Pensiju 2. līmenis

Kā darbojas pensiju 2. līmenis?

Pensiju 2. līmenī automātiski piedalās ikviens, kurš ir dzimis pēc 1971. gada 1. jūlija un par kuru tiek veiktas sociālās apdrošināšanas iemaksas. No 15 gadu vecuma līdzdalība ir obligāta. Sākot darba gaitas un saņemot pirmo darba algu, tu automātiski kļūsti par pensiju 2. līmeņa dalībnieku.

Ja tu neesi izvēlējies pensiju plānu pats, tev to piešķir automātiski.

5 % no bruto algas jeb algas "uz papīra" novirza tavam pensiju 2. līmeņa uzkrājumam.

Pensiju pārvaldnieki ir profesionāli un licencēti uzņēmumi, kas pārvalda pensiju 2. līmeņa uzkrājumu. Tie veido pensiju plānus un iegulda tavu uzkrājumu akcijās, obligācijās un citos finanšu instrumentos.


Tu vari palielināt savu uzkrājumu, izvēloties sev piemērotu pensiju plānu. Dažādiem pensiju plāniem ir atšķirīga peļņa ilgtermiņā. Ja tu neizvēlies pensiju plānu pats, tev to piešķir automātiski.

Uzzini pensiju plānus un izvēlies sev piemērotāko. Ieskaties vietnē manapensija.lv.

Kā iedala pensiju 2. līmeņa plānus? 

Pensija ir ilgtermiņa uzkrājums. Jo ilgāks laiks tev ir atlicis līdz pensijai, jo lielāku pensiju 2. līmeņa uzkrājuma daļu vari ieguldīt akcijās. Akciju vērtība īstermiņā var ievērojami svārstīties – zaudēt vai gūt peļņu, taču ilgtermiņā ieguldījumi akcijās var palīdzēt uzkrāt vairāk.

Pensiju plānus var iedalīt pēc tā, cik liela uzkrājuma daļa ir ieguldīta akcijās.

Kāds plāns ir piemērots tev?

  • Ja tev līdz pensijai ir vairāk nekā 10 gadu, izvērtē pensiju plānus, kuros līdz 100 % tava uzkrājuma iegulda akcijās.
  • Ja tev līdz pensijai ir 5 - 10 gadi, apsver ieguldīt pensiju plānos, kuros līdz 70 % tava uzkrājuma iegulda akcijās.
  • Ja tev līdz pensijai ir mazāk nekā 5 gadi, izvēlies plānus, kuros līdz 30 % tava uzkrājuma iegulda akcijās, bet lielāko daļu – obligācijās. To vērtība parasti svārstās mazāk nekā akciju vērtība, tāpēc ieguldījumi obligācijās palīdz saglabāt stabilu uzkrājumu, tuvojoties pensijai.

Piemērotu pensiju plānu izvēlēties palīdzēs plāna nosaukumā iekļautais dzimšanas gads vai vecuma grupa, kurai plāns paredzēts.

Piemēram, 30 gadus vecais Kārlis izvēlējies pensiju plānu, kurā visu viņa uzkrājumu iegulda akcijās, lai ilgtermiņā nopelnītu vairāk. Savukārt 63 gadus vecā Zane izvēlējusies pensiju plānu, kurā tikai neliela uzkrājuma daļa ir ieguldīta akcijās, jo viņa pēc pāris gadiem dosies pensijā.

Daži pensiju pārvaldnieki piedāvā pensiju plānus, kuros ieguldījumu daļa akcijās samazinās automātiski, tuvojoties pensijas vecumam. Tas nozīmē, ka ar laiku tavu uzkrājumu automātiski vairāk ieguldīs obligācijās un tev pašam nebūs jāmaina pensiju plāns.

Šādus pensiju plānus dēvē par dzīves cikla plāniem. Šos plānus atšķirt palīdzēs to nosaukumā iekļautais dzimšanas gads un vārdu savienojums "dzīves cikls".

Kas notiek, ja tu pats neizvēlies pensiju plānu?

Ja tu neesi izvēlējies pensiju plānu pats, tev to piešķir automātiski.

Tev ir iespēja izvēlēties sev piemērotāko pensiju plānu vietnē Latvija.gov.lv.

Ja tu sāki strādāt un veikt sociālās apdrošināšanas iemaksas pēc 2023. gada 1. janvāra, tev piešķirts vecumam piemērots pensiju plāns. Turklāt, sākot ar 2026. gadu, jaunajiem pensiju 2. līmeņa dalībniekiem automātiski piešķir pensiju plānus, kas pēdējo 3 gadu laikā ir guvuši lielāko peļņu.

Savukārt līdz 2022. gada 31. decembrim jaunajiem pensiju 2. līmeņa dalībniekiem automātiski piešķīra pensiju plānu, kurā tikai neliela uzkrājuma daļa ir ieguldīta akcijās. Tāpēc daudziem cilvēkiem ilgtermiņā veidojās mazāks uzkrājums, nekā būtu iespējams, izvēloties vecumam piemērotu plānu.

Kā izvēlēties piemērotu pensiju plānu? 

  1. Noskaidro, kāds pensiju 2. līmeņa plāns tev ir šobrīd, vietnē Latvija.gov.lv.
  2. Aizpildi testu un uzzini, kurš no pensiju plāniem vislabāk atbilst tavam vecumam un vēlmēm.
  3. Pārbaudi, vai tavs pašreizējais pensiju plāns joprojām tev ir piemērots. Ja pensiju plāns tev neatbilst, vari to nomainīt vietnē Latvija.gov.lv.

Pensijas pārvaldnieku vari mainīt 1 reizi gadā, bet pensiju plānu pie esošā pārvaldnieka – 2 reizes gadā.

Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kas veido valsts garantēto pensijas daļu?

Pensiju 1. līmenis

Kā darbojas pensiju 1. līmenis?

Pensiju 1. līmenī piedalās visi Latvijas iedzīvotāji, kuri veic vai par kuriem tiek veiktas sociālās apdrošināšanas iemaksas. Šīs iemaksas tiek aprēķinātas no tavas bruto algas jeb algas "uz papīra" un veido pamatu valsts vecuma pensijai.

15 % tavas bruto algas ieskaita pensiju speciālajā budžetā un izmanto šodienas pensiju izmaksai. Tas nozīmē, ka tu ar savām iemaksām nodrošini pensijas esošajiem pensionāriem. Kad tu dosies pensijā, tavu pensiju nodrošinās tie, kuri tajā laikā strādās un maksās nodokļus. To dēvē par solidaritātes principu.

Piedaloties pensiju 1. līmenī, tu veido:
  • savu pensijas 1. līmeņa uzkrājumu, no kura aprēķinās pensiju;
  • apdrošināšanas stāžu.

Apdrošināšanas stāžs ir gadu skaits, kuros esi oficiāli strādājis un maksājis nodokļus.


Tavas iemaksas pensiju 1. līmenī regulāri pārskata un pielāgo algu pieaugumam un cenu izmaiņām valstī. To dēvē par indeksāciju. Plašāka informācija VSAA jaunumu sadaļā.

Kad sasniedz pensijas vecumu un piesakies pensijas saņemšanai, Valsts sociālās apdrošināšanas aģentūra (VSAA):
  • pārbauda, vai tev ir vismaz 20 gadu apdrošināšanas stāžs;
  • pārliecinās, ka esi sasniedzis 65 gadu vecumu;
  • aprēķina tavu pensiju. 
Pensiju katru mēnesi izmaksā VSAA.

Noskaidro savu pašreizējo pensiju 1. līmeņa uzkrājumu vietnē Latvija.gov.lv.

Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Par tēmu

Pensija

Latvijas pensiju sistēma

Kā veidojas tava pensija?

Pensiju 1. līmenis

Kas veido valsts garantēto pensijas daļu? 


Pensiju 2. līmenis

Kā izvēlēties piemērotāko pensiju plānu?

Pensiju 3. līmenis

Kā vecumdienām uzkrāt papildu uzkrājumu?

Jautājumi un atbildes

Biežāk uzdotie jautājumi un atbildes par pensiju


Materiāli vieglajā valodā 


Pensija (vieglajā valodā)

Kā veidojas mana pensija?

tēmas
  1. Mana ekonomika

Ar ko sākt uzkrājumu veidošanu?

Praktiski padomi

No ieceres līdz ieradumam: kā sākt krāt?


Reizēm uzkrājumi veidojas, ja mēneša beigās pēc visiem tēriņiem paliek pāri naudas līdzekļi. Tomēr šādi veidot iekrājumus izdodas vien retajam.

Regulāra un disciplinēta uzkrājumu veidošana ir efektīvākais veids, kā sasniegt savus finansiālos mērķus. 

Sāc jau šodien! Pat nelielas summas, uzkrājot laika gaitā, var kļūt par nozīmīgām.


 Padomi, kā veidot uzkrājumus

  • Izvirzi konkrētu mērķi. Tam jābūt reālam, sasniedzamam un skaidri noteiktam. Mērķi var būt viens vai vairāki. 
  • Pārskati savu budžetu. Saproti, cik daudz naudas vari novirzīt uzkrājumam katru mēnesi. 
  • Uzkrājumu veidošanai nosaki augstu prioritāti. Pēc algas saņemšanas veic vissvarīgākos maksājumus (kredītsaistības, rēķinus), kā arī iemaksas uzkrājumos.
  • Nodali uzkrājumus no ikdienas tēriņiem. Vari uzkrāt gan bankas kontā, gan skaidrā naudā, bet ir būtiski uzkrājumus nodalīt no pārējiem naudas līdzekļiem. Tas mazinās iespēju, ka neplānoti iztērēsi uzkrājumus. Ja uzkrājumus veido bankas kontā, vari izvēlēties tam piemērotāko konta veidu – piemēram, krājkontu. 
  • Maksā sev regulāri. Praktizē uzkrāšanu kā regulāru paradumu! Iestati internetbankā regulāro maksājumu no saviem ienākumiem.
  • Izmanto banku piedāvātās iespējas – piemēram, regulārās iemaksas krājkontā. Iestati ar karti veikto maksājumu noapaļošanas funkciju. Šādi pēc katra maksājuma ar karti papildināsi uzkrājumu ar nelielu summu, kuru, iespējams, nepamanīsi, bet ilgtermiņā uzkrāsi.
  • Sāc ar nelielām, bet regulārām iemaksām. Izvērtē, cik daudz vari atļauties uzkrāt. Pat 10 eiro mēnesī var kļūt par nozīmīgu uzkrājumu ilgtermiņā.
  • "Drošības spilvens" var būt plānāks vai biezāks, bet, ja sāksi šodien, būsi jau soli tuvāk. 


Ja tavi regulārie ienākumi pieaug, pārskati un palielini arī uzkrājumus.

Veic papildu iemaksas uzkrājumos, ja saņem vienreizēju maksājumu – piemēram,
  • prēmiju, 
  • iedzīvotāju ienākuma nodokļa atmaksu, 
  • naudas līdzekļus dāvanā.
Tu vari atvērt krājkontu ar mērķi uzkrāt bērnam, kurā katru mēnesi iemaksāt saņemto ģimenes pabalstu. Krājot šos naudas līdzekļus, ilgtermiņā vari uzkrāt kādam lielākam pirkumam bērnam, piemēram, jaunam ritenim, nometnei, skolas piederumiem utt.

Ja esi nolēmis sākt krāt, sper pirmo soli jau šodien!
Atver krājkontu un izlem, kādu summu un kurā mēneša dienā tajā ieskaitīsi. Tā tu soli pa solim tuvosies savam mērķim.
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
Izdrukāt