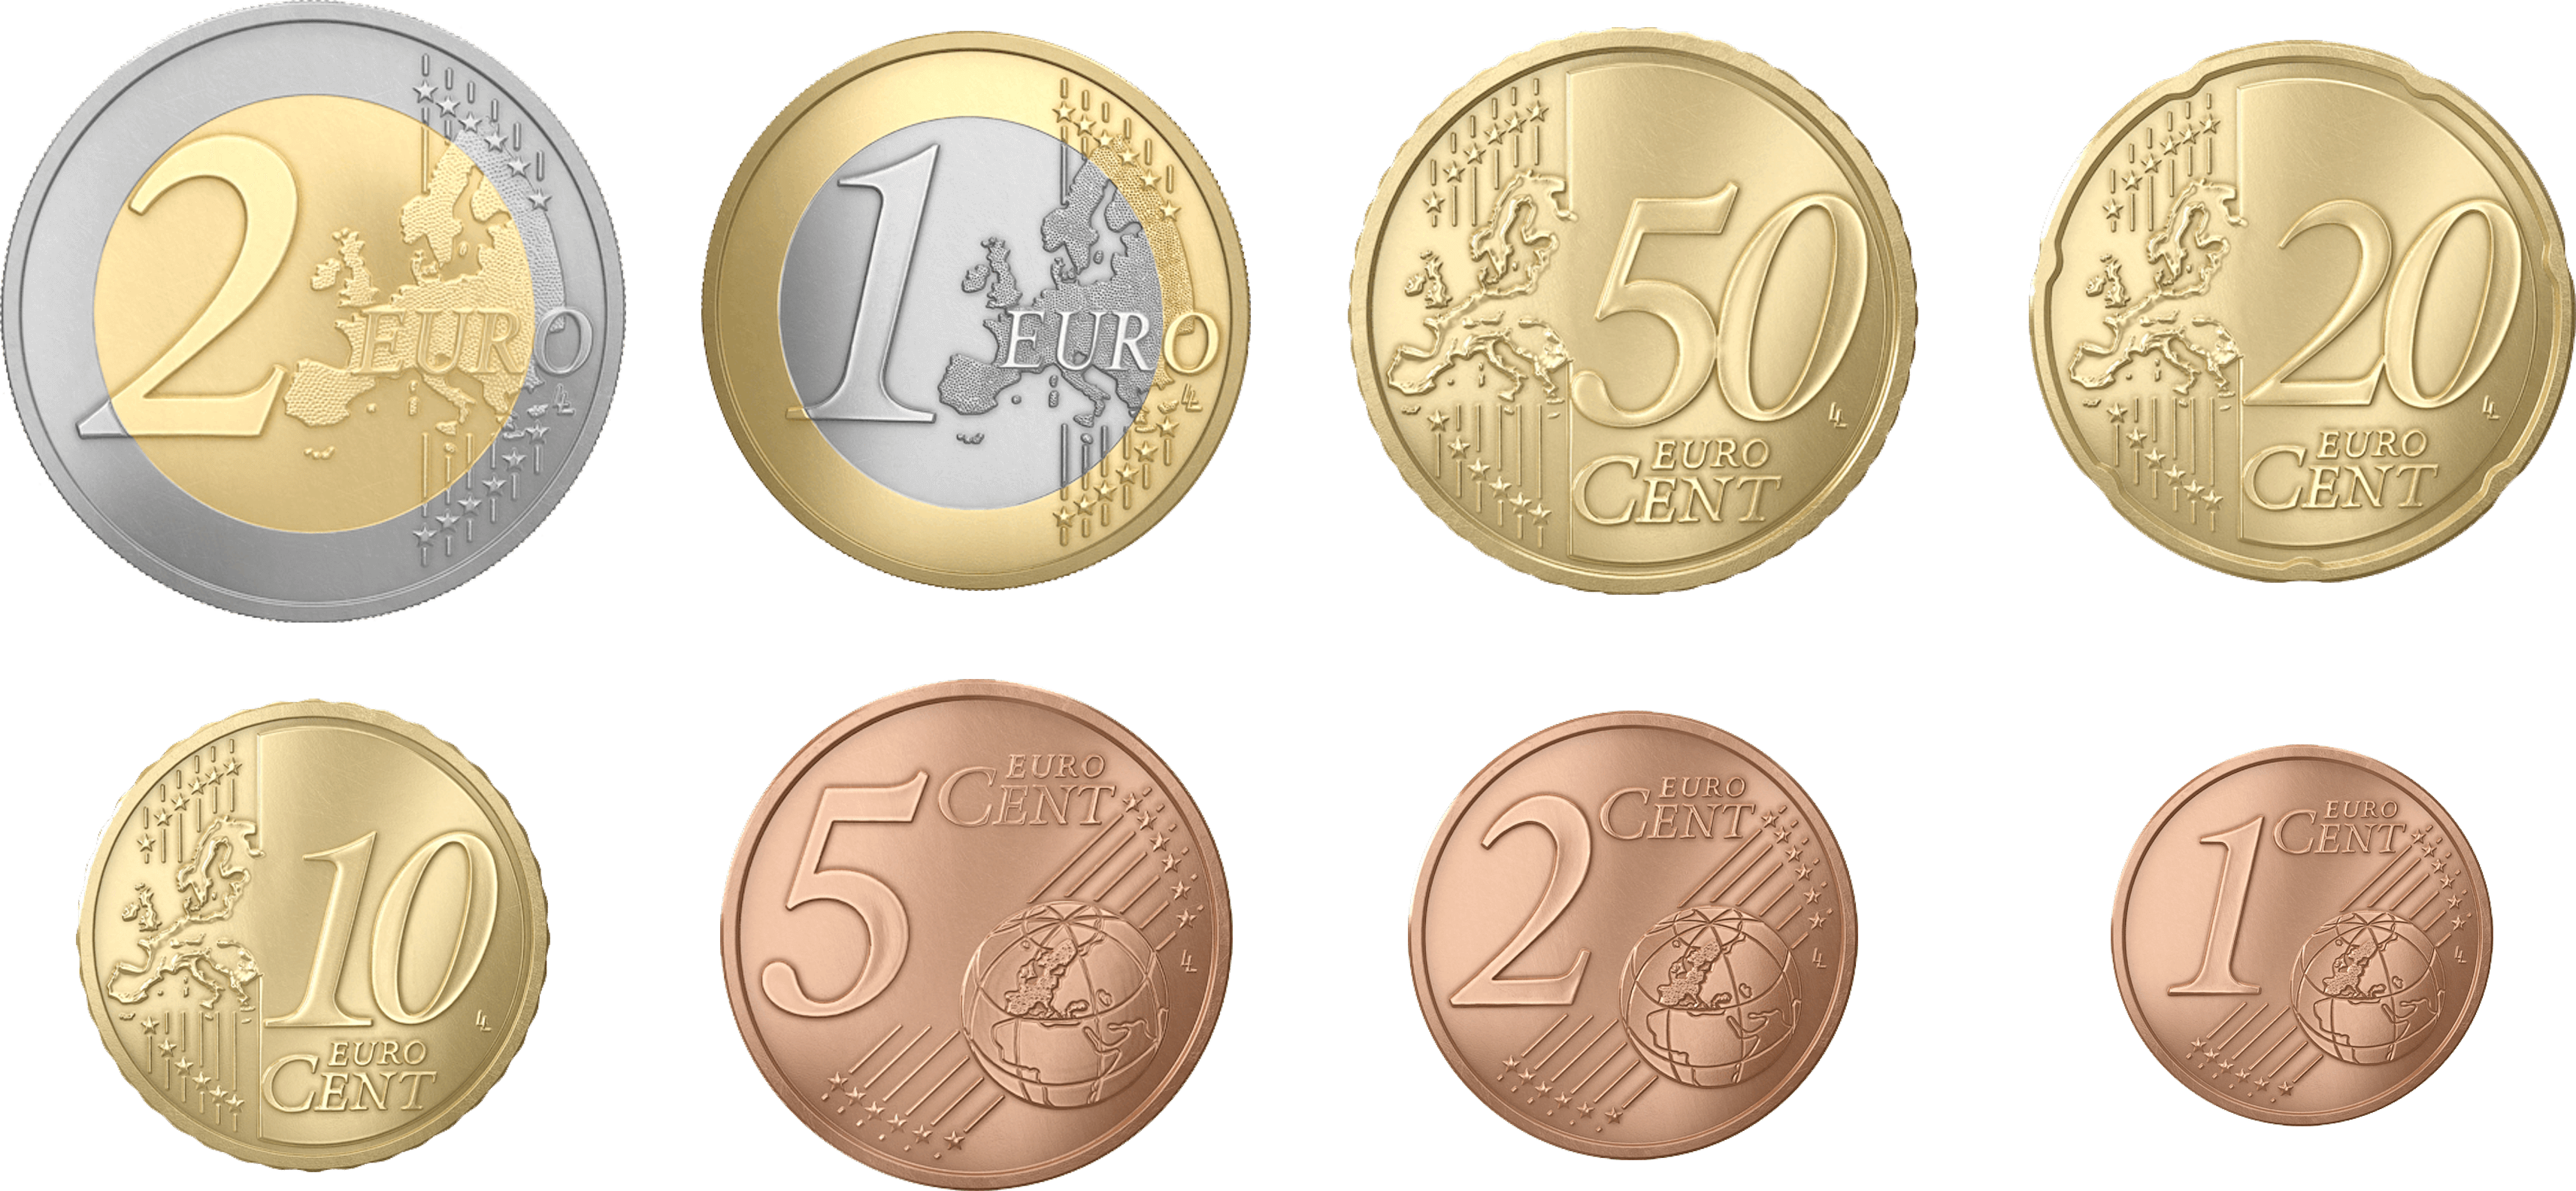tēmas
  1. Mana ekonomika

Par tēmu

Krāpšanas veidi

Krāpnieki darbojas aktīvi un turpina izkrāpt naudu no iedzīvotājiem.
Uzzini,
kā atpazīt krāpnieku?
Kā pasargāt savus bankas datus un savu naudu?

Buklets - Kā pasargāt sevi un savu naudu no krāpniekiem?
Krāpniecība ir cilvēku mānīšana.
Krāpnieki ar viltību un meliem mēģina dabūt tavu naudu vai īpašumu.
Krāpniecība ir noziegums.

Sargā savus datus! 

Tad arī tava nauda būs drošībā! 


Banka, policija, tiesas, prokuratūra, pasts
nekad tev nezvanīs un nejautās īsziņā vai e-pastā:

bankas karšu datus:
  • kartes paroli;
  • kartes drošības kodu. Piemēram, CVC/CVV;
  •  kartes numuru.
internetbankas un bankas pieejas datus:
  • internetbankas lietotāja numuru;
  • Smart-ID PIN 1, vai PIN 2 kodu;
  • konta numuru;
  • kodu no īsziņas.
tavus personas datus:
  • personas kodu;
  • pases vai eID kartes numuru.

Investīciju krāpšana

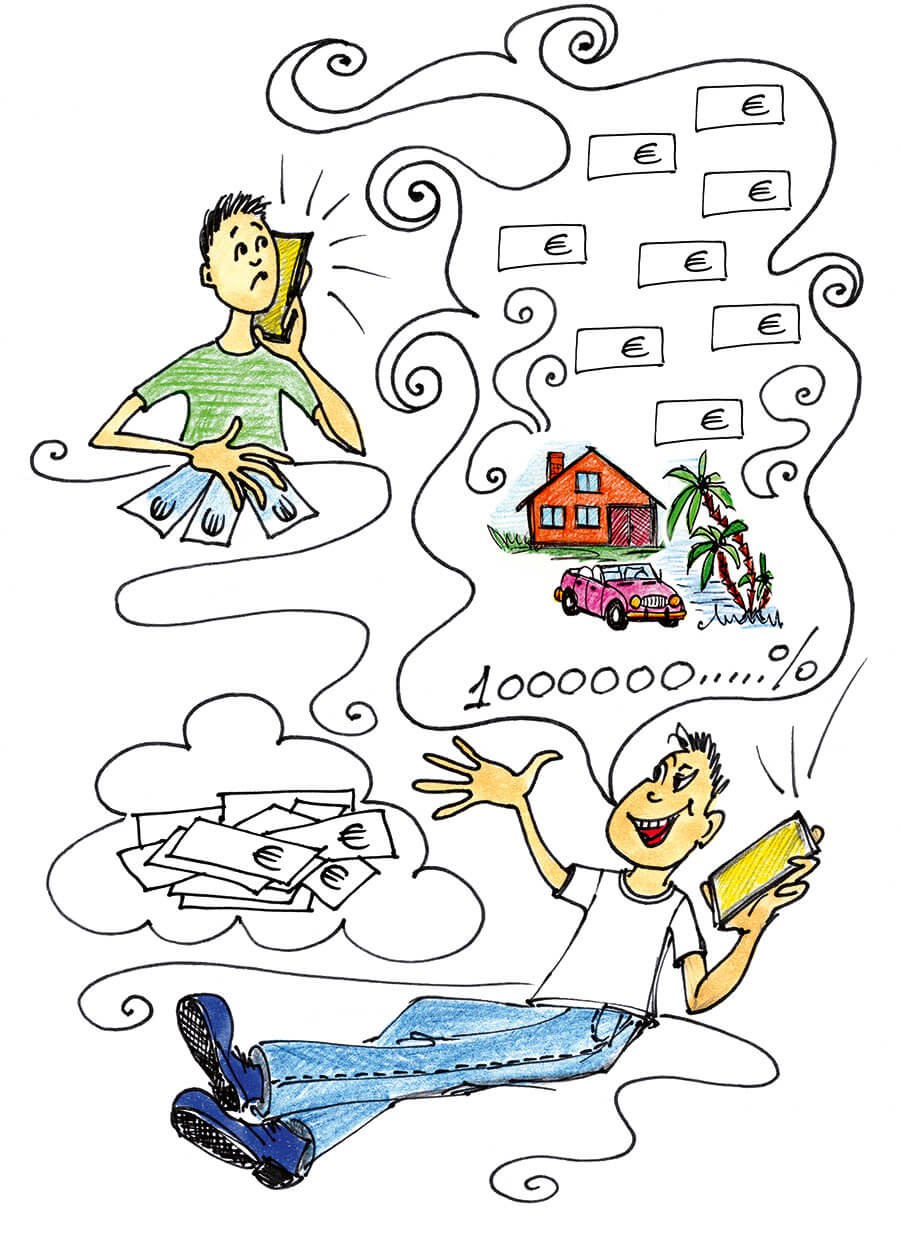
Tev piedāvā izdevīgi ieguldīt naudu un saņemt lielu peļņu.
Parasti krāpnieki piedāvā nopirkt labi zināmu uzņēmumu akcijas, obligācijas vai zeltu.
Krāpnieki var aicināt ieguldīt naudu fondos.
Investīciju krāpšana notiek viltus platformās un sociālajos tīklos,
kurus izveido paši krāpnieki.
  • Krāpnieks piezvana bankas vai citas finanšu iestādes vārdā.
    Viņš piedāvā ieguldīt naudu un saņemt neticami lielu peļņu. 
  • Krāpnieks bieži runā svešvalodā vai sliktā latviešu valodā.
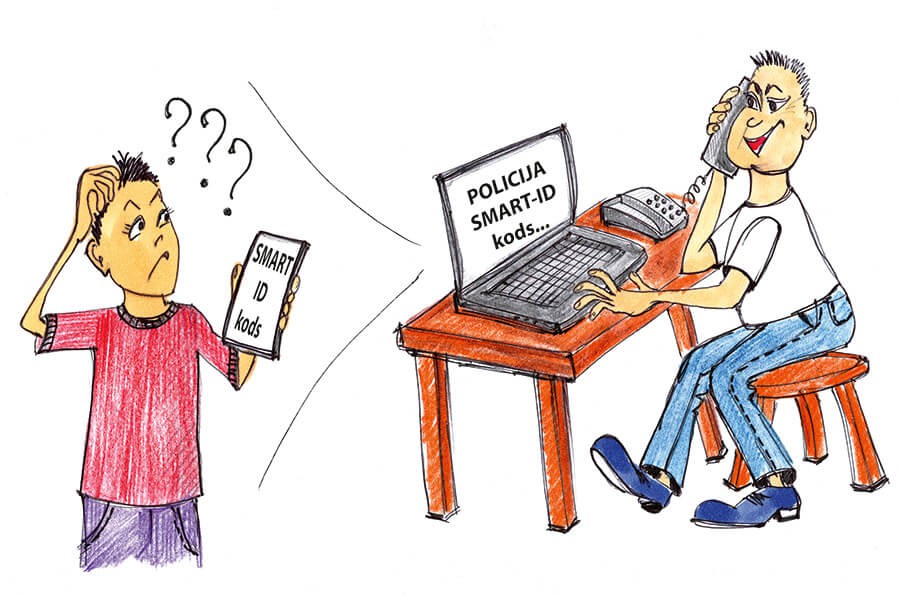
  • Krāpnieks izmanto tavu pieredzes trūkumu.
    Viņš kārdina ar iespēju ātri nopelnīt.
  • Krāpnieks stāsta,
    ka darījums ir pilnīgi drošs un izdosies.  
  • Krāpnieks stāsta,
    ka pats labākais laiks ieguldīt naudu ir tieši tagad un steidzina tevi.
    Neļauj sevi steidzināt! 
  • Krāpnieki var tev rādīt viltus mājas lapu.
    Tajā var redzēt viltotu informāciju par ieguldījumiem ar labu peļņu. 
  • Krāpnieks var aicināt tevi uzlikt savā datorā viltus programmu savu investīciju pārvaldīšanai.
  • Krāpnieks var tev rādīt sabiedrībā pazīstamu cilvēku fotogrāfijas
    un melot par viņu iegūto peļņu.
  • Taču beigās tu nevari saņemt nopelnīto naudu. 
    Tu zaudē arī visu savu ieguldīto naudu.

Ko krāpnieks grib dabūt?

  • Tavus bankas kartes datus.
  • Tavu piekļuvi bankas kontam.
    Piemēram, internetbankas lietotāja numuru, kartes PIN kodu, konta numuru, Smart-ID kodus.
    Krāpnieks var izmantot šo informāciju sev par labu.
    Piemēram, paņemt uz tava vārda lielu kredītu.
  • Tavu naudu. 

Kā sevi pasargāt?

  • Netici uzstājīgiem zvanītājiem pa telefonu!
  • Nerunā pa telefonu ar svešiniekiem.
  • Sargā savus bankas datus no svešiniekiem!
  • Nenosauc šādu informāciju svešiniekiem pa telefonu!
  • Neļauj svešiniekiem lejuplādēt savā datorā svešas programmas vai citu
  • informāciju.
  • Krāpnieki viltus mājas lapās tev var nozagt bankas datus un naudu!
  • Pirms jebkura ieguldījuma pajautā savai bankai,
    vai tas ir droši. 
  • Pārbaudi Latvijas Bankas mājas lapā,
    vai krāpnieka nosauktajam uzņēmumam ir licence.
  • Jebkurā ieguldījumā var naudu nopelnīt vai arī zaudēt.
    Netici ieguldījumiem bez riska un ar lielu peļņu.
  • Neaizņemies naudu,
    lai to ieguldītu nezināmā darījumā.
  • Ziņo savai bankai un policijai:
    - par aizdomīgiem svešiniekiem un darījumiem;
    - ja kāds svešinieks tevi jau piekrāpa. 
Noklausies investīciju krāpšanas audio stāstu!


Romantiskā krāpšana

Svešinieks cenšas tev iepatikties.
Pēc tam viņš cenšas izmānīt no tevis naudu.
Šis svešinieks ir krāpnieks.
Iepazīšanās ar šādu krāpnieku parasti notiek sociālajos tīklos.
Piemēram, Facebook, Instagram, Tinder.

Pēc iepazīšanās krāpnieks sarakstās ar tevi internetā.
  • Krāpnieks mēģina iegūt tavu uzticību.
    Viņš sūta tev fotogrāfijas un stāsta izdomātus stāstus par savu dzīvi.  
    Piemēram, ka viņš ir grūtībās nonācis uzņēmējs vai slepenā dienesta karavīrs.
  • Krāpnieks tev melo par savām naudas grūtībām.
    Tu notici un pats pārskaiti krāpniekam naudu. 
  • Krāpnieks parasti stāsta,
    ka viņam pašam ir nauda.
    Tikai šobrīd viņš nevar to dabūt. 
  • Ne vienmēr krāpnieks ir vīrietis.
    Arī sieviete var būt krāpniece. 
  • Krāpnieks var lūgt tevi sūtīt viņam ļoti personīgu informāciju.
    Piemēram, tavas fotogrāfijas vai video.
    Vēlāk šīs fotogrāfijas vai video var izmantot naudas izspiešanai no tevis.

Ko krāpnieks grib dabūt?

  • Tavus bankas kartes datus.
  • Tavu piekļuvi bankas kontam.
    Piemēram, internetbankas lietotāja numuru, kartes PIN kodu, konta numuru, Smart-ID kodus.
    Krāpnieks var izmantot šo informāciju sev par labu.
    Piemēram, paņemt uz tava vārda lielu kredītu.
  • Tavu naudu.

Kā sevi pasargāt?

  • Sargā savus bankas datus no svešiniekiem!
    Nenosauc šādu informāciju svešiniekiem pa telefonu!
    Neraksti šādu informāciju svešās mājas lapās,
    ko tev atsūta kā interneta saiti. 
  • Nesūti svešiniekiem ļoti personīgas fotogrāfijas vai video.
    Tās var izmantot naudas izspiešanai no tevis.
  • Neatver nezināmas mājas lapas,
    kuras tev atsūta uz telefonu.
  • Nepārskaiti naudu svešinieku ārkārtas situāciju risināšanai!
  • Neaizņemies naudu svešinieka vajadzībām!
  • Ziņo savai bankai un policijai:
    - par aizdomīgiem svešiniekiem un aicinājumiem;
    - ja kāds svešinieks tevi jau piekrāpa. 

Noklausies romantiskās krāpšanas audio stāstu!


Viltus rēķinu krāpšana

Krāpnieks tev uz e-pastu atsūta viltus rēķinu par preci vai pakalpojumu.
Taču tu šādu preci vai pakalpojumu nemaz nepasūtīji. 
  • Krāpnieks tev atsūta vairākas e-pasta vēstules ar rēķiniem.
    Viņš cer,
    ka tu šos rēķinus samaksāsi.
  • Tu nepārbaudi naudas saņēmēju un viņa konta numuru.
    Tā tu pārskaiti naudu uz krāpnieka kontu,
    kas ir tev atsūtītajā rēķinā.
    Piemēram, tu saņem rēķinu par dzīvokļa īri.
    Tev jāpārbauda konta numurs.
    Tam jāsakrīt ar iepriekšējā dzīvokļa īres rēķinā norādīto konta numuru.  

Ko krāpnieks grib dabūt?

  • Tavu naudu. 

Kā sevi pasargāt?

  • Pārliecinies,
    ka tiešām gaidi rēķinu par preci vai pakalpojumu.
  • Tev jāpārbauda konta numurs atsūtītajā rēķinā.
    Tam jāsakrīt ar iepriekšējā līdzīgā rēķinā norādīto konta numuru.  
  • Sazvanies ar pakalpojuma sniedzēju,
    ja tev rodas šaubas par rēķinu.
    Telefona numuru sameklē pakalpojuma sniedzēja mājas lapā! 
  • Neatbildi uz viltus rēķinu sūtītāju e-pastiem.
  • Ziņo savai bankai un policijai:
    - par aizdomīgiem svešiniekiem un darījumiem,
    - ja kāds svešinieks tevi jau piekrāpa.


Krāpnieciski telefona zvani

Svešinieki pa telefonu mēģina uzzināt tavus personas datus un dabūt tavu naudu.  
  • Tev piezvana svešinieks un izliekas par bankas, policijas vai pakalpojumu sniedzēja pārstāvi.
    Piemēram, par mobilo sakaru operatora pārstāvi.
  • Svešinieks melo par aizdomīgu darījumu tavā bankas kontā.
    Krāpnieki melo,
    ka tev ir nopietna problēma un piedāvā uzreiz palīdzēt.
    Parasti viņi aicina tevi ieiet internetbankā ar taviem pieejas datiem.  
  • Krāpnieki uzstājīgi piedāvā palīdzēt un mēģina dabūt no tevis pēc iespējas vairāk informācijas.
  • Krāpnieks bieži runā svešvalodā vai sliktā latviešu valodā. 

Ko krāpnieks grib dabūt?

  • Tavus bankas kartes datus.
  • Tavu piekļuvi bankas kontam.
    Piemēram, internetbankas lietotāja numuru, kartes PIN kodus, konta numuru. 
  • Izmantot iegūto informāciju sev par labu.
    Piemēram, tavā vārdā aizņemties naudu bankā vai līdzīgā iestādē. 

Kā sevi pasargāt?

  • Pārtrauc sarunu ar svešinieku!
  • Sazvanies ar banku, policiju vai iestādi,
    no kuras tev it kā zvanīja.
    Telefona numuru sameklē iestādes mājas lapā!
    Informē viņus par saņemto zvanu!
  • Neatzvani uz numuru,
    no kura tev zvanīja.
  • Sargā savus bankas datus no svešiniekiem!
    Nenosauc šādu informāciju svešiniekiem pa telefonu!
    Banka nekad tev:
    - nezvanīs un nelūgs ieiet tavā internetbankā;
    - neprasīs pieejas kodus internetbankai;
    - neprasīs bankas kartes numuru vai kartes kodu.
Ziņo savai bankai un policijai:
- par aizdomīgiem svešiniekiem  un darījumiem;
- ja kāds svešinieks tevi jau piekrāpa.


Ieklausies, cik viegli krāpnieks iegūst krāpnieka datus.


Krāpnieciskas īsziņas

Krāpnieki tev sūta īsziņas uz mobilo telefonu.
Īsziņās viņi mēģina dabūt no tevis personas un bankas datus. 
  • Krāpnieki īsziņās var aicināt tevi:
    - pieslēgties viltus mājas lapām;
    - ierakstīt savu personisko informāciju;
    - apstiprināt darījumu ar internetbankas pieeju;
    - apstiprināt darījumu ar bankas kartes datiem.
  • Šādas īsziņas parasti saņem uzreiz ļoti daudz cilvēku.
    Tu neatbildi uz īsziņu un nedari neko no īsziņā prasītā.
    Tad tev zvana cilvēks klientu apkalpošanas centra vārdā.
    Viņš pierunā tevi atvērt īsziņu un izdarīt īsziņā prasīto. 
  • Saite no īsziņas parasti ved uz viltus internetbanku.
    Tā izskatās ļoti līdzīga īstajai internetbankai.
    Šādā viltus internetbankā ievadīti dati uzreiz nokļūst pie krāpniekiem. 
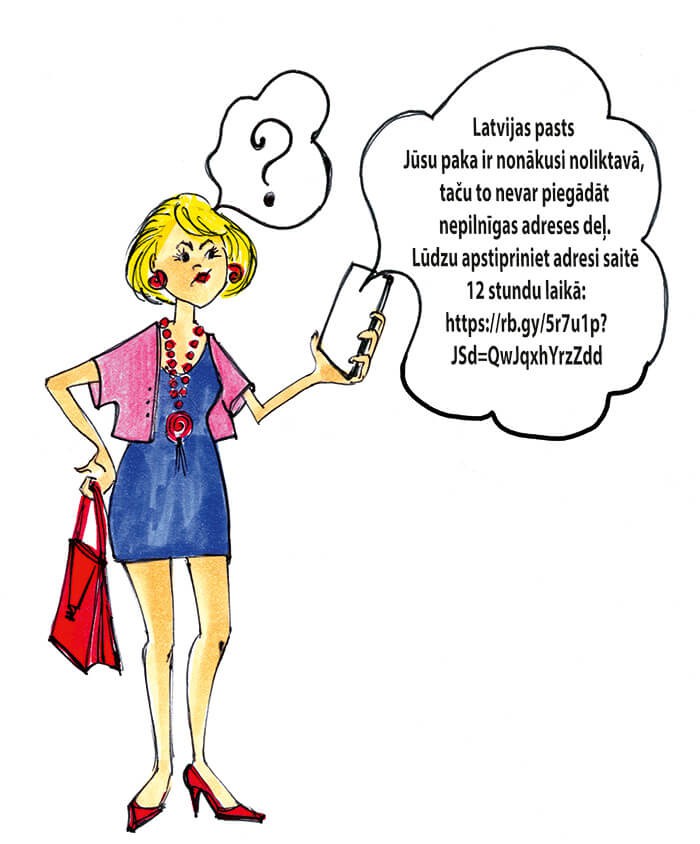
Ko krāpnieks grib dabūt?

  • Tavus bankas kartes datus.
  • Tavu piekļuvi bankas kontam.
    Piemēram, internetbankas lietotāja numuru, kartes PIN kodu, konta numuru, Smart-ID kodus. 
  • Tavu naudu.
  • Izmantot iegūto informāciju sev par labu.
    Piemēram, tavā vārdā aizņemties naudu bankā vai līdzīgā iestādē.
 

Kā sevi pasargāt?

  • Neatver aizdomīgas īsziņas!
  • Izdzēs šādas īsziņas un neatbildi uz tām!
  • Sargā savus bankas datus no svešiniekiem!
    Nenosauc šādu informāciju svešiniekiem un neievadi aizdomīgās mājas lapās!
  • Neļauj svešiniekiem lejuplādēt savā datorā svešas programmas vai citu informāciju.
    Krāpnieku veidotās mājas lapās tev var nozagt bankas datus un arī visu naudu! 
  • Sazvanies ar pakalpojuma sniedzēju,
    ja šaubies par saņemtās īsziņas patiesumu.
    Telefona numuru sameklē iestādes mājas lapā! 
Ziņo savai bankai un policijai:
- par aizdomīgiem svešiniekiem un darījumiem;
- ja kāds svešinieks tevi jau piekrāpa.  

Krāpniecisku īsziņu piemēri!

Tu saņem īsziņu no Zemgales apgabaltiesas par tiesas procesu pret tevi.
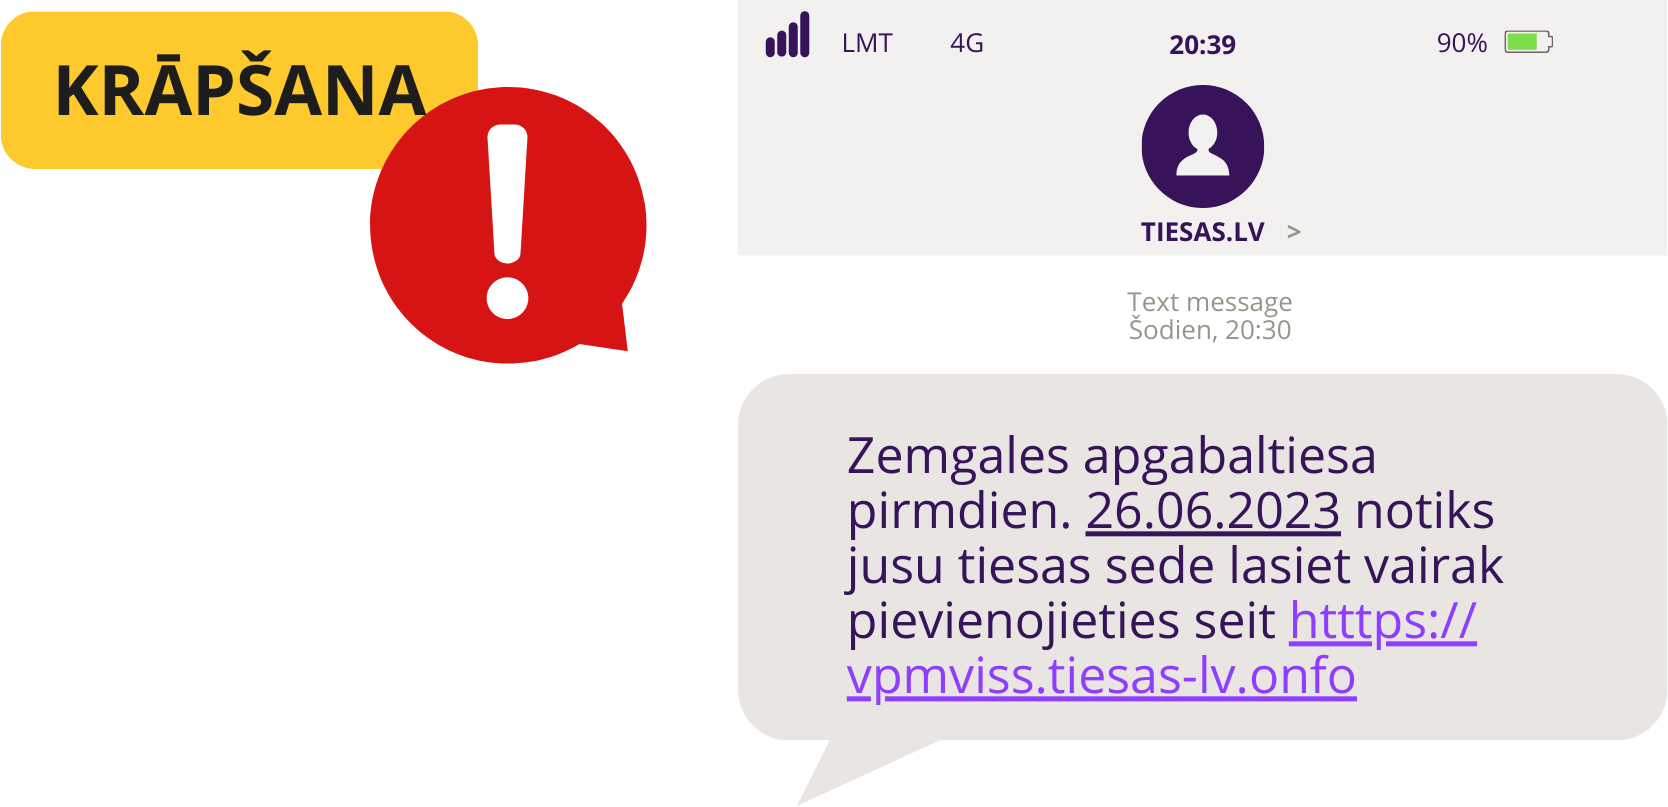
 Viltus īsziņu pazīmes:
  • Rakstības kļūdas.
    Piemēram, nepareizi lielie un mazie burti, trūkst garumzīmes u.c.
  • Kļūdas interneta adresē.
    Pareiza interneta adrese vienmēr sākas ar https://
    Krāpšanas īsziņās interneta adrese parasti ir kļūdaina.
    Piemēram, htttps://
  • Tiesa sūta vēstules pa pastu vai uz e-adresi,
    nevis īsziņā. 
Ko darīt?
  • Sazvanies ar Zemgales apgabaltiesu!
    Telefona numuru sameklē Latvijas tiesu portālā! 
  • Neatver interneta adresi!
  • Neatbildi uz īsziņu un izdzēs to!

Tu saņem īsziņu no Latvijas Pasta par muitas nodokli tavam sūtījumam. 
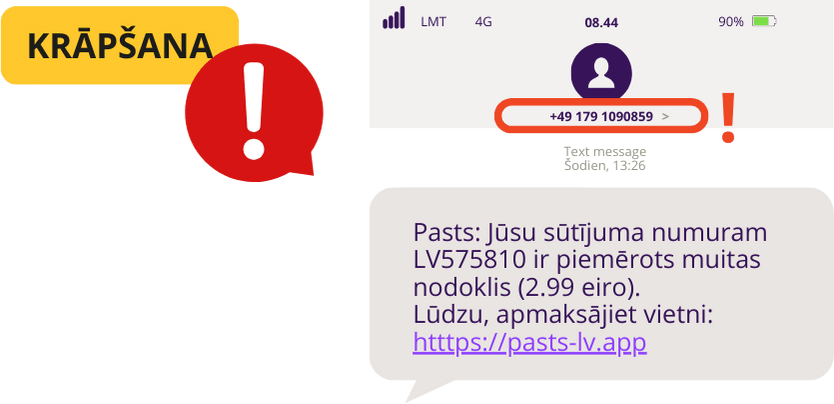
Viltus īsziņu pazīmes:
  • Kļūdas interneta adresē.
    Pareiza interneta adrese vienmēr sākas ar https://
    Krāpšanas īsziņās interneta adrese parasti ir kļūdaina.
    Piemēram, htttps://
  • Īsziņa ir no ārvalstu numura.

Ko darīt? 

  • Sazvanies ar Latvijas Pastu!
    Telefona numuru sameklē Latvijas Pasta mājas lapā! 
  • Neatver interneta adresi! 
  • Neatbildi uz īsziņu un izdzēs to! 


Tu saņem īsziņu no kurjera.
Kurjers grib precizēt piegādes adresi.
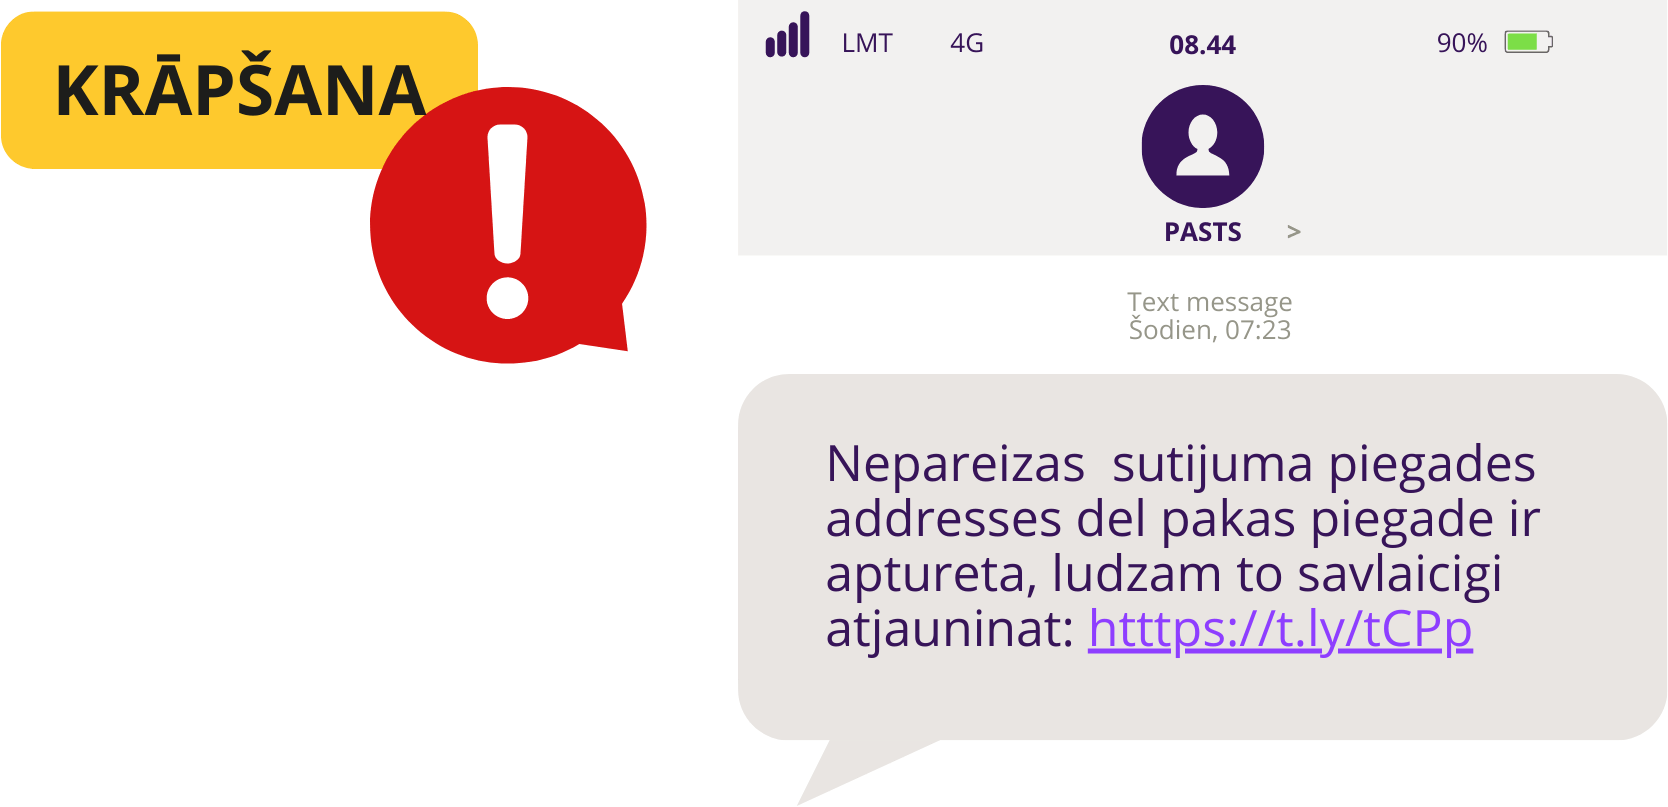
Viltus īsziņu pazīmes:
  • Rakstības kļūdas.
    Piemēram, nepareizi lielie un mazie burti, trūkst garumzīmes u.c.
  • Kļūdas interneta adresē.
    Pareiza interneta adrese vienmēr sākas ar https://
    Krāpšanas īsziņās interneta adrese parasti ir kļūdaina.
    Piemēram, htttps://
  • Īsziņa ir no ārvalstu numura.

    Ko darīt? 
  • Sazvanies ar Latvijas Pastu!
    Telefona numuru sameklē Latvijas Pasta mājas lapā! 
  • Neatver interneta adresi! 
  • Neatbildi uz īsziņu un izdzēs to!


Tu saņem īsziņu no Valsts ieņēmumu dienesta par nodokļu atvieglojumiem. 
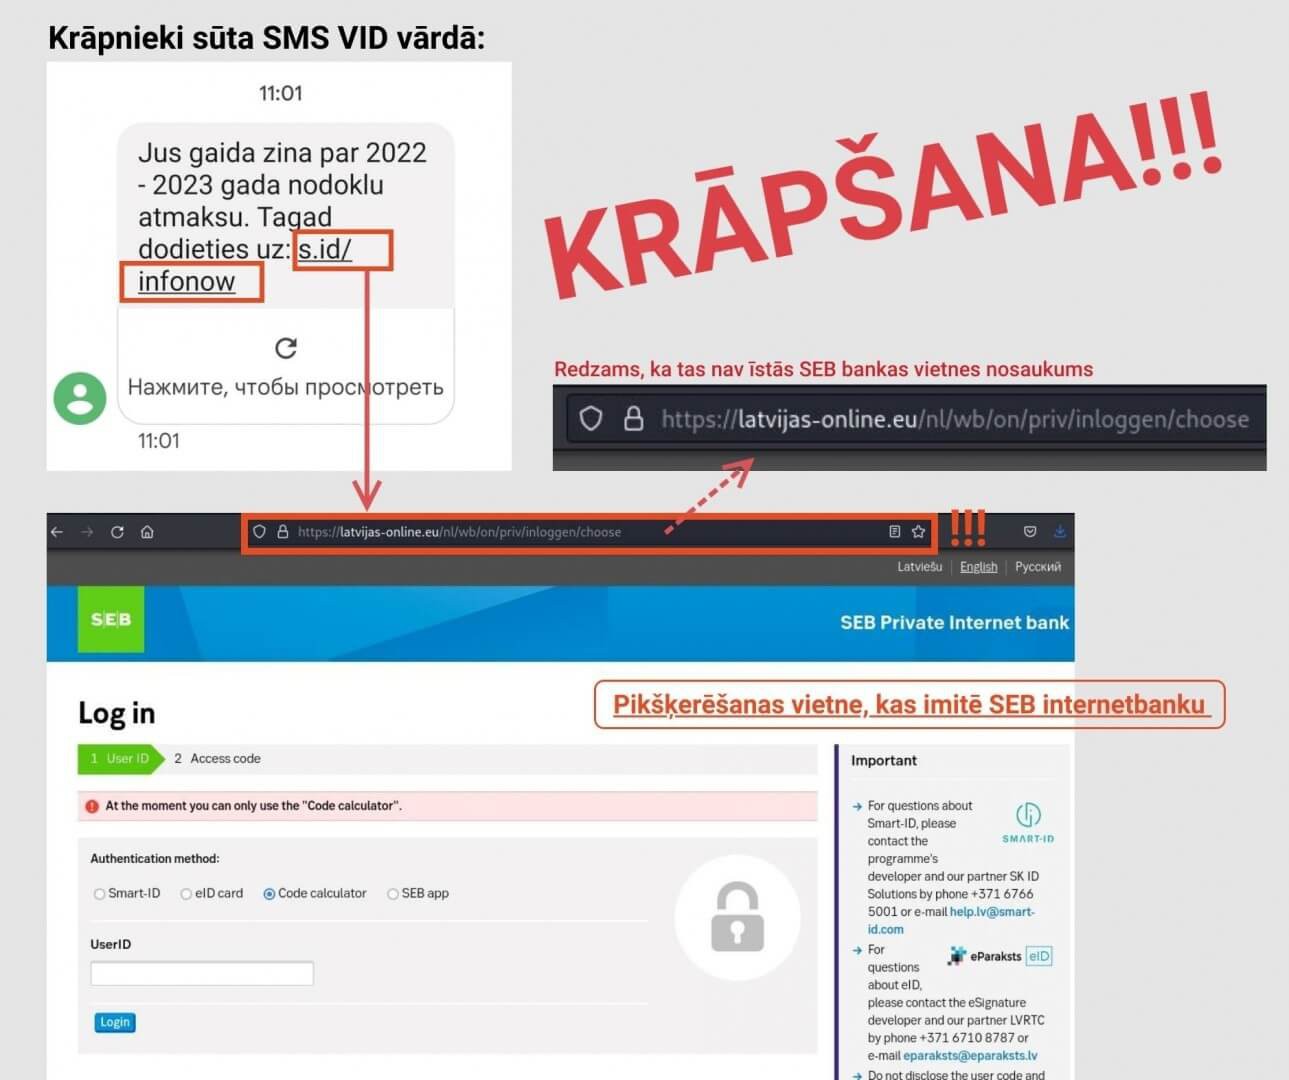
Viltus īsziņu pazīmes: 

  • Rakstības kļūdas.
    Piemēram, nepareizi lielie un mazie burti, trūkst garumzīmes u.c. 
  • Kļūdas interneta adresē.
    Pareiza interneta adrese vienmēr sākas ar https://
    Krāpšanas īsziņās interneta adrese parasti ir kļūdaina.
    Piemēram, htttps://

Valsts ieņēmumu dienests parasti sūta vēstules iedzīvotājiem 

EDS (elektroniskās deklarēšanas sistēmā), 

nevis īsziņā. 

Ko darīt?

  • Sazvanies ar Valsts ieņēmumu dienestu!
    Telefona numuru sameklē Valsts ieņēmumu dienesta mājas lapā! 
  • Neatver interneta adresi! 
  • Neatbildi uz īsziņu un izdzēs to!


Pikšķerēšana

Krāpnieks sūta ziņas uz tavu e-pastu.
Viņš mēģina dabūt tavus bankas kartes datus. 
  • Krāpnieks sūta e-pastu labi zināma uzņēmuma vārdā.
    E-pastā krāpnieks aicina steidzami atjaunot un apstiprināt tavus personas datus vai samaksāt rēķinu. 
  • Krāpnieka e-pasts izskatās ļoti līdzīgs īstajam.
    Krāpnieks tajā iekopē īsto uzņēmuma logo. 
  • E-pastā ir saite uz viltus mājas lapu.
    Mājas lapā krāpnieks tevi aicina apstiprināt maksājumu viltus internetbankā.
    Arī viltus internetbanka izskatās ļoti līdzīga īstajai internetbankai.
    Taču viltus internetbankā tavi dati nonāk pie krāpniekiem.  

Ko krāpnieks grib dabūt?

  • Tavus bankas kartes datus.
  • Tavu piekļuvi bankas kontam.
    Piemēram, internetbankas lietotāja numuru, kartes PIN kodu, konta numuru, Smart-ID kodus.
  • Tavu naudu.
  • Izmantot iegūto informāciju sev par labu.
    Piemēram, tavā vārdā aizņemties naudu bankā vai līdzīgā iestādē.

Kā sevi pasargāt?

  • Never vaļā neparastus e-pastus!
  • Neatver neparastiem e-pastiem pievienotos dokumentus un saites! 
  • Sazvanies ar uzņēmēju un noskaidro,
    vai tas tiešām sūta tev šādu e-pastu.
    Telefona numuru sameklē uzņēmēja mājas lapā! 
  • Izdzēs neparastus e-pastus un neatbildi uz tiem!
  • Ziņo savai bankai un policijai:
    - par aizdomīgiem svešiniekiem un darījumiem;
    - ja kāds svešinieks tevi jau piekrāpa.
 

Pikšķerēšanas piemēri!

Tu saņēmi viltus e-pastu no bankas. 
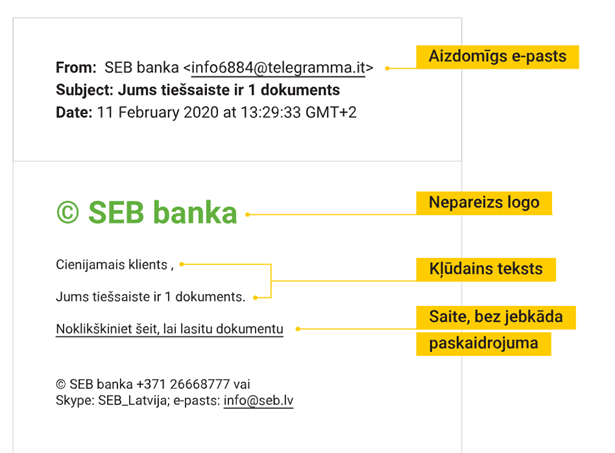
Viltus e-pasta pazīmes: 

  • aizdomīga sūtītāja e-pasta adrese;
    Kļūdaina adrese sākas ar httpss:// 
  • nepareizs uzņēmuma logo; 
  • valodas un rakstības kļūdas; 
  • viltus saite un aicinājums to atvērt; 
  • aicinājums ievadīt datus un pieslēgties internetbankai; 
  • aicinājums atjaunot savu bankas lietotāja informāciju; 
  • biedējošs teksts.
    Piemēram, tavs konts ir uzlauzts, mēs bloķēsim tavu karti vai kontu u.c.

Ko darīt? 

  • Sazvanies ar banku un noskaidro,
    vai tā tiešām sūta tev šādu e-pastu.
    Telefona numuru sameklē uzņēmēja mājas lapā! 
  • Neatver saiti. 
  • Neatver e-pasta pielikumus. 
  • Neatbildi sūtītājam un izdzēs saņemto e-pastu.

Tu saņēmi viltus e-pastu no Valsts ieņēmumu dienesta.
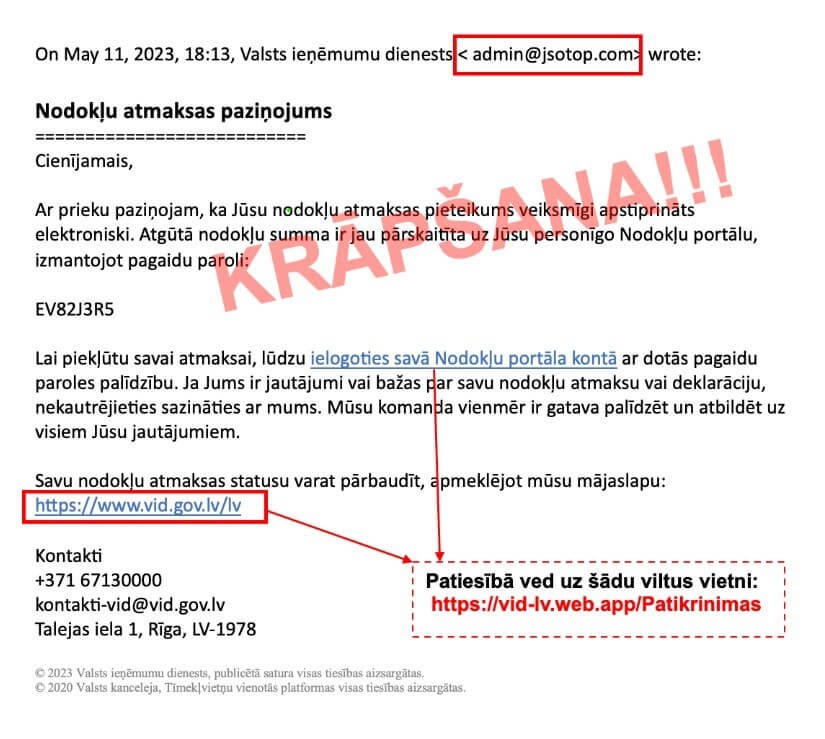
Viltus e-pasta pazīmes: 

  • e-pastā ir saite ar aicinājumu to atvērt; 
  • aicinājums ievadīt datus un pieslēgties internetbankai.

Ko darīt?

  • Sazinies ar Valsts ieņēmumu dienestu un noskaidro,
    vai tas tiešām sūta tev šādu e-pastu.
    Telefona numuru sameklē Valsts ieņēmumu dienas mājas lapā!
  • Neatver saiti. 
  • Neatbildi sūtītājam un izdzēs saņemto e-pastu.


Kredītu krāpšana

 Krāpnieki piedāvā tev paņemt izdevīgu viltus kredītu.  
  • Krāpnieki sociālajos tīklos piedāvā neticami izdevīgu kredītu.
  • Krāpnieki parasti uzrunā tevi svešvalodā vai sliktā latviešu valodā.
  • Pirms kredīta saņemšanas krāpnieki aicina tevi samaksāt dažādus
    maksājumus.
    Piemēram, komisijas naudu, maksu notāram, kredīta apdrošināšanas maksu.
  • Bieži krāpniekiem nav nepieciešami tavi bankas dati.
    Tu pats pārskaiti naudu uz krāpnieku kontu. 

Ko krāpnieks grib dabūt?

  • Tavu piekļuvi bankas kontam.
  • Tavu naudu.
  • Tavā vārdā aizņemties naudu bankā vai līdzīgā iestādē.
  • Izmantot iegūto informāciju sev par labu.
    Piemēram, tavā vārdā aizņemties naudu bankā vai līdzīgā iestādē. 

Kā sevi pasargāt?

  • Aicinājums pārskaitīt komisijas naudu uz ārvalstu kontu uzņēmumam vai
    privāti var būt krāpšanas pazīme!
  • Par jebkuru kredītu abas puses paraksta kredīta līgumu.
    Rūpīgi izlasi līgumu!  
  • Pirms kredīta saņemšanas neveic nekādus maksājumus!
    Īsta banka visus maksājumus par kredītu pati paņem no tava konta.  
  • Atceries!
    Banka nekad tev nezvanīs un nelūgs ieiet internetbankā, neprasīs pieejas
    kodus internetbankai un kartes numuru vai kartes drošības kodu.
  • Ziņo savai bankai un policijai:
    - par aizdomīgiem svešiniekiem un aicinājumiem;
    - ja kāds svešinieks tevi jau piekrāpa.
Brīdinājumi par nelicencētiem pakalpojumu sniedzējiem un aizdomīgiem finanšu darījumiem 
atrodami Latvijas Bankas mājas lapas brīdinājumu sadaļā.

Loteriju krāpšana 

Krāpnieki tevi iesaista viltus loterijā un aicina saņemt laimestu.
  • Krāpnieki sociālajos tīklos izvieto informāciju par loteriju labi zināma
    uzņēmuma vārdā. 
  • Loterijas rīkotājs sola paziņot par laimestu privāti pa telefonu,
    e-pastā vai īsziņā.
  • E-pastam vai īsziņai par laimestu loterijā  krāpnieki pievieno saiti un lūdz
    laimesta saņēmēju ieiet tajā un ierakstīt savus datus.
  • Parasti tu nemaz nepiedalījies loterijā. 
  • Ziņa par laimestu parasti pienāk no adreses,
    kas nav uzņēmuma oficiālā e-pasta adrese. 
  • E-pasts vai īsziņa var būt ar rakstības kļūdām. 
  • Krāpnieki aicina pirms laimesta saņemšanas samaksāt dažādus maksājumus.
    Piemēram, nodokļus par laimestu, maksu par pārskaitījumu u. c.

Kāds ir krāpnieka mērķis? 
Ko krāpnieks grib dabūt?

  • Tavu piekļuvi bankas kontam.
  • Tavu naudu.
  • Izmantot iegūto informāciju sev par labu.
    Piemēram, tavā vārdā aizņemties naudu bankā vai līdzīgā iestādē.

Kā sevi pasargāt?

  • Netici laimestam loterijā,
    kurā neesi piedalījies.
  • Jautājumus par loterijām tu vari uzdot Izložu un azartspēļu
    uzraudzības inspekcijai
    !
  • Pārbaudi,
    vai norādītais loterijas atļaujas numurs ir reģistrēts,  
    sazvanies ar Izložu un azartspēļu uzraudzības inspekciju.
  • Neatver un nelejuplādē e-pastā vai īsziņā saņemtos pielikumus
    vai reklāmas. 
  • Pirms īsta laimesta saņemšanas nekas nav jāmaksā! 
  • Pirms īsta laimesta saņemšanas nav jāpārbauda bankas dati.
    Piemēram, bankas konta numurs, kartes numurs. 
Neviens tev nevar prasīt par šādu pakalpojumu samaksu.
  • Ziņo savai bankai un policijai:
    - par aizdomīgiem svešiniekiem un aicinājumiem;
    - ja kāds svešinieks tevi jau piekrāpa.

Loteriju krāpšanas piemēri!

Tu saņem ziņu par laimestu.
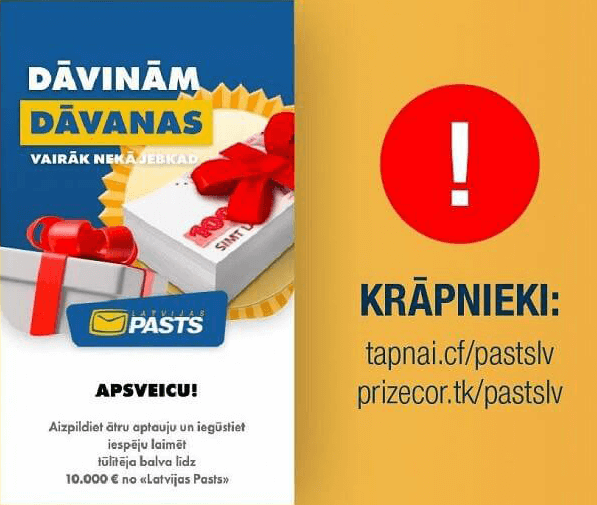

Ko darīt?

  • Netici laimestam loterijā,
    kurā neesi piedalījies!
    Pārbaudi, vai tā nav krāpšana! 
  • Pārbaudi adresi,
    no kuras saņēmi ziņu.
    Vai tā tiešām ir no īstā uzņēmuma? 
  • Ja tev ir šaubas, sazinies ar Izložu un azartspēļu uzraudzības inspekciju
    pa publiski pieejamo telefona numuru un precizē neskaidro informāciju. 
  • Neatver atsūtīto saiti un nelejupielādē saņemtos pielikumus! 
  • Nemaksā par laimesta saņemšanu!

tēmas
  1. Mana ekonomika

Par tēmu

Pensija

Latvijā visi cilvēki vecumdienās saņem pensiju.
Mūsu valstī ir stabila pensiju sistēma.
Pensija sakrājas cilvēka darba dzīves laikā.
 
Pensiju var sakrāt dažādos veidos.
Tāpēc Latvijā ir 3 pensiju līmeņi.
Pensiju 1. un 2. līmenī nauda sakrājas no samaksātajiem nodokļiem.
Pensiju 3. līmenī cilvēks pats var sakrāt papildu naudu pensijai.
Viņš pats izvēlas,
cik daudz naudas katru mēnesi var iemaksāt savai pensijai nākotnē.

Katram cilvēkam ir tiesības zināt,
  • kā veidojas viņa pensija,
  • kā viņš var ietekmēt savas pensijas lielumu.
Buklets - Pensija Latvijā


Pensiju 1. līmenis

Pensiju 1. līmeni katram strādājošam cilvēkam nodrošina valsts.
Šī pensija veidojas no katra strādājoša cilvēka samaksātajiem nodokļiem.
Pensiju 1. līmenī katru mēnesi ieskaita 15 % no cilvēka bruto darba algas.
Bruto darba alga
ir alga pirms nodokļu nomaksas.
Reizēm to sauc par darba algu “uz papīra”.
 
Katra cilvēka pensijas lielumu aprēķina un izmaksā Valsts sociālās apdrošināšanas aģentūra.
Saīsināti to sauc VSAA.
Savas nākotnes pensijas lielumu šobrīd var apskatīties
interneta mājas lapā www.latvija.gov.lv.
E-pakalpojumu sadaļā jāmeklē pakalpojums
"Informācija par prognozējamo vecuma pensijas apmēru".
Šo informāciju var uzzināt arī jebkurā VSAA klientu apkalpošanas centrā.

Pensiju 2. līmenis

Kā cilvēki piedalās pensiju 2. līmeņa veidošanā?
  • Šajā līmenī noteikti jāpiedalās cilvēkiem,
     kuri dzimuši pēc 1971. gada 1. jūlija.
     Piedalīties sāk katrs strādājošs cilvēks no 15 gadu vecuma.
  • Brīvprātīgi var piedalīties cilvēki,
    kuri dzimuši laikā no 1951. gada 2. jūlija līdz 1971. gada 1. jūlijam.
Katrs pensiju 2. līmeņa dalībnieks pats var izvēlēties:
  • pārvaldnieku savam pensiju 2. līmenim,
  • ieguldījumu plānu,
  • kā saņemt savu pensiju 2. līmenī sakrāto naudu pensijas vecumā,
  • vai kāds var mantot pensiju 2. līmenī sakrāto naudu pēc cilvēka nāves.

Pensiju 2. līmenī katru mēnesi ieskaita 5 % no cilvēka bruto darba algas.
Šī nauda nekrājas bankā kā pensiju 1. līmenī.
Pensiju 2. līmenī pensiju pārvaldnieki naudu iegulda finanšu tirgū,
lai pelnītu lielāku nākotnes pensiju.
Finanšu tirgus ir starptautisks tirgus,
kurā pērk un pārdod dažādus vērtspapīrus.
Piemēram, akcijas un obligācijas.

Akcijas ir uzņēmumu daļas,
kas ļauj to īpašniekiem saņemt daļu no uzņēmuma peļņas.

Peļņa ir papildu nauda,
ko var nopelnīt papildu pirkumā iztērētai naudai.

Obligācijas ir naudas aizdevums valstij vai uzņēmumam uz noteiktu laiku.
Pēc noteiktā laika cilvēks saņem atpakaļ
aizdoto naudu un iegūst arī peļņu.

Pārvaldnieks

Katra cilvēka pensiju 2. līmenim ir vajadzīgs pārvaldnieks.

Pārvaldnieks ir ieguldījumu sabiedrība.
Latvijā ir 8 naudas pārvaldnieki.

Ikviens var izvēlēties sev citu pensiju 2. līmeņa pārvaldnieku.

Savas pensijas pārvaldnieku var mainīt 1 reizi gadā.
Informāciju par savu pensiju 2. līmeņa pārvaldnieku var atrast
mājas lapā ww.latvija.gov.lv.
E-pakalpojumu sadaļā jāmeklē pakalpojums
“Informācija par valsts fondēto pensiju dalībnieka
reģistrāciju un ieguldījuma plāna izvēli”.
Šo informāciju var uzzināt arī
jebkurā VSAA klientu apkalpošanas centrā.
 

Ieguldījumu plāni

Cilvēka izvēlētais pensiju 2. līmeņa pārvaldnieks iegulda naudu finanšu tirgos.
Finanšu tirgos naudu var nopelnīt un arī pazaudēt.
Var būt drošāki ieguldījumi ar mazāku peļņu.
Citi ieguldījumi var ļaut nopelnīt vairāk,
taču reizēm var naudu arī pazaudēt.

Pārvaldnieks piedāvā izvēlēties katram izdevīgākos veidus naudas pelnīšanai.
Tos sauc par ieguldījumu plāniem.
 
Var izvēlēties ieguldīt naudu:
  • dažādu uzņēmumu akcijās un vērtspapīros,
  • ar lielu, vidēju vai mazu risku naudu zaudēt vai nopelnīt,
  • noteiktas valsts un pasaules daļas uzņēmumos.
Par naudas pārvaldīšanu cilvēki pārvaldniekam maksā komisijas maksu.
Komisijas maksa ir samaksa par darbu.
Komisijas maksa dažādiem plāniem atšķiras.

Katrs cilvēks var mainīt ieguldījuma plānu pie sava pārvaldnieka
2 reizes kalendārajā gadā.
Kalendārais gads sākas ar janvāri un beidzas ar decembri.
 

Kā atrast sev izdevīgu ieguldījumu plānu?

Viens un tas pats ieguldījumu plāns dažādos laikos var darboties atšķirīgi.
Piemēram, vienā gadā tas nopelna papildu naudu.
Citā gadā tas pats ieguldījumu plāns zaudē naudu.
Tāpēc ir svarīgi salīdzināt dažādus ieguldījumu plānu rezultātus vienādā laika posmā.
Tie ir vismaz 5–7 gadi.

Mājas lapā www.manapensija.lv var salīdzināt:
  • dažādus pensijas pārvaldniekus,
  • kā darbojas dažādu ieguldījumu plāni.

Ieguldījumu plānu veidi

Viens un tas pats ieguldījumu plāns
dažādos laikos var darboties atšķirīgi.
 
Tie var būt:
  • augsta riska plāni,
  • vidēja riska plāni,
  • zema riska plāni.
Dažādos vecumos izdevīgi ir atšķirīgi ieguldījumu plāni.
Ir svarīgi izvēlēties savam vecumam labāko ieguldījumu plānu.
 
1. Līdz pensijai ir vairāk nekā 20 gadu
Šajā vecumā var izvēlēties augsta riska ieguldījumu plānus.
Augsta riska plānos pensiju pārvaldnieks par lielāko daļu naudas pērk akcijas.
Īsā laikā šādos plānos peļņa var būt ļoti mainīga.
Augsta riska plānos peļņa par nopirktajām akcijām dažos brīžos ir liela,
dažos brīžos peļņas nav.
Savukārt 20 gados šādi plāni ļauj nopelnīt visvairāk papildu naudas pensijai.

2. Līdz pensijai ir vairāk nekā 7 gadi
Šajā vecumā var izvēlēties vidēja riska ieguldījumu plānus.
Vidēja riska plānos pensiju pārvaldnieks pērk akcijas ne vairāk kā par pusi naudas.
Par pārējo naudu pārvaldnieks pērk obligācijas.
Īsā laikā peļņa vidēja riska plānam var būt mainīga.
Tomēr vairāk nekā 7 gados šāda plāna peļņa ir vidēja.
Tas ļauj nopelnīt papildu naudu nākotnes pensijai.

3. Līdz pensijai ir palikuši 3 gadi vai mazāk
Šajā vecumā var izvēlēties zema riska ieguldījumu plānus.
Zema riska ieguldījumu plānos pārvaldnieks pērk akcijas ne vairāk kā par ceturto daļu naudas.
Par pārējo naudu pensiju pārvaldnieks pērk obligācijas.
Zema riska plānos peļņa mainās vismazāk.
Šie plāni ļauj nopelnīt nedaudz papildu naudas pensijai.
 

Sakrātās naudas mantošana

Dažreiz cilvēki nomirst pirms vecuma pensijas saņemšanas.
Tāpēc pensiju 2. līmenī sakrāto naudu var atstāt mantiniekiem.
Mantinieki ir tie,
kas pēc cilvēka nāves saņem viņa īpašumu un dzīves laikā sakrāto.
 
Ir vairāki veidi naudas atstāšanai mantojumā:

1. Var norādīt konkrētu mantinieku. 
Pensiju 2. līmenī sakrāto naudu valsts ieskaitīs šī mantinieka pensiju 2. līmenī.
Mantinieks šo naudu saņems,
kad dosies pensijā.

2. Atstāt mantošanā mantiniekiem. 
Cilvēks pats neizvēlas konkrētu mantinieku.
Tad valsts rīkosies ar šo naudu atbilstoši likumam.
Mantiniekiem vajadzēs notāra palīdzību.
Notārs ir valsts apstiprināts jurists,
kurš palīdz cilvēkiem kārtot svarīgu darījumu dokumentus.
Naudu var ieskaitīt mantinieka pensiju 2. līmenī.
Naudu var arī pārskaitīt uz mantinieka bankas kontu.
Tad mantiniekam no saņemtās naudas būs jāmaksā nodoklis.

3. Ieskaitīt valsts pensiju speciālajā budžetā. 
Tad sakrātā nauda kļūs par daļu no bērnu apgādnieka zaudējuma pensijas.
Šī iespēja ir piemērotāka vecākiem ar maziem bērniem.
 
Ja cilvēks nav izvēlējies nevienu par savu mantinieku,
pensiju 2. līmenī sakrātā nauda pēc cilvēka nāves paliek valstij.
 
Cilvēks var mainīt izvēlēto mantinieku tik reizes,
cik viņš to grib.
Mantinieks var saņemt mantoto naudu 10 gadu laikā.
Ja mantinieki 10 gadu laikā nepiesakās,
nauda paliek valstij.
 

Kā var saņemt pensiju 2. līmenī sakrāto naudu?

Sakrāto naudu var saņemt,
kad pienāk pensijas vecums.

Savu pensijas vecumu var uzzināt: 
  • VSAA mājas lapas www.vsaa.gov.lv pakalpojumu sadaļā,
    tālāk sadaļā “Pensijas” jāatrod sadaļa “Vecuma pensija” un “Plašāk par pakalpojumu”;
  • jebkurā VSAA klientu apkalpošanas centrā.
     
Pensijas vecumā katrs cilvēks var izvēlēties veidu,
kā saņemt naudu.
 

1. Pievienot savu 2. pensiju līmenī sakrāto naudu 1. pensiju līmeņa naudai.
Ar šo brīdi valsts katru mēnesi izmaksās no sakrātās naudas aprēķināto pensiju.
Naudas krāšana beidzas.
Tagad sakrāto naudu vairs neviens cits vairs nevarēs mantot.

2. Noslēgt pensijas apdrošināšanas līgumu ar kādu apdrošinātāju. 
To var izdarīt tikai tas cilvēks,
kuram 2. pensiju līmenī sakrājušies vismaz 2 tūkstoši eiro.
Tagad apdrošinātājs katru mēnesi izmaksās no sakrātās naudas aprēķināto pensiju.
Ja cilvēks nomirst,
viņa mantinieki var mantot vēl neizmaksāto naudu.

Pensiju 3. līmenis

Pensiju 3. līmenī cilvēki paši izvēlas piedalīties.
Pensiju 3. līmenis ļauj sakrāt vairāk naudas vecumdienām.
Cilvēki ieskaita savu naudu privātos pensiju fondos.
Cilvēki paši izvēlas,
cik bieži to darīt un cik daudz naudas ieskaitīt.
Tās sauc par iemaksām.
 
Pensiju 3. līmenī var būt šādas iemaksas:
  • Katrs pats no darba algas vai jebkuras citas naudas iemaksā pensiju 3. līmenī.
    Piemēram, no saviem ietaupījumiem vai mantojuma. 
  • Darba devējs iemaksā pensiju 3. līmenī noteiktu naudas summu no darbinieka darba algas. 
  • Cits cilvēks var iemaksāt otra cilvēka pensiju 3. līmenī.
    Piemēram, to var darīt vīrs vai sieva.
Iemaksas pensiju 3. līmenī ir svarīgi sākt jauniem cilvēkiem.
Tad varēs uzkrāt vairāk naudas.

Kā darbojas privātie pensiju fondi?
Privātie pensiju fondi saņem iemaksas no daudziem cilvēkiem.
Šo naudu privātie pensiju fondi iegulda finanšu tirgos.
Tā katra cilvēka iemaksātā nauda pelna papildu naudu pensijai.
Jāatceras,
ka finanšu tirgos naudu var nopelnīt un arī pazaudēt.
 
Privātie pensiju fondi piedāvā dažādus pensiju plānus.
Pensiju plāns 
ir kā grozs,
kurā ir dažādas akcijas un obligācijas
Katrs cilvēks izvēlas sev izdevīgāko pensiju plānu.
Par naudas pārvaldīšanu cilvēki maksā komisijas maksu.
 

Pensiju plānu veidi

Privātie pensiju fondi piedāvā dažādus pensiju plānus.
Tas ir tāpēc,
ka privātie pensiju fondi var ieguldīt naudu:
  • dažādu uzņēmumu akcijās un vērtspapīros,
  • ar lielu, vidēju vai mazu risku naudu zaudēt,
  • noteiktas valsts vai pasaules daļas uzņēmumos,
  • dažādu valstu naudā.
    Piemēram, eiro vai dolāros.
Viens un tas pats pensiju plāns dažādos laikos var darboties atšķirīgi.
Piemēram, vienā gadā tas nopelna papildu naudu.
Citā gadā tas pats ieguldījumu plāns zaudē naudu.
Šo izmaiņu dēļ sakrātās naudas kļūst vairāk vai mazāk.
Tāpēc ir jāsalīdzina dažādu pensiju plānu rezultāti vienādā laika posmā.
 
Ir vairāki pensiju plānu veidi pensiju 3. līmenim.
Tie var būt:
  • augsta riska plāni,
  • vidēja riska plāni,
  • zema riska plāni.
Katrs cilvēks var izvēlēties vienu vai vairākus pensiju 3. līmeņa plānus.
 
Kā atrast sev izdevīgu pensiju plānu? 
Dažādos vecumos izdevīgi ir atšķirīgi pensiju plāni.
Ir svarīgi izvēlēties savam vecumam labāko pensiju plānu.
 
1. Līdz pensijai ir vairāk nekā 20 gadu
Šajā vecumā var izvēlēties augsta riska pensiju plānus.
Augsta riska plānos pensiju pārvaldnieks par lielāko daļu naudas pērk akcijas.
Īsā laikā šādos plānos peļņa var būt ļoti mainīga.
Augsta riska plānos peļņa par nopirktajām akcijām dažos brīžos ir liela,
dažos brīžos peļņas nav.
Savukārt 20 gados šādi plāni ļauj nopelnīt visvairāk papildu naudas pensijai.

2. Līdz pensijai ir vairāk nekā 7 gadi
Šajā vecumā var izvēlēties vidēja riska pensiju plānus.
Vidēja riska plānos pensiju pārvaldnieks pērk akcijas ne vairāk kā par pusi naudas.
Par pārējo naudu pārvaldnieks pērk obligācijas.
Īsā laikā peļņa vidēja riska plānam var būt mainīga.
Tomēr vairāk nekā 7 gados šāda plāna peļņa ir vidēja.
Tas ļauj nopelnīt papildu naudu nākotnes pensijai.

3. Līdz pensijai ir mazāk nekā 3 gadi
Šajā vecumā var izvēlēties zema riska pensiju plānus.
Zema riska pensiju plānos pārvaldnieks pērk akcijas ne vairāk kā par ceturto daļu naudas.
Par pārējo naudu pensiju pārvaldnieks pērk obligācijas.
Zema riska plānos peļņa mainās vismazāk.
Šie plāni ļauj nopelnīt nedaudz papildu naudas pensijai.
 
Ikvienam cilvēkam ir tiesības: 
  • uzzināt par izvēlētā pensiju plāna rezultātiem,
  • mainīt pensiju plānu pret citu tā paša privātā pensiju fonda plānu,
  • uzdot citam pensiju fonam pārvaldīt sakrāto naudu. 

Sakrātā nauda

Sakrātās naudas daudzums būs atkarīgs no tā:
  • cik daudz naudas ieskaita pensiju plānā,
  • cik veiksmīgs būs izvēlētais pensiju plāns.

Vairāk var sakrāt:
  • ja regulāri ieskaita pensiju plānā vairāk naudas,
  • ja pensiju plānā ieskaita naudu ilgu laiku,
  • ja pārvaldniekam labi veicas finanšu tirgū un
    iemaksātā nauda nopelna vairāk papildu naudas.
Kā var saņemt pensiju 3. līmenī sakrāto naudu?
Pensiju 3. līmenī sakrāto naudu cilvēks var saņemt,
kad sasniedz pensiju plānā noteikto vecumu.
Tie ir vismaz 55 gadi.
 
Pensiju 3. līmenī sakrāto naudu var saņemt pa daļām vai visu uzreiz.
Par papildus nopelnīto naudu ir jāsamaksā nodokļi.
To izdarīs pensiju pārvaldnieks.
Arī pēc naudas saņemšanas var turpināt krāt naudu pensiju 3. līmenī.

Ja cilvēks pats ieskaita naudu pensiju 3. līmenī,
valsts atmaksā iedzīvotāju ienākuma nodokļa daļu.
Tad jāiesniedz nodokļu deklarācija Valsts ieņēmumu dienestam.
Taču nauda pensiju 3. līmenī jāieskaita vismaz 2 gadus.
Tikai tad valsts atmaksās iedzīvotāju ienākuma nodokļa daļu.

Ja naudu pensiju 3. līmenī ieskaita darba devējs,
valsts nodokļus neatmaksā.

Mājas lapā www.vid.gov.lvvar:
  • saņemt konsultāciju par nodokļiem,
  • uzzināt,
    kā jāaizpilda gada ienākumu deklarācija.
    Jāmeklē sadaļa “Gada ienākumu deklarācija”.

Pensiju 3. līmenī sakrātās naudas mantošana

Pensiju 3. līmenī sakrāto naudu var mantot.
Mantiniekus sakrātajai naudai var ierakstīt jau pensiju 3. līmeņa līgumā.
Mantinieku var arī neierakstīt līgumā.
Tad pēc cilvēka nāves valsts rīkosies ar naudu atbilstoši likumam.
 
Vairāk par pensiju 3. līmeni un pensiju plāniem var izlasīt
mājas lapā www.manapensija.lv.

  1. Vai es zinu savu pensijas lielumu, ja es ietu pensijā šobrīd? 
  2. Vai man krājas nauda pensiju 2. līmenī? 
  3. Vai es domāju, kā palielināt savu pensiju? 
  4. Vai es zinu, kas ir mans pensiju pārvaldnieks? 
  5. Vai es pārrunāju ar savu pensiju pārvaldnieku sev izdevīgāko pensiju plānu? 
  6. Vai es jau izvēlējos cilvēku, kas mantos manu pensijai sakrāto naudu? 
  7. Vai es krāju naudu arī pensiju 3. līmenī?
Ja uz kādu jautājumu atbildēji ar "nē", noteikti ir vērts vēlreiz izlasiet informāciju par pensijām. Te atradīsi ieteikumus un saites uz interneta mājas lapām, kurās var noskaidrot atbildes uz sev svarīgiem jautājumiem.

Katram cilvēkam ir iespēja kaut ko mainīt tagad, lai saņemtu lielāku pensiju nākotnē!


Par tēmu

Viegli lasīt

Vienkārši par par sarežģītiem naudas jautājumiem.

ilustratīvs attēls: ikona

Pensija

Kā veidojas mana pensija? 

ilustratīvs attēls: ikona

Drošība

 Svarīgākās lietas, lai pasargātu sevi digitālajā vidē

Smart-ID lietošanas ceļvedis 

Kā lietot Smart-ID? 

Krāpšanas veidi

Kā pasargāt savu naudu no krāpniekiem un atpazīt krāpniekus?

Naudas mūļi

Uzmanies no piedāvājumiem nopelnīt naudu par vienkāršu darbiņu! 

Kritiskie finanšu pakalpojumi

Kas jāzina par naudu krīzes gadījumā? 

Naudas plānošanas pamati

Kā veidot savu tēriņu plānu?

Uzkrājumi

Esi drošs, ja notiks neparedzēti gadījumi

Apdrošināšana

Ko es varu apdrošināt?


Kas ir finanšu pratība, un kāpēc to nepieciešams uzlabot?

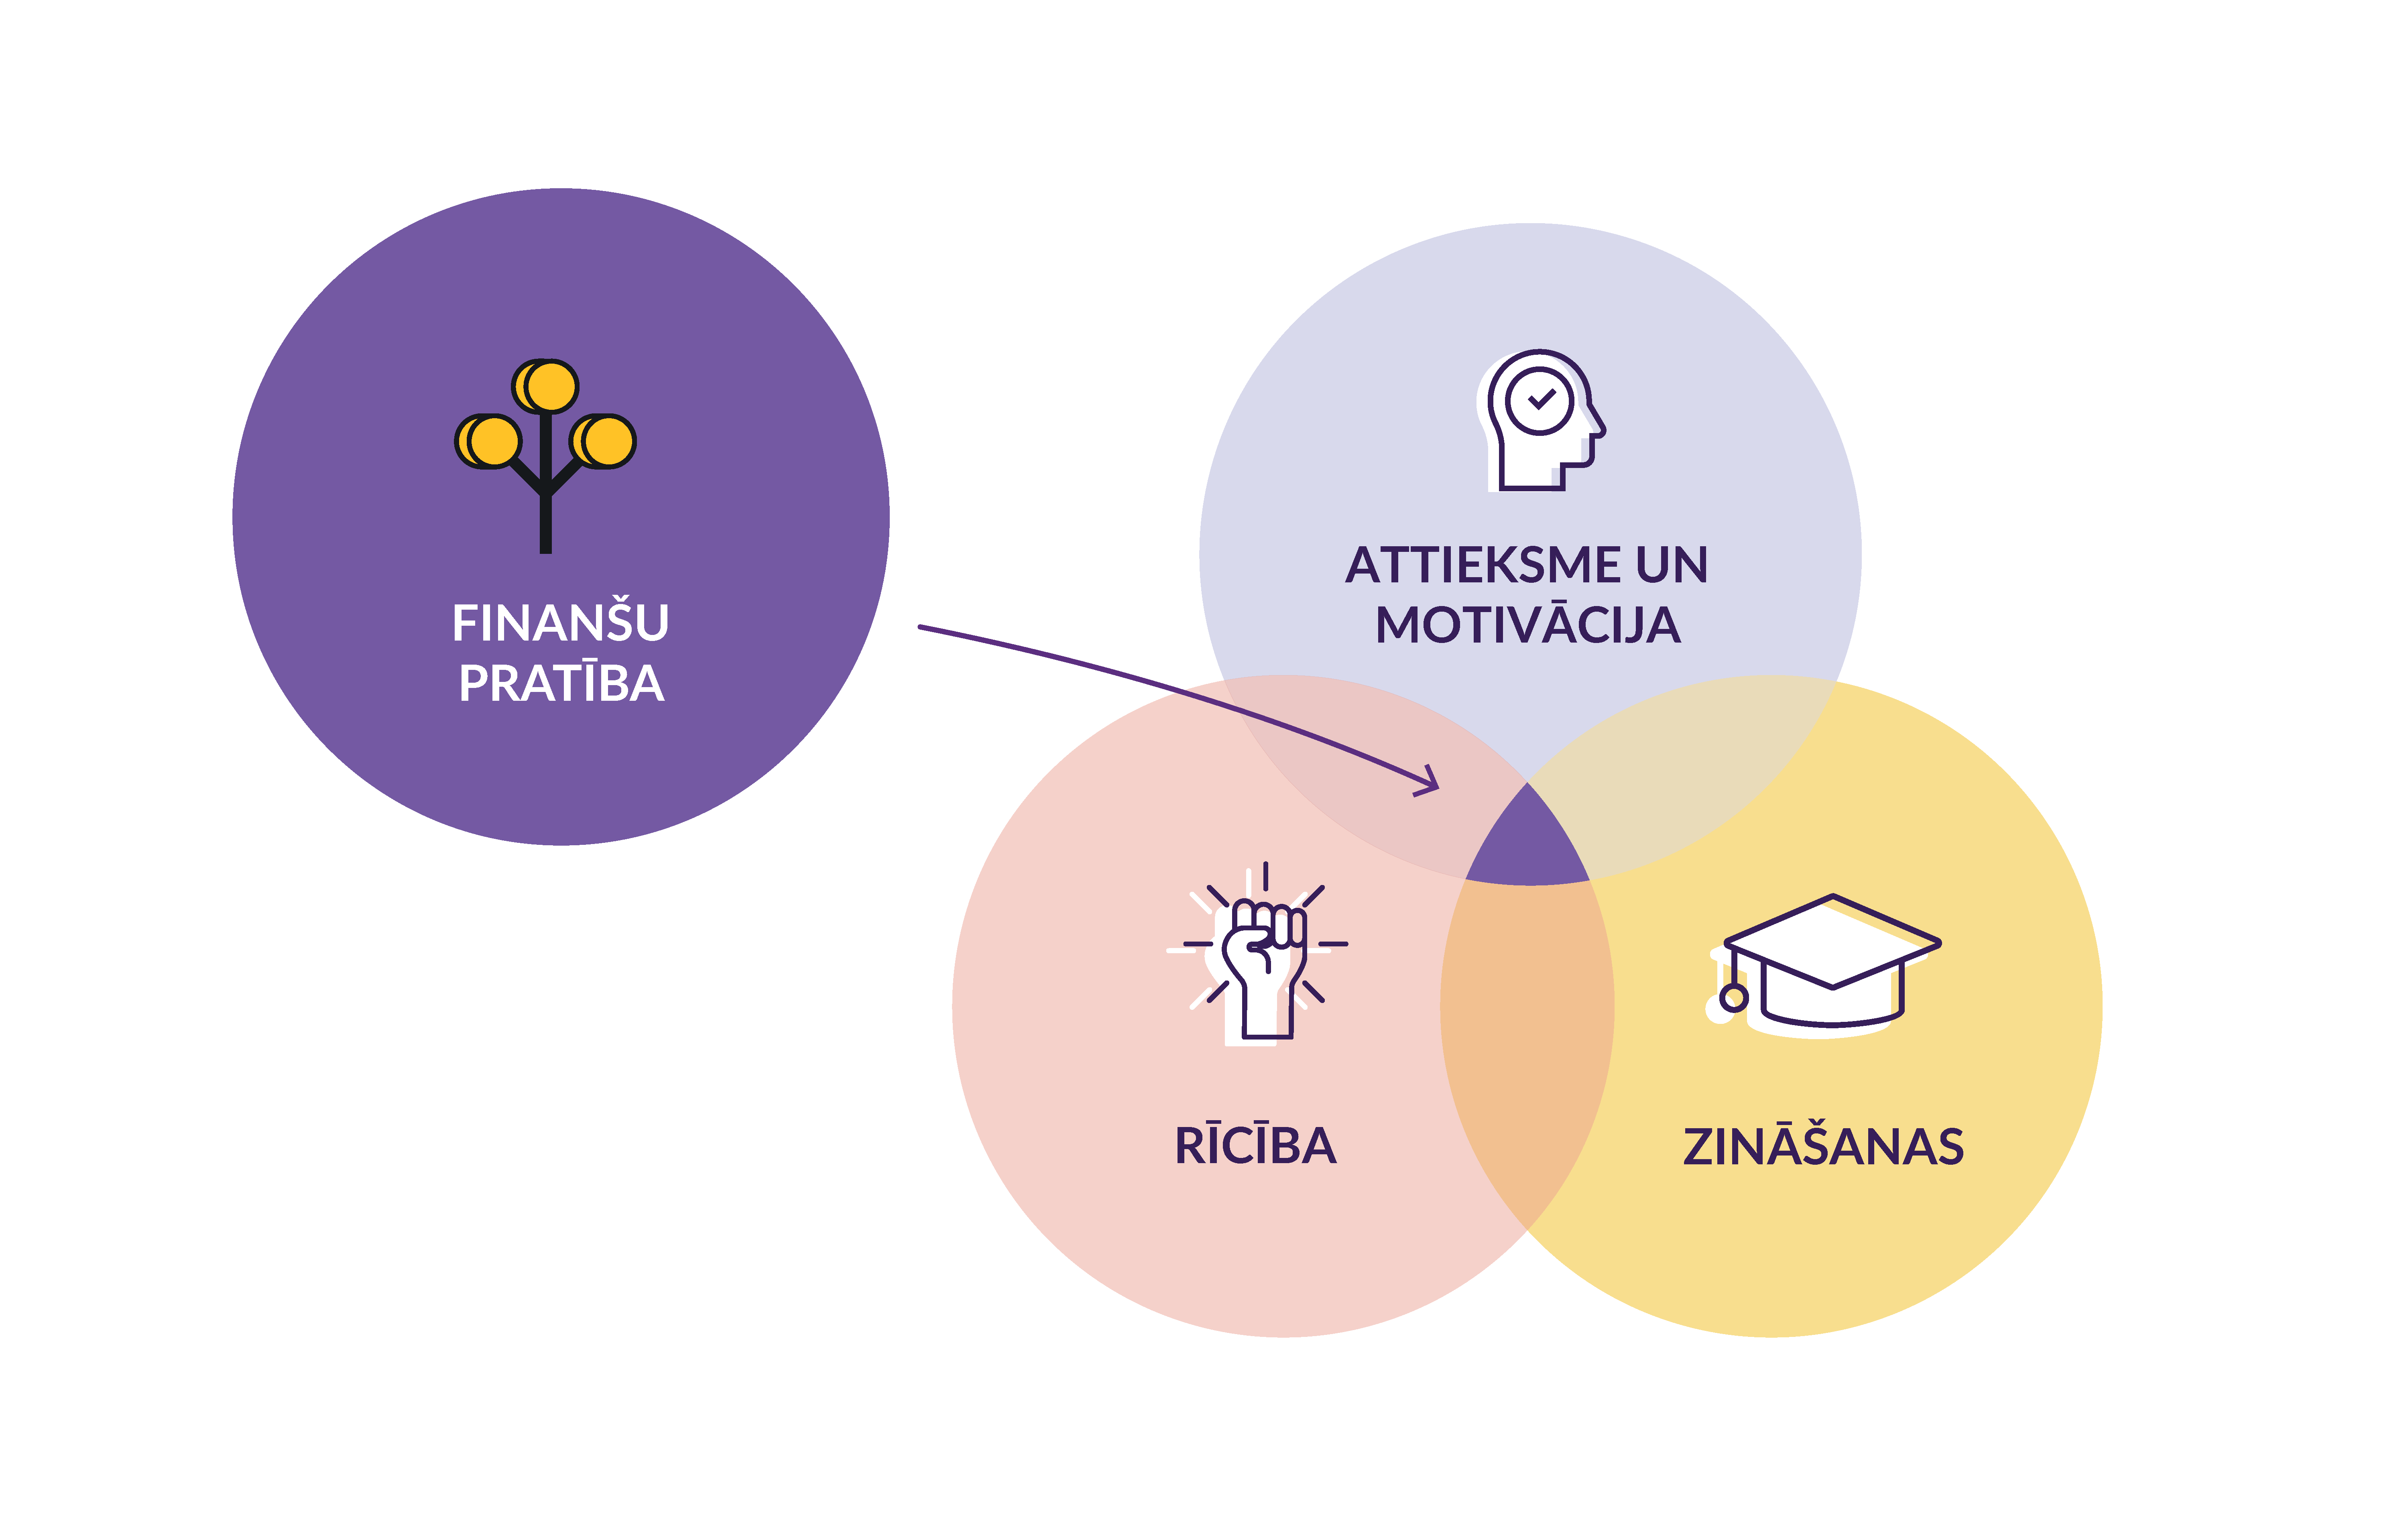
Finanšu pratība ir zināšanu, prasmju, attieksmes un uzvedības kopums, kas nepieciešams, lai tu pieņemtu pārdomātus finanšu lēmumus. To var dēvēt arī par naudas prasmi – jo augstāks finanšu pratības līmenis, jo vairāk zinām, protam un veiksmīgāk rīkojamies ar naudu. Finanšu pratība palīdz parūpēties par savu finanšu drošību, ilgtspēju un labklājību.
tēmas
  1. Mana ekonomika

Kas jāņem vērā, pirms izvēlies ilgtspējīgus finanšu produktus?

Praktiski padomi

Galvenie ieteikumi, kas jāņem vērā, pirms izvēlies ilgtspējīgus finanšu produktus

1. Izlem, cik svarīga tev ir ilgtspēja un kādus finansiālos mērķus vēlies sasniegt, pirms izvēlies produktu.
Pirms pieņem jebkādu finansiālu lēmumu, noskaidro, kādi vides, sociālie vai pārvaldības jautājumi tev ir svarīgi un kādu ilgtspējas mērķi tu vēlies sasniegt. Pēc tam salīdzini ilgtspējīgus finanšu produktus un izvēlies to, kas vislabāk atbilst gan taviem finansiālajiem (paredzamā atdeve, riski un izmaksas), gan ilgtspējas mērķiem.


2. Lai izvairītos no zaļmaldināšanas, pievērs uzmanību tam, cik ilgtspējīgs ir finanšu produkts.

Neraugoties uz uzņēmumu pienākumu sniegt patērētājiem godīgu un skaidru informāciju, tirgū varētu būt produkti, kas tiek piedāvāti kā ilgtspējīgāki, nekā tie ir.  

Nepaļaujies tikai uz produkta nosaukumu. Tas, ka produkta nosaukumā ir tādi apzīmējumi kā “zaļš”, “ESG” vai “ilgtspējīgs”, negarantē, ka produkts ir ilgtspējīgs. Izvairies no sevis maldināšanas ar nepareizu informāciju, rūpīgi aplūko sniegto informāciju par produkta ilgtspējīgumu un salīdzini to ar citiem produktiem. 

Piemērs produktam, kas tiek piedāvāts kā ilgtspējīgāks, nekā tas patiesībā ir: fonds var apgalvot, ka tas ir ilgtspējīgs, jo neveic ieguldījumus tabakas rūpniecībā, tomēr praksē tas investē, piemēram, akmeņogļu rūpniecībā.


3. Atceries, ka ilgtspējīgi finanšu produkti nav bez riska.
Ilgtspējīgiem finanšu produktiem tāpat kā jebkura cita veida finanšu produktiem piemīt finanšu riski. Atceries, ka šādiem produktiem ne vienmēr ir labāki nosacījumi kā tradicionālajiem produktiem (piemēram, zemākas procentu likmes kredītiem, zemākas komisijas maksas utt.).

Ir vairāki svarīgi ieteikumi, kas tev vienmēr būtu jāņem vērā, pirms veic savas naudas ieguldījumu, iegādājies uzkrājošās dzīvības apdrošināšanas polisi vai pensiju produktu vai saņem kredītu.

Esi gatavs ieguldīt — ko darīt un ko nedarīt 


Neatkarīgi no tā, vai ieguldi naudu pirmo reizi vai dari to jau daudzus gadus, ir daži pamatprincipi, kas tev vienmēr jāņem vērā pirms ieguldījuma veikšanas (piemēram, rūpīgi izlasi visus dokumentus, nepērc un neieguldi produktā, ko neizproti). Iepazīsties ar EVTI ieguldītājiem paredzēto informāciju.
Iegūsti informāciju pirms apdrošināšanas un pensiju produktu pirkšanas un izmantošanas. Iepazīsties ar EAAPI patērētājiem paredzēto informāciju.


4. Attiecībā uz ieguldījumiem un uzkrājošās dzīvības apdrošināšanas polisēm nesteidzies pieņemt lēmumu un, ja nepieciešams, lūdz papildu skaidrojumus uzņēmumam vai personai, kas var tev sniegt konsultācijas un pārdot šādus produktus.

Atvēli laiku lēmuma pieņemšanai. Ja kaut kas nav skaidrs, pieprasi papildu informāciju. Atceries, ka bankai, brokerim, apdrošināšanas aģentam vai citam pilnvarotam uzņēmumam ir jānoskaidro tavas ilgtspējas vēlmes un jāsniedz tev atbilstoša informācija vienkāršā un saprotamā veidā.

Iespējams, tev ir jāuzdod šādi jautājumi: 

  • Kādas ir atšķirības starp ilgtspējīgu un tradicionālu produktu?

  • Kādas ir manas iespējas ieguldīt ilgtspējīgi?

  • Vai piedāvātais ieguldījums vai uzkrājošās dzīvības apdrošināšanas polise atbilst manām ilgtspējas vēlmēm? 

  • Kam vēl ir jāpievērš uzmanība, veicot ieguldījumus vai izvēloties uzkrājošās dzīvības apdrošināšanas polisi?


Atceries!

Personai, kura sniedz tev konsultāciju par produktu, saskaņā ar Eiropas tiesību aktiem ir pienākums rīkoties šādi: 

  • sniegt tev informāciju par produktiem un to ilgtspējīgumu. Piemēram, konsultantam ir arī pienākums izskaidrot tev atšķirību starp ilgtspējīgiem un neilgtspējīgiem produktiem un sniegt informāciju par ESG faktoriem; 

  • palīdzēt tev izteikt savas ilgtspējas vēlmes attiecībā uz produktu veidu, ko vēlies iegādāties.


© Sagatavojuši Eiropas finanšu nozares uzraugi: EBA | ESMA | EIOPA Luksemburga: Eiropas Savienības Publikāciju birojs, 2023 
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Kas jāzina par ilgtspējīgām finansēm?

Ilgtspējīgi ieguldījumi, kredīti, apdrošināšana vai pensija


Kā pieņemt ilgtspējīgus finanšu lēmumus?

Tev kā patērētājam ir iespēja veikt ieguldījumu, saņemt kredītu, iegādāties apdrošināšanas polisi vai izvēlēties pensiju produktu, kas finansē uzņēmumus vai projektus, kuri darbojas sociāli atbildīgi vai veicina vides aizsardzību un pāreju uz ilgtspējīgāku ekonomiku.

Tomēr ilgtspēja var caurvīt ne tikai finanšu produktus, bet arī Tavus ikdienas finanšu lēmumus. Preces, kuras iegādājies, vai pakalpojumi, kurus lieto, var būt ilgtspējīgāki. Patēriņš ir viens no veidiem, kā vari iesaistīties savas nākotnes veidošanā, piemēram:
  • iegādājoties preces ar starptautiski atzītiem ekomarķējumiem, 
  • paildzinot lietu dzīves ilgumu, tās remontējot, 
  • dodot priekšroku nevis lietu daudzumam, bet kvalitātei vai nomai, 
  • izvairoties no spontānu pirkumu veikšanas.


Kas ir ilgtspējīgs finanšu produkts?

Bankas, aktīvu pārvaldītāji, apdrošinātāji, pensiju fondi vai citi finanšu uzņēmumi piedāvā ilgtspējīgus finanšu produktus. Turpinājumā uzskaitīti vairāki piemēri: 
  • Kredīti, kas atbalsta videi mazāk kaitīgus projektus, piemēram, kredīti bezemisiju transportlīdzekļu iegādei, ilgtspējīgiem mājokļiem vai mājokļa renovācijai vai modernizācijai, lai padarītu to energoefektīvāku. 
  • Ieguldījumi akcijās un obligācijās, ko emitē, piemēram, uzņēmumi ar ļoti zemām CO2 emisijām vai uzņēmumi, kam ir atbildīga attieksme pret saviem darbiniekiem un sabiedrību, kurā tie darbojas. 
  • Ieguldījumi, pensiju plāni* vai uzkrājošās dzīvības apdrošināšanas polises, kuru līdzekļi tiek ieguldīti ilgtspējīgi. Ieguldījumu fonds var, piemēram, investēt tādu uzņēmumu akcijās, kuri ražo atjaunīgo elektroenerģiju no vēja, saules vai ūdens.  

Piemēram!

Tu vari pieņemt ilgtspējīgu finanšu lēmumu, ja uzticēsi savu naudu ieguldījumu fondam, kas investē uzņēmumos, kuri pārstrādā atkritumus, vai projektos, kuri veicina nodarbinātību sociāli mazāk aizsargāto iedzīvotāju vidū, vai ja ņemsi kredītu, lai iegādātos energoefektīvu māju. Citiem vārdiem sakot, tu ņemsi vērā ne tikai iesaistīto naudu, bet arī finanšu produkta vides, sociālos un pārvaldības (ESG) aspektus..


Kādi ir ieguvumi, iegādājoties ilgtspējīgus finanšu produktus?

Ilgtspējīgi ieguldījumi, pensiju plāni un uzkrājošā dzīvības apdrošināšana var tev palīdzēt: 
  • veicināt ilgtspējīgāku ekonomiku, ieguldot, piemēram, zaļajās obligācijās, ar kurām finansē atjaunīgās enerģijas vai energoefektivitātes projektus un kuras emitē uzņēmums vai valdība, vai ieguldot fondos un pensiju plānos vai uzkrājošās dzīvības apdrošināšanas polisēs, kuru līdzekļi tiek ieguldīti uzņēmumos, kas ir apņēmušies samazināt savas siltumnīcefekta gāzu emisijas, veic ilgtspējīgas darbības, kas uzskaitītas tā dēvētajā “ES taksonomijā”, vai īsteno taisnīgu darba praksi un ievēro cilvēktiesības;
  • samazināt uzņēmumu negatīvo ietekmi uz vidi vai sociālo ietekmi plašākā nozīmē, ieguldot pensiju un citos ieguldījumu produktos, kas varētu ietekmēt uzņēmuma, kurā tiek investēti to līdzekļi, uzņēmējdarbības modeli, lai padarītu to videi draudzīgāku. Piemēram, apdrošinātājs vai aktīvu pārvaldītājs var izmantot savas balsstiesības kā uzņēmuma akcionārs, lai pieprasītu uzņēmumam samazināt CO2 emisijas vai novērstu dzimumu nevienlīdzību. 

Mazināt uzņēmuma negatīvo ietekmi — Vairumā gadījumu informācijā par produktu būtu jāiekļauj sīkas ziņas par to, vai ieguldījumos tiek ņemti vērā visbūtiskākie negatīvās ietekmes uz vidi un sabiedrību faktori, piemēram, siltumnīcefekta gāzu emisijas, bioloģiskās daudzveidības samazināšanās, darba ņēmēju tiesību pārkāpumi, cilvēktiesības, korupcija un kukuļošana (tā dēvētās būtiskākās nelabvēlīgās ietekmes jeb PAI).


Kredīti var palīdzēt mazināt klimata pārmaiņas un pielāgoties tām (piemēram, uzlabot mājokļa energoefektivitāti vai pāriet uz videi draudzīgākiem apkures avotiem). No tā tu vari gūt arī tiešu labumu.

Piemēram!

Atsevišķos gadījumos tu vari saņemt labākus kredīta nosacījumus, ja pērc vai būvē īpašumu, kas atbilst atzītiem energoefektivitātes standartiem, vai renovē esošo īpašumu, lai uzlabotu tā energoefektivitāti. Tas varētu pat mudināt tevi uzlabot sava mājokļa energoefektivitāti. Ilgtermiņā, pateicoties rentablākam enerģijas patēriņam, tu vari maksāt mazākus rēķinus par komunālajiem pakalpojumiem. Tā rezultātā tu vari nodrošināt sev vairāk izmantojamo ienākumu un labāku finansiālo situāciju, lai atmaksātu kredītu.


Veiktspējas standarti — Paredzams, ka ilgtspējīgām ēkām būs augstāka vērtība nekā līdzīgam īpašumam, kam ir sliktāki energoefektivitātes rādītāji.
Energoefektivitātes sertifikāti var sniegt tev informāciju par ēkām, tostarp energoefektivitātes novērtējumu un ieteikumus par izmaksu ziņā efektīviem uzlabojumiem. 


Kur tu vari atrast informāciju par ieguldījumu, pensiju plānu un uzkrājošās dzīvības apdrošināšanas polišu ilgtspējīgumu**? 

Lai iegūtu informāciju par finanšu produkta ilgtspējīgumu**, vari rīkoties šādi:  
 
  • rūpīgi izlasi par finanšu produkta ilgtspējīgumu sniegto informāciju pārdevēja, iesaistītās bankas, aktīvu pārvaldītāja, apdrošinātāja vai pensiju fonda tīmekļa vietnē. Šī informācija var tev palīdzēt izprast to finanšu produktu konkrētos ilgtspējas aspektus, kuru iegādi tu apsver, un tos vieglāk salīdzināt;

Kur un kādā dokumentā tev būtu jāmeklē? 

Fonda prospekta beigās vai informācijas, kas tev tiek sniegta pirms reģistrēšanās pensiju plānā, vai informācijas par uzkrājošās dzīvības apdrošināšanas produktu beigās. 


  • ja nepieciešams, pirms izlem veikt ieguldījumu, sazinies ar uzņēmumu vai personu, kas var tev ieteikt un pārdot šādus produktus, – banku, brokeri, apdrošinātāju utt. Dažos gadījumos likums nosaka, ka pārdevējam ir pienākums sniegt tev nepieciešamo informāciju par ieguldījumiem un uzkrājošās dzīvības apdrošināšanas polisēm un par to ilgtspējīgumu. Pārdevējam būtu arī jāiesaka tev tāds produkts no sava piedāvājuma, kas atbilst tavām ieguldījumu un ilgtspējas vēlmēm. 

Ilgtspējas vēlmes — Piemēram, pārdevējs var tev jautāt, vai tu dod priekšroku: (1) ilgtspējīgu ieguldījumu veikšanai (piemēram, saules paneļu ražošana); (2) ieguldījumu, kas mazinātu uzņēmumu darbības negatīvo ietekmi, veikšanai; (3) ieguldījumu, kas ir ilgtspējīgi saskaņā ar ES taksonomiju, veikšanai.


Kas var tev sniegt padomus par produktu? 

Pārliecinies, ka finanšu konsultants, ar kuru sadarbojies, ir saņēmis ES uzraudzības iestādes atļauju sniegt konsultāciju pakalpojumus. 

  • Ieguldījumu konsultāciju sniegšana ir ieguldījumu pakalpojums, ko regulē Finanšu instrumentu tirgu direktīva (MiFID) II, kas nozīmē, ka šādu konsultāciju sniegšanai nepieciešama atļauja. Pārbaudi, vai uzņēmuma darbība tiek regulēta (europa.eu).

  • Konsultāciju sniegšana ir regulēta apdrošināšanas izplatīšanas darbība saskaņā ar Apdrošināšanas izplatīšanas direktīvu (AID), kas nozīmē, ka šādas darbības veikšanai ir nepieciešama reģistrācija vai atļauja.

Pārbaudi, vai apdrošinātājs, brokeris, aģents vai cita veida konsultants ir saņēmis atļauju vai ir reģistrēts šajā sarakstā:


Kā apdrošināšana var palīdzēt tev kļūt noturīgākam pret klimata pārmaiņu izraisītām dabas katastrofām?

Apdrošināšana sniedz finansiālu aizsardzību pret dabas katastrofu radītajiem ekonomiskajiem zaudējumiem. Turklāt apdrošināšana stimulē pielāgošanos klimata pārmaiņu riskiem. Tā kā dabas katastrofas notiek arvien biežāk, ir daži mājokļa apdrošināšanas polišu veidi, kas var piedāvāt labākus nosacījumus, ja esi veicis vai veiksi pasākumus, lai aizsargātu savu īpašumu pret klimata pārmaiņām, piemēram, plūdiem.
* Šajā materiālā termins “pensijas” neattiecas uz valsts pensiju shēmām.  
** Ir noteikta konkrēta patērētājiem sniedzamā obligātā informācija, kas attiecas uz šiem produktiem.

© Sagatavojuši Eiropas finanšu nozares uzraugi: EBA | ESMA | EIOPA Luksemburga: Eiropas Savienības Publikāciju birojs, 2023
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Par tēmu

Ilgtspējīgas finanses

Ar izvēlēm, ko veicam, mēs visi esam iesaistīti savas nākotnes veidošanā. Vai gribi sniegt ieguldījumu ilgtspējīgākas nākotnes izveidē? Uzzini vairāk par to, kā tavas finansiālās izvēles var palīdzēt videi un sabiedrībai, un paturi prātā dažus ieteikumus!

Praktiski padomi

Kas jāņem vērā, pirms izvēlies ilgtspējīgus finanšu produktus? 


tēmas
  1. Mana ekonomika

Kā naudas aprite notiek ar bankas starpniecību?

Bankas un maksājumu iestādes


Bankas — komercuzņēmumi (kredītiestādes), kas saviem klientiem nodrošina finanšu pakalpojumus kā naudas glabāšana un tās izsniegšana/izmaksa (filiālēs un bankomātos), maksājumu veikšana, valūtu maiņa, aizdevumu izsniegšana un vēl citus pakalpojumus, kas nepieciešami mūsdienīgai naudas apritei. 


Maksājumu iestāde — komercsabiedrība, ar kuras palīdzību vari veikt dažādus maksājumus. 


Maksājumu iestādes vairāk noder tiem, kuri ikdienā neizmanto maksājumu karti vai internetbanku. Šādā iestādē var, piemēram, veikt rēķinu samaksu vai izņemt skaidro naudu. Šādus pakalpojumus nodrošina, piemēram, pie kases lielveikalos, degvielas uzpildes stacijās vai valsts akciju sabiedrības "Latvijas Pasts" nodaļās.

Kādas kredītiestādes un maksājumu iestādes darbojas Latvijā, uzzini Latvijas Bankas vietnē .


Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Kas ir krājaizdevu sabiedrība?

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Kādi naudas veidi pastāv, un kurš kurā situācijā ir izdevīgākais?

Skaidrā nauda

Nauda — preču un pakalpojumu materiālās vērtības mērs. Nauda ir likumīgs maksāšanas līdzeklis, ko emitē centrālā banka. Latvijā to dara Latvijas Banka. 


""
Nauda ir: apgrozības (maiņas) līdzeklis; uzkrāšanas līdzeklis; uzskaites vienība un vērtības salīdzināšanas mērs;  maksāšanas līdzeklis.
Naudai jābūt: stabilai; grūti viltojamai; viegli dalāmai; izturīgai, ilgstoši lietojamai; ierobežotā daudzumā; savstarpēji apmaināmai.

Naudas vērtība tiek pieņemta, paļaujoties uz to, ka centrālā banka saglabās stabilu naudas vērtību. Ja vēlies uzzināt vairāk, ieskaties Eiropas Centrālās bankas vietnē.

Skaidrā nauda — banknotes un monētas, ko izmantojam kā maksāšanas un uzkrājumu veidošanas līdzekli. Skaidrā nauda bieži tiek dēvēta arī par publisko naudu, jo šo naudu parasti emitē valstu centrālās bankas. Latvijā skaidrās naudas (eiro monētu un banknošu) emisiju nodrošina Latvijas Banka.


Banknotēs un monētās tiek iestrādāti pretviltošanas elementi, tāpēc, saņemot skaidro naudu, tā vienmēr jāpārbauda, pārliecinoties, ka tai nav viltošanas pazīmju. Skaidrajai naudai ir daudz priekšrocību – tā ir drošs, ātrs, likumīgs un privāts maksāšanas līdzeklis.

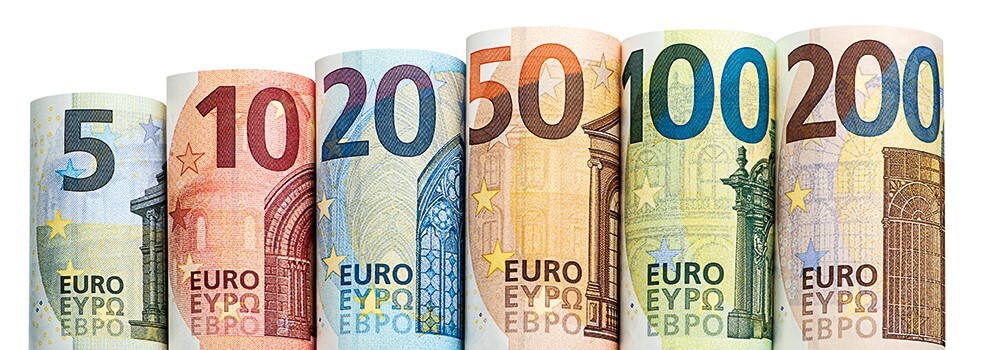
Eiro ir likumīgs maksāšanas līdzeklis, kas eiro zonā tika ieviests 2002. gada 1. janvārī, bet Latvijā – 2014. gada 1. janvārī. Ir septiņu dažādu nominālvērtību eiro banknotes. Tām ir vienots dizains visās Eiropas valstīs, kuras ir ieviesušas eiro. Katras nominālvērtības banknote ir atšķirīga krāsas un lieluma ziņā. Banknošu nominālvērtības ir 5, 10, 20, 50, 100, 200 un 500* eiro.

*500 eiro banknote kopš 2019. gada vairs netiek laista apgrozībā. Tāpat kā visu nominālvērtību eiro banknotes 500 eiro banknotes vienmēr saglabās vērtību, un tās bez laika ierobežojuma varēs apmainīt jebkurā nacionālajā centrālajā bankā eiro zonā.


Ir astoņu nominālvērtību eiro monētas. Katras nominālvērtības monētai ir atšķirīgs lielums, krāsa un biezums. Eiro monētu viena puse (averss), kurā attēlota monētas nominālvērtība, ir vienāda visās eiro zonas valstīs, bet otrai pusei (reverss) katra eiro zonas dalībvalsts veido savu dizainu.

Monētu nominālvērtības ir 1, 2, 5, 10, 20 un 50 centu un 1 un 2 eiro. 

Par skaidras naudas viltošanas pazīmēm ieskaities Eiropas Centrālās bankas vietnē.
Vairāk par skaidrās naudas priekšrocībām uzzini Latvijas Bankas vietnē.

Piemiņas (īpašās apgrozības) monētas

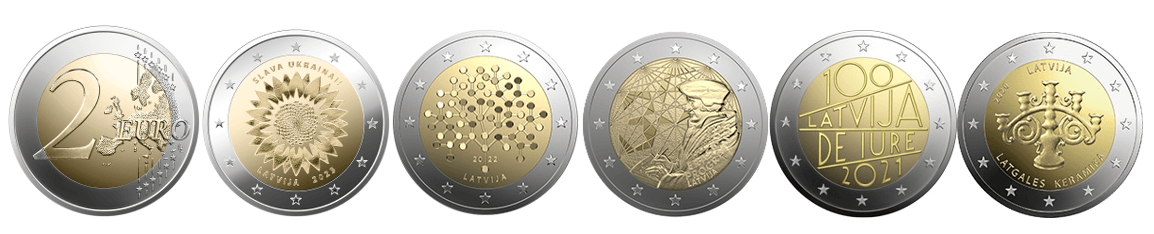
Eiropas valstis, kuras ieviesušas un izmanto eiro, kā savu oficiālo valūtu var emitēt līdz divām piemiņas monētām gadā ar īpašo dizainu. 2 eiro piemiņas monētas ir likumīgs maksāšanas līdzeklis visā eiro zonā. Piemiņas monēta ir tikai uz 2 eiro nomināla.
Sešas Latvijas Bankas izlaistas 2 eiro piemiņas monētas ar dažādiem dizainiem: ģeometriskais raksts no 2014. gada, saulespuķe ar uzrakstu 'SLAVA UKRAINA', bišu šūnas un bites dizains no 2022. gada, Brīvības pieminekļa fragmenta un tautumeitas kombinācija, uzraksts 'LATVIJA DEJURE 100 2021', un Latgales keramikas simbols ar uzrakstu 'LATVIJA LATGALES KERAMIKA'.
 Attēlā redzama pēdējos gados Latvijas Bankā emitētas 2 eiro piemiņas monētas. Vairāk informācijas vari atrast Latvijas Bankas vietnē.

Averss  — banknotes vai monētas priekšpuse.  


Reverss — banknotes vai monētas aizmugure. 


Averss


Reverss


Latvijas Bankas klientu kasē ver veikt dažādus skaidrās naudas darījumus, tostarp: 

  1. Naudas nominālu maiņa, bez maksas apmainot jebkuras eiro apgrozības monētas, arī sīknaudu pret lielākām naudas zīmēm (banknotēm un monētām) un banknotes pret cita nomināla banknotēm. Uzzini vairāk Latvijas Bankas tīmekļvietnes sadaļā Naudas nominālu maiņa.

  2. Latu maiņu pret eiro pēc Eiropas Savienības Padomes noteiktā maiņas kursa 0.702804. Uzzini vairāk Latvijas Bankas tīmekļvietnes sadaļā Latu maiņa pret eiro.

  3. bojātu eiro un lata banknošu un monētu apmaiņu pret apgrozībā derīgām naudas zīmēm. Uzzini vairāk Latvijas Bankas tīmekļvietnes sadaļā Bojātas naudas apmaiņa.


Kolekcijas monētas


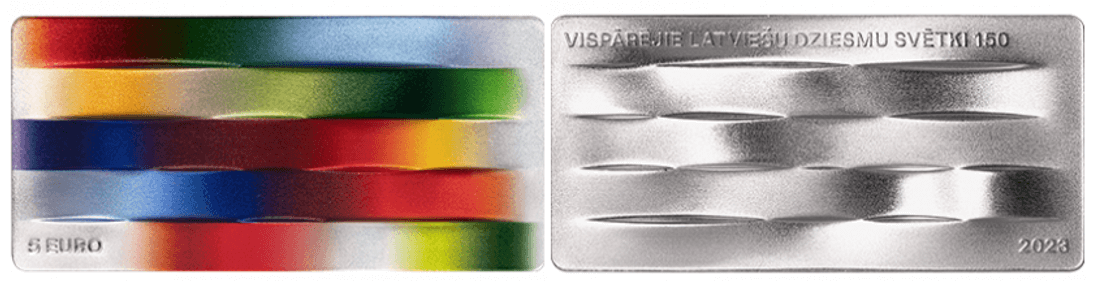
Kolekcijas monēta – visbiežāk sudraba vai zelta monēta, kas tiek radīta kā mākslas darbs, pārsvarā veltīta kādam vēsturiskam notikumam, personībai, kādai kultūrvēsturiskai vai vispārcilvēciskai tēmai. Kolekcijas monētas lielākoties izmanto dāvināšanai vai kolekcionēšanai. Tās ir miniatūri mākslas darbi, tāpēc to cena pārsniedz to nomināla vērtību. Līdz ar to tās kā maksāšanas līdzekli tikpat kā neizmanto.

Piemēram, vairumā Latvijas Bankas kolekcijas  monētu nomināla vērtība ir 5 eiro, taču tās cena, par kādu to var iegādāties, ir krietni augstāka. 
Latvijas Banka pārsvarā emitē sudraba un zelta kolekcijas monētas.


Latvijas Bankas 5 eiro kolekcijas monēta 'Veiksmes monēta' ar ceriņa ziedlapiņas attēlu vienā pusē, kas veidots violetā emaljā, un ceriņu ziedu kopu otrā pusē. Uzraksts 'LATVIJA' un izdošanas gads '2021'Latvijas Bankas kolekcijas monēta "Veiksmes monēta"


 Monētas un komplektus var aplūkot un veikt pasūtījumu vietnē e-monetas.lv.

Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Par tēmu

Nauda un norēķinu veidi (kriptoaktīvi)

Skaidrā nauda

Kādi naudas veidi pastāv, un kurš kurā situācijā ir izdevīgākais?

Bezskaidrā nauda

Kam pieder nauda tavā bankas kontā?


Bankas un maksājumu iestādes

Kā naudas aprite notiek ar bankas starpniecību?

Krājaizdevu sabiedrības

Kas ir krājaizdevu sabiedrības?

Jautājumi un atbildes

Jautājumi un atbildes par naudu un maksājumu veidiem


tēmas
  1. Mana ekonomika

Kas jāzina par naudu krīzes gadījumā?

Kritiskie finanšu pakalpojumi (vieglajā valodā)

Kas ir krīze?


Krīze ir bīstams un sarežģīts dzīves brīdis.
Piemēram, plūdi vai karš.

Tādas lielas nelaimes var mainīt daudzu cilvēku dzīvi.
Tad valdība paziņo par ārkārtas situāciju valstī.
 
Ārējā ienaidnieka uzbrukums ir bīstams visai valstij.
Tad valdība paziņo par izņēmuma stāvokli valstī.

Atbildīgie dienesti sāk aizsargāt valsti.
Par rīcību šādā krīzē var lasīt šajā atvērumā.

Šajā bukletā "Kas jāzina par naudu krīzes gadījumā?" var izlasīt: 

- kā rīkoties ar naudu krīzes gadījumā; 

- kā krīzē darbosies bankas un bankomāti; 

- kā sagatavoties krīzei. 


Latvijas Banka krīzē rūpēsies: 

- lai tava nauda ir drošībā; 

- lai informācija par banku klientiem ir drošībā, 

- lai bankas Latvijā turpina strādāt.


Krīzē noteikti strādās 4 Latvijas lielākās bankas.

Tās ir: Swedbank, SEB banka, Citadele, Luminor.

Kas ir kritiskie finanšu pakalpojumi?


Kritiskie finanšu pakalpojumi ir tie bankas pakalpojumi, bez kuriem cilvēki nevar iztikt.

1. Maksājumi internetbankā un mobilajā telefonā vai planšetē.

Krīzē kādu laiku var nebūt elektrības un interneta.
Tomēr bankas rūpēsies,
lai pārējā laikā maksājumi darbojas kā parasti.

2. Maksājumi ar bankas karti. 

Ar bankas karti varēs maksāt,
ja būs elektrība un internets.

Ja interneta nebūs.
ar bankas karti varēs nopirkt tikai visvajadzīgākās preces.
Tā drīkstēs iztērēt ne vairāk kā 200 eiro.

Latvijas Banka rūpēsies,
lai pārējā laikā maksājumi darbojas kā parasti.

3. Naudas izņemšana no bankomāta. 

Visā Latvijā krīzē noteikti strādās 99 bankomāti.
Lai apskatītu bankomātu karti, spied šeit!

Kā varēs dabūt skaidro naudu?


Skaidrā nauda ir papīra naudas zīmes un monētas.

Krīzē ar skaidru naudu maksāt var būt vienkāršāk.
Tāpēc mājās vienmēr jābūt skaidrai naudai.

Latvijas Banka iesaka:
• vienmēr turēt mājās skaidru naudu 1 nedēļas iepirkumiem;
• turēt mājās skaidru naudu mazās naudas zīmēs.
Piemēram, 5, 10 vai 20 eiro.

Bankas centīsies,
lai krīzē strādā visi bankomāti.
Visā Latvijā noteikti strādās 99 bankomāti.
Šo bankomātu adreses tu vari atrast Latvijas Bankas mājas lapā.

Var gadīties,
ka nauda bankomātā ir beigusies.
Neuztraucies!
Tava nauda ir drošībā!
Bankas piepildīs bankomātu ar naudu,
tiklīdz varēs.


Kā sargāt savu naudu no krāpniekiem?

Ar savu naudu vienmēr rīkojies uzmanīgi!
Krīzē cilvēku bailes un neziņu var izmantot krāpnieki.
Viņi var mēģināt nozagt tavu naudu.

Neizņem pārāk daudz naudas bankomātā!
Daudz skaidras naudas ir grūti glabāt droši.
Cik daudz skaidras naudas tev vajag?
Latvijas Banka iesaka turēt mājās skaidru naudu 1 nedēļas iepirkumiem.
Neizņem vairāk naudas no bankomāta bez konkrētas vajadzības!

Izvērtē ziņas! 
Krīze cilvēkus baida un satrauc.
Tādos brīžos rodas arī viltus ziņas.
Viltus ziņas ir izdomājumi vai meli.
Tāpēc vienmēr pārbaudi ziņas!

Sargā savus datus un naudu!
Krāpnieki var piedāvāt glabāt tavu naudu drošākā vietā.
Piemēram, ārzemju bankā.
Netici šādiem piedāvājumiem!
Tā krāpnieki mēģina nozagt tavu naudu.

Nekad nedod svešiem cilvēkiem:
• savu bankas karti;
• savas bankas kartes numurus un paroles;
• savas internetbankas numurus un paroles.


Vai tava banka ir gatava krīzei?

 
Bankas Latvijā rūpēsies par tavas naudas drošību arī krīzē.

Visām bankām Latvijā ir: 

• plāns darbam krīzē; 

• krīzei apmācīti darbinieki.


Tava nauda bankā nepazudīs arī krīzē.

Valsts sargā tavu naudu!

Ja tava banka nevarēs izmaksāt naudu,
naudu tev izmaksās no īpaša valsts fonda.


Kur krīzē atrast uzticamas ziņas par naudu un bankām?

Latvijas Bankā, bank.lv, tālrunis informācijai 67 02 2300
Finanšu ministrijā, fm.gov.lv, tālrunis informācijai 67 09 5405


Vienmēr var jautāt padomu 4 lielākajās Latvijas bankās:

Swedbank, swedbank.lv, tālrunis informācijai 67 44 4444
SEB banka, seb.lv, tālrunis informācijai 67 77 9988
Citadele, citadele.lv, tālrunis informācijai 67 01 0000
Luminor, luminor.lv, tālrunis informācijai 67 17 1880


Kā būt gatavam krīzei?

Vienmēr turi mājās naudu 1 nedēļas pirkumiem mazās naudas zīmēs!
Piemēram, 5, 10 vai 20 eiro.

• Visā Latvijā krīzē noteikti strādās 99 bankomāti.
 Sameklē un pieraksti sev tuvākā bankomāta adresi!
 Sameklē un pieraksti savas bankas telefona numuru!
 
• Lasi savas bankas ziņas sociālajos tīklos!
 
• Bankas ziņos par visu svarīgo.
Piemēram, ko darīt krīzē vai kā sargāt naudu no krāpniekiem.
 
• Turpini atmaksāt savus kredītus arī grūtās situācijās!
Par savām grūtībām brīdini banku!
 
• Sargā savus svarīgos datus, numurus un paroles!
 
• Krīzē drošība būs vēl svarīgāka nekā parasti.
Tāpēc jau tagad parūpējies par vairākiem veidiem,
kā droši apstiprināt sevi kā bankas lietotāju.
Piemēram, tagad tu lieto kodu kalkulatoru.
Drošiem maksājumiem krīzē iemācies lietot arī Smart ID!
 
• Jau tagad iemācies izmantot visus pakalpojumus internetbankā!

Informatīvais buklets par kritiskajiem finanšu pakalpojumiem | vieglajā valodā

Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Izdrukāt