tēmas
  1. Mana ekonomika

Kādi ir noguldījumu veidi?

Noguldījumu veidi


Noguldījums — naudas līdzekļi, kas noguldīti bankas vai krājaizdevu sabiedrības kontā uz noteiktu vai nenoteiktu laiku ar vai bez procentiem.


Noguldot naudas līdzekļus krājkontā vai citos finanšu instrumentos, piemēram, akcijās, obligācijās vai fondos, var nopelnīt naudu vairāk, nekā to turot norēķinu kontā.


Apskati aktuālās banku noguldījumu procentu likmes – salīdzini un izvēlies izdevīgāko piedāvājumu. Skatīt likmes


Noguldījumu veidi 


Pieprasījuma noguldījums (krājkonts u.c.) 

Krājkonts (pieprasījuma noguldījums) — noguldījuma veids, kur naudas līdzekļi tiek noguldīti bankā uz nenoteiktu laiku. Bankai tie jāizmaksā klientam pēc pieprasījuma. 

  • Bankām jānodrošina uzkrājuma brīvā pieejamība klientam, tāpēc krājkonta procentu likmes ir zemas. Krājkontu – bankas piedāvā atvērt personām no 16 gadu vecuma, taču dažas bankas piedāvā iespēju atvērt krājkontu no 7 gadu vecuma.
  • Tu vari papildināt krājkontu jebkurā brīdī. 
  • Katrai bankai ir savi noteikumi par noguldījuma termiņu, noguldījuma summu un noguldījuma procentu likmi.
  • Lai uzkrājums pieaugtu ātrāk, pieslēdz regulāro maksājumu algas saņemšanas dienā. 
  • Ir bankas, kuras piedāvā krājkontu ar krājrīku, t. i., ar maksājumu kartes maksājumu noapaļošanas funkciju. Tā ir iespēja papildināt noguldījumu ik reizi, kad norēķinies ar maksājumu karti.
Aktivizējot noapaļošanas funkciju, pēc katra pirkuma ar karti, starpība starp pirkuma summu un nākamo pilno eiro tiek automātiski pārskaitīta uz krājkontu, veidojot uzkrājumu.

Piemērs:
  • Pirkums ar karti: 5.27 eiro
  • Tuvākā pilnā summa: 6.00 eiro
  • Starpība, kuru pārskaitīs uz krājkontu: 0.73 eiro

Atceries!

Krājkonta (krājrīka) drošību garantē Noguldījumu garantijas likums (skatīt likumu).  Noguldījuma garantijas fonds atmaksās jūsu noguldījumus līdz 100 000 eiro.
No krājkonta izmaksas brīdī, banka no uzkrājuma peļņas procentiem, automātiski ietur iedzīvotāju ienākuma nodokli (IIN) 25.5 % apmērā un ieskaita to valsts budžetā.

Termiņnoguldījums (termiņdepozīts u.c.) 

Termiņnoguldījums — naudas līdzekļi, kuri noguldīti bankā uz noteiktu termiņu ar noteiktu procentu likmi.  


  • Termiņnoguldījumu nav iespējams papildināt, kamēr nav beidzies tā termiņš.
  • Termiņnoguldījuma gada procentu likmes bankās ir atšķirīgas. Tās ir atkarīgas no termiņnoguldījuma summas, termiņa un citiem faktoriem.
  • Parasti, jo lielāka noguldījuma summa un jo ilgāks noguldījuma termiņš, jo augstāka būs termiņnoguldījuma gada procentu likme.
  • Termiņnoguldījuma summu ir iespējams izņemt pirms termiņa, tomēr šādā gadījumā jārēķinās, ka var netikt izmaksāti uzkrātie procenti.
  • Par līguma laušanu pirms termiņa parasti tiek ieturēta soda nauda. 
  • Termiņnoguldījuma līgumā dažas bankas piedāvā iespēju noteikt, ka termiņa beigās uzkrātos nopelnītos procentus pievieno termiņnoguldījuma pamatsummai un nākamajā periodā procentus aprēķina no šīs palielinātās summas - nauda pelna naudu, to sauc par saliktajiem procentiem (lasīt vairāk par saliktajiem procentiem).
Atceries!

Termiņnoguldījuma drošību garantē Noguldījumu garantijas likums (lasīt likumu).  Noguldījuma garantijas fonds atmaksās jūsu noguldījumus līdz 100 000 eiro.
No termiņnoguldījuma izmaksas brīdī, banka no uzkrājuma peļņas procentiem, automātiski ietur iedzīvotāju ienākuma nodokli (IIN) 25.5 % apmērā un ieskaita to valsts budžetā.

Salīdzini ieguvumu!
1. piemērs

Tu noguldi 5000 eiro termiņnoguldījumā (uzzināt par termiņnoguldījumiem)
Termiņš – 1 gads
Procentu likme – 4 % gadā
Termiņnoguldījumā procentos tu nopelni 200 eiro
Izmaksājot termiņnoguldījumu, banka ieturēs 25.5 % iedzīvotāju ienākuma nodokli (IIN) no uzkrātajiem peļņas procentiem: no 200 eiro tie būs 51 eiro
Termiņa beigās tavā norēķinu kontā tiks ieskaitīti 5149 eiro = 5000 eiro (termiņnoguldījuma pamatsumma) + 149 eiro (termiņnoguldījuma peļņas procenti)


2. piemērs

Tu iegādājies 5000 eiro krājobligācijās (uzzināt par krājobligācijām)
Termiņš – 1 gads
Procentu likme – 4 % gadā
Krājobligācijās procentos tu nopelni 200 eiro
Par krājobligācijām no kapitāla pieauguma (uzkrātiem procentiem) nodoklis nav jāmaksā.
Termiņa beigās tavā norēķinu kontā tiks ieskaitīti 5200 eiro = 5000 eiro (krājobligāciju pamatsumma) + 200 eiro (krājobligāciju peļņas procenti)
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kādas ir iespējas uzkrāt?

Uzkrājumu veidi

Uzkrājumu veidošana sniedz mums finansiālo drošību un lielāku brīvību, kas atvieglo finanšu plānošanu un uzlabo mūsu finansiālo situāciju. Zināšanas, pārdomāta rīcība un prasme sabalansēt dažāda līmeņa mērķus, nodrošina iespēju prasmīgi pārvaldīt savu naudu.


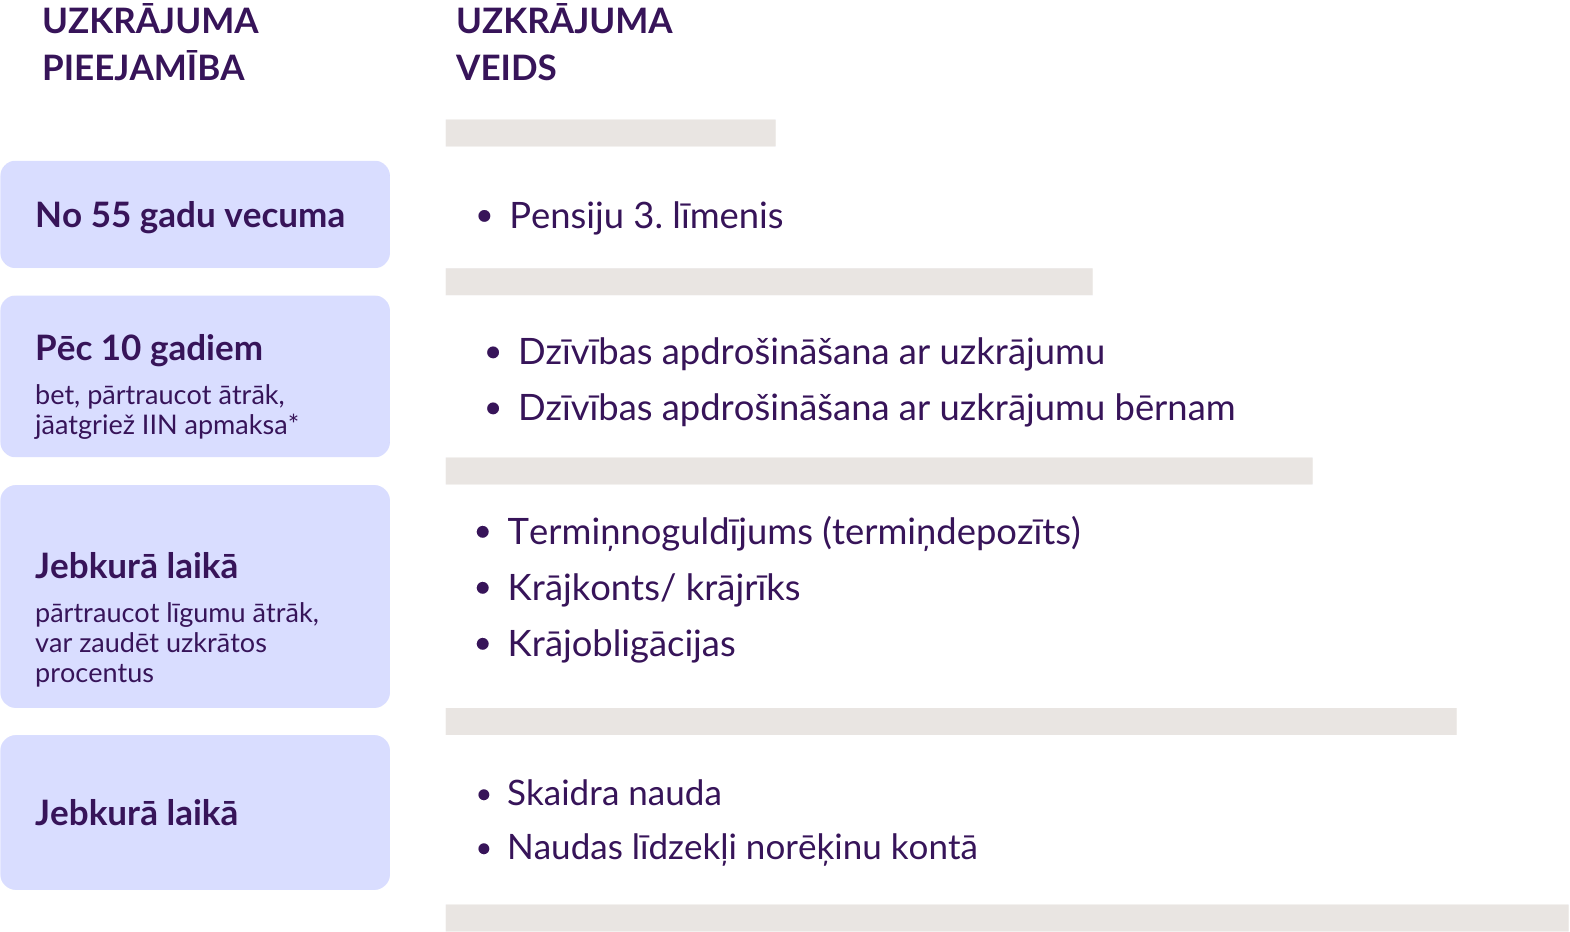
Uzkrājumu veidi ir dažādi. Varam tos iedalīt pēc uzkrājuma perioda, riska un pieejamības:

Uzkrājumus var veidot:

  • mērķtiecīgi un regulāri, tiem novirzot zināmu daļu no mēneša ienākumiem uzreiz pēc to saņemšanas;
  • novirzot uzkrājumiem naudas līdzekļus, kas palikuši pāri pēc visiem maksājumiem un pirkumiem.
Attēls: Dažādu uzkrājumu un krājobligāciju sadalījums pēc naudas līdzekļu perioda un pieejamības


*  Ja noslēgtais līguma termiņš ir spēkā mazāk kā 10 gadus, un tu esi izmantojis iedzīvotāja ienākuma nodokļu (IIN) atmaksu iespējas (vairāk par IIN pārmaksu lasi VID materiālā), tad saņemtā IIN atmaksa tev būs jāatgriež Valsts ieņēmumu dienestam (VID).
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
Kādi ir noguldījumu veidi?

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Kā mīkstināt finansiālu kritienu?

Drošības spilvens

Vai esi sagatavojies situācijai, ja tavi ienākumi pēkšņi samazinātos?
Padomā - kā tu segtu ikdienas izdevumus nākamos trīs līdz sešus mēnešus, ja zaudētu daļu vai visus savus ienākumus?  

Finanšu "drošības spilvens" — naudas rezerve jeb uzkrājums, kas domāts neparedzētiem tēriņiem 3-6 mēnešu izdevumu apjomā. Tas ir uzkrājums, kas nepieciešams katram no mums.

 
"Drošības spilvens" palīdzēs tev justies droši un stabili, saglabāt līdzšinējo dzīves līmeni, ja uz kādu laiku paliksi bez pastāvīgajiem ienākumiem vai tie samazināsies.

"Drošības spilvenu" vari veidot, uzkrājot ik mēnesi summu, kuru vari atļauties. Pat neliels, bet regulārs maksājums ļaus pakāpeniski izveidot "drošības spilvenu". Jau no pirmajiem regulārajiem ienākumiem vēlams kaut nelielu daļu nošķirt no ikdienas tēriņiem. Vari sākt ar mazāku summu, ar laiku to palielinot.

Efektīvākais veids, kā uzkrāt finanšu "drošības spilvenu", ir regulārs maksājums uz atsevišķu tam izveidotu kontu.


Uzkrājumu kalkulators

Izmanto kalkulatoru, lai redzētu, kādu summu vari sakrāt konkrētā laikā ar konkrētām iemaksām vai uzzinātu, kādas iemaksas un cik daudz laiks nepieciešams, lai sasniegtu savu uzkrājuma mērķi! 


Svarīgi ir veidot ne tikai "drošības spilvenu" neparedzētām situācijām, bet arī ilgtermiņa uzkrājumu savai nākotnei. 
Šie uzkrājumu līdzekļi saskaņā ar tevis izvēlēto riska stratēģiju tiek ieguldīti dažādos finanšu instrumentos, kurus pārvalda finanšu eksperti. Vairāk uzzināsi:
  • par finansiāli nodrošinātām vecumdienām – sadaļā "Pensiju 3. līmenis"; 
  • par uzkrājuma veidošanu kādam noteiktam mērķim un noteiktu laika periodu – sadaļā "Apdrošināšanas veidi –  Dzīvības apdrošināšana – Dzīvības apdrošināšanu ar uzkrājumu"; 
  • par uzkrājuma veidošanu bērnam, bērna studijām vai kādam citam mērķim – sadaļā "Apdrošināšanas veidi – Dzīvības apdrošināšana  –Dzīvības apdrošināšana ar uzkrājumu bērnam".
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
Kādas ir iespējas uzkrāt?

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Kāpēc jāveido uzkrājumi?

Uzkrājumu būtība

Uzkrājumi – pārtikas rezerves, pirmās nepieciešamības preces vai finanšu līdzekļi - sniedz drošības sajūtu un palīdz sagatavoties neparedzētām dzīves situācijām. Mēs nevaram paredzēt nākotni, tāpēc ir svarīgi laikus domāt par iespējamiem izaicinājumiem.

Uzkrājumu veidošanai var būt dažādi mērķi – nebaltai dienai, lielākam pirkumam, vecumdienām, atvaļinājumam, mājokļa labiekārtošanai, bērna nākotnei. Krāt iespējams dažādos veidos - katram cilvēkam atbilstoši viņa vajadzībām un iespējām.


Uzkrājumu vislabāk veidot apzināti un ar konkrētu mērķi, ik mēnesi atliekot noteiktu naudas summu, nevis paļaujoties uz pārpalikumu bankas kontā. Svarīgi ir ievērot disciplīnu un regularitāti, jo tā varēsi nodrošināt, ka tavs uzkrājums pakāpeniski palielinās.


Uzkrājumu kalkulators

Izmanto kalkulatoru, lai aprēķinātu, cik daudz vari sakrāt noteiktā laikā ar konkrētām iemaksām. Uzzini, kādas iemaksas un cik daudz laiks nepieciešams, lai sasniegtu savu uzkrājuma mērķi! 


Kā uzkrāt veiksmīgāk?

  • Velti laiku tam, lai novērtētu savu pašreizējo finansiālo situāciju. 
  • Ja pašlaik nav brīvu naudas līdzekļu, ko novirzīt uzkrājumam, pārskati tās izdevumu pozīcijas, kuras varētu samazināt, lai ietaupītu naudas līdzekļus. Pat nelielas izmaiņas ikdienas tēriņos var dot pozitīvu rezultātu.
  • Uzkrāt iespējams tad, ja nauda tērēta mazāk nekā saņemta. 
  • Uzkrājumam paredzētos naudas līdzekļus vislabāk nošķirt no pārējiem naudas līdzekļiem, ieskaitot tos, piemēram, atsevišķā bankas kontā vai krājkontā. Tā tu samazināsi risku šo naudu iztērēt impulsīviem vai nejaušiem pirkumiem.
  • Finanšu pakalpojumu sniedzēji piedāvā rīkus ērtākai uzkrājumu veidošanai. Izmanto iespēju uzkrāt, savā internetbankā pieslēdzot  regulāro maksājumu. 
  • Uzkrājumu veidošanu mēdzam atlikt uz laiku, kad naudas būs vairāk un paliks pāri. Tomēr pārpalikums parasti neveidojas pats no sevis – iesakām sākt uzkrāt jau tagad! 
  • Uzkrāšanu sāc ar sev vēlamu naudas summu. Tā var būt pavisam neliela, un tu vari to pakāpeniski palielināt. 
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Par tēmu

Uzkrājumi

Uzkrājumu būtība

Kāpēc jāveido uzkrājums?

Drošības spilvens

Kā mīkstināt finansiālu kritienu?


Uzkrājumu veidi

Kādas ir iespējas uzkrāt?

Noguldījumu veidi

Kādi ir noguldījumu veidi?


Praktiski padomi

Ar ko sākt uzkrājumu veidošanu?


Materiāli vieglajā valodā 

Kāpēc jāveido uzkrājumi?

Kā sagatavoties neparedzētām situācijām?

Drošības spilvens

Kā mīkstināt finansiālu kritienu?


Uzkrājumu veidi

Kādas ir iespējas uzkrāt?


tēmas
  1. Mana ekonomika

Kā ērti un interaktīvi saplānot personīgo budžetu?

Finanšu plāna izveide

Kāpēc nepieciešams finanšu plāns?

Personīgo finanšu plānošana ir veids, kā kontrolēt savus izdevumus, tos ietaupīt un mazināt neziņu par to, kur paliek tava nauda, vai tās pietiks visām iecerēm. Ilgtermiņā tas var palīdzēt piepildīt sapņus, uzlabot finansiālo labklājību un neatkarību. Vari plānot gan tikai savas, gan visas mājsaimniecības finanses.


Pieci soļi veiksmīgai finanšu plāna izveidei


1. Ienākumi

Uzskaiti visus savus ienākumus, iekļaujot gan mēneša atalgojumu par darbu, gan citus ienākumus, piemēram, pabalstus, stipendiju, ienākumus no īpašuma izīrēšanas, samaksu par papildu darbiem, prēmijas vai piemaksas utt. To visu saskaitot, būs zināmi mēneša ienākumi.

2. Fiksētie izdevumi

Nākamais solis ir uzskaitīt mēneša izdevumus. Tev noteikti palīdzēs konta pārskats. Sāc ar regulāro un zināmo izdevumu fiksēšanu. Šajā sadaļā iederēsies, piemēram, kredīta, līzinga vai apdrošināšanas maksājumi, dzīvokļa īre, regulārie rēķini un iemaksas pensiju 3. līmenī vai krājkontā.


3. Citu izdevumu ikdienas uzskaite

Izdevumu uzskaiti turpini visa mēneša garumā, ieplāno 5–10 minūtes ik vakaru, lai pierakstītu katras dienas tēriņus. Lai to izdarītu iespējami precīzi, apkopo pirkumu čekus – gan tos, kurus saņem veikalā pie kases, vai iepērkoties tirgū, gan rēķinus par pirkumiem internetā. Izdevumus vari kategorizēt tik precīzi, cik vēlies. Ja veido uzkrājumus, ieskaitot naudas līdzekļus atsevišķā bankas kontā, vari tos norādīt atsevišķi. Ikdienas uzskaiti atvieglos gatavie risinājumi – budžeta plānošanas lietotnes viedierīcēs.

Personīgā budžeta plāna paraugs

Personīgā budžeta plāna paraugs.gsheet


4. Analīze

Kad mēnesi godam pastrādāts, laiks veikt ienākumu un izdevumu analīzi. Vari iepazīties ar saviem izdevumiem katrā kategorijā un izvērtēt, vai tie tevi apmierina. Varbūt ir kādi pirkumi, par kuriem izdevumus vēlies un vari samazināt. Ir svarīgi veikt arī cenu salīdzinājumu un izvēlēties preces un pakalpojumus par izdevīgākajām cenām.


5. Apņemšanās nākamajam mēnesim – samaksāt sev!

Mērķis var būt izteikts procentos no ienākumu apjoma vai konkrētos skaitļos. Kā apņemšanos vari, piemēram, izvirzīt izdevumu samazinājumu kādā no kategorijām, apņemties ik mēnesi 10 % no ienākumiem uzkrāt vai izmantot banku piedāvātos krājkontus un ieplānot, ka katra mēneša sākumā konkrētu naudas summu "samaksāsi" sev.


Budžeta plāna veidi

Lai nauda piepildītu tavus dzīves mērķus, ir svarīgi zināt, kā pārvaldīt savus finanšu līdzekļus, sastādīt reālu un izpildāmu budžetu. Budžeta plāns kalpo kā efektīvs līdzeklis, lai sakārtotu finanšu plūsmu, kas var palīdzēt sasniegt tavu finanšu labklājību, kļūt finansiāli neatkarīgam un mazināt stresu. Zinot savus ienākumus, izdevumus un mērķus, tu vari pielāgot sev vēlamo budžeta plānu, kura sadalījums laika gaitā var mainīties, atkarīgi no dažādām dzīves situācijām un laika periodiem.

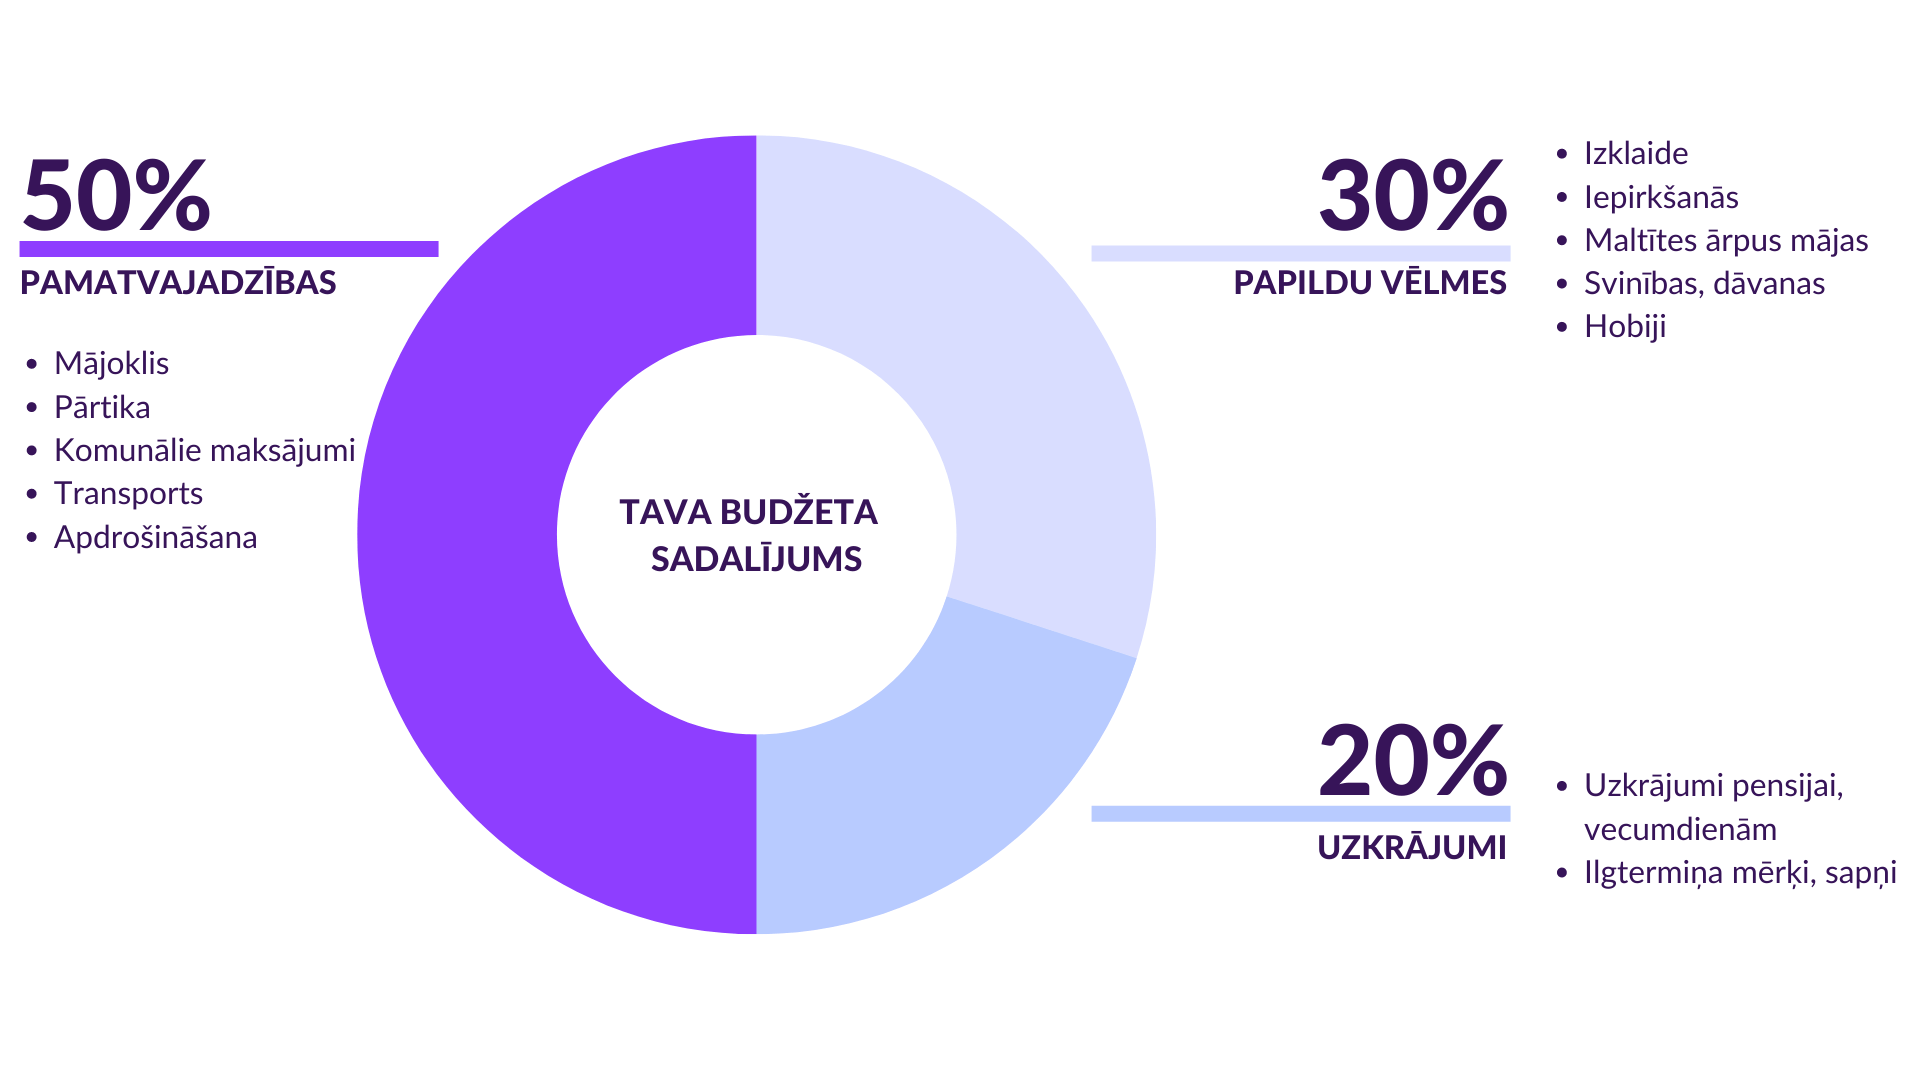
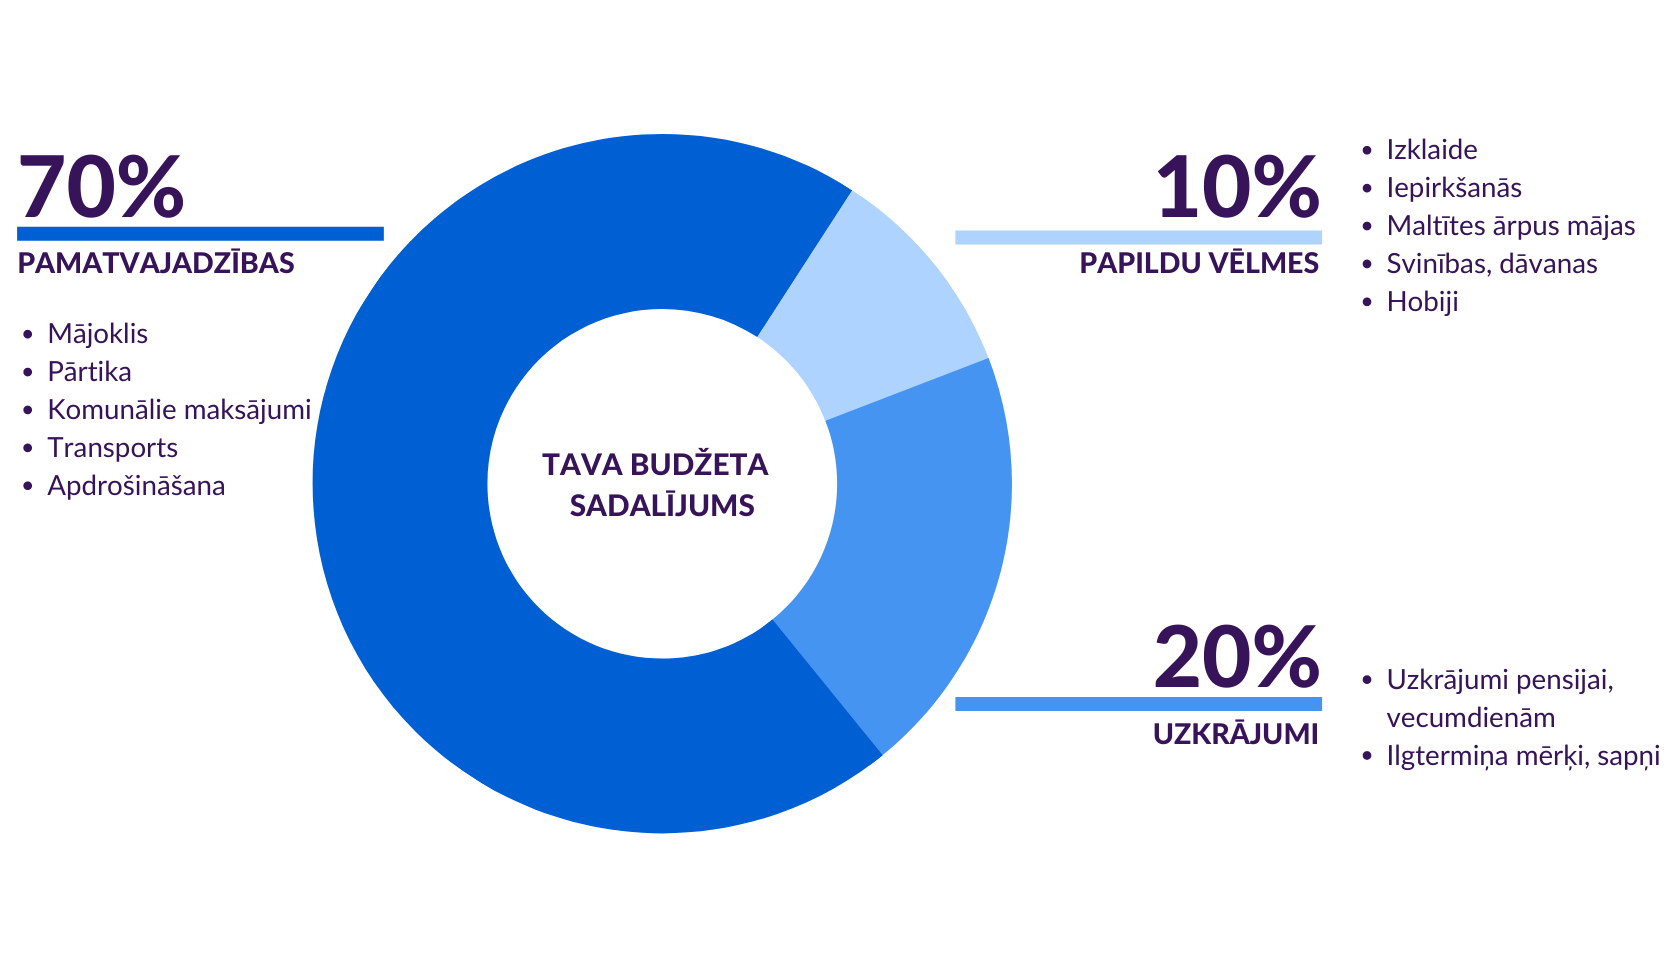
Plašāk izmantojami budžeta plānu dalījumu principi ir 50:30:20 un 70:20:10. Konservatīvi iedzīvotāji vairāk izvēlas 70:20:10, kur 70 % tiek novirzīti pamatvajadzībām, 20 % samaksā sev savas nākotnes drošībai, bet 10 % atvēl savām vēlmēm. Gados jaunākie iedzīvotāji izvēlas 50:30:10 budžeta plāna sadalījumu, kur pamatvajadzībām tiek novirzīts mazāk un vairāk papildu vēlmēm.

Elizabete Vorena savā grāmatā All Your Worth: The Ultimate Lifetime Money Plan (2006) piedāvā finanšu plānu sadalīt trīs daļās:
  • 50 % vajadzībām – nepieciešamajiem izdevumiem, kuru samaksa ir obligāta (izdevumiem pārtikai, kredītu samaksai, īres maksājumiem, mēneša rēķiniem, maksājumiem par apdrošināšanu, veselības aprūpei u. c.); 
  • 30 % vēlmēm – neobligātajiem maksājumiem par vēlamajiem pirkumiem, kas sagādā prieku (jaunam apģērbam, restorāna apmeklējumam, dāvanām, ziedojumiem, kino, teātra apmeklējumam, vaļaspriekam u. c.); 
  • 20 % uzkrājumiem – "drošības spilvena" veidošanai un papildināšanai, iemaksu veikšanai pensiju 3. līmenī, uzkrājumā bērna izglītībai un citos ieguldījumos.

  • 70 % vajadzībām – nepieciešamajiem izdevumiem, kuru samaksa ir obligāta (izdevumiem pārtikai, kredītu samaksai, īres maksājumiem, mēneša rēķiniem, maksājumiem par apdrošināšanu, veselības aprūpei u. c.); 
  • 10 % vēlmēm – neobligātajiem maksājumiem par vēlamajiem pirkumiem, kas sagādā prieku (jaunam apģērbam, restorāna apmeklējumam, dāvanām, ziedojumiem, kino, teātra apmeklējumam, vaļaspriekam u. c.); 
  • 20 % samaksā sev savas nākotnes drošībai – "drošības spilvena" veidošanai un papildināšanai, iemaksu veikšanai pensiju 3. līmenī, uzkrājumā bērna izglītībai un citos ieguldījumos.


Idejas, lai plānošana izdotos labāk

Lai aizņemtajā ikdienā izdotos pierakstīt savus ienākumus un tēriņus, kā arī īstenotu mērķus, iesakām dažus risinājumus. 
  • Īstais brīdis ir tagad. Neatliec plānošanu uz nākamā mēneša, nedēļas vai gada sākumu – sāc jau šodien vai rīt no rīta. Sper pirmo, kaut nelielo, soli pēc iespējas drīzāk. Vari sākt ar Excel dokumenta izveidi vai piemērotākas mobilās lietotnes vai rīka izvēli. 
  • Dari to kopā ar kādu. Tev noteikti izdosies labāk, ja plānosi finanses ar kādu kopā, un ik pa brīdim apmainīsieties pieredzē, kā veicas ar uzdevumiem un kādi ir secinājumi. Vari šo uzdevumu veikt kopā ar dzīvesbiedru, bērniem vai draugu. 
  • Ieplāno laiku. Vislabāk, ja savus izdevumus apkoposi ik dienas vai pāris reižu nedēļā, jo tad tam varēsi veltīt mazāk laika un šis uzdevums šķitīs vieglāk paveicams. Ieplāno, kad un cikos to darīsi. 

Ieskaties, kur ietaupīt!

  • Dodies uz veikalu iepirkties 1–2 reizes nedēļā ar iepirkumu sarakstu. 
  • Iepērkoties, salīdzini piedāvājumus dažādos veikalos.
  • Iegādājoties produktus, pievērs uzmanību preces cenai par kilogramu vai litru.
  • Uz darbu ņem līdz mājās gatavotu maltīti. 
  • Neveic spontānus pirkumus. Pirms vēlies iegādāties preci, apdomā, vai bez šī preces vari iztikt. 
  • Neuzķeries uz lielajām atlaidēm.
  • Šķiro atkritumus. 
  • Pārskati izdevumus par komunālajiem maksājumiem, apsverot iespēju samazināt ūdens patēriņu un atslēgt no elektrības ierīces, kuras netiek izmantotas. 
  • Salīdzini telekomunikāciju un televīziju pakalpojumu sniedzēju tarifu plānus – varbūt cits operators tev piedāvā izdevīgākus nosacījumus? 
  • Izvēlies pārvietoties kājām, ar velosipēdu vai sabiedrisko transportu, retāk izmantojot automašīnu.
Iepirkumu saraksts

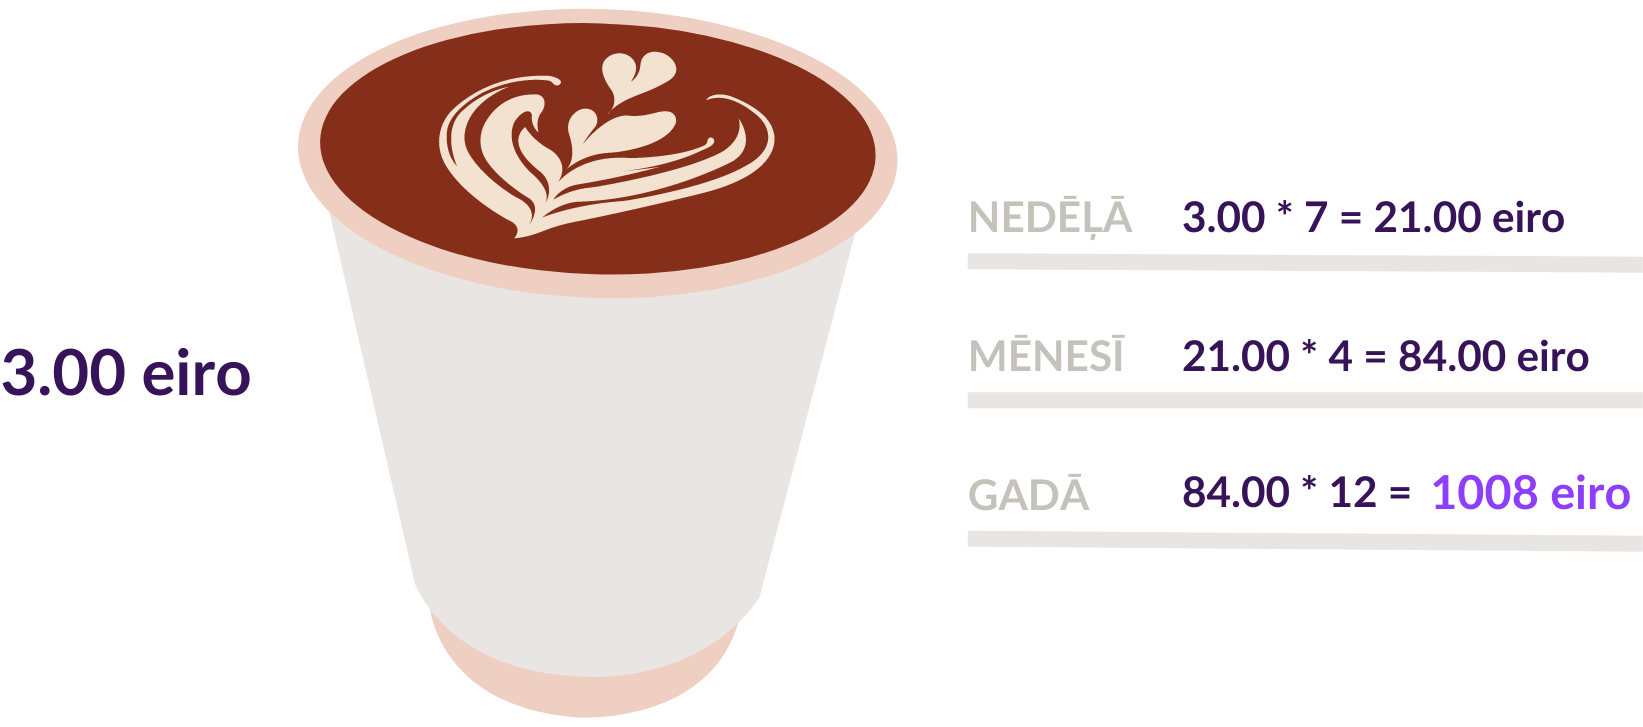
Caffe latte faktors

Līdzņemamo kafijas krūzi, ko vari iegādāties pa ceļam, nomaini pret mājās pagatavotu kafiju, tādējādi ik dienu ietaupītos nelielos naudas līdzekļus novirzot kādam savam mērķim.

Regulāri ietaupījumi, pat nelieli, var veidoties par nozīmīgu naudas summu uzkrājumu veidošanai ilgtermiņā!


Noskaties video, kur Latvijas Bankas finanšu pratības speciāliste Angelīna Muste stāsta, kā plānot savu budžetu! 

​​​​
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Ko iekļaut savā budžeta plānā?

Personīgā budžeta pamatprincipi


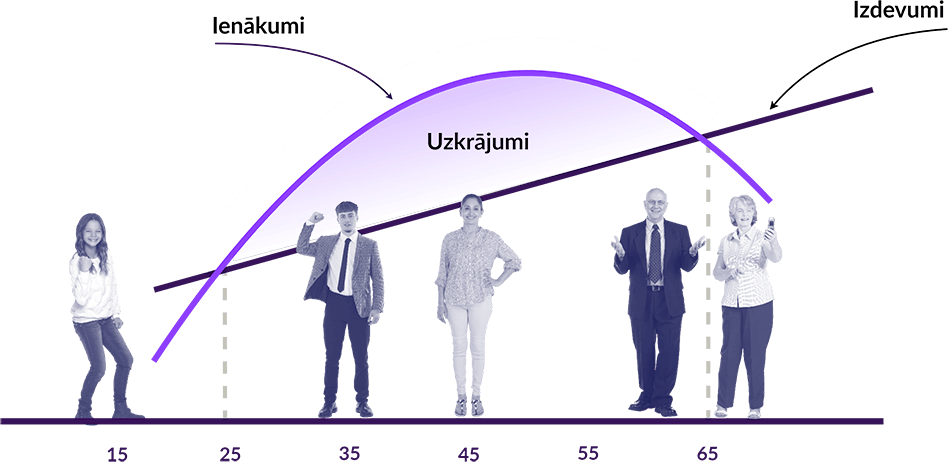
Budžeta plānošanai un uzkrājumu veidošanai ir būtiska nozīme visos vecumos. Tā mainās atkarībā no dzīves cikla posma, kurā mēs atrodamies.

Bērnībā un skolas vecumā budžetu varētu veidot kabatas nauda ikdienas tēriņiem vai kādai no citām vajadzībām.

Jaunietim naudas līdzekļi nepieciešami studijām, dzīvošanai un ikdienas tēriņiem.

Ģimenes veidošanas posmā līdzekļi nepieciešami patstāvīgas dzīves uzsākšanai, kopdzīvei, kāzām vai ģimenes pieaugumam. Indivīdam uzņemoties papildu atbildību, viņa izdevumi un kopējās izmaksas nesamazināsies. Parasti šādās situācijās rodas nepieciešamība pēc lielāka mājokļa un papildu līdzekļiem pirmajai iemaksai jauna īpašuma iegādei, iespējams, remontam un mājokļa labiekārtošanai, kā arī citiem izdevumiem, vaļaspriekiem, izklaidēm.

Pienāk brīdis, kad ienākumu apjomu var ietekmēt arī pārmaiņas karjerā – ienākumi var gan samazināties, gan palielināties.

Rūpīgi plānojot savu personīgo budžetu, tev ir iespējas palīdzēt saviem bērniem, parūpēties par vecākiem, kā arī uzlabot savu labklājību ilgtermiņā.

Finanšu mērķi

Ikvienam no mums ir svarīgi plānot savu budžetu un noteikt savus mērķus.
Apzinoties un saprotot, kur un kādiem mērķim tērējam naudu, mēs jutīsimies drošāk un spēsim uzlabot mūsu finansiālo labklājību.
 

Mērķis — konkrēts uzdevums, kas jāizpilda noteiktā laika posmā. 

Arī privātajās finansēs varam izvirzīt mērķus, ko sasniegt!


Finanšu mērķus var dalīt šādi:
  • īstermiņa mērķi (līdz 1 gadam): nākamās vasaras ceļojums, jauna riteņa iegāde;
  • vidēja termiņa mērķi (līdz 10 gadiem): finanšu "drošības spilvens", neparedzētu izdevumu segšana:
  • ilgtermiņa mērķi (vairāk kā 10 gadiem): pensijas uzkrājumi, bērnu izglītība, ieguldījumi, kas paredzēti peļņas gūšanai ilgākā laika periodā.
Nosaki skaidrus un konkrētus vienu īstermiņa un vienu ilgtermiņa mērķi, kurus tu vari izpildīt un sasniegt. Ja mērķi būs pārmērīgi, tu ātri zaudēsi motivāciju, jo nevarēsi nereālus mērķus sasniegt.

Pareizi izvirzīti mērķi ir:
  • piemēroti tavai dzīves situācijai;
  • reāli un sasniedzami;
  • izmērāmi;
  • izvirzīti un noteiktu laika posmu;
  • motivēti.
Finanšu mērķi ir jāplāno un jāseko to izpildei soli pa solim. Mērķa sasniegšanai vislabāk izveidot atsevišķu kontu un izmantot regulāra maksājuma iespējas – tā tu ātrāk tuvosies savam mērķim.

Personīgā budžeta pamatprincipi


Budžets — ienākumu un izdevumu plāns noteiktam laika periodam. Ienākumi visbiežāk tiek saņemti reizi mēnesī, un arī daudzi izdevumi ir mēneša maksājumi, tāpēc pārsvarā budžetu veido vienam mēnesim. 

 
Kāpēc jāplāno savs budžets?

Finanšu plānošana ir veids, kā kontrolēt savus izdevumus, pasargāt sevi no spontāniem pirkumiem, ietaupīt un mazināt neziņu par to, kur paliek tava nauda. Vai naudas pietiks visām iecerēm? Ilgtermiņā tas var mazināt ar finansēm saistīto stresu un palīdzēt piepildīt sapņus.
 
Kā veidot personīgo budžeta plānu?

Personīgo budžeta plānu var veidot, izmantojot kādu no šiem rīkiem: 
  • veidot savu uzskaites sistēmu, pierakstot piezīmju grāmatā; 
  • komercbanku piedāvātos budžeta plānotājus; 
  • kādu citu no budžeta plānošanas rīkiem, piemēram, lietotni viedierīcē. Vairāk par plāna veidošanu lasi sadaļā "Finanšu plāna izveide";
  • izveidot tabulu Excel dokumentā. 
Personīgā budžeta plāna piemērs
Iepirkumu saraksts


Budžeta veidi

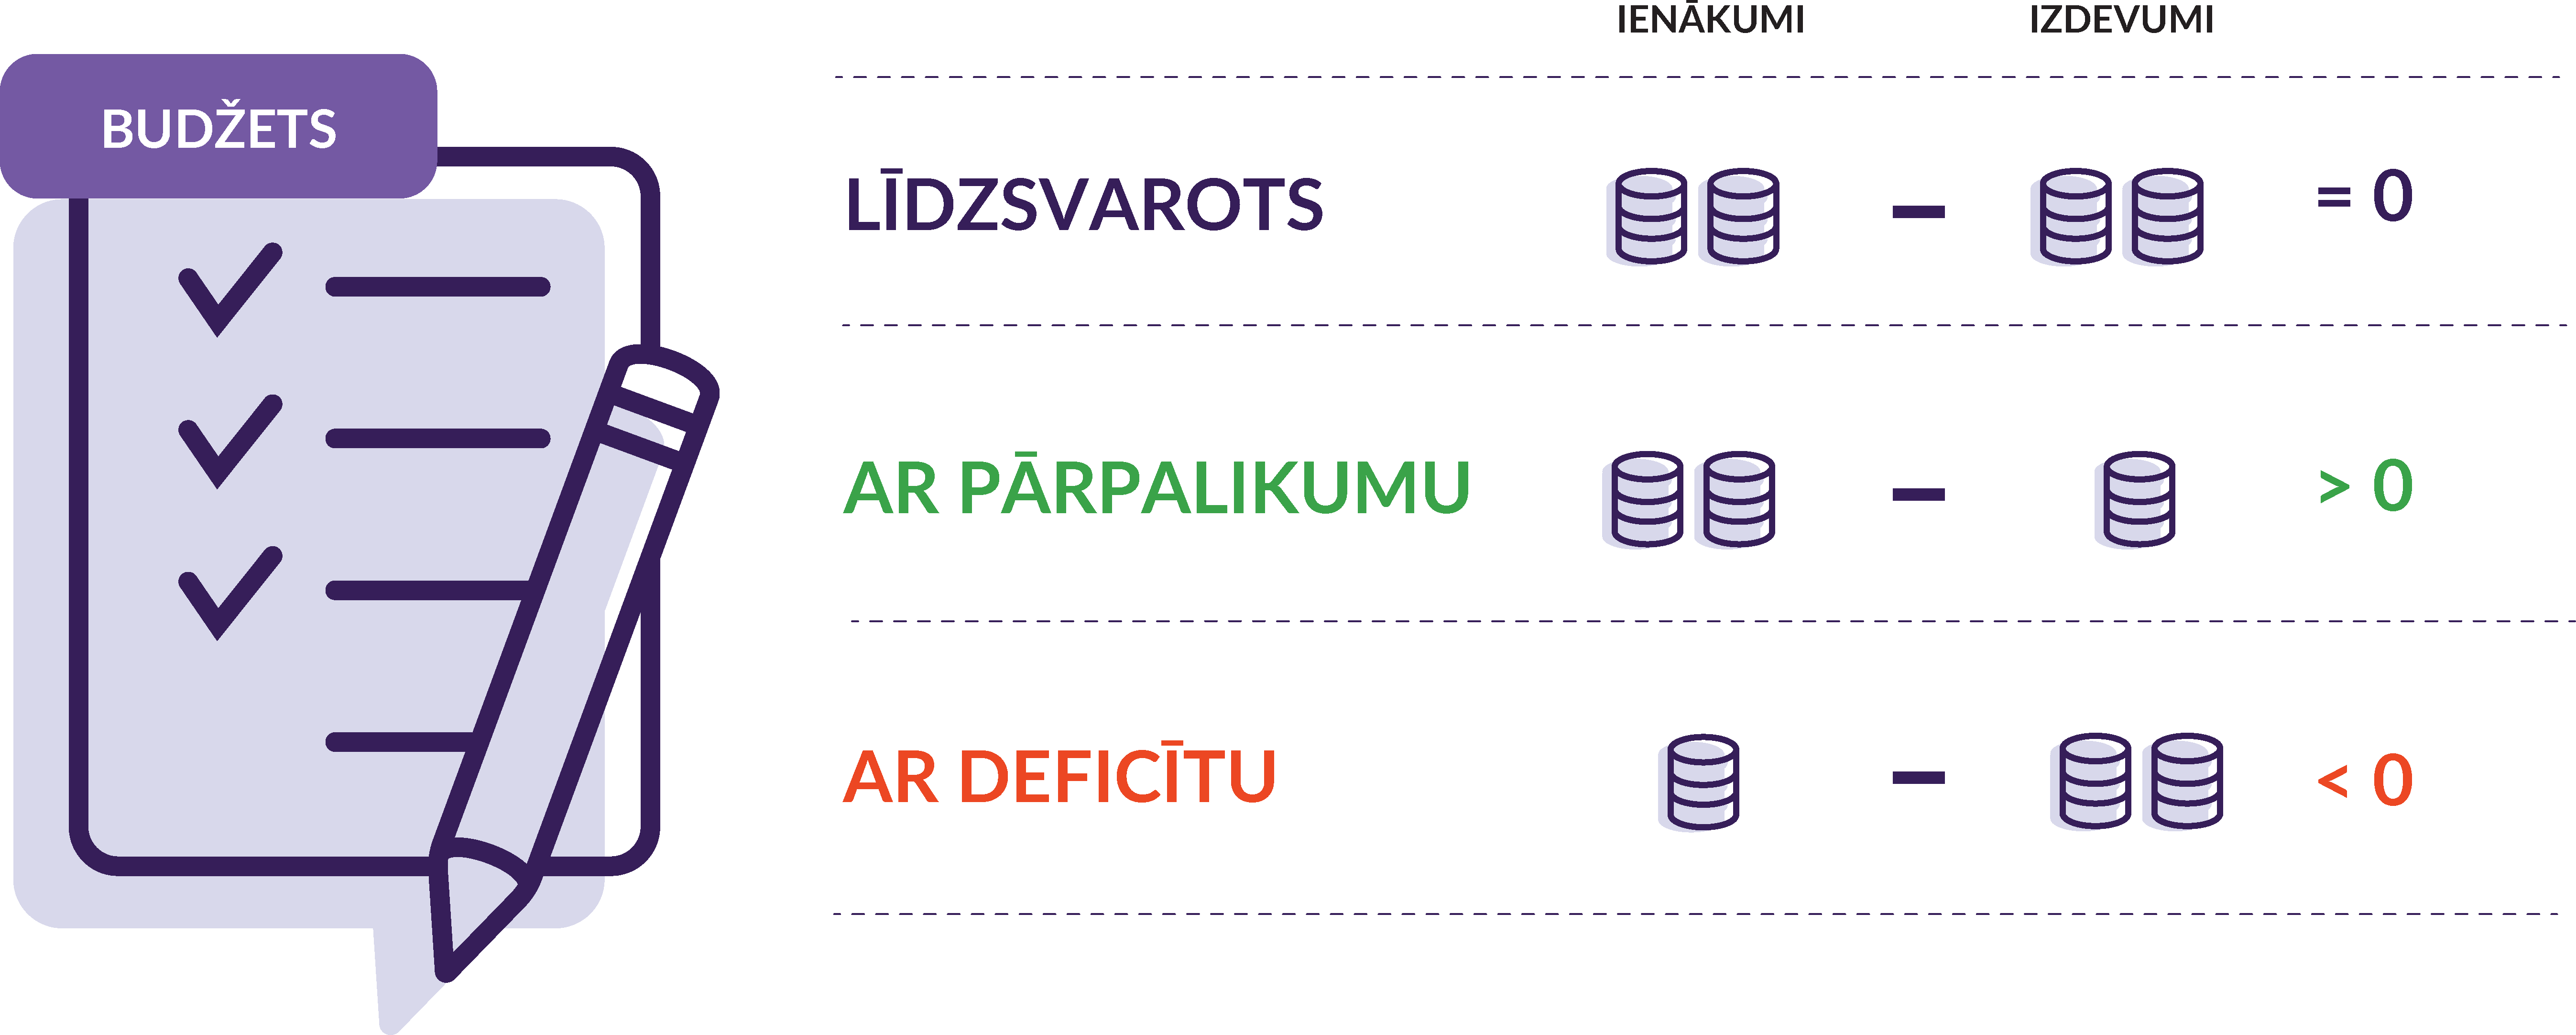
  • Ja plānotie izdevumi sakrīt ar regulāro ienākumu apmēru, tas ir līdzsvarots jeb nulles budžets, jo ienākumu (+) un izdevumu (–) attiecība ir nulle. 
  • Ja ienākumi pārsniedz plānotos izdevumus, budžets ir ar pārpalikumu. 
  • Ja izdevumi pārsniedz ienākumus, veidojas budžets ar deficītu jeb naudas iztrūkumu.

Ko darīt, ja tavs budžets ir ar deficītu?

Jāpievērš uzmanība tam, kā samazināt izdevumus vai palielināt ienākumus. Lai ērtāk būtu pārvaldīt savu budžetu, izmanto budžeta plānotāju, kas tev palīdzēs pārskatīt ienākumus un izdevumus. Ienākumu palielināšanai nevajadzētu izmantot aizņemšanos, jo aizdevuma atmaksa nākamajā mēnesī radīs izdevumus papildus jau plānotajiem.

Plānoti un neplānoti izdevumi

Dzīvē notiek gan negaidīti pavērsieni, piemēram, slimības, negadījumi, gan daudzi citi nozīmīgi notikumi, kas ir saistīti ar naudas tēriņiem, – izlaidumi, kāzas, jubilejas ģimenē un darbavietā vai ģimenes pieaugums.

Ir notikumi, kurus mēs nevaram paredzēt un ieplānot, un ir tādi, kurus mēs plānojam vai zinām, kad tie gaidāmi.

Plānojot notikumus, piemēram, kāzas, izlaidumus, jubilejas ģimenē, automobiļa tehnisko apskati, ceļojumu, mājokļa remontu, mēs varam tiem veidot atsevišķus uzkrājumus, piemēram, atvērt krājkontu katram konkrētam mērķim. Paredzot tiem naudas līdzekļus katra mēneša budžetā, varēsi tos uzkrāt laikus.

Ja radušies neplānoti izdevumi, piemēram, esi īslaicīgi palicis bez darba vai radušies papildu izdevumi automašīnas remontam vai negaidītiem sarežģījumiem ar veselību, noderēs "drošības spilvens".

"Drošības spilvena" veidošana ir viens no būtiskākajiem budžeta plānošanas posmiem. To vēlams izveidot 3–6 mēnešu izdevumu apmērā. Lai tu būtu gatavs negaidītiem izdevumiem, kā arī lai nodrošinātos strauju cenu pārmaiņu gadījumam, ir vērts veidot budžetu ar pārpalikumu. Veido "drošības spilvenu" nebaltai dienai, lai būtu gatavs neparedzētiem izdevumiem.
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Par tēmu

Budžeta plānošana


Personīgā budžeta pamatprincipi

Ko iekļaut savā budžeta plānā?

Finanšu plāna izveide

Kā ērti un interaktīvi saplānot personīgo budžetu?


Materiāli vieglajā valodā 

Kāpēc jāveido uzkrājumi?

Kā sagatavoties neparedzētām situācijām?

Drošības spilvens

Kā mīkstināt finansiālu kritienu? 


Uzkrājumu veidi

Kādas ir iespējas uzkrāt? 


tēmas
  1. Mana ekonomika

Vai iespējams vinnēt loterijā, kurā neesi piedalījies?

Loteriju krāpšana

Situācijas piemērs!

Māris saņem īsziņu: “Apsveicam! Jūs esat laimējis 1000 eiro mūsu uzņēmuma loterijā. Lai saņemtu laimestu, atveriet saiti un apstipriniet savus bankas datus.”

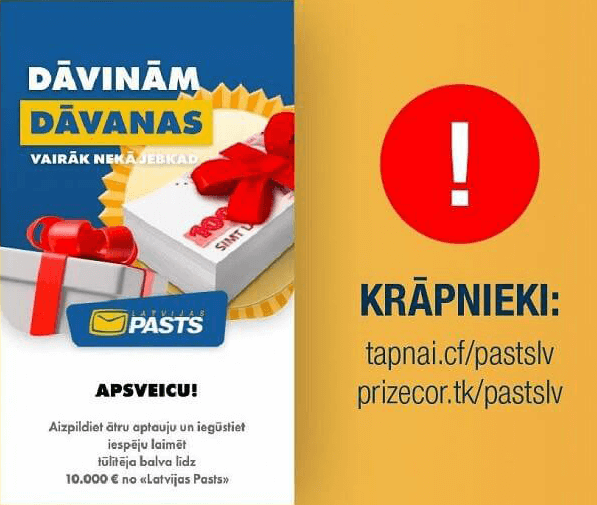
Māris šajā loterijā nav piedalījies, taču ziņa izskatās ticama, jo tajā izmantots pazīstama uzņēmuma nosaukums un logo. Krāpnieki bieži izmanto īstus uzņēmumu vārdus, lai radītu uzticību un mudinātu cilvēkus rīkoties ātri.

Atverot saiti, Māri aicina ievadīt internetbankas piekļuves datus, bankas kartes informāciju vai samaksāt nelielu “laimesta izmaksas maksu”. Krāpnieki var arī lūgt lejupielādēt kādu lietotni vai atvērt pielikumu, kas var apdraudēt ierīces drošību.

Māris pamana, ka ziņā ir aizdomīga interneta adrese, kļūdas tekstā un prasība ievadīt personīgos datus. Viņš neatver saiti, neievada informāciju un pārbauda loterijas norisi uzņēmuma oficiālajā mājaslapā.

Patiesībā laimesta nav – krāpnieku mērķis ir iegūt piekļuvi bankas kontam, nozagt personas datus vai izkrāpt naudu.

Kāds ir krāpnieka mērķis?

  • Saņemt piekļuvi bankas kontam (lietotāja ID, PIN kodus, konta numuru).
  • Izkrāpt tavus naudas līdzekļus.
  • Izmantot iegūto informāciju ļaunprātīgiem mērķiem.

Kā sevi pasargāt?

  • Aizdomājies! Vai tu tici, ka vari laimēt loterijā, kurā neesi piedalījies?
  • Sazinies ar Izložu un azartspēļu uzraudzības inspekciju un noskaidro neskaidros jautājumus.
  • Pārbaudi, vai norādītais loterijas atļaujas numurs ir reģistrēts. 
  • Neatver un neinstalē nekādus saņemtos pielikumus vai reklāmas. 
  • Lai saņemtu laimestu, nav nepieciešams pārbaudīt tavus bankas datus (konta numuru, kartes numuru), kā arī par pārbaudi nav jāmaksā komisijas maksa. 
  • Pirms laimesta saņemšanas, nekad nav nepieciešams veikt maksājumu! 

Kur vērsties?

  • Ja esi nodevis savus datus krāpniekiem vai veicis krāpniecisku maksājumu, nekavējoties sazinies ar banku un ziņo Valsts policijai.
  • Pasargā sevi un savus tuviniekus no krāpniekiem. Izmanto DNS ugunsmūri, kas palīdz bloķēt krāpnieciskas un ļaunprātīgas interneta vietnes. Lejupielādē DNS ugunsmūri jau šodien!

Apskati cert.lv krāpšanas piemēru!
  • Neticami izdevīgs piedāvājums, solījums par lielu balvu, aicinājums rīkoties steidzami un aizdomīga tīmekļvietnes adrese ir būtiski krāpniecības signāli.
  • Uzņēmuma logo un vizuālais noformējums negarantē, ka ziņojums ir īsts.
  • Pirms klikšķināšanas pārbaudi saiti un informāciju meklē uzņēmuma oficiālajos kanālos.


Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kā nekļūt par kredītu krāpšanas upuri?

Kredītu krāpšana

Situācijas piemērs!

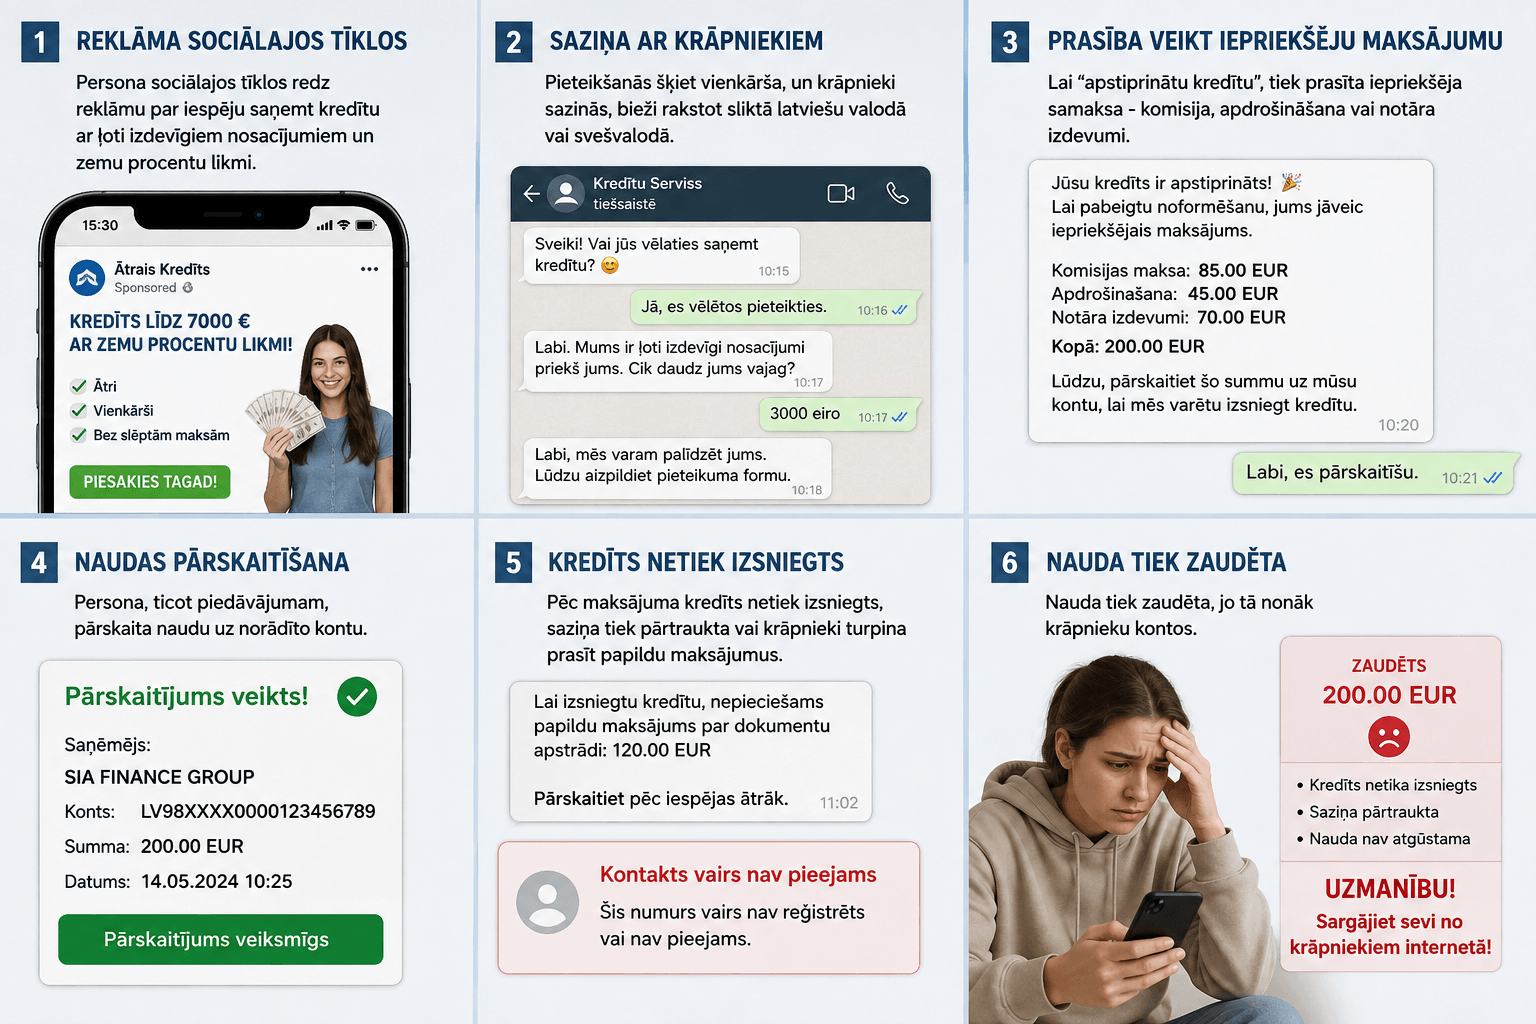
Persona sociālajos tīklos redz reklāmu par iespēju saņemt kredītu ar ļoti izdevīgiem nosacījumiem un zemu procentu likmi. Pieteikšanās šķiet vienkārša, un krāpnieki sazinās, bieži rakstot sliktā latviešu valodā vai svešvalodā.

Lai “apstiprinātu kredītu”, tiek prasīta iepriekšēja samaksa - komisija, apdrošināšana vai notāra izdevumi. Persona, ticot piedāvājumam, pārskaita naudu uz norādīto kontu.

Pēc maksājuma kredīts netiek izsniegts, saziņa tiek pārtraukta vai krāpnieki turpina prasīt papildu maksājumus. Nauda tiek zaudēta, jo tā nonāk krāpnieku kontos.


Kāds ir krāpnieka mērķis?

  • Saņemt piekļuvi bankas kontam (internetbankas lietotāja numuru, Smart-ID PIN kodus, konta numuru, kartes datus).
  • Izkrāpt tavus naudas līdzekļus.
  • Noformēt kredītu uz tava vārda no kredītiestādēm.
  • Izmantot iegūto informāciju ļaunprātīgiem mērķiem.

Kā sevi pasargāt?

  • Nemaksā nekādas komisijas pirms kredīta saņemšanas.
  • Neveic pārskaitījumus uz ārvalstu vai privātiem kontiem.
  • Rūpīgi izlasi un pārbaudi kredīta līgumu.
  • Atceries! Banka nekad neprasīs internetbankas pieejas datus vai kartes kodus.
  • Ja rodas aizdomas vai esi cietis krāpšanā, nekavējoties sazinies ar savu banku un Valsts policiju.

Rīkojies!

  • Pirms aizdevuma noformēšanas pārliecinies, ka aizdevējs ir tiesīgs sniegt attiecīgos finanšu pakalpojumus - pārbaudi reģistrā.
  • Latvijas Banka  apkopo un publicē informāciju par konstatētajiem riskiem un aizdomīgiem finanšu pakalpojumu sniedzējiem.     Brīdinājumus par nelicencētiem pakalpojumu sniedzējiem skati šeit.      

Apskati OpenAI ģenerēto krāpšanas piemēru!


Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
Izdrukāt