Kā atšķiras kredītu veidi, un kas jāņem vērā, tos izvēloties?
Kredītu veidi
Patēriņa kredīts
Patēriņa kredīts ir aizdevums, kas piemērots noteikta pirkuma vai pakalpojuma iegādei. Ir vairāki patēriņa kredītu mērķi, piemēram, automašīnas iegādei, mazdārziņa iegādei, īpašuma labiekārtošanai, citiem lielākiem pirkumiem. Zinot konkrētu mērķi, patēriņa kredīts tev būs ar izdevīgākiem nosacījumiem.
Patēriņa kredīta saņemšana
- Kredīts tiek izsniegts bez ķīlas un pirmās iemaksas.
- Kredīta summu aizdevējs tev kontā ieskaitīs uzreiz pēc līguma parakstīšanas.
- Kredīta nodrošinājums būs tavi regulārie ienākumi, ja nodrošinājums būs nepietiekams, lai saņemtu kredītu, būs jāpiesaista līdzaizņēmējs.
Procentu likme
- Kredīta procentu likme ir fiksēta. Tā nemainās visu kredīta periodu no līguma noslēgšanas brīža. Tā tiek noteikta individuāli atkarībā no ienākumiem, izvēlētās kredīta summas un esošajām kredītsaistībām. Kredīta procentu likme ir vidēji no 7 % līdz pat 30 % gadā.
- Periodos, kad naudas resursu cena finanšu tirgos ir pieaugusi (naudas resursu trūkums jeb likviditātes krīze, hipotekārās kreditēšanas "burbuļu" plīšana, finanšu tirgu lejupslīde u. c.), procentu likmes patēriņa kredītiem var tikt paaugstinātas.
Kredīta atmaksas iespējas
- Patēriņa kredītu tev ir iespēja atmaksāt agrāk par nolīgto termiņu pa daļām vai visu summu uzreiz bez papildu samaksas, ja kredītdevējs nav noteicis citādi.
- Tev ir tiesības kredītu atmaksāt pilnīgi vai daļēji par agrāk nolīgto termiņu, iepriekš par to rakstveidā informējot kredītdevēju, kā noteikts līgumā, vai pašam veicot grozījumus bez komisijas maksas savā internetbankā.
Rūpīgi izlasi līgumu un noskaidro nosacījumus. Piemēram, ir līgumi, kuros paredzēts, ka kredītdevējs reizi gadā var vienpusēji pārskatīt un mainīt kredīta procentu likmi.
Studiju kredīta saņemšana
- Kredītam vari pieteikties, ja esi uzņemts pilna laika vai nepilna laika studiju programmā.
- Lai piešķirtu studiju kredītu, tiks izvērtēti tavi regulārie ienākumi, kredītsaistības un kredītvēsture. Izvērtējot tavu maksātspēju, kredītiestāde var prasīt papildu galvojumu.
- Komisijas maksa par kredīta pieteikuma izskatīšanu un noformēšanu katrā bankā atšķiras, parasti tā nepārsniedz 10 eiro.
- Studiju kredīta apmērs nepārsniedz studiju kredīta līgumā norādīto maksu par studijām.
- Kredīta summa tiek pārskaitīta uz mācību iestādes kontu.
Studiju kredīta procentu likme
Studiju kredītam tiek piemērota
mainīgā procentu likme - 4 % gadā un bāzes likme – 6 mēnešu EURIBOR.
Studiju kredīta atmaksāšana- Kredīta atmaksas līdz 10 gadiem no kredīta atmaksas uzsākšanas dienas.
- Studiju laikā un gadu pēc studiju programmas pabeigšanas jāmaksā tikai studiju kredīta procenti. Sākot ar 12. mēnesi pēc studiju beigšanas, būs jāsāk atmaksāt studiju kredīta mēneša maksājumu – procentus un pamatsummu.
- Ja studijas tiek pārtrauktas, tad kredīta mēneša maksājumu – procentus un pamatsummu – jāsāk atmaksāt ātrāk atbilstoši līguma nosacījumiem.
- Studiju kredītu ir iespēja atmaksāt ātrāk, saskaņā ar noslēgtā kredīta nosacījumiem.
Tev ir iespēja izmantot studiju kredīta atmaksas atvieglojumus šādos gadījumos:
- esi grūtniecības vai pēc dzemdību atvaļinājumā;
- esi bērna kopšanas atvaļinājumā līdz pusotram gadam un nestrādā pilnu darba laiku;
- turpini studijas bakalaura, maģistra, doktora grāda vai augstākās profesionālās izglītības profesionālā grāda ieguvei vai rezidentūrā;
- saņem bezdarbnieka statusu;
- ja kredīta ņēmējam studiju laikā vai kredīta atmaksas laikā piedzimst bērni (vai adoptē bērnus), pēc augstākās izglītības iestādes beigšanas tiek dzēsts studējošā kredīts 30% apmērā no neatmaksātās summas par katru bērnu. Ja abi vecāki ir kredīta ņēmēji, minētais nosacījums attiecas tikai uz vienu no viņiem, pēc izvēles.
Studējošā kredīts ir aizdevums, kas paredzēts studenta ikdienas izdevumu segšanai.
Kas var saņemt studiju un studējošā kredītu
Valsts garantētam studiju un studējošā kredītam var pieteikties studenti, kuri ir imatrikulēti Latvijas akreditētā un licencētā augstākās izglītības studiju programmā un noslēguši studiju līgumu ar augstskolu.
Kredītam var pieteikties:
- pilna laika un nepilna laika studiju studenti;
- Latvijas pilsoņi un nepilsoņi;
- Eiropas Savienības un Eiropas Ekonomikas zonas pilsoņi, kā arī personas ar derīgu uzturēšanās atļauju studijām Latvijā.
Piesakoties kredītam, tiek izvērtēta kredītvēsture un esošās kredītsaistības. Privātpersonas galvojums nav nepieciešams. Regulāru ienākumu esība nav obligāts nosacījums.
Vienlaikus iespējams saņemt gan studiju kredītu, gan studējošā kredītu.
Studējošā kredīts
Studējošā kredīts paredzēts ikdienas izdevumu segšanai studiju laikā.
- Kredīts tiek izmaksāts 10 mēnešus gadā (izņemot jūliju un augustu), ieskaitot to studenta bankas kontā.
- Maksimālo studējošā kredīta apmēru nosaka Ministru kabineta noteikumi.
- Pieteikties kredītam iespējams arī pēc pirmā studiju semestra.
Procentu likme
Studiju un studējošajam kredītam tiek piemērota mainīgā procentu likme:
- 3,5 % gadā;
- 6 mēnešu Euribor.
Ja kredīta procentu likme laikā, kad procentus maksā kredītņēmējs, pārsniedz 5 % gadā, starpību virs 5 % sedz valsts Ministru kabineta noteikumos paredzētajā kārtībā.
Maksājumi studiju laikā
Studiju kredīts
Studiju laikā, kā arī 11 mēnešus pēc studiju programmas pabeigšanas studiju kredīta procentus sedz valsts. Kredītņēmējs studiju kredīta procentus un pamatsummu sāk maksāt ar 12. mēnesi pēc studiju programmas pabeigšanas.
Ja studijas tiek pārtrauktas, studiju kredīta procenti un pamatsumma jāsāk maksāt ar 3. mēnesi pēc studiju pārtraukšanas.
Studējošā kredīts
Studējošā kredīta procenti jāsāk maksāt no nākamā mēneša pēc pirmās kredīta summas saņemšanas. Pamatsummas atmaksa sākas ar 12. mēnesi pēc studiju pabeigšanas vai ar 3. mēnesi pēc studiju pārtraukšanas.
Kredīta atmaksas termiņš
Studiju un studējošais kredīts jāatmaksā:
- 10 gadu laikā no kredīta atmaksas sākšanas dienas, ja kredīta atlikums nepārsniedz 20 000 euro;
- 15 gadu laikā, ja kredīta atlikums atmaksas uzsākšanas dienā pārsniedz 20 000 euro.
Kredītu iespējams atmaksāt arī pirms termiņa saskaņā ar kredītlīguma nosacījumiem.
Studiju pārtraukums
Ja studijas tiek pārtrauktas, kredīta izmaksas tiek pārtrauktas.
Kredīta izmaksu var atjaunot, ja students atsāk studijas un kopējais studiju pārtraukuma ilgums nepārsniedz 731 kalendāra dienu.
Kredīta atmaksas atvieglojumi
Kredītņēmējam ir pieejami šādi atmaksas atvieglojumi:
- ja tiek turpinātas studijas nākamajā izglītības pakāpē (bakalaura, maģistra, doktora studijas, profesionālās augstākās izglītības programma vai rezidentūra), studiju kredīta pamatsummas atmaksa var tikt atlikta normatīvajos aktos noteiktajā kārtībā;
- ja kredītņēmējs iegūst bezdarbnieka statusu, pamatsummas maksājumi var tikt atlikti uz faktisko bezdarba periodu, bet ne ilgāk kā uz 12 mēnešiem;
- ja kredītņēmējam studiju laikā vai pēc augstskolas absolvēšanas piedzimst vai tiek adoptēts bērns, pēc studiju pabeigšanas valsts dzēš 30 % no neatmaksātās studējošā kredīta summas par katru bērnu. Ja abi vecāki ir kredītņēmēji, šis nosacījums attiecas uz abiem.
Pieteikšanās
Kad esi imatrikulēts augstskolā, kredītam vari pieteikties internetbankā.
Saņemot pieteikumu, banka pārbauda studenta datus Valsts izglītības informācijas sistēmā (VIIS), izvērtē kredītvēsturi un pieņem lēmumu par kredīta piešķiršanu.
Noslēdzot kredītlīgumu, studiju kredīts tiek pārskaitīts augstskolai, bet studējošā kredīts – studenta bankas kontā atbilstoši noteiktajam izmaksu grafikam.
Pirms kredītlīguma parakstīšanas rūpīgi iepazīsties ar visiem līguma nosacījumiem, tostarp procentu likmi, atmaksas kārtību un pirmstermiņa atmaksas iespējām.
Informāciju par studiju un studējošā kredītu uzzini vairāk
Ministru kabineta noteikumos un
Altum vietnē.
Ja
augstskola nav Latvijā akreditēta, tu vari izmantot iespēju saņemt naudas kredītu studijām, izmantojot patēriņa kredītu vai kredītu pret nekustamā īpašuma ķīlu.
Pirms līguma parakstīšanas rūpīgi izlasi līgumu un noskaidro nosacījumus! Tev ir tiesības kredītu atmaksāt pilnīgi vai daļēji par agrāk nolīgto termiņu, iepriekš par to rakstveidā informējot kredītdevēju, kā noteikts līgumā, vai pašam veicot grozījumus bez komisijas maksas savā internetbankā.
Hipotekārais kredīts — ilgtermiņa naudas aizdevums, kas tiek nodrošināts ar nekustamā īpašuma ķīlu, kas tiek nostiprināta zemesgrāmatā.
To visbiežāk izmanto: mājokļa vai zemes iegādei, būvniecībai, remontam, īpašuma labiekārtošanai, kā arī maksai par citiem lielākiem pirkumiem.
Hipotekārā kredīta izvērtēšanas nosacījumi

- Lai kredīta maksājumi neietekmētu ierasto dzīves ritmu, ieteicams, lai mēneša maksājums nepārsniegtu 20–40 % no kopējiem ģimenes mēneša regulārajiem ienākumiem. Tavas iespējas palīdzēs noskaidrot hipotekārā kredīta mēneša maksājuma kalkulators.
- Vēloties iegādāties īpašumu, tev vajadzēs savu līdzfinansējumu, kas veido 10–30 % no darījuma. Tas var būt, piemēram, tavs vai ģimenes veidots naudas uzkrājums, mantojums vai naudas līdzekļi no cita pārdota īpašuma.
- Pirmās iemaksas samazināšanai kā risinājums var būt Altum mājokļa garantijas programma. Vairāk informācija pieejama ALTUM vietnē.
- Nozīmīgs kritērijs kredīta piešķiršanā un tā apmēra noteikšanā ir tavu regulāro ienākumu apmērs, to stabilitāte un pietiekamība kredītsaistību segšanai, kā arī tava spēja uzņemties kredītsaistības.
- Kredītdevējs var vērtēt gan tavus, gan tavas ģimenes kopējos ienākumus – ne tikai darba algu, bet arī citus regulāros ienākumus, ko vari apliecināt ar dokumentiem: īres ieņēmumus, ieņēmumus no ieguldījumiem, pabalstus, ieņēmumus no saimnieciskās darbības u. c.
- Kredītdevējs vērtēs arī tavus izdevumus – citus kredītu maksājumus, uzturlīdzekļu maksājumus, privātpersonu kredītu maksājumus u.c.
- Tiks izvērtēts, kā esi pildījis finanšu saistības līdz šim. Laba kredītvēsture ir viens no rādītājiem, kas dod iespēju saņemt izdevīgākus kredīta nosacījumus.
- Lielai daļai kredītdevēju informācija par saistībām ir pieejama Latvijas Bankas uzturētajā Kredītu reģistrā. Tām ir tiesības ar to iepazīties, līdzko esi vērsies pie kredītiestādes un aizpildījis kredīta pieteikumu ar nodomu saņemt vai noskaidrot savas kredīta iespējas.
Savu kredītvēsturi par aktīviem un dzēstiem kredītiem tu vari pārbaudīt šajos reģistros:
Ar hipotekāro kredītu saistītie izdevumi
Kredīta noformēšanas un saņemšanas gaitā būs jārēķinās ar papildizmaksām:
- īpašuma vērtēšana,
- kancelejas nodevas,
- zemesgrāmatas nodevas,
- hipotēkas reģistrēšanas maksa,
- maksa par dažādu dokumentu sagatavošanu un apstiprināšanu pie notāra u. c.
Noskaidro, kādas būs kopējās kredīta darījuma bankas komisijas maksas. Tās var būt ne tikai par kredīta izsniegšanu, kas lielākoties ir noteikti procenti (0.6–2.5 %) no piešķirtā kredīta summas, bet arī cita veida,
piemēram, būvniecības un remonta gadījumā – par tāmes izvērtēšanu un akceptēšanu, nekustamā īpašuma apsekošanu, nekustamā īpašuma vērtēšanu, naudas resursu sagādes komisiju u. c.
Hipotekārā kredīta procentu likme un atmaksas grafiks
Hipotekārajam kredītam tiek piemērota procentu likme, kas sastāv no nemainīgās un mainīgās daļas. Likme tiek aprēķināta katram kredītņēmējam individuāli, ņemot vērā:
- regulāros ienākumus,
- kredītvēsturi,
- esošās kredītsaistības,
- nodrošinājumu un citus faktorus.
Par kredīta grafika veidiem un kredīta procentu likmēm uzzini vairāk sadaļā "
Procentu likmes un kredītu atmaksas grafiki".
Hipotekāra kredīta saņemšanas soļi
- Kredīta pieteikuma un nepieciešamo dokumentu iesniegšana kredītiestādē.
- Dokumentu izskatīšana un lēmuma pieņemšana.
- Kredītlīguma, hipotēkas līguma un citu saistīto dokumentu sagatavošana un parakstīšana.
- Dokumentu parakstīšana pie notāra.
- Īpašuma tiesību un hipotēkas reģistrēšana zemesgrāmatā (aprēķiniem izmanto Zemesgrāmatas nodevu kalkulatoru).
- Apdrošināšanas noformēšana.
- Kredīta summas izmaksa.
Iegādātais īpašums zemesgrāmatā tiks reģistrēts uz tava vārda. Par labu kredītiestādei uz tā tiks reģistrēta nekustamā īpašuma ķīla līdz pilnīgai kredītsaistību izpildei.
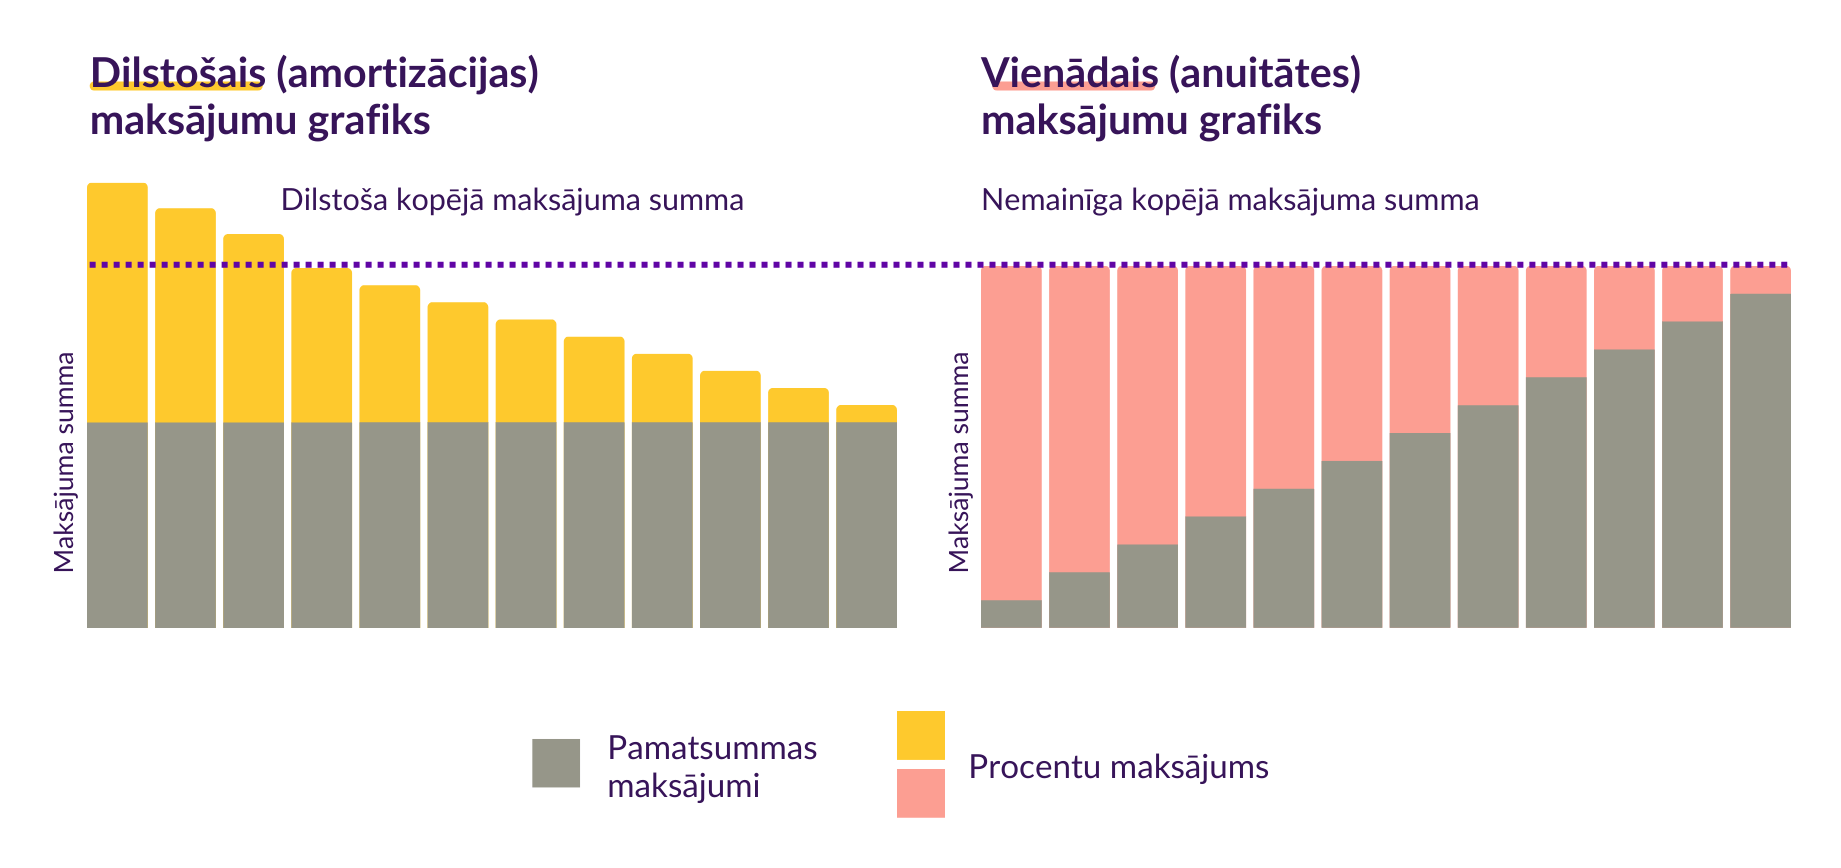
Kredītam ar ilgāku atmaksas termiņu būs mazāki ikmēneša maksājumi, tomēr vairāk samaksāsi procentos.
Mājokļa būvniecības vai remonta kredīta gadījumā naudas līdzekļi tiek izmaksāti pa daļām saskaņā ar tavu kredīta līgumu. Procenti tiek maksāti no izmaksātās kredīta pamatsummas.
Drošākiem nekustamā īpašuma iegādes darījumiem ir iespējams izmantot darījuma kontu. Pircējs, pārdevējs un banka noslēdz trīspusēju līgumu, kurā vienojas par nosacījumiem darījuma izpildei – nepieciešamajiem iesniedzamajiem dokumentiem, darījuma termiņu un maksāšanas kārtību.
Izskati savas iespējas saņemt kredītu, izmantojot kādu no programmām, ko piedāvā "Attīstības finanšu institūcijas Altum".
Hipotekārā kredīta ņēmēju aizsardzība
Tevi kā hipotekārā kredīta ņēmēju aizsargā
Patērētāju tiesību aizsardzības likums.
Piemēram, tas nosaka, ka tad, ja aizņēmējs nav pieļāvis būtisku līguma pārkāpumu,kredīta devējam nav tiesību pieprasīt:- izsniegtā kredīta papildu nodrošinājumu, pamatojoties uz to, ka kredīta nodrošinājumā esošā nekustamā īpašuma vērtība ir samazinājusies nekustamā īpašuma tirgus izmaiņu dēļ;
- jebkādas izmaksas par hipotekārā kredīta nodrošinājuma pārvērtēšanu līguma darbības laikā;
- izsniegtā kredīta pirmstermiņa atmaksu.
Kredīta devējam ir pienākums: - izskatīt patērētāja priekšlikumu par kredīta atmaksas termiņa pagarināšanu vai kredīta valūtas maiņu;
- šīs izmaiņas nedrīkst būt patērētājam nelabvēlīgākas salīdzinājumā ar šajā brīdī pastāvošajiem tirgus nosacījumiem;
- atteikuma gadījumā kredīta devējam jāsniedz motivēta atbilde 30 dienu laikā;
- patērētājs šo izmaiņu veikšanu ir tiesīgs prasīt ne biežāk kā reizi gada laikā.
Par būtisku līguma pārkāpumu uzskata:- kredīta atmaksas vai procentu samaksas maksājumu kavēšanu ilgāk nekā par 60 dienām vai biežāk nekā trīs reizes gada laikā, katru reizi ilgāk par 30 dienām;
- kredīta neizmantošanu kredīta līgumā paredzētajam mērķim;
- nepatiesa informācijas sniegšana aizņēmuma saņemšanai.
Ja tev rodas situācija, kad nepieciešamas kredīta brīvdienas vai esi nonācis kredīta atmaksas grūtībās, droši jautā savai kredītiestādei, ar kuru noslēgts kredīta līgums. Izvērtējot situāciju, kredītdevējs tev piedāvās piemērotāko risinājumu.
Kredītdevējs var piešķirt tev kredīta brīvdienas. Šajā periodā maksāsi tikai procentus, bet pamatsummu sāksi atmaksāt pēc kredīta brīvdienu beigām. Ir kredītiestādes, kur kredīta līgumā jau ir paredzēts, kad tev ir iespēja atlikt pamatsummas maksājumu uz noteiktu periodu bez kredīta līguma grozījumiem un komisijas maksas.
Iespējams, tev kādā brīdī var noderēt risinājums – kredīta atmaksas datuma maiņa vai apkalpojošā konta maiņa. Šīs pārmaiņas bankas piedāvā veikt par nelielu komisijas maksu vai bez maksas.
Banku piedāvātā kredītlīnija — naudas aizdevums bez konkrēta, līgumā noteikta izmantošanas mērķa, kas ir piesaistīts kontam, kurā tiek ieskaitīti regulārie ienākumi.
Kredītlīnijas apmērs
Kredītlīnija tiek samērota ar tavu regulāro ienākumu lielumu, kas tiek ieskaitīti šajā kontā. Tā var būt vienas līdz četru tavu mēnešalgu apmērā.
Kredītlīnijas nosacījumi
- Ja alga netiek pārskaitīta uz tā kredītdevēja kontu, kurā vēlies saņemt kredītlīniju, jāiesniedz algas konta izraksts par iepriekšējiem sešiem mēnešiem un citi dokumenti pēc kredītdevēja pieprasījuma. Kredītdevējs var pieprasīt turpmāk nodrošināt algas ieskaitījumus kontā vai vismaz naudas līdzekļu ieskaitījumus algas apmērā.
- Kredītlīnijai ir samērā lieli izmantošanas procenti, kas katru mēnesi jāmaksā kredītdevējam. Kredītdevēji ietur komisijas maksu saskaņā ar to cenrāža nosacījumiem. Maksa var tikt ieturēta ne tikai par iztērēto, bet arī par neiztērēto kredīta daļu.
- Kredītdevējs var ieturēt vienreizēju naudas resursu sagādes maksu, kuras apmērs ir atkarīgs no cenrāža, kredītlīnijas limita un līguma nosacījumiem (piemēram, 2 % no kredītlīnijas limita).
- Katru mēnesi izvēlētajā datumā tiks ieturēti procenti par iztērēto kredītlīnijas daļu, kas tiks aprēķināti par faktisko dienu skaitu un iztērēto summu.
- Ja nebūsi nodrošinājis kontā nepieciešamos līdzekļus šo maksājumu veikšanai, visi tavi finanšu līdzekļi, kas atradīsies kontos pie šā kredītdevēja, turpmāk būs finanšu ķīla un nodrošinās tam tiesības bez iepriekšēja brīdinājuma veikt pārskaitījumu tavu saistību segšanai vai citiem ar šo finanšu pakalpojumu saistītiem maksājumiem.
Pārmaiņas kredītlīnijas izmantošanas laikā
- Tev ir iespēja palielināt vai samazināt piešķirto kredītlīnijas limitu vai atteikties no tās, vēršoties pie kredītdevēja un aizpildot iesniegumu. Palielinot limitu, kredītdevējs atkārtoti izvērtēs tavu maksātspēju.
- Ja, mainot darbavietu, alga tiek pārskaitīta citam kredītdevējam, tu zaudē darbu vai darba samaksa tiek būtiski samazināta, kredītdevējs saskaņā ar līgumu var samazināt pieejamās kredītlīnijas limitu vai prasīt to atmaksāt priekšlaikus, nepagarinot termiņu.
- Ja piešķirtās kredītlīnijas limita daļu esi iztērējis un kredītdevējs ir samazinājis limitu, starpību starp savulaik un no jauna piešķirto limitu kredītdevējs kopā ar mēneša procentiem dzēsīs no tavas kārtējās darba algas tās iemaksas dienā.
- Ja kredītlīnijas līgums netiek pagarināts, bet visa kredītlīnija ir iztērēta un brīvo līdzekļu nav, būs jāvienojas ar kredītdevēju, kādā veidā, pārformējot šo kredītu, un cik ilgā laikā tu varēsi to atdot. Jārēķinās, ka tas būs jauns pakalpojums ar citiem nosacījumiem un, iespējams, augstākiem procentiem.
Kredītkarte — paredzēta īstermiņa naudas aizdevumam, kam ir augsti izmantošanas procenti, ja nauda netiek atmaksāta noteiktajā bezprocentu periodā.
No parasta īstermiņa aizdevuma kredītkartes aizdevums atšķiras ar to, ka, atmaksājot noteiktajā laikā visu vai vismaz minimālo atmaksas summu, vari atkal no jauna izmantot šos līdzekļus.
Kredītkartes limits
Kredītkarte ir universāls maksāšanas līdzeklis, kas piesaistīts tev piešķirtajam kredīta limitam. Piešķirtā kredīta lielums var būt atkarīgs no tā, cik lieli un kādi ir tavi
regulārie ienākumi, cik ilgi esi kredītdevēja klients, cik lielas summas tiek regulāri apgrozītas kontā, kā esi ticis galā ar līdzšinējām kredīta saistībām.
Kredītkartes izmantošanas nosacījumi
- Par izmantotajiem līdzekļiem būs jāmaksā samērā augsta procentu likme – līdz pat 30 % gadā, kā arī gada maksa par kartes izmantošanu un komisijas maksas par veiktajiem darījumiem, piemēram, par kredītkartes kredītlimita pārskaitījumu starp saviem kontiem, skaidrās naudas izņemšanu no kredītkartes konta, vai valūtas konvertācijas uzcenojums.
- Vairāki kredītdevēji piedāvā kredītkarti ar bezprocentu kredītlimitu no 30 līdz 60 dienām. Izmantotā limita daļa jāatmaksā noteiktā kārtībā, piemēram, līdz noteiktam nākamā mēneša datumam, tad atmaksātajai summai netiks aprēķināti procenti.
- Kavējot atmaksas termiņu vai neatmaksājot noteiktajā datumā vismaz minimālo ik mēnesi atmaksājamo summu, kredītdevējs ieturēs soda procentus, kādi noteikti noslēgtajā kredīta līgumā.
- Vienmēr rūpīgi jāizlasa līgums un citi dokumenti un jānoskaidro visi nosacījumi un papildu izmaksas, kas var rasties, izmantojot kredītkarti.
Kredītkaršu veidi
Latvijā visvairāk izplatītās ir
MasterCard Classic un
MasterCard Gold, kā arī
VISA Classic un
VISA Gold atkarībā no kredītdevēja izvēlētā sadarbības partnera.

- Klientiem ar augstu maksātspēju piedāvā prestižas kredītkartes, ko var pazīt pēc nosaukuma papildinājuma ar Gold vai Platinum. No parastajām kredītkartēm tās atšķiras ar individuāli nosakāmu kredītlimitu un papildpakalpojumu iespējām, piemēram, ceļojuma un pirkumu apdrošināšanu. Ar šīm kredītkartēm saistītās izmaksas var būt augstākas.
- Ar parastajām norēķinu kartēm nevari veikt pirkumus internetā un dažkārt arī izņemt skaidru naudu ārvalstīs, bet ar VISA Classic, MasterCard un prestiža kredītkartēm tas ir izdarāms atbilstoši kredītkartes limitam.
- Izdevīgāk ir kredītkartes līdzekļus izmantot samaksai par lielākiem pirkumiem, ceļojuma apdrošināšanai un/vai darījumiem internetā. Kredītkarti vari izmantot nozīmīgu pirkumu veikšanai, šos pirkumus apdrošinot. Izdevīgi būs, ja atmaksāsi naudu bezprocentu periodā, tad par pirkumu netiks ieturēta papildu maksa.
Pirms dodies ceļojumā uz kādu no ES dalībvalstīm, kā arī Norvēģiju, Islandi, Lihtenšteinu vai Šveici, vari saņemt Eiropas veselības apdrošināšanas karti (EVAK). Tā apliecina tiesības saņemt neatliekamo medicīnisko palīdzību tādā pašā apjomā, kādā tā tiek nodrošināta attiecīgās valsts iedzīvotājiem. EVAK karte tiek izsniegta bez maksas un ir derīga 3 gadus.
Līzings — savstarpēja vienošanās, ar ko līzinga devējs dod ņēmējam tiesības izmantot līzinga priekšmetu pret līgumā noteiktajiem maksājumiem. Savā ziņā līzings ir noma ar vai bez izpirkuma.
Plašāk izmantotie līzinga veidi:
- finanšu līzings
- operatīvais līzings jeb noma.
Automašīnu līzingam tiek piemērota procentu likme, kas sastāv no nemainīgās un mainīgās daļas. Izvēloties preci uz nomaksu,
piemēram, televizoru, tiek piemērota fiksētā procentu likme. Tā tiek aprēķināta katram individuāli, ņemot vērā regulāros ienākumus, kredītvēsturi, esošās kredītsaistības, nodrošinājumu un citus faktorus. Uzzini vairāk sadaļā “
Procentu likmes”!
Finanšu līzings – līzinga veids, kuru lielākoties izmanto automašīnas iegādei. Līzinga periodā tu ar mēneša maksājumiem sedz automašīnas vērtību, kā arī maksā līzinga procentus.
- Tavu izvēlēto līzinga automašīnu iegādājas līzinga devējs, iegūstot uz to īpašumtiesības, un nododot līzinga objektu tev lietošanā. Tu esi līzinga objekta lietotājs, bet īpašnieks ir līzinga devējs.
- Tev būs jāveic pirmā iemaksa par pērkamo preci saskaņā ar līzinga kompānijas noteikumiem, piemēram, 10 % iemaksa jaunajām automašīnām, 20 % – lietotām automašīnām un 25 % – sadzīves priekšmetiem.
- Iegādājoties automašīnu līzingā, viena no obligātajām prasībām būs KASKO apdrošināšana, lietotas automašīnas iegādes gadījumā tev būs jāiesniedz arī tās vērtējums.
- Par līzinga objekta īpašnieku tu kļūsti pēc līzinga nomaksas, t. i., veicot pēdējo maksājumu pēc grafika.
Operatīvais līzings – salīdzināms ar ilgtermiņa nomu: tu maksā nomas maksu par līzinga objektu, kas nonākusi tavā lietošanā.
- Piemēram, līzinga devējs iegādājas tevis izvēlēto automašīnu un nodod to tev lietošanā līdz līgumā noteiktā termiņa beigām. Nomas maksa ir starpība starp automašīnas iegādes vērtību un noteikto atlikušo vērtību (apmēram 30–40 % no jaunas automašīnas vērtības).
- Pēc nomas termiņa beigām tev ir iespēja līguma termiņu pagarināt, izmantot izpirkuma tiesības par iepriekš noteikto vērtību vai nodot izpirkšanas tiesības citai personai.
- Dažkārt ir nosacījums, ka lietošanā nodotais līzinga objekts ir jātur noteiktā vietā, to nedrīkst ne aizdot, ne dāvināt citām personām, kā arī ieķīlāt un izīrēt, un par šo nosacījumu pārkāpumu līgumā var būt noteikts līgumsods.
Lai
iegādātos automašīnu bez sava līdzfinansējuma, tu vari izskatīt,
piemēram, patēriņa kredītu kā iespēju. Izvēloties šādu risinājumu, tev nebūs nepieciešams:
- automašīnas vērtējums;
- nebūs obligāta KASKO apdrošināšana.
Pēc
automašīnas iegādes uzreiz pēc
reģistrācijas CSDD būsi tās īpašnieks.
Tev ir tiesības kredītu atmaksāt pilnīgi vai daļēji par agrāk nolīgto termiņu, iepriekš par to rakstveidā informējot kredītdevēju, kā noteikts līgumā, vai pašam veicot grozījumus bez komisijas maksas savā internetbankā.
Ja izbeigsi līgumu un atdosi līzinga objektu līzinga devējam, var tikt ieturēta noteikta maksa vai procenti no līguma kopējās summas, radot papildu izdevumus.
Par līguma nosacījumu nepildīšanu līzinga devējs var pārņemt līzinga objektu savā valdījumā un realizēt to, taču par nesegto kredīta summu tev būs jāturpina norēķināties – var gadīties, ka mantas vairs nav, bet parāds jāmaksā.
Latvijā aizņēmējs var saņemt aizņēmumu (1) bankā, (2) no nebanku kreditēšanas pakalpojumu sniedzēja (nebankas) un (3) no krājaizdevu sabiedrības. Bankām licenci izsniedz Eiropas Centrālā banka (ECB). Bankas uzrauga Latvijas Banka sadarbībā ar ECB, rūpējoties par to drošību un stabilitāti. Savukārt nebanku (patērētāju) kreditētājiem speciālo atļauju (licenci) izsniedz Patērētāju tiesību aizsardzības centrs (PTAC), un tie darbojas PTAC noteiktu prasību ietvaros.
Kredītdevējs ir banka vai licencēts nebanku kreditētājs, kam ir tiesības izsniegt aizdevumus patērētājiem.
Kredītņēmējs (aizņēmējs) ir persona (patērētājs), kas aizņemas līdzekļus privātam vajadzībām un apņemas tos atmaksāt saskaņā ar noslēgto kredīta līgumu.
Nosacījumi dažādiem kredītu veidiem un dažādu kredītdevēju piedāvājumiem var būtiski atšķirties izvērtēšanas kritēriju, procentu likmju, komisiju, atmaksas grafika un citu nosacījumu ziņā. Tāpēc pirms lēmuma pieņemšanas vienmēr salīdzini vairākus piedāvājumus, rūpīgi izlasi līguma noteikumus un pārliecinies, ka saproti visas izmaksas un riskus un esi savām vajadzībām izvēlējies vispiemērotāko pakalpojumu.
Pārbaudi PTAC vietnē, vai kredītdevējs ir reģistrēts un ir tiesīgs izsniegt kredītus patērētājiem. Tas pasargās tevi no krāpniekiem, kuru piedāvājumi šķiet pārāk labi, lai būtu patiesi.
Kā nebanku kredītdevējs izvērtē tavu spēju aizņemties?
Kredītdevēja pienākums izvērtēt aizņēmēja spēju atmaksāt kredītu ir noteikts Patērētāju tiesību aizsardzības likumā (PTAL). Šī prasība attiecas uz visiem kredītdevējiem, kas sniedz kreditēšanas pakalpojumus kredītņēmējiem.
PTAL 8. panta piecpadsmitā daļa nosaka: piešķirot kredītus un dodot padomu, kredītdevējs "rīkojas godīgi, taisnīgi, pārredzami un profesionāli, ņemot vērā kredītņēmēja tiesības un intereses".
Vadlīnijās “
Patērētāju spējas atmaksāt kredītu novērtēšanai kredītu devējiem, kas sniedz kreditēšanas pakalpojumus patērētājiem” īpaša uzmanība tiek pievērsta viegli ievainojamiem (mazāk aizsargātajiem) aizņēmējiem – kredītņēmējiem ar maziem ienākumiem vai tiem, kuri dažādu iemeslu dēļ var būt vieglāk ietekmējami, piemēram, vecuma, veselības, izglītības vai sarežģītu dzīves apstākļu dēļ. Kredītdevējam šādos gadījumos situācija jāizvērtē vēl rūpīgāk un jāpārliecinās, ka kredītņēmējs saprot piedāvājumu un spēj pieņemt pamatotu lēmumu.
Maksātspēja ir spēja laikus un pilnā apmērā izpildīt savas kredītsaistības un finanšu saistības.
Kredītspēja parāda, vai spēsi laikus atmaksāt kredītu un droši uzņemties jaunas kredītsaistības un vai tev būs pietiekami ienākumi, lai veiktu visus maksājumus noteiktajos termiņos. Tas ir profesionāls lēmums, ko kredītdevējs pieņem, izvērtējot tavu pašreizējo situāciju.
- Izskatot kredīta pieteikumu, kredītdevējs izvērtēs tavu kredītspēju un tikai tad lems par kredīta lielumu, procentu maksājumiem un citiem nosacījumiem.
- Lai novērtētu tavu kredītspēju, kredītdevējs izvērtē tavus regulāros ienākumus, pašreizējās kredītsaistības, apgādājamo personu skaitu (pēc kredītdevēja izvēles) un kredītvēsturi.
Atceries!
Lai tu, uzņemoties jaunas saistības, varētu justies droši un stabili, kopējo kredītsaistību mēneša maksājumam nevajadzētu pārsniegt 40 % no viņa mēneša ienākumiem. Jo mazāki ir kredītņēmēja ienākumi, jo mazāku to daļu ir pieļaujams novirzīt kredītsaistību maksājumiem. To nosaka tas, ka kredītņēmējam ar zemākiem ienākumiem lielāka to daļa jāatvēl ikdienas izdevumiem – īrei, pārtikai u. tml. Piemēros izmantota 2025. gada minimālā mēnešalga – 740 eiro pirms nodokļu nomaksas.
1. piemērs
Aizņēmējs bez apgādājamiem
Aizņēmēja mēneša alga ”uz rokas”: 1500 eiro
Kredītdevējs nav noskaidrojis informāciju par apgādājamiem
Maksimāli pieļaujamais kredītmaksājumu apmērs: līdz 35 % no mēneša ienākumiem, t. i., līdz 525 eiro mēnesī var novirzīt visām kopējām kredītsaistībām.
2. piemērs
Aizņēmējs ar apgādājamiem
Maksimāli pieļaujamais kredītmaksājums: līdz 30.93 % no mēneša ienākumiem, t. i., ne vairāk kā 464 eiro mēnesī par visām kredītsaistībām. Jāņem vērā iztikas līdzekļi ne tikai sev, bet arī abiem apgādājamiem.
PTAC izstrādātajā kalkulatorā (atvērt kalkulatoru) vari aprēķināt, cik lielu summu no taviem ienākumiem ir pieļaujams novirzīt jaunajiem un jau esošajiem kredītsaistību maksājumiem.
Kas ir kredītvēsture?
Kredītvēsture ir pārskats par kredītņēmēja kredītiem un maksājumiem. Tajā var aplūkot, kā līdz šim esi pildījis savas finanšu saistības. Pārskats satur informāciju gan par spēkā esošajām, gan par iepriekšējām saistībām.
- visiem aizdevumu veidiem (hipotekārajiem, patēriņa un studiju kredītiem, auto līzingiem, kredītkartēm un kredītlīnijām);
- rēķinu samaksas disciplīnu (komunālie, telekomunikāciju pakalpojumi u. c.);
- kavētiem maksājumiem, neapmaksātiem sodiem, parādiem un tiesiskās piedziņas gadījumiem.
Noskaties Kredītinformācijas biroja video ierakstu "Kur var uzzināt par saviem parādiem".
Laba kredītvēsture tev dos iespēju saņemt izdevīgākus kredīta nosacījumus, tomēr jāņem vērā, ka tie ir atkarīgi arī no citiem faktoriem.
Kad tu piesakies kredītam, kredītdevējam (bankai vai nebankai) jāpārliecinās par tavu spēju atmaksāt kredītu, izvērtējot gan par tavus ienākumus, gan tavas saistības. Saskaņā ar PTAL kredītdevējam jāpieprasa ziņas par tavām pašreizējām kredītsaistībām no visiem kredītinformācijas birojiem.
Savukārt Latvijas kredītiestādēm informācija par visām tavām saistībām papildus ir pieejama arī Latvijas Bankas uzturētajā Kredītu reģistrā. Kredītiestādei ir tiesības iepazīties ar šo informāciju, līdzko esi vērsies tajā ar nodomu saņemt kredītu.
Savai kredītvēsturei un kredītmaksājumiem vari sekot līdzi šajās vietnēs.
Nebanku kredītdevēji piedāvā dažādus kredīta veidus: patēriņa kredītus, kredītlīnijas, auto līzingus, hipotekāros kredītus, kredītus pret kustamas mantas ķīlu (lombarda kredītus) un citus finanšu risinājumus. Lombarda kredīts ir kredīts pret kustamu ķīlu, piemēram, tālruni, televizoru, datoru u. c.
Pirms aizņemies, pārliecinies, vai aizdevējs ir saņēmis licenci darbībai Latvijā, jo tikai tādā gadījumā vari izvairīties no negodprātīgiem uzņēmumiem un saņemt tiesisko aizsardzību pilnā apmērā. To vari izdarīt
PTAC digitālajā vietnē.Katram kredītam ir savs mērķis, nosacījumi un atmaksas kārtība, kas var būt ļoti atšķirīga. Pirms uzņemies jaunas kredītsaistības, pārdomā, vai kredīts tiešām ir nepieciešams. Rūpīgi izvērtē kredīta nosacījumus, salīdzini līdzīgus piedāvājumus un izpēti to, kā notiks atmaksas process. Pārliecinies, vai konkrētais kredīta veids ir piemērots tieši tavām vajadzībām un iespējām un vai spēsi saistības segt laikus.
Kredītlīnija ir kredīta veids ar noteiktu naudas limitu, kuru kredītņēmējs var izmantot pēc savas vajadzības – visu uzreiz vai pa daļām.
Kredītlīnijām parasti nav noteikta konkrēta atmaksas grafika, un minimālais mēneša maksājums parasti nosedz gandrīz tikai procentus, bet pamatsummu samazina pavisam nedaudz (parasti minimālajā maksājumā tiek iekļauti 2–3 % no neatmaksātās pamatsummas). Ja maksāsi tikai šo minimālo summu, parāds var vilkties gadiem un procentu kopējās izmaksas būtiski pieaugs.
Dažos gadījumos, ja kredītņēmējs atkārtoti izmanto atmaksāto pamatsummu, kredītlīnijas termiņš tiek automātiski pagarināts, kā arī tiek pārskatīts minimālo maksājumu grafiks. Šī prakse vēl vairāk pagarina parāda atmaksu un var radīt ilgstošas finansiālas grūtības, jo kopējais parāds nesamazinās pietiekami ātri, lai izkļūtu no saistību sloga.
Piemērs!
Kredītlīnija un tās atmaksa
Esi aizņēmies 1000 eiro
Kredītlīnijas aizņēmuma likme - 42 % gadā. Minimālajā maksājumā iekļauti 2,5 % no atlikušās pamatsummas.
Visa aizņemtā summa tiek iztērēta uzreiz, un ar nākamo mēnesi tu sāc atmaksāt daļu no pamatsummas un maksāt daļu no procentiem par iztērēto kredīta limitu.
| Atmaksas termiņš | Visā termiņā samaksātie procenti |
| maksājot tikai minimālo maksājumu 10 gadu garumā | 1 332.91 EUR |
12 mēneši | 255.50 EUR |
| 24 mēneši | 511.00 EUR |
| 36 mēneši | 766.50 EUR |
Piemērā 12, 24 un 36 mēnešu aizdevuma atmaksas grafiks vai minimālais mēneša maksājums noteikts saskaņā ar anuitātes grafiku.
Katrs papildu eiro, ko iemaksāsi virs minimālā maksājuma, palīdz tev ātrāk atbrīvoties no parāda un samazināt kopējo pārmaksāto procentu summu.
Ja tu atkārtoti iztērēsi atmaksāto pamatsummu, kredītlīnijas termiņš tiks pagarināts, un būs jāturpina veikt minimālos maksājumus saskaņā ar atjaunotu grafiku, kurā sākumā lielākā daļa atkal tiks novirzīta procentu segšanai.
Lai gan tu regulāri maksā noteikto minimālo maksājumu, pamatsummas lēnās atmaksas dēļ kredītlīnijas kredīts var saglabāties ļoti ilgi un tādejādi pārmaksātā summa tikai pieaugs, jo procenti būs jāmaksā tik ilgi, kamēr netiek atmaksāta visa aizņemtā summa. Jo ilgāk tiek "stiepta" atmaksa, jo mazāka pamatsummas daļa katru mēnesi tiek iekļauta mēneša maksājumā. Ja atmaksāto daļu regulāri izmanto, procentu kopējās izmaksas pieaug un izkļūšana no parādsaistībām kļūst sarežģītāka. Ja esi izvēlējies maksāt tikai minimālos maksājumus, nevis atmaksāt visu kredītu, procentos var nākties pārmaksāt pat vairākkārt!
Kas ir distances līgums?
Tas ir līguma veids, kurā kredītņēmējs un kredītdevējs (banka vai nebanku kredītdevējs) vienojas par kredīta nosacījumiem, nesatiekoties klātienē. Līgums tiek noslēgts, izmantojot tikai distances saziņas līdzekļus – piemēram, interneta vietni, mobilo lietotni, e-pastu vai tālruni.
Attālināti noformējot kredītu (tiešsaistē vai pa telefonu), kredītņēmējam var būt grūtāk pilnībā saprast visas līguma nianses, jo klātienes saruna nenotiek un nav iespējas uzreiz saņemt skaidrojumus. Tāpēc, pirms apstiprini distances līgumu, rūpīgi izlasi visus nosacījumus, saglabā vai izdrukā dokumentus un, ja rodas kaut mazākais jautājums, nekavējoties uzdod to kredītdevējam. Tas palīdzēs izvairīties no pārpratumiem un pārliecināties, ka aizdevuma saistības tiešām atbilst tavām vajadzībām un iespējām.