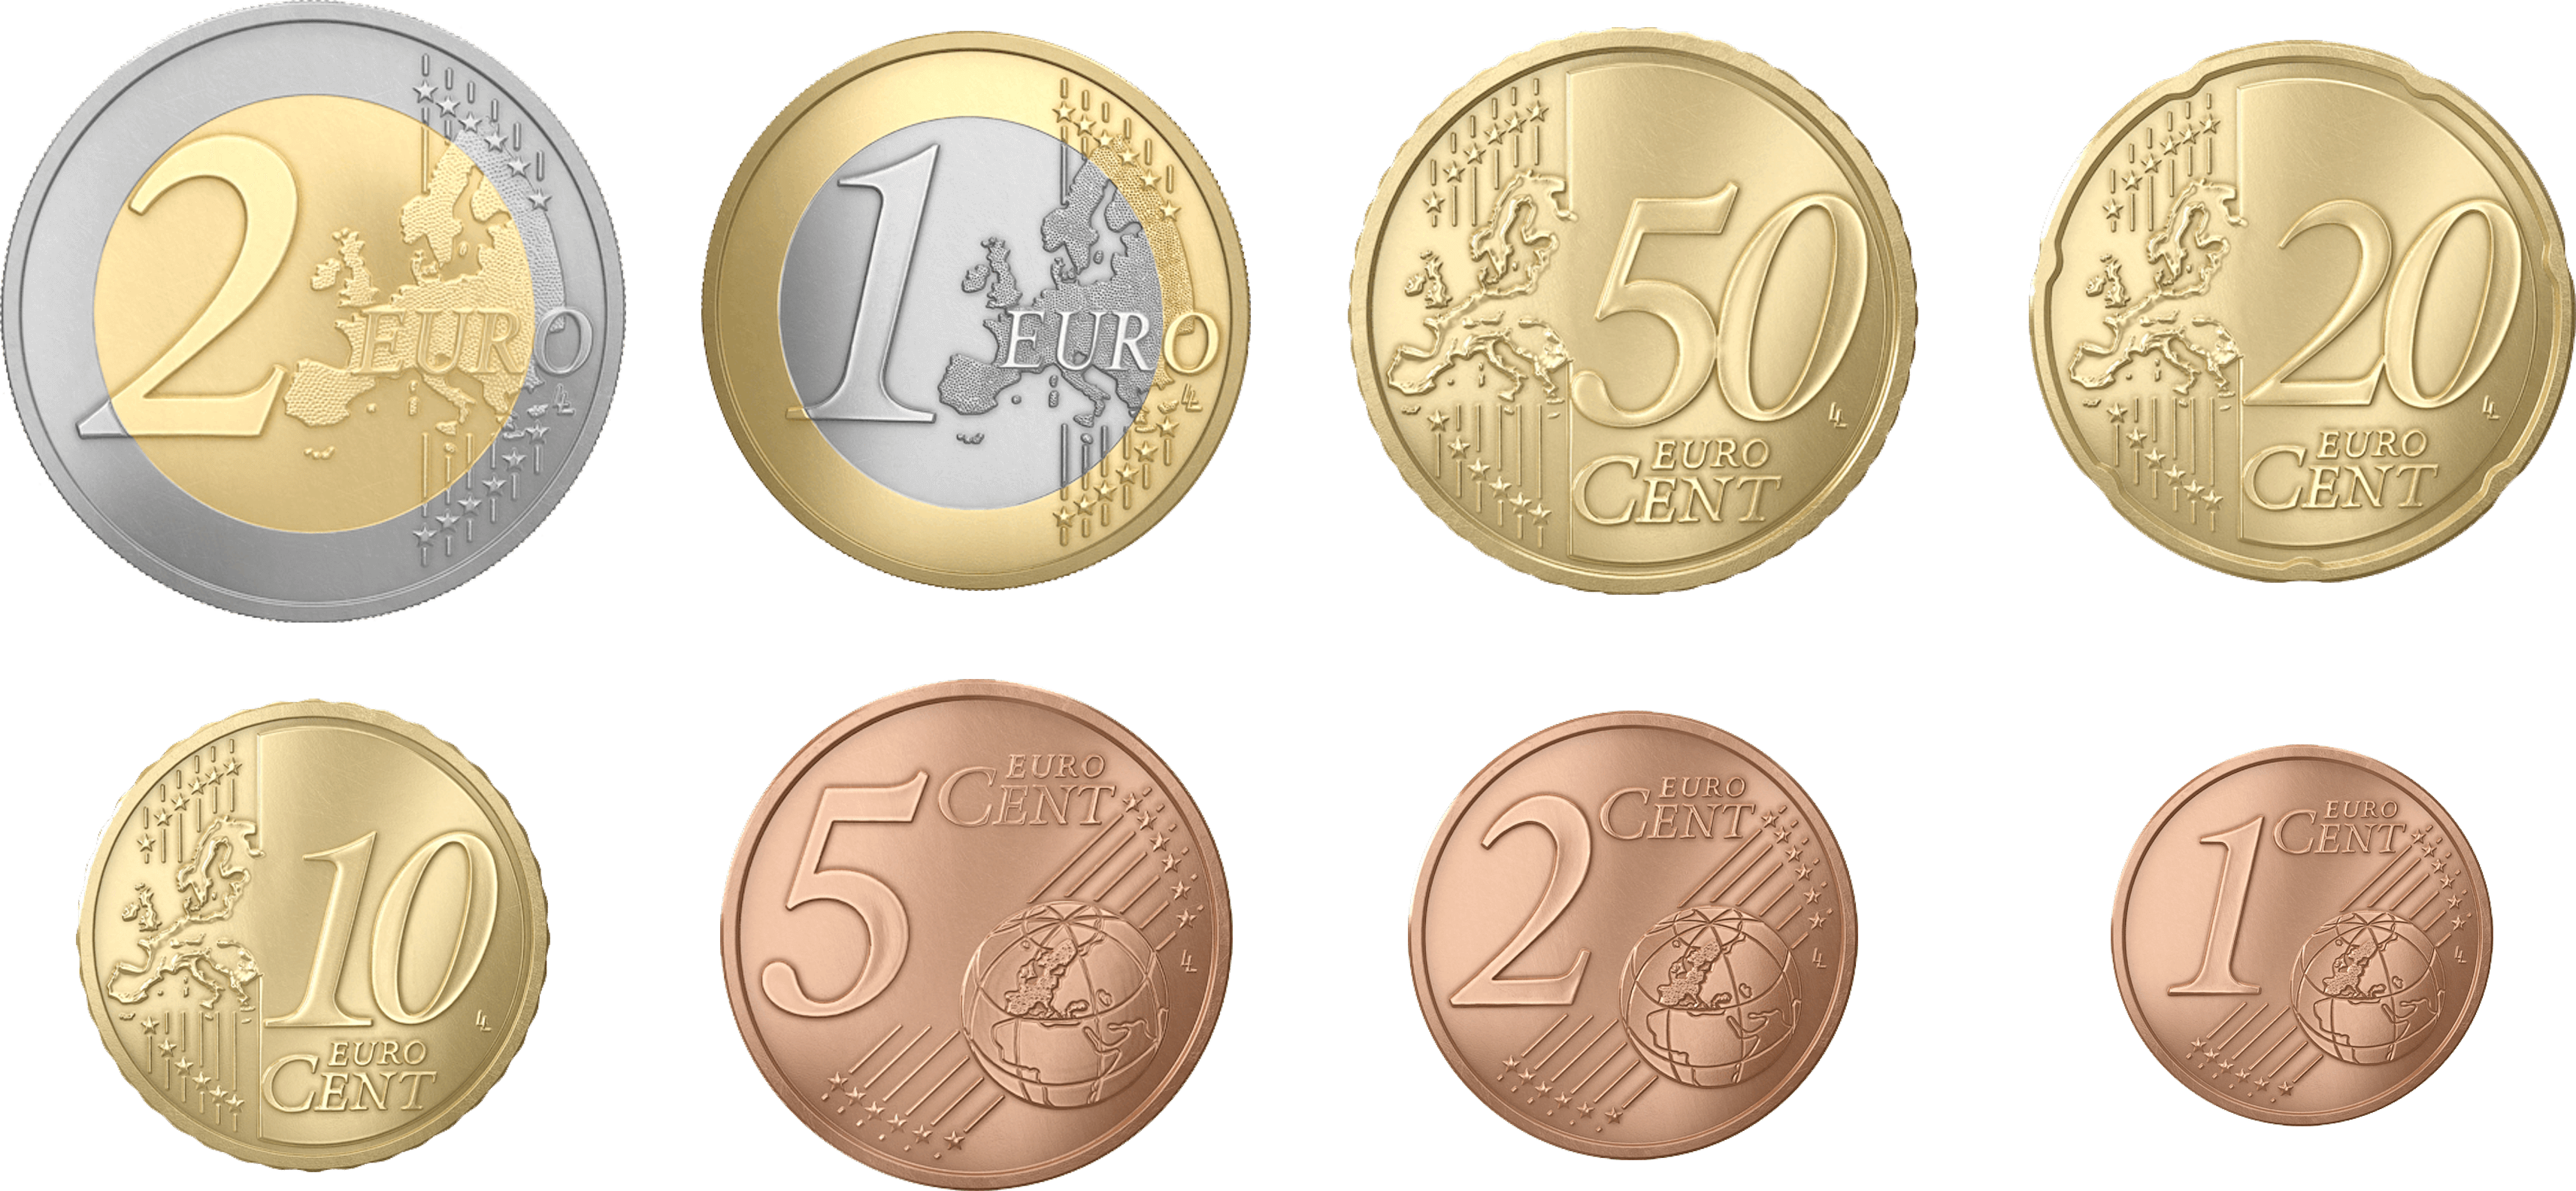tēmas
  1. Mana ekonomika

Kā naudas aprite notiek ar bankas starpniecību?

Bankas un maksājumu iestādes


Bankas — komercuzņēmumi (kredītiestādes), kas saviem klientiem nodrošina finanšu pakalpojumus kā naudas glabāšana un tās izsniegšana/izmaksa (filiālēs un bankomātos), maksājumu veikšana, valūtu maiņa, aizdevumu izsniegšana un vēl citus pakalpojumus, kas nepieciešami mūsdienīgai naudas apritei. 


Maksājumu iestāde — komercsabiedrība, ar kuras palīdzību vari veikt dažādus maksājumus. 


Maksājumu iestādes vairāk noder tiem, kuri ikdienā neizmanto maksājumu karti vai internetbanku. Šādā iestādē var, piemēram, veikt rēķinu samaksu vai izņemt skaidro naudu. Šādus pakalpojumus nodrošina, piemēram, pie kases lielveikalos, degvielas uzpildes stacijās vai valsts akciju sabiedrības "Latvijas Pasts" nodaļās.

Kādas kredītiestādes un maksājumu iestādes darbojas Latvijā, uzzini Latvijas Bankas vietnē .


Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
Kas ir krājaizdevu sabiedrība?

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Kādi naudas veidi pastāv, un kurš kurā situācijā ir izdevīgākais?

Skaidrā nauda

Nauda — preču un pakalpojumu materiālās vērtības mērs. Nauda ir likumīgs maksāšanas līdzeklis, ko emitē centrālā banka. Latvijā to dara Latvijas Banka. 


""
Nauda ir: apgrozības (maiņas) līdzeklis; uzkrāšanas līdzeklis; uzskaites vienība un vērtības salīdzināšanas mērs;  maksāšanas līdzeklis.
Naudai jābūt: stabilai; grūti viltojamai; viegli dalāmai; izturīgai, ilgstoši lietojamai; ierobežotā daudzumā; savstarpēji apmaināmai.

Naudas vērtība tiek pieņemta, paļaujoties uz to, ka centrālā banka saglabās stabilu naudas vērtību. Ja vēlies uzzināt vairāk, ieskaties Eiropas Centrālās bankas vietnē.

Skaidrā nauda — banknotes un monētas, ko izmantojam kā maksāšanas un uzkrājumu veidošanas līdzekli. Skaidrā nauda bieži tiek dēvēta arī par publisko naudu, jo šo naudu parasti emitē valstu centrālās bankas. Latvijā skaidrās naudas (eiro monētu un banknošu) emisiju nodrošina Latvijas Banka.


Banknotēs un monētās tiek iestrādāti pretviltošanas elementi, tāpēc, saņemot skaidro naudu, tā vienmēr jāpārbauda, pārliecinoties, ka tai nav viltošanas pazīmju. Skaidrajai naudai ir daudz priekšrocību – tā ir drošs, ātrs, likumīgs un privāts maksāšanas līdzeklis.

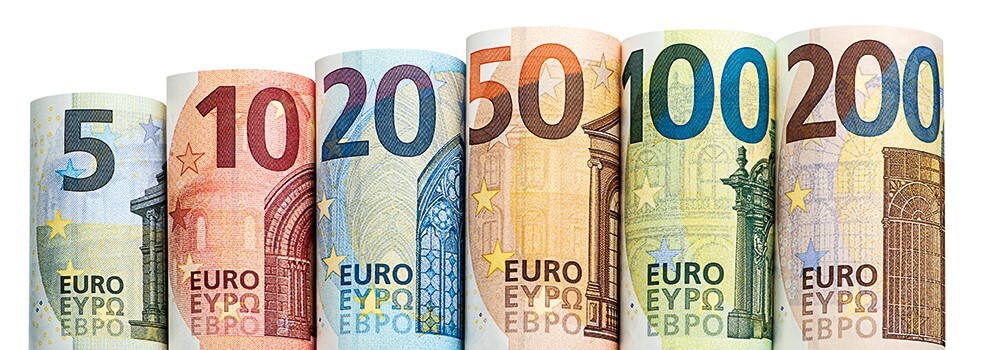
Eiro ir likumīgs maksāšanas līdzeklis, kas eiro zonā tika ieviests 2002. gada 1. janvārī, bet Latvijā – 2014. gada 1. janvārī. Ir septiņu dažādu nominālvērtību eiro banknotes. Tām ir vienots dizains visās Eiropas valstīs, kuras ir ieviesušas eiro. Katras nominālvērtības banknote ir atšķirīga krāsas un lieluma ziņā. Banknošu nominālvērtības ir 5, 10, 20, 50, 100, 200 un 500* eiro.

*500 eiro banknote kopš 2019. gada vairs netiek laista apgrozībā. Tāpat kā visu nominālvērtību eiro banknotes 500 eiro banknotes vienmēr saglabās vērtību, un tās bez laika ierobežojuma varēs apmainīt jebkurā nacionālajā centrālajā bankā eiro zonā.


Ir astoņu nominālvērtību eiro monētas. Katras nominālvērtības monētai ir atšķirīgs lielums, krāsa un biezums. Eiro monētu viena puse (averss), kurā attēlota monētas nominālvērtība, ir vienāda visās eiro zonas valstīs, bet otrai pusei (reverss) katra eiro zonas dalībvalsts veido savu dizainu.

Monētu nominālvērtības ir 1, 2, 5, 10, 20 un 50 centu un 1 un 2 eiro. 

Par skaidras naudas viltošanas pazīmēm ieskaities Eiropas Centrālās bankas vietnē.
Vairāk par skaidrās naudas priekšrocībām uzzini Latvijas Bankas vietnē.

Piemiņas (īpašās apgrozības) monētas

Eiropas valstis, kuras ieviesušas un izmanto eiro, kā savu oficiālo valūtu var emitēt līdz divām piemiņas monētām gadā ar īpašo dizainu. 2 eiro piemiņas monētas ir likumīgs maksāšanas līdzeklis visā eiro zonā. Piemiņas monēta ir tikai uz 2 eiro nomināla.
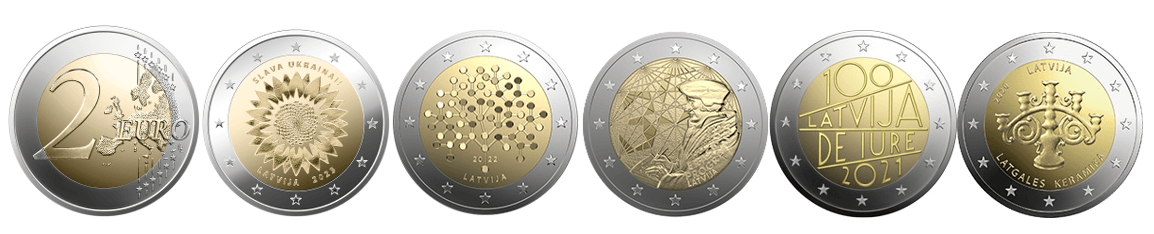
Sešas Latvijas Bankas izlaistas 2 eiro piemiņas monētas ar dažādiem dizainiem: ģeometriskais raksts no 2014. gada, saulespuķe ar uzrakstu 'SLAVA UKRAINA', bišu šūnas un bites dizains no 2022. gada, Brīvības pieminekļa fragmenta un tautumeitas kombinācija, uzraksts 'LATVIJA DEJURE 100 2021', un Latgales keramikas simbols ar uzrakstu 'LATVIJA LATGALES KERAMIKA'.
 Attēlā redzama pēdējos gados Latvijas Bankā emitētas 2 eiro piemiņas monētas. Vairāk informācijas vari atrast Latvijas Bankas vietnē.

Averss  — banknotes vai monētas priekšpuse.  


Reverss — banknotes vai monētas aizmugure. 


Averss


Reverss


Latvijas Bankas klientu kasē ver veikt dažādus skaidrās naudas darījumus, tostarp: 

  1. Naudas nominālu maiņa, bez maksas apmainot jebkuras eiro apgrozības monētas, arī sīknaudu pret lielākām naudas zīmēm (banknotēm un monētām) un banknotes pret cita nomināla banknotēm. Uzzini vairāk Latvijas Bankas tīmekļvietnes sadaļā Naudas nominālu maiņa.

  2. Latu maiņu pret eiro pēc Eiropas Savienības Padomes noteiktā maiņas kursa 0.702804. Uzzini vairāk Latvijas Bankas tīmekļvietnes sadaļā Latu maiņa pret eiro.

  3. bojātu eiro un lata banknošu un monētu apmaiņu pret apgrozībā derīgām naudas zīmēm. Uzzini vairāk Latvijas Bankas tīmekļvietnes sadaļā Bojātas naudas apmaiņa.


Kolekcijas monētas


Kolekcijas monēta – visbiežāk sudraba vai zelta monēta, kas tiek radīta kā mākslas darbs, pārsvarā veltīta kādam vēsturiskam notikumam, personībai, kādai kultūrvēsturiskai vai vispārcilvēciskai tēmai. Kolekcijas monētas lielākoties izmanto dāvināšanai vai kolekcionēšanai. Tās ir miniatūri mākslas darbi, tāpēc to cena pārsniedz to nomināla vērtību. Līdz ar to tās kā maksāšanas līdzekli tikpat kā neizmanto.

Piemēram, vairumā Latvijas Bankas kolekcijas  monētu nomināla vērtība ir 5 eiro, taču tās cena, par kādu to var iegādāties, ir krietni augstāka. 
Latvijas Banka pārsvarā emitē sudraba un zelta kolekcijas monētas.


Latvijas Bankas 5 eiro kolekcijas monēta 'Veiksmes monēta' ar ceriņa ziedlapiņas attēlu vienā pusē, kas veidots violetā emaljā, un ceriņu ziedu kopu otrā pusē. Uzraksts 'LATVIJA' un izdošanas gads '2021'Latvijas Bankas kolekcijas monēta "Veiksmes monēta"


 Monētas un komplektus var aplūkot un veikt pasūtījumu vietnē e-monetas.lv.

Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Par tēmu

Nauda un norēķinu veidi (kriptoaktīvi)

Skaidrā nauda

Kādi naudas veidi pastāv, un kurš kurā situācijā ir izdevīgākais?

Kontu veidi un norēķinu kartes

Kur nokļūst nauda un kā ar to norēķināties?

Bezskaidrā nauda

Kam pieder nauda tavā bankas kontā?

Bankas un maksājumu iestādes

Kā naudas aprite notiek ar bankas starpniecību?

Krājaizdevu sabiedrības

Kam pieder nauda tavā bankas kontā?

Jautājumi un abildes

Jautājumi un atbildes par naudu un maksājumu veidiem

tēmas
  1. Mana ekonomika

Kas jāzina par naudu krīzes gadījumā?

Kritiskie finanšu pakalpojumi (vieglajā valodā)

Kas ir krīze?


Krīze ir bīstams un sarežģīts dzīves brīdis.
Piemēram, plūdi vai karš.

Tādas lielas nelaimes var mainīt daudzu cilvēku dzīvi.
Tad valdība paziņo par ārkārtas situāciju valstī.
 
Ārējā ienaidnieka uzbrukums ir bīstams visai valstij.
Tad valdība paziņo par izņēmuma stāvokli valstī.

Atbildīgie dienesti sāk aizsargāt valsti.
Par rīcību šādā krīzē var lasīt šajā atvērumā.

Šajā bukletā "Kas jāzina par naudu krīzes gadījumā?" var izlasīt: 

- kā rīkoties ar naudu krīzes gadījumā; 

- kā krīzē darbosies bankas un bankomāti; 

- kā sagatavoties krīzei. 


Latvijas Banka krīzē rūpēsies: 

- lai tava nauda ir drošībā; 

- lai informācija par banku klientiem ir drošībā, 

- lai bankas Latvijā turpina strādāt.


Krīzē noteikti strādās 4 Latvijas lielākās bankas.

Tās ir: Swedbank, SEB banka, Citadele, Luminor.

Kas ir kritiskie finanšu pakalpojumi?


Kritiskie finanšu pakalpojumi ir tie bankas pakalpojumi, bez kuriem cilvēki nevar iztikt.

1. Maksājumi internetbankā un mobilajā telefonā vai planšetē.

Krīzē kādu laiku var nebūt elektrības un interneta.
Tomēr bankas rūpēsies,
lai pārējā laikā maksājumi darbojas kā parasti.

2. Maksājumi ar bankas karti. 

Ar bankas karti varēs maksāt,
ja būs elektrība un internets.

Ja interneta nebūs.
ar bankas karti varēs nopirkt tikai visvajadzīgākās preces.
Tā drīkstēs iztērēt ne vairāk kā 200 eiro.

Latvijas Banka rūpēsies,
lai pārējā laikā maksājumi darbojas kā parasti.

3. Naudas izņemšana no bankomāta. 

Visā Latvijā krīzē noteikti strādās 99 bankomāti.
Lai apskatītu bankomātu karti, spied šeit!

Kā varēs dabūt skaidro naudu?


Skaidrā nauda ir papīra naudas zīmes un monētas.

Krīzē ar skaidru naudu maksāt var būt vienkāršāk.
Tāpēc mājās vienmēr jābūt skaidrai naudai.

Latvijas Banka iesaka:
• vienmēr turēt mājās skaidru naudu 1 nedēļas iepirkumiem;
• turēt mājās skaidru naudu mazās naudas zīmēs.
Piemēram, 5, 10 vai 20 eiro.

Bankas centīsies,
lai krīzē strādā visi bankomāti.
Visā Latvijā noteikti strādās 99 bankomāti.
Šo bankomātu adreses tu vari atrast Latvijas Bankas mājas lapā.

Var gadīties,
ka nauda bankomātā ir beigusies.
Neuztraucies!
Tava nauda ir drošībā!
Bankas piepildīs bankomātu ar naudu,
tiklīdz varēs.


Kā sargāt savu naudu no krāpniekiem?

Ar savu naudu vienmēr rīkojies uzmanīgi!
Krīzē cilvēku bailes un neziņu var izmantot krāpnieki.
Viņi var mēģināt nozagt tavu naudu.

Neizņem pārāk daudz naudas bankomātā!
Daudz skaidras naudas ir grūti glabāt droši.
Cik daudz skaidras naudas tev vajag?
Latvijas Banka iesaka turēt mājās skaidru naudu 1 nedēļas iepirkumiem.
Neizņem vairāk naudas no bankomāta bez konkrētas vajadzības!

Izvērtē ziņas! 
Krīze cilvēkus baida un satrauc.
Tādos brīžos rodas arī viltus ziņas.
Viltus ziņas ir izdomājumi vai meli.
Tāpēc vienmēr pārbaudi ziņas!

Sargā savus datus un naudu!
Krāpnieki var piedāvāt glabāt tavu naudu drošākā vietā.
Piemēram, ārzemju bankā.
Netici šādiem piedāvājumiem!
Tā krāpnieki mēģina nozagt tavu naudu.

Nekad nedod svešiem cilvēkiem:
• savu bankas karti;
• savas bankas kartes numurus un paroles;
• savas internetbankas numurus un paroles.


Vai tava banka ir gatava krīzei?

 
Bankas Latvijā rūpēsies par tavas naudas drošību arī krīzē.

Visām bankām Latvijā ir: 

• plāns darbam krīzē; 

• krīzei apmācīti darbinieki.


Tava nauda bankā nepazudīs arī krīzē.

Valsts sargā tavu naudu!

Ja tava banka nevarēs izmaksāt naudu,
naudu tev izmaksās no īpaša valsts fonda.


Kur krīzē atrast uzticamas ziņas par naudu un bankām?

Latvijas Bankā, bank.lv, tālrunis informācijai 67 02 2300
Finanšu ministrijā, fm.gov.lv, tālrunis informācijai 67 09 5405


Vienmēr var jautāt padomu 4 lielākajās Latvijas bankās:

Swedbank, swedbank.lv, tālrunis informācijai 67 44 4444
SEB banka, seb.lv, tālrunis informācijai 67 77 9988
Citadele, citadele.lv, tālrunis informācijai 67 01 0000
Luminor, luminor.lv, tālrunis informācijai 67 17 1880


Kā būt gatavam krīzei?

Vienmēr turi mājās naudu 1 nedēļas pirkumiem mazās naudas zīmēs!
Piemēram, 5, 10 vai 20 eiro.

• Visā Latvijā krīzē noteikti strādās 99 bankomāti.
 Sameklē un pieraksti sev tuvākā bankomāta adresi!
 Sameklē un pieraksti savas bankas telefona numuru!
 
• Lasi savas bankas ziņas sociālajos tīklos!
 
• Bankas ziņos par visu svarīgo.
Piemēram, ko darīt krīzē vai kā sargāt naudu no krāpniekiem.
 
• Turpini atmaksāt savus kredītus arī grūtās situācijās!
Par savām grūtībām brīdini banku!
 
• Sargā savus svarīgos datus, numurus un paroles!
 
• Krīzē drošība būs vēl svarīgāka nekā parasti.
Tāpēc jau tagad parūpējies par vairākiem veidiem,
kā droši apstiprināt sevi kā bankas lietotāju.
Piemēram, tagad tu lieto kodu kalkulatoru.
Drošiem maksājumiem krīzē iemācies lietot arī Smart ID!
 
• Jau tagad iemācies izmantot visus pakalpojumus internetbankā!

Informatīvais buklets par kritiskajiem finanšu pakalpojumiem | vieglajā valodā

Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kas jāzina par naudu un finanšu pakalpojumiem krīzes situācijā?

Kritiskie finanšu pakalpojumi

Krīzes situācija ir stāvoklis, kad notikums, situācija vai problēma var radīt vērā ņemamas sekas daudziem valsts iedzīvotājiem. 


Ārkārtēja situācija

Ja valstī ir apdraudējuma apstākļi vai katastrofa, kas var radīt vērā ņemamas sekas cilvēkiem un sabiedrībai kopumā, Ministru kabinets izsludina ārkārtējo situāciju.

Izņēmuma stāvoklis

Ja valsti apdraud ārējais ienaidnieks, Ministru kabinets izsludina izņēmuma stāvokli, armija un atbildīgie dienesti īsteno aizsardzības pasākumus.  

Jāņem vērā, ka valsts apdraudējums neaprobežojas tikai ar gadījumiem, kad izsludināta ārkārtējā situācija, izņēmuma stāvoklis vai iestājies kara laiks, var būt arī cita veida krīzes. Par tām atbildīgās institūcijas iedzīvotājus informēs.

Informāciju, kā rīkoties krīzes situācijā, vari atrast Aizsardzības ministrijas izdotajā bukletā “Kā rīkoties krīzes situācijā”, savukārt par finanšu pakalpojumu pieejamību un rīcību krīzes situācijā uzzināsi gan šajā materiālā, gan bukletā! 


Latvijas Banka un kredītiestādes ir gatavas dažādiem scenārijiem un nodrošinās klientu informācijas, līdzekļu un sniegto pakalpojumu drošību un pieejamību.


Kritiskie finanšu pakalpojumi

Finanšu pakalpojumus krīzes situācijā iespēju robežās nodrošinās visas Latvijas komercbankas.

Kritiskie finanšu pakalpojumi ir: 

Maksājumi internetbankā un mobilajā lietotnē 

Vismaz 70% apmērā no ikdienā noteiktā pakalpojuma darbalaika.

Maksājumi ar maksājumu karti 

Pilnā apmērā, ja nav traucēta piekļuve starptautisko karšu infrastruktūrai.

Pirmās nepieciešamības preču iegādei bezsaistē, ievietojot karti maksājumu terminālī, par kopējo summu līdz 200 eiro, ja nav pieejama maksājumu karšu infrastruktūra.

Skaidrās naudas izņemšana no bankomāta

Kritiskie bankomāti krīzes situācijā ar skaidro naudu tiks nodrošināti prioritāri.


Kritiskie finanšu pakalpojumi obligāti jānodrošina Latvijas komercbankām, kurās noguldījumu apmērs ir 5% no visiem Latvijas noguldījumiem vai lielāks.

Latvijā tādas ir četras komercbankas:


Skaidrās naudas pieejamība

Skaidrās naudas pietiks visiem

Krīzes situācijā jārēķinās, ka var tikt ietekmēts ierastais naudas piegādes process. Latvijā ir noteikti kritiskie bankomāti, kuri krīzes situācijā ar naudas apgādi tiks nodrošināti pastiprināti.

Latvijas dalība eiro zonā nodrošina, ka dažādu ārkārtēju situāciju laikā cilvēkiem nav jābažījas par naudas stabilitāti un drošību.


Kā sagatavoties ārkārtējai situācijai

  • Vienmēr mājās glabā noteiktu skaidrās naudas daudzumu.  
  • Ieteicamais skaidrās naudas apmērs ir summa, kas nepieciešama vienas mājsaimniecības pamatvajadzību segšanai vienai nedēļai.
  • Vēlams, lai šī summa būtu maza nomināla eiro banknotēs.


Uzmanies no krāpniekiem!


Izņem naudu atbildīgi

Stresa situācijā nav ieteicams nekavējoties izņemt lielu skaidrās naudas summu no tavā kontā pieejamajiem līdzekļiem. Komercbankā tā ir drošībā, taču ārpus tās ir papildus jārūpējas par skaidrās naudas drošību, kas ārkārtējā situācijā var būt grūti vai pat neiespējami.

Izvērtē informāciju

Atbildīgi vērtē informāciju, kas saistīta ar finanšu pakalpojumiem. Lieto tikai drošus saziņas un maksājumu veidus. Pirms veic darbības ar naudu, vairākkārt pārliecinies, ka sazinies ar uzticamiem pakalpojumu sniedzējiem.


Neiesaisties aizdomīgos darījumos

Nenoteiktības un stresa situācijas izmanto krāpnieki. Esi īpaši piesardzīgs attiecībā uz solījumiem aizsargāt tavu naudu, droši glabāt to ārzemēs vai izdevīgi ieguldīt. Rūpīgi izturies pret internetbankas un maksājumu karšu datu aizsardzību.

Nepieļauj situācijas, kurās kādam citam ir piekļuve taviem datiem.


Izglītojies, lai neiekristu finanšu krāpnieku slazdos.


Kas notiks, ja tavas komercbankas darbība tiks nopietni apdraudēta?

Latvijas Banka un komercbankas ir gatavas krīzes situācijām.

Nepārtraukta darbība

Komercbanku pakalpojumu darbības nepārtrauktībai tiek pievērsta pastiprināta uzmanība, jo tavas naudas drošība un pieejamība ir komercbanku un Latvijas Bankas prioritāte.

Apmācīti darbinieki

Komercbanku darbinieki ir sagatavoti un veikuši testus par dažādiem ārkārtējiem scenārijiem, lai spētu nodrošināt klientu informācijas, līdzekļu un sniegto pakalpojumu aizsardzību dažādos apstākļos.


Skaidrs darbības plāns

Komercbankās ir izstrādāti darbības nepārtrauktības plāni, kas nosaka skaidru rīcību ārkārtējās situācijās.


Latvijā darbojas droša un stabila noguldījumu garantiju sistēma 

Ja kāda no komercbankām nevarēs izmaksāt noguldījumus, to veiks Latvijas Noguldījumu garantiju fonds – līdz 100 000 eiro katram noguldītājam.


Kredītsaistības krīzes situācijā

Arī krīzes situācijā, ja tev ir pieejami finanšu pakalpojumi un nav finansiālu grūtību, tev ir jāturpina pildīt savas finanšu saistības. Krīzes situācijā ir svarīgi, ka tā netiek izmantota likumu un saistību ignorēšanai.


Kā rīkoties tehnisku problēmu gadījumā

  • Ja krīzes situācijā ir traucēta elektrības vai interneta darbība un nedarbojas komercbankas sistēmas, seko līdzi aktuālajai informācijai Latvijas Radio.
  • Tiklīdz tehniskās problēmas ir novērstas un ir kārtējā maksājuma termiņš, veic norēķinu ar komercbanku.


Ko darīt, ja esi nonācis finansiālās grūtībās

Ja esi zaudējis ienākumu avotu, noteikti sazinies ar komercbanku un vienojies par kredīta brīvdienām. Kredīta brīvdienas ir saistību samaksas atlikšana, nevis kredīta dzēšana, un tās nesamazina saistību summu.

Krīzes situācijā prioritāte ir tava un tavu tuvinieku drošība, taču brīdī, kad situācija normalizējas, atceries par nepieciešamo jautājumu risināšanu un neignorē tos.

Ņem vērā, ka, izvairoties no komunikācijas ar savu komercbanku, tu vari radīt sev nepatīkamas finansiālas sekas nākotnē.


Uzticami informācijas avoti

Uzticamu informāciju par situāciju finanšu sektorā un pakalpojumu pieejamību sniedz:
Latvijas Banka | 67 02 2300
Finanšu ministrija | 67 09 5405

Precīzu informāciju par sniegtajiem pakalpojumiem vari uzzināt savas komercbankas interneta tīmekļvietnē vai zvanot uz klientu apkalpošanas centru.


Noderīgi

  • Seko savas komercbankas sociālo mediju kontiem.
  • Saglabā savas komercbankas klientu apkalpošanas kontakttālruņa numuru.
  • Iespēja lietot drošu e-parakstu krīzes situācijā var noderēt finanšu pakalpojumu saņemšanā, tādēļ laikus parūpējies par to.


Informatīvais buklets par kritiskajiem finanšu pakalpojumiem
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kura iestāde palīdzēs konkrētos gadījumos?

Kur vērsties?

Noskaidro, kurā par finanšu pakalpojumiem atbildīgajā institūcijā vērsties katrā jautājumā un kam nepieciešamības gadījumā adresēt iesniegumu vai sūdzību.

Kur vērsties, ja esi apkrāpts?
Kriminālprocesa likuma 369. pants paredz, ka gadījumos, ja radušās aizdomas, ka tirgus dalībnieks (tā darbinieki) ir veikuši finanšu krāpniecību vai negodprātīgu rīcību (parakstu viltošana, dokumentu izņemšana un iznīcināšana, neizpaužamu datu nodošana trešajām personām u. c.), un tavā rīcībā ir informācija vai dokumenti, kas to apstiprina, ir jāvēršas ar iesniegumu Valsts policijā.
Kā mazināt risku tikt apkrāptam, lasi šeit! 

Valsts policija
Čiekurkalna 1. līnija 1, k-4, Rīga, LV-1026
tālrunis: 110 vai 67075444
e-pasts: uzticiba@vp.gov.lv
vp.gov.lv

Patērētāju tiesību pārkāpumi
Patērētāju tiesību aizsardzības centrs (PTAC) izskata iesniegumus par patērētāju tiesību pārkāpumiem. Ja esi saskāries ar negodīgu tirgotāju vai pakalpojumu sniedzēju, radušās domstarpības ar līzinga kompāniju vai nebanku aizdevēju, vērsies PTAC. Tajā izskatīs, piemēram, sūdzības par netaisnīgiem līguma noteikumiem, ja esi vērsies pie pakalpojuma sniedzēja un tas nav piekritis līgumu mainīt. PTAC sniedz palīdzību konfliktu risināšanā, juridisku palīdzību, kā arī pieprasa patērētāju likumīgo prasību izpildi.
 

Patērētāju tiesību aizsardzības centrs
Brīvības iela 55, Rīga, LV-1010
tālrunis: 65452554
e-pasts: ptac@ptac.gov.lv
ptac.gov.lv


Sūdzības par Latvijā reģistrēta finanšu tirgus dalībnieka rīcību
Ikviena finanšu un kapitāla tirgus dalībnieka – banku, krājaizdevu sabiedrību, apdrošināšanas sabiedrību un apdrošināšanas starpnieku, maksājumu iestāžu, finanšu instrumentu tirgus dalībnieku un privāto pensiju fondu – klienti var vērsties Latvijas Bankā, lai noskaidrotu, vai tirgus dalībnieka rīcībā nav saskatāmi pārkāpumi, vai ir ievērotas normatīvo aktu prasības, kas regulē to darbību. Tomēr civiltiesisku strīdu gadījumā, kas izriet no noslēgtā līguma starp klientu un finanšu iestādi, jāvēršas Finanšu nozares asociācijas ombudā.

Latvijas Banka
K. Valdemāra iela 2A, Rīga, LV-1050
tālrunis: 67022300
e-pasts: info@bank.lv
bank.lv


Maksājumu pakalpojumu un elektroniskās naudas likuma prasību neievērošana
Latvijas Banka izskata arī iesniegumus par Maksājumu pakalpojumu un elektroniskās naudas likuma prasību neievērošanu, ja tā radījusi vai var radīt būtisku kaitējumu šo pakalpojumu izmantotāju interesēm.

Sūdzības ombudam par darījumiem kredītiestādēs un maksājumu iestādēs
Latvijas Finanšu nozares asociācijas ombuds izskata sūdzības par rīcību, kas saistīta ar maksājumiem, darījumiem ar elektroniskajiem maksāšanas līdzekļiem un vienoto fizisko personu kontu maiņas principu ievērošanu. Tas attiecas uz Latvijā reģistrētām kredītiestādēm, ārvalstu banku filiālēm vai pārstāvniecībām un maksājumu iestādēm, kam ir līgums ar ombudu.

Latvijas Finanšu nozares asociācijas ombuds
Biznesa centrs "VERDE" Roberta Hirša iela 1, Rīga, LV-1045
tālrunis: +371 287 18175
e-pasts: ombuds@financelatvia.eu
financelatvia.eu/ombuds

Sūdzības par apdrošinātāja pieņemto lēmumu, apdrošināšanas un pārapdrošināšanas starpniecības pakalpojumiem
Latvijas Banka sniedz atzinumus par saņemtajām sūdzībām par normatīvo aktu prasību pārkāpumiem, ja tas saistīts ar apdrošināšanas un pārapdrošināšanas starpniecību saskaņā ar Apdrošināšanas un pārapdrošināšanas starpnieku darbības likumu.
 
Latvijas Apdrošinātāju asociācijas ombuds izskata sūdzības par apdrošinātāja pieņemto lēmumu par apdrošināšanas atlīdzības izmaksāšanu vai atteikumu to izmaksāt attiecībā uz pieteikto iespējamo dzīvības, palīdzības, īpašuma, sauszemes transportlīdzekļu vai nelaimes gadījuma apdrošināšanas gadījumu.

Fizisko personu datu aizsardzības pārkāpumi
Ja radušās aizdomas, ka tavi dati, kas bijuši kāda finanšu un kapitāla tirgus dalībnieka rīcībā, ir izpausti trešajai personai, tas ir pietiekams iemesls, lai vērstos Datu valsts inspekcijā. Atceries, ka tavus datus tiešajam mārketingam vai citām līdzīgām darbībām var izmantot tikai ar tavu atļauju!

Datu valsts inspekcija
Blaumaņa iela 11/13 – 15, Rīga, LV-1011
tālrunis: 67223131
e-pasts: info@dvi.gov.lv
dvi.gov.lv


Civiltiesiski strīdi
Ja starp tevi un tirgus dalībnieku (banku, apdrošinātāju u. c.) radies civiltiesisks strīds, piemēram, par tava līguma noteikumiem, ir jāvēršas tiesā, jo visi civiltiesiskie strīdi ir risināmi tajā. Izņēmums – ja likumā ir noteikts citādi vai ir panākta vienošanās strīda izšķiršanai vērsties šķīrējtiesā.
 
Latvijas Bankai nav tiesību iejaukties pakalpojuma sniedzēja un saņēmēja līgumiskajās attiecībās un risināt tos strīdus, kas balstīti uz savstarpējiem darījumiem.
 
Arī PTAC neizskata civiltiesiskus strīdus, kas nav saistīti ar patērētāju tiesību aizsardzības normatīvo aktu pārkāpumiem. Piemēram, tādus strīdus, kas saistīti ar apdrošināšanas atlīdzības izmaksāšanu vai atteikumu to izmaksāt, kā arī gadījumus, kad patērētājs nevar izpildīt kredītsaistības, pastāv strīds par procentu likmes apmēru, atmaksājamā kredīta apmēru vai zaudējumu atlīdzību.

Kredītu reģistra informācija
 
Kredītu reģistrs ir Latvijas Bankas izveidota un uzturēta informācijas sistēma, kurā tiek vāktas ziņas par fizisko un juridisko personu kredītsaistībām, saņemtajiem un sniegtajiem galvojumiem un maksājumu kavējumiem. Kredītu reģistrā ziņas iekļauj kredītiestādes, līzinga sabiedrības, citas komercsabiedrības, kurām ir ciešas attiecības ar kredītiestādēm, krājaizdevu sabiedrības, apdrošinātāji, AS “Attīstības finanšu institūcija Altum” un Valsts kase.
 
Lai noskaidrotu, kāda informācija par tevi apkopota Latvijas Bankas uzturētajā Kredītu reģistrā, kā arī to, kurš reģistra dalībnieks un cik bieži ir pieprasījis informāciju par tevi, piesakies šo ziņu saņemšanai Latvijas bankas Kredītu reģistrā. Pakalpojums pieejams bez maksas.

Kredītu reģistrs
Bezdelīgu iela 3, Rīga
tālrunis: 67022497
e-pasts: info@bank.lv
manidati.kreg.lv 

Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Kādas ir manas tiesības un pienākumi?

Tiesības un pienākumi

Patērētāju tiesības

  • Latvijā finanšu pakalpojumu sniedzēju darbību uzrauga Latvijas Banka un Patērētāju tiesību aizsardzības centrs (PTAC).
  • Latvijas Banka uzrauga banku, krājaizdevu sabiedrību, apdrošināšanas sabiedrību un apdrošināšanas starpnieku, finanšu instrumentu tirgus dalībnieku, privāto pensiju fondu, maksājumu iestāžu un elektroniskās naudas iestāžu darbību.
  • Patērētāju tiesību aizsardzības centrs uzrauga nebanku finanšu pakalpojumu sniedzējus (nebanku aizdevējus, līzinga izsniedzējus u. c.). PTAC rūpējas, lai patērētāju tiesības tiktu aizsargātas arī ārpus finanšu sektora robežām, piemēram, ja kāds tirgotājs veic negodīgu komercpraksi, maldina klientus, tirgo neatbilstošas preces vai pakalpojumus, nepilda līguma nosacījumus.
Vairāk par Latvijas atbildīgo institūciju atbildību sūdzību un strīdu izskatīšanā vari uzzināt sadaļā "Kur vērsties?".

Kas uzrauga finanšu un kapitāla tirgu?

  • Kopš 2023. gada Latvijas Banka uzrauga un regulē finanšu un kapitāla tirgu, nodrošinot tā stabilitāti un attīstību un iedzīvotāju interešu aizsardzību.
  • Latvijas Banka uzrauga banku, krājaizdevu sabiedrību, apdrošināšanas sabiedrību un apdrošināšanas starpnieku, finanšu instrumentu tirgus dalībnieku, privāto pensiju fondu, maksājumu iestāžu un elektroniskās naudas iestāžu darbību. 
  • Kopumā Latvijas Banka uzrauga aptuveni 300 finanšu sektora dalībnieku.
  • Latvijas Banka informē sabiedrību par finanšu sektora un kapitāla tirgus darbības rezultātiem un aktuālajām tendencēm, informē par aktualitātēm saistībā ar finanšu uzņēmumu darbību. Uzzini vairāk www.bank.lv.
Taču, kā minēts iepriekš, e-banku aizdevējus, līzinga izsniedzējus, kā arī parādu piedziņas uzņēmumus licencē un uzrauga PTAC. 

Esi vērīgs!


Lai atbildīgi pārvaldītu savas finanses un izvairītos no nepatīkamām situācijām, kas var rasties, saņemot finanšu pakalpojumus, iesakām ievērot vairākus noteikumus.

  • Vienmēr rūpīgi izlasi līgumus un pakalpojumu lietošanas noteikumus, kurus paraksti un kuriem piekrīti, vienojoties ar tirgotāju vai pakalpojumu sniedzēju. 
  • Nekad neparaksti līgumu, kuru pilnībā neizproti. Ja tev rodas jautājumi, nebaidies jautāt un precizēt! Parakstot līgumu, tu uzņemies atbildību par tajā ietverto punktu izpildi, tāpēc ir būtiski izprast noteikumus, pirms tiem piekrīti. 
  • Ja līgumā ir atsauces uz citiem dokumentiem, kuru prasības būs jāievēro tā ietvaros, noteikti tos izlasi un pārliecinies, ka izproti tos pilnībā. 
  • Pirms sāc sadarbību ar uzņēmumu, kuram uzticēsi savus finanšu līdzekļus, pārliecinies, ka tam ir atbilstoša darbības atļauja. To vari pārbaudīt PTAC tīmekļvietnē un Latvijas Bankas tīmekļvietnē. 
  • Saglabā svarīgākos finanšu dokumentus, līgumus un čekus par pirkumiem, kuriem ir garantija. 
  • Seko līdzi bankas konta izrakstam un kontrolē savu naudas plūsmu. Lai novērstu iespējamību, ka tavi naudas līdzekļi tiek izkrāpti, rūpīgi pārbaudi tos maksājumus, kuri atšķiras no taviem ierastajiem maksājumiem. 
  • Seko līdzi pakalpojumu sniedzēja paziņojumiem e-pastā, internetbankā, tīmekļvietnē. Neizlasīti paziņojumi var sagādāt nepatīkamus pārsteigumus nākotnē. 
  • Pievērs uzmanību bankas un citu pakalpojumu sniedzēju cenrādim, lai zinātu, cik jāmaksā par pakalpojumiem, un lai vari pieņemt apzinātu lēmumu par to, kurus no tiem izmantot. 
  • Laikus sagādā visus dokumentus, ko paredz līgums ar pakalpojumu sniedzēju (piemēram, atjauninātu īpašuma apdrošināšanas polisi, izziņu par atalgojumu), lai nodrošinātu visu līguma prasību izpildi. 
  • Pretenzijas un sūdzības pakalpojuma sniedzējam iesniedz tādā veidā, lai tavs iesniegums tiktu reģistrēts pakalpojumu sniedzēja lietvedības vai informācijas sistēmā un vajadzības gadījumā vari uz to atsaukties. 
  • Ja nepieciešams, vērsies pēc padoma uzraugošajās institūcijās. Kurās? Uzzini sadaļā "Kur vērsties?".
Ja izveidosi šādus ieradumus, būs mazāk pārpratumu. Tev nebūs jādusmojas par to, ka pakalpojuma komisijas maksas ir palielinātas, bet jau sākotnēji izvērtēsi, kur tās ir zemākas, un dosies pie izvēlētā pakalpojumu sniedzēja.
Laikus pamanīsi, ja notikusi kāda kļūda – piemēram, nepareizi sarēķināti procenti, dubultā noņemta vai rezervēta nauda, noticis pārskaitījums uz nepareizu kontu, veikts nepareizs ieraksts Kredītu reģistrā, – un varēsi pamatoti un laikus vērsties pie pakalpojumu sniedzēja.
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Par tēmu

Klientu aizsardzība

Tiesības un pienākumi

Kādas ir manas tiesības, kādi ir mani pienākumi?

Garantiju fondi

Kas ir valsts garantiju sistēma?


Kur vērsties?

Kura iestāde palīdzēs noteiktajā gadījumā?

Kritiskie finanšu pakalpojumi

Kas jāzina par naudu un finanšu pakalpojumiem krīzes situācijā?


Materiāli vieglajā valodā


Kritiskie finanšu pakalpojumi (vieglajā valodā)

Kas jāzina par naudu krīzes gadījumā?


tēmas
  1. Mana ekonomika

Kā atgūt nodokļu atvieglojumus par veiktajām iemaksām uzkrājumā?

Nodokļu atvieglojumi

Atgūsti nodokļu atvieglojumus par veiktajām iemaksām 25,5 % apmērā.


Iedzīvotāju ienākuma nodokļa (IIN) atmaksas kalkulators


Iedzīvotāju ienākuma nodokļa atmaksu tu vari saņemt, veicot iemaksas:
  • dzīvības apdrošināšanā ar uzkrājumu; 
  • dzīvības apdrošināšanā ar uzkrājumu bērnam;
  • pensiju 3.līmenī.
Dzīvības apdrošināšanā ar uzkrājumu izpildoties šādiem nosacījumiem:
  • uzkrājuma periods nav mazāks par 10 gadiem;
  • pie iemaksas uzkrājumā, jums ir iespēja saņemt nodokļu atvieglojumus, kas nepārsniedzot 10 % no tavas ikgadējās bruto algas (pirms nodokļiem), un kopumā ne vairāk 4000 eiro gadā;
  • noslēdzot līgumu, nodokļu atvieglojumu saņēmējs ir līgumā norādītais: labuma guvējs termiņa beigās, apdrošinātais, apdrošinājuma ņēmējs.

Ja noslēgtais termiņš ir spēkā mazāk kā 10 gadus, un tu esi izmantojis IIN nodokļu atvieglojumus, tad saņemtā IIN atmaksa tev būs jāatgriež Valsts ieņēmumu dienestam (VID).


Pensijas 3. līmenī izpildoties šādiem nosacījumiem: 

  • pie iemaksām uzkrājumā, jums ir iespēja saņemt nodokļu atvieglojumus, kas nepārsniedzot 10 % no tavas ikgadējās bruto algas (pirms nodokļiem), un kopumā ne vairāk 4000 eiro gadā;
  • saņem uzkrājumu no 55 gadu vecuma.

Kāds nodoklis tiek ieturēts pirms uzkrājuma izmaksas?

  • Dzīvības apdrošināšanas līgumā ar uzkrājumu; dzīvības apdrošināšanā ar uzkrājumu bērnam, kā arī pensiju 3. līmeņa izmaksas brīdī, apdrošinātājs no uzkrājuma gūtās peļņas automātiski ietur iedzīvotāju ienākuma nodokli 25,5 % apmērā un ieskaita to valsts budžetā.
  • Izņēmums, izmaksātā atlīdzība netiek aplikta ar nodokli, ja izmaksa tiek veikta, iestājoties apdrošināšanas gadījumam (nāve, invaliditāte u.tml.). Vairāk informācija likumā "Par iedzīvotāju ienākuma nodokli" 9.pants.
Vairāk informācija likumā "Par iedzīvotāju ienākuma nodokli".

Kā pieteikties nodokļa atvieglojumiem?

  • bankas katru gadu līdz martam ziņo Valsts ieņēmumu dienestam (VID) par tavām iemaksām uzkrājumā;
  • lai tu varētu saņemt iedzīvotāju ienākuma nodokļa (IIN) atmaksu, tev jāaizpilda un VID jāiesniedz gada ienākumu deklarācija.
Kā iesniegt gada ienākumu deklarāciju?
Metodiskais materiāls Iemaksas privātajos pensiju fondos un dzīvības apdrošināšanas prēmiju maksājumi
Konsultāciju par nodokļiem un kā izpildīt gada ienākumu deklarāciju vari uzzināt VID vietnē.
Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
tēmas
  1. Mana ekonomika

Ko vērtīgi zināt, slēdzot apdrošināšanas līgumu?

Praktiski padomi

Lai sadarbība un komunikācija ar apdrošinātāju norisētu raiti, ņem vērā šos praktiskos padomus.

Salīdzini!
Salīdzini vairākus apdrošināšanas piedāvājumus. Pievērs uzmanību ne tikai cenai, bet arī nosacījumiem, piemēram, pašriskam – summai, kas nelaimes gadījumā būs jāsedz pašam.

Izlasi līgumu!
Rūpīgi izlasi apdrošināšanas līgumu un pārliecinies, kādi riski ir apdrošināti un kādi nav.

Saglabā kontaktus!
Saglabā apdrošinātāja tālruņa numuru, lai nepieciešamības gadījumā vari ātri sazināties.

Informē laikus!
Ja notiek apdrošināšanas gadījums, pēc iespējas ātrāk paziņo par to apdrošinātājam un ievēro līgumā noteiktos termiņus.

Noskaidro kārtību!
Uzzini, kā un kādā veidā jāziņo apdrošinātājam par notikušo.

Seko līdzi polises termiņam!
Pārbaudi, kad beidzas polises darbības laiks, un laikus to atjauno.

Vai šis saturs bija noderīgs?
Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.
Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi! Atļauti tikai burti, cipari, atstarpes un rindu pārnesumi. Maksimālais garums ir 500 rakstzīmes.
Izdrukāt