tēmas
  1. Mana ekonomika

Ieguldījumi

Man patīk riskēt


Peļņa un riski

Kas jāņem vērā, veidojot ieguldījumus?

Ieguldītāja tiesības un pienākumi

Kāda ir ieguldītāja atbildība?


Aplūko:


Veic riska tolerances testu*

Noskaidro, kāds risks tev būtu pieņemams un kurš no ieguldījumu veidiem visvairāk atbilstu tavam riska profilam.

*Riska tolerance - spēja un vēlme uzņematies risku, ieguldot naudu, proti, cik lielas svārstības un zaudējumus tu esi gatavs uzņemties, lai iegūtu potenciālus ienākumus


Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Kā sākt ieguldīt?

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Ieguldījumi

Es jau ieguldu, taču vēlos labāku izpratni


Peļņa un riski

Kas jāņem vērā, veidojot ieguldījumus?


Fondu birža

Kas ir birža?


Ieguldītāja tiesības un pienākumi

Kāda ir ieguldītāja atbildība?

Konti ieguldījumu veikšanai

Kādu kontu izvēlēties – finanšu instrumentu (vērtspapīru) vai ieguldījumu kontu? 


Klausies un skaties:


Alternatīvie ieguldījumi – nekustamais īpašums un māksla

Raidieraksta “Pelnītprasme” sestajā epizodē vērtējam alternatīvus ieguldīšanas veidus – nekustamo īpašumu un mākslas priekšmetus. Sarunā viesi atklāj, kāpēc šie ieguldījumi jau izsenis tiek uzskatīti par labklājības saglabāšanas un vairošanas līdzekli, kā arī kliedē vairākus sabiedrībā izplatītus mītus. Tiek apspriesti faktori, kas nosaka to vērtību, un riski, kas jāņem vērā, ieguldot šajās jomās.


Saliktie procenti: regularitāte un laiks

Laiks var būt tavs labākais draugs! Īpaši, ja runājam par regulārām iemaksām un ilgtermiņa uzkrājumiem. Vai zini, kā strādā saliktie procenti? Ne bez iemesla tos dēvē par astoto pasaules brīnumu. Lūk, piemērs, par Kārli un Lieni.


Kā aizsargāt savas tiesības?

Kad investors iegādājas akcijas, viņam automātiski tiek nodrošinātas vairākas tiesības un aizsardzības mehānismi, par kuriem daudzi nemaz nezina. Akciju izvēlē būtiska nozīme ir korporatīvās pārvaldības principiem, kas apkopoti Latvijas Korporatīvās pārvaldības kodeksā. Latvijas Bankas raidieraksta 9. epizodē divi eksperti skaidros, kādas ir akcionāru tiesības, kā tās aizsargāt un kādas iespējas ir arī mazākuma akcionāriem.


Kam pievērst uzmanību ieguldot?

Šis ir raidieraksts, kurā tiek runāts par ieguldīšanu un to, kam pievērst uzmanību, izvēloties finanšu risinājumus. Eksperti skaidro, kā novērtēt riskus, kā analizēt uzņēmumu darbību un kā izvērtēt ilgtspējas (ESG) aspektus. Mērķis – palīdzēt klausītājiem pieņemt pārdomātākus un vērtībās balstītus investīciju lēmumus.


Vai bankas ir gatavas kriptoaktīviem?

Kriptoaktīvi kļūst par nozīmīgu finanšu tirgus daļu, un Eiropā spēkā stājas jauns regulējums – MiCA. Tas nosaka skaidrus noteikumus pakalpojumu sniedzējiem un liek arī bankām pielāgoties jaunajai realitātei. Raidierakstā skaidrojam, cik gatava ir finanšu nozare un ko tas nozīmē klientiem.


Nodokļi un vērtspapīri – kas jāzina ieguldītājiem?

Ieguldot finanšu tirgos, svarīgi ne tikai izvērtēt riskus un peļņas iespējas, bet arī saprast, kā darbojas nodokļi. Šajā epizodē eksperti skaidro, kādi nodokļu nosacījumi attiecas uz dažādiem vērtspapīriem, kā pareizi deklarēt ienākumus un kā izvairīties no kļūdām. 

Aplūko arī šo materiālu par ieguldījumiem un nodokļiem.

Brīdinājums!

Šie nav ieguldījumu padomi vai nodokļu konsultācija.


Ieguldījumi pūļa platformās – kas aktuāls?

Pūļa finansējuma platformas kļūst par arvien populārāku ieguldījumu veidu, piedāvājot iespēju finansēt uzņēmumus vai projektus ar salīdzinoši nelielām summām. Tās sola pievilcīgu ienesīgumu, taču vienlaikus saistītas ar augstākiem riskiem nekā tradicionālie ieguldījumi. Šajā raidierakstā tiek skaidrots, kā darbojas pūļa platformas, kādus riskus ņemt vērā un kas šobrīd aktuāls šajā tirgū.

Brīdinājums!

Nekas šajā raidierakstā nav investīciju padoms vai piedāvājums investēt. Izvērtē savas finanšu iespējas un riskus un/vai vērsies pie eksperta investīciju padoma saņemšanai. Vēsturiskais ienesīgums, kas analizēts raidierakstā, negarantē ienesīgumu nākotnē. Šī nav apmaksāta komunikācija par investēšanu.


Lasāmviela:


Rekordsods kriptoaktīvu biržai pabiedē kriptoaktīvu turētājus arī Latvijā

Uzzini, kāpēc 2023. gadā rekordlielais sods ASV kriptoaktīvu biržai Binance ietekmēja tirgus arī Latvijā. Kriptoaktīvi piedāvā iespējas, bet arī riskus, kas skar investorus un finanšu stabilitāti. ES jaunā MiCA regula palīdzēs nodrošināt drošāku vidi, taču investoriem joprojām jāspēj izvērtēt riskus.


Grāmatas, kas mainīs tavu attieksmi pret naudu:


Freakonomics, Steven D. Levitt un Stephen J. Dubner

Grāmata atklāj, kā ekonomikas metodes var izmantot, lai izskaidrotu šķietami ikdienišķus, bet pārsteidzošus jautājumus par cilvēku uzvedību un sabiedrību. Šajā grāmatā papildus iekļautas arī sešas autoru slejas no The New York Times Magazine un ekskluzīva jautājumu un atbilžu sadaļa ar pašiem autoriem.


The Double X Economy: The Epic Potential of Women's Empowerment Hardcove, Linda Scott

Lindas Skotas grāmatā “The Double X Economy” atklāj, kā sieviešu izslēgšana no ekonomikas kaitē sabiedrības labklājībai. Autore ievieš jēdzienu “Double X Economy”, izgaismo diskriminācijas formas un pierāda, ka sieviešu pilnvērtīga līdzdalība nes labumu visiem. Grāmata ir gan brīdinājums, gan aicinājums rīkoties globālās vienlīdzības labā.


Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Ieguldījumi

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Ieguldījumi

Man ir nojausma, taču neesmu vēl sācis


Ieguldījumu veidi

Ar ko atšķiras dažādi ieguldījumu veidi?

Konti ieguldījumu veikšanai

Kādu kontu izvēlēties – finanšu instrumentu (vērtspapīru) vai ieguldījumu kontu? 

Peļņa un riski

Kas jāņem vērā, veidojot ieguldījumus?

Ieguldītāja tiesības un pienākumi

Kāda ir ieguldītāja atbildība?


Klausies un skaties:


Kam pievērst uzmanību ieguldot? 

Viens no būtiskākajiem ieguldīšanas aspektiem ir risku izvērtēšana un izpratne par to, kā tie var ietekmēt ieguldījumu vērtību. Raidieraksta viesi dalīsies ar padomiem, kā analizēt riskus, kur meklēt uzticamu informāciju un kā to izmantot gudru lēmumu pieņemšanā. Tas palīdzēs veidot pārdomātu ieguldījumu stratēģiju un izvairīties no biežākajām kļūdām.


Kad nauda aug kā zaķu saime: salikto procentu efekts

Noskaties video un uzzini, kā regulāras iemaksas un laiks darbojas tava ieguldījuma labā.


Makroekonomika un ieguldījumi

Tautsaimniecības attīstība ir cikliska – izaugsmi neizbēgami nomaina lejupslīdes. Krīzes bieži vien rada labvēlīgus apstākļus ieguldījumiem, jo aktīvus iespējams iegādāties par zemāku cenu.
Latvijas Bankas raidierakstā tiek skaidrots, kā globālie notikumi ietekmē Eiropas un Latvijas tautsaimniecību, kā rīkoties iedzīvotājiem nenoteiktības apstākļos un kā pārdomāti plānot finanses ilgtermiņā. Šodien iespējas ieguldīt ir plašākas nekā jebkad agrāk – tehnoloģijas padarījušas tās pieejamas ne tikai Latvijā, bet arī starptautiskajos tirgos.


Kā uzlabot nodokļu maksāšanu, nepārkāpjot personu privātumu?

Sarunā uzzināsi, kā Valsts ieņēmumu dienests (VID) vērtē privātpersonu naudas pārskaitījumus, uzrauga skaidras naudas darījumus un kontrolē nodokļu nemaksātājus. Tiks aplūkota arī gada ienākumu deklarāciju iesniegšana, ēnu ekonomikas ietekme un PVN piemērošana dzīvokļu izīrēšanai platformās, kā arī citi aktuāli nodokļu jautājumi.


Kā aizsargāt savas tiesības?

Kad investors iegādājas akcijas, viņam automātiski tiek nodrošinātas vairākas tiesības un aizsardzības mehānismi, par kuriem daudzi nemaz nezina. Akciju izvēlē būtiska nozīme ir korporatīvās pārvaldības principiem, kas apkopoti Latvijas Korporatīvās pārvaldības kodeksā. Latvijas Bankas raidieraksta 9. epizodē divi eksperti skaidros, kādas ir akcionāru tiesības, kā tās aizsargāt un kādas iespējas ir arī mazākuma akcionāriem.


Mīti un patiesība par finanšu tirgiem

Finanšu tirgi bieži vien šķiet sarežģīti un pilni ar dažādiem priekšstatiem – gan patiesiem, gan maldīgiem. Finanšu nozares asociācijas diskusijā eksperti skaidroja populārākos mītus par ieguldījumiem, akciju un obligāciju tirgiem, kā arī par to, kā šodien ikviens var izmantot finanšu instrumentus savā labā. 


Nodokļi un vērtspapīri – kas jāzina ieguldītājiem?

Ieguldot finanšu tirgos, svarīgi ne tikai izvērtēt riskus un peļņas iespējas, bet arī saprast nodokļu piemērošanu. Šajā Finanšu nozares asociācijas epizodē eksperti skaidro, kā darbojas nodokļi attiecībā uz dažādiem vērtspapīriem, kā pareizi deklarēt ienākumus un kā izvairīties no biežākajām kļūdām. 


Brīdinājums!

Šie nav ieguldījumu padomi vai nodokļu konsultācija.


Lasāmviela:


Cik izplatīti Latvijā ir finanšu produkti, kas nodrošina ieguldījumus kriptoaktīvos?

Kriptoaktīvi kļūst arvien pieejamāki arī tradicionālajā finanšu vidē, taču ar tiem saistītie riski var ātri ietekmēt plašāku finanšu sistēmu. MiCA regula un Latvijas Kriptoaktīvu pakalpojumu likums ievieš pirmo uzraudzības ietvaru, kas nosaka spēles noteikumus gan pakalpojumu sniedzējiem, gan investoriem. Izprotot mītus, riskus un iespējas, iespējams pieņemt gudrākus lēmumus un pasargāt sevi no nevajadzīgiem zaudējumiem.


Kas jauns korporatīvo obligāciju tirgū jeb iespēju mirklis

Korporatīvās obligācijas Latvijā kļūst par arvien nozīmīgāku uzņēmumu finansējuma avotu un investoru interesi piesaista ar stabilu ienākumu iespējām. Pirms iegādes būtiski izvērtēt emitenta finansiālo stabilitāti, obligācijas ienesīgumu un termiņu. Tāpat jāapzinās, ka šādu obligāciju drošība ir tieši atkarīga no uzņēmuma spējas pildīt savas saistības.


Grāmatas, kas mainīs tavu attieksmi pret naudu:


Atomic Habits (Atomiskie ieradumi), James Clear

Šī grāmata atklāj, cik liela nozīme ir ieradumu maiņai un pakāpeniskām izmaiņām. Autors uzsver, ka mazi soļi ikdienā var nest lielus rezultātus – tas attiecas arī uz ieguldīšanu.
  • Sāc ar mazumiņu: regulārs uzkrājums vai neliels ieguldījums palīdz gūt pirmo pieredzi un pārliecību.
  • Padari to par ieradumu, automatizē uzkrājumu vai ieguldījumu plānu.
  • Nelieli, pakāpeniski soļi palīdz pārvarēt bailes un neskaidrību.

Mazā grāmata par saprātīgu investēšanu, Džons K. Bogls

Šī grāmata ir ceļvedis ilgtermiņa finanšu drošības veidošanā ar vienkāršu un efektīvu stratēģiju. Vanguard dibinātājs un indeksu fondu aizsācējs Džons K. Bogls rāda, kā pasīva investēšana ļauj gūt stabilu kapitāla pieaugumu ar zemāku risku.


Saprātīgais investors, Bendžamins Greiems

Bendžamins Greiems, bieži dēvēts par “investīciju tēvu”, ir kļuvis leģendārs, gūstot ievērojamu peļņu akciju tirgū gan sev, gan saviem klientiem, uzņemoties minimālus riskus. Viņa grāmata sniedz zināšanas un principus, kas aktuāli visos laikos, īpaši akcentējot vērtības investēšanas filozofiju un ilgtermiņa stratēģiju nozīmi. Šī grāmata ir lieliska lasāmviela gan pieredzējušiem investoriem, gan iesācējiem, kas vēlas izprast ilgtermiņa stratēģiju, investīciju psiholoģiju un finanšu drošību un stabilitāti.


Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Ieguldījumi

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Ieguldījumi

Es nezinu, ar ko sākt

Pirms sāc ieguldīt

Kā sākt ieguldīt?

Ieguldījumu veikšana

Kas ir ieguldījumi, un ar ko sākt?

Ieguldījumu veidi

Ar ko atšķiras dažādi ieguldījumu veidi?

Saliktie procenti

Kā nauda vairo naudu?


Klausies un skaties:


Vai pietiek ar 4. klases matemātikas zināšanām? Kas nepieciešams, lai sāktu ieguldīt?

Pietiek, ja tu māki saskaitīt un atņemt. Ja arī reizināt un dalīt, tu jau esi gana sagatavots, lai sāktu investēt, – tā tos, kuri visus savus iekrājumus vienkārši tur bankas kontā, iedrošina investīciju eksperts Harijs Švarcs. Jā, investēt ir sarežģīti, bet ikviens pats var izvēlēties – nedaudz iedziļināties, uzņemties risku un sākt kaut ko darīt, vai gaidīt, kā inflācija "apēd" iekrājumu vērtību.
Kā saprast, ka esi gatavs ļaut savai naudai pelnīt, kur meklēt padomu un kādas kļūdas nepieļaut, – skaties finanšu pratības raidījumu cikla "Kur paliek mana nauda?" trešajā epizodē.


Vai zini kā darbojas saliktie procenti?

Saliktie procenti darbojas kā sniega bumba - jo agrāk sāc, jo lielāka tā kļūst.


Latvijas Radio raidījums: “Kā labāk dzīvot?”

Naudai ir nozīme, par to nav ne mazāko šaubu. Izrādās, nauda var pati pelnīt sevi - kā tas iespējams un kā ar naudu rīkoties gudrāk, klausies raidījumā "Kā labāk dzīvot". Piedalās Latvijas Bankas Finanšu pratības daļas vadītāja Aija Brikše, Investoru kluba izpilddirektors Kaspars Peisenieks un finanšu nozares eksperts Toms Kreicbergs.


Privātā investora pirmie soļi ieguldījumu jomā

Privātajiem investoriem vai tiem, kuri tikai domā spert pirmos soļus ieguldījumu pasaulē ir bažas: vai es visu izdarīšu pareizi, vai man ir pietiekami daudz līdzekļu, lai ieguldītu, vai varu sākt ar mazu summu?


Kā sākt ieguldīt gudri?

Iespējas ieguldīt pieejamas ikvienam! Īpaši digitālajā vidē tiekam aicināti ieguldīt savus līdzekļus tagad ar cerību nākotnē nopelnīt vairāk. Aplikācijas viedtālruņos, investīciju platformas bez komisijas maksas un neticami piedāvājumi vilina iesaistīties. Kāpēc tik plašs finanšu pakalpojumu klāsts ir pieejams tieši tagad? Par to saruna ar Latvijas Bankas Finanšu stabilitātes pārvaldes vecāko ekonomisti Kristīni Petrovsku.


Ieguldījumu pasaule. Kas tajā notiek?

Sandis Anderšmits, Kapitāla tirgus uzraudzības pārvaldes galvenais uzraudzības eksperts, dalās ar aktualitātēm ieguldījumu pasaulē. Šeit uzzināsi, kas ir ieguldīšana un kādi ir ieguldījuma veidi, kā arī ar kādiem riskiem jārēķinās ieguldījumu pasaulē.


Ieguldījumu portfeļa izveide

Noskaties šo raidierakstu un uzzini atbildes uz praktiskiem jautājumiem: kā izveidot savu ieguldījumu portfeli atbilstoši savai pieredzei, cik aktīvu ieguldījumu stratēģiju izvēlēties, kādus vērtspapīrus iegādāties un kā diversificēt riskus?


Lasāmviela:


Krājam zeķē jeb kāpēc Latvijas iedzīvotāji izvairās noguldīt un ieguldīt?

Uzzini, kāpēc cilvēki bieži vilcinās rīkoties un sākt ieguldīt, kā uzvedības ekonomikas teorijas palīdz izprast mūsu lēmumus par naudu un kā domāšanas modeļi var motivēt pieņemt gudrākus finanšu lēmumus, pielāgojot tos savai riska uztverei un iespējām.


Krājobligācijas – kas tas par zvēru?

Krājobligācijas ir Latvijas valsts vērtspapīri, kas piedāvā drošu iespēju veidot uzkrājumus un ieguldīt, sākot jau no 50 eiro. Turklāt no krājobligācijām gūtais ienākums ir vienīgais ieguldījumu ienākuma veids, kas netiek aplikts ar iedzīvotāju ienākuma nodokli.


Krājobligācijas vai termiņnoguldījums - kurš ir ienesīgāks

Ja vēlies, lai tava nauda strādā droši un paredzami, ir vērts apsvērt krājobligācijas vai termiņnoguldījumus. Abi varianti sniedz iespēju nopelnīt no procentiem, bet atšķiras pēc elastības un drošības līmeņa. Šajā rakstā uzzini, kā izvēlēties sev piemērotāko risinājumu.


Grāmatas, kas mainīs tavu attieksmi pret naudu:


Naudas psiholoģija, Morgans Hauzels

Grāmatā "Naudas psiholoģija" vienkārši un saprotami aprakstīts, kā emocijas ietekmē mūsu attieksmi pret naudu un ieguldījumiem. Lai gan bieži domājam, ka investori rīkojas tikai racionāli, patiesībā lēmumus bieži nosaka arī sajūtas un emocijas. M. Hauzels uzsver ilgtermiņa investēšanas nozīmi, skaidrojot salikto procentu spēku un to, kā tas palīdzējis miljardieriem palielināt savu bagātību.


Bagātākais vīrs Babilonā, Džordžs Semjuels Klāsons

Grāmata, kas kļuvusi par vienu no visvairāk ieteiktajām personisko finanšu jomā, sniedz finanšu padomus, izmantojot senās Babilonas stāstus.
  • Sāc taupīt un atvēli vismaz desmito daļu no ienākumiem pirms citām vajadzībām.
  • Pilnveido prasmes un zināšanas, jo tās palīdzēs palielināt ienākumus un finansiālās iespējas.

Suns vārdā Manijs, Bodo Šēfers

Stāsts par suni vārdā Manijs iedvesmo un skaidro finanšu principus vienkāršā veidā. Tas viegli un saprotami māca par naudas pārvaldību, bagātības veidošanu un finanšu gudrību. Tā ir lieliski piemērota gan jauniešiem, gan pieaugušajiem, kuri vēlas apgūt gudru naudas pārvaldību un veidot drošu nākotni.


A Beginner`s Guide to Investing (Investīciju ceļvedis iesācējiem), Alex Frey, Ivy Bytes  

Šī grāmata ir paredzēta tiem, kas sper pirmos soļus ieguldīšanas pasaulē. Tajā vienkāršā un saprotamā valodā izskaidroti ieguldījumu pamati un aplūkoti dažādi risinājumi – akcijas, obligācijas, ieguldījumu fondi un citi instrumenti. Grāmatas mērķis ir mazināt mītus un padarīt sarežģītos finanšu jēdzienus viegli uztveramus ikvienam iesācējam.


Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Ieguldījumi

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Prakstiski padomi par apdrošināšanu

Praktiski padomi

Praktiski padomi

Pirms tu paraksti apdrošināšanas līgumu:
Rūpīgi izlasi visus noteikumus.

Pārliecinies, ka saproti līguma noteikumus.
Piemēram, par ko apdrošinātājs maksās
un par ko nemaksās.

Izpēti, cik liela ir apdrošinājuma summa un pašrisks.
Salīdzini vairākus apdrošinātāju piedāvājumus.
Neizvēlies polisi tikai pēc cenas.
Lētākā polise var nebūt labākais piedāvājums.

Pieraksti apdrošinātāja kontaktinformāciju.Ja notiek nelaime,
uzreiz informē apdrošinātāju.
Seko līdzi polises termiņam un laikus to atjauno.

Ja apdrošinātājs piedāvā,
izmanto automātisko polišu atjaunošanu.
Automātiska polises pagarināšana
ļaus tev nepalikt bez apdrošināšanas.
Automātisku polises atjaunošanu var lūgt ierakstīt līgumā.


Vai apdrošinātājs var atteikties izmaksāt naudu?

Pirms tu paraksti apdrošināšanas līgumu:
Rūpīgi izlasi visus noteikumus.

Apdrošinātājs var atteikt izmaksāt naudu šādos gadījumos:
  • nelaime notikusi alkohola vai narkotiku ietekmē,
  • netika ievēroti drošības noteikumi,
Piemēram, ja avārija notiek,
jo tu pārbrauci krustojumu pie luksofora sarkanās gaismas.
  • zaudējumi radušies apzinātas rīcības vai rupjas neuzmanības dēļ,
  • bojājumi radušies nodiluma vai vecuma dēļ,
  • zaudējumi radušies kara, terorisma vai streika dēļ.

Katrā apdrošināšanas veidā var būt atšķirīgi izņēmumi.
Tāpēc vienmēr izlasi līguma noteikumus!


Vai tu zināji?

Dažās profesijās apdrošināšana ir obligāta.
Tas nozīmē,
ka tev jāapdrošina sava profesionālā darbība.
Tad var segt iespējamos zaudējumus,
ko vari nejauši nodarīt citiem.

Profesionālās atbildības apdrošināšana nepieciešama:
  • grāmatvežiem, auditoriem un zvērinātiem revidentiem,
  • juristiem, advokātiem, tiesu izpildītājiem,
  • būvspeciālistiem un būvdarbu veicējiem,
  • apsardzes darbiniekiem,
  • publisku pasākumu organizētājiem,
  • ārstiem, farmaceitiem un veterinārārstiem u. c.

Apdrošināšana palīdz samaksāt zaudējumus,
ja darba laikā notiek kļūda vai nolaidība.
Tas pasargā šo profesiju pārstāvjus
un arī viņu klientus.


Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Uzzini, ko vari apdrošināt

Apdrošināšanas veidi

Dzīvības apdrošināšana

Dzīvības apdrošināšana pasargā tavu ģimeni vai tuviniekus,
ja ar tevi notiek nelaime.

Dzīvības apdrošināšana var būt noderīga arī:
  • ja tev ir kredīts;
  • tu gribi uzkrāt naudu nākotnei;
  • tu gribi būt drošs par savu bērnu nākotni.

Ir 3 galvenie dzīvības apdrošināšanas veidi:

1. Dzīvības apdrošināšana bez uzkrājuma
Apdrošina tavu dzīvību uz noteiktu laiku.
Polise darbojas tikai līdz līgumā norādītajam datumam.

Izmaksa nelaimes brīdī.
Ja līguma laikā ar tevi notiek kāda nelaime,
tu pats saņemt atlīdzību.
Piemēram, līguma darbības laikā nelaimes gadījumā
tu esi zaudējis darbaspējas un vairs nevarēsi strādāt.
Ja tu iekļūsti negadījumā un nomirsti,
naudu samaksā cilvēkam,
ko esi norādījis līgumā.

Nav uzkrājuma.
Tu maksā par savu drošību.
Līguma beigās naudu neatmaksā.
Naudu izmaksā tikai tad,
ja tu nopietni savainojies
vai aizej bojā negadījumā.

Labuma guvēju izvēlies tu pats.
Šo cilvēku līgumā tu vari mainīt jebkurā laikā.

Apdrošināšanas prēmijas lielumu nosaka
pēc tava vecuma un veselības.
Jaunākiem cilvēkiem ar labu veselību
ikmēneša maksa būs mazāka.

2. Dzīvības apdrošināšana ar uzkrājumu

Tu veido uzkrājumu.
Katru mēnesi tu maksā nelielu summu.
Tā tu sakrāj naudu.

Pēc līguma beigām tu saņem naudu.
Sakrāto naudu tu vari izmantot, kā gribi.

Nauda pelna naudu finanšu tirgū.
Piemēram, apdrošinātājs pērk uzņēmumu akcijas, obligācijas u. c.
Tā veidojas tavs uzkrājums.

Tu vari saņemt nodokļu atlaidi.
No katras iemaksas tu vari atgūt 25,5 %
kā iedzīvotāju ienākuma nodokļa pārmaksu.
Taču tad uzkrājums jāveido vismaz 10 gadus.

Kad vēlāk saņemsi uzkrāto naudu,
apdrošinātājs aprēķinās un samaksās nodokli
par papildus uzkrāto naudu.

3. Dzīvības apdrošināšana ar uzkrājumu bērnam

Tu veido uzkrājumu bērna nākotnei.
Piemēram, studijām vai personīgām vajadzībām.

Bērns var saņemt uzkrājumu 18 gadu vecumā
vai citā līgumā noteiktā vecumā.

Nauda pelna naudu finanšu tirgū.
Piemēram, apdrošinātājs pērk uzņēmumu akcijas, obligācijas u. c.
Tā veidojas tavs uzkrājums.

Tu vari saņemt nodokļu atlaidi.
No katras iemaksas tu vari atgūt 25,5 %
kā iedzīvotāju ienākuma nodokļa pārmaksu.
Taču tad uzkrājums jāveido vismaz 10 gadus.

Kad vēlāk saņemsi uzkrāto naudu,
apdrošinātājs aprēķinās un samaksās nodokli
par papildus uzkrāto naudu.


Mantas un īpašuma apdrošināšana


1. Īpašuma apdrošināšana

Mantas un īpašuma apdrošināšana samaksā par zaudējumiem,
kas var rasties nelaimes gadījumos.


Ļauj būt drošam par dzīvokli, māju, vasarnīcu un mantu.
Tava manta ir visas lietas, kas tev pieder.
Piemēram, mēbeles, velosipēds, dators, televizors, mobilais telefons u. c.

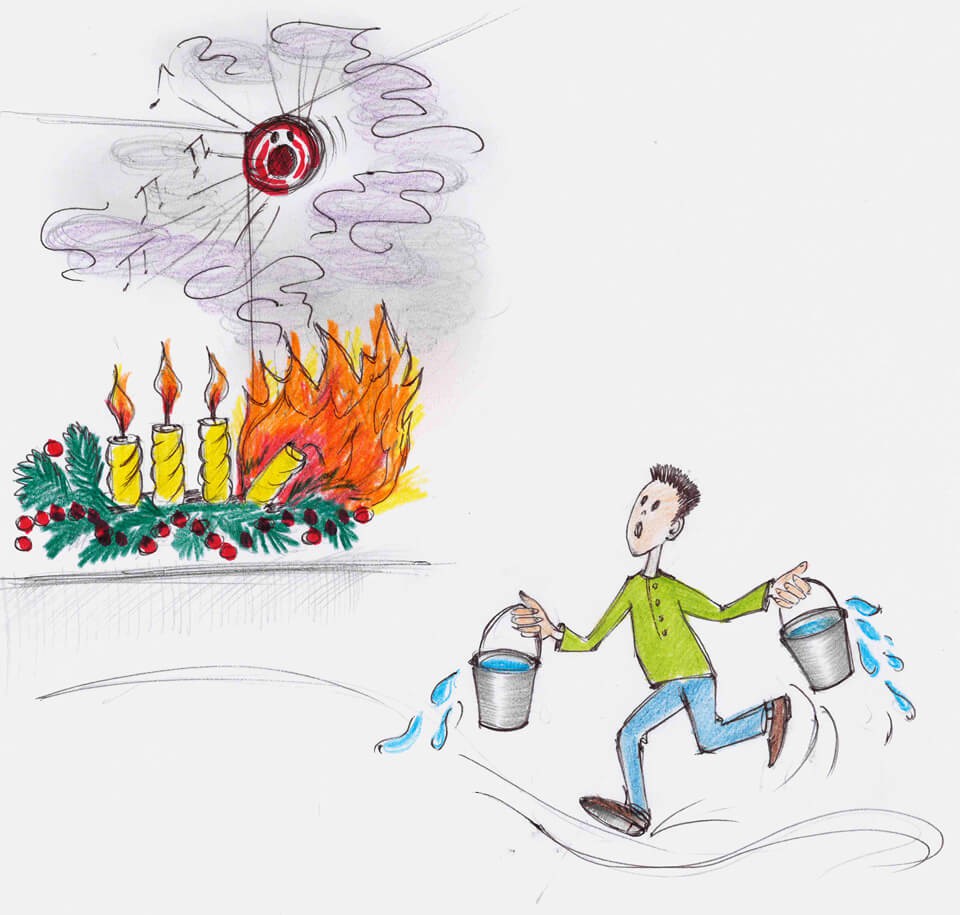
Apmaksā zaudējumus pēc ugunsgrēka, zādzības, plūdiem
vai citiem postījumiem.
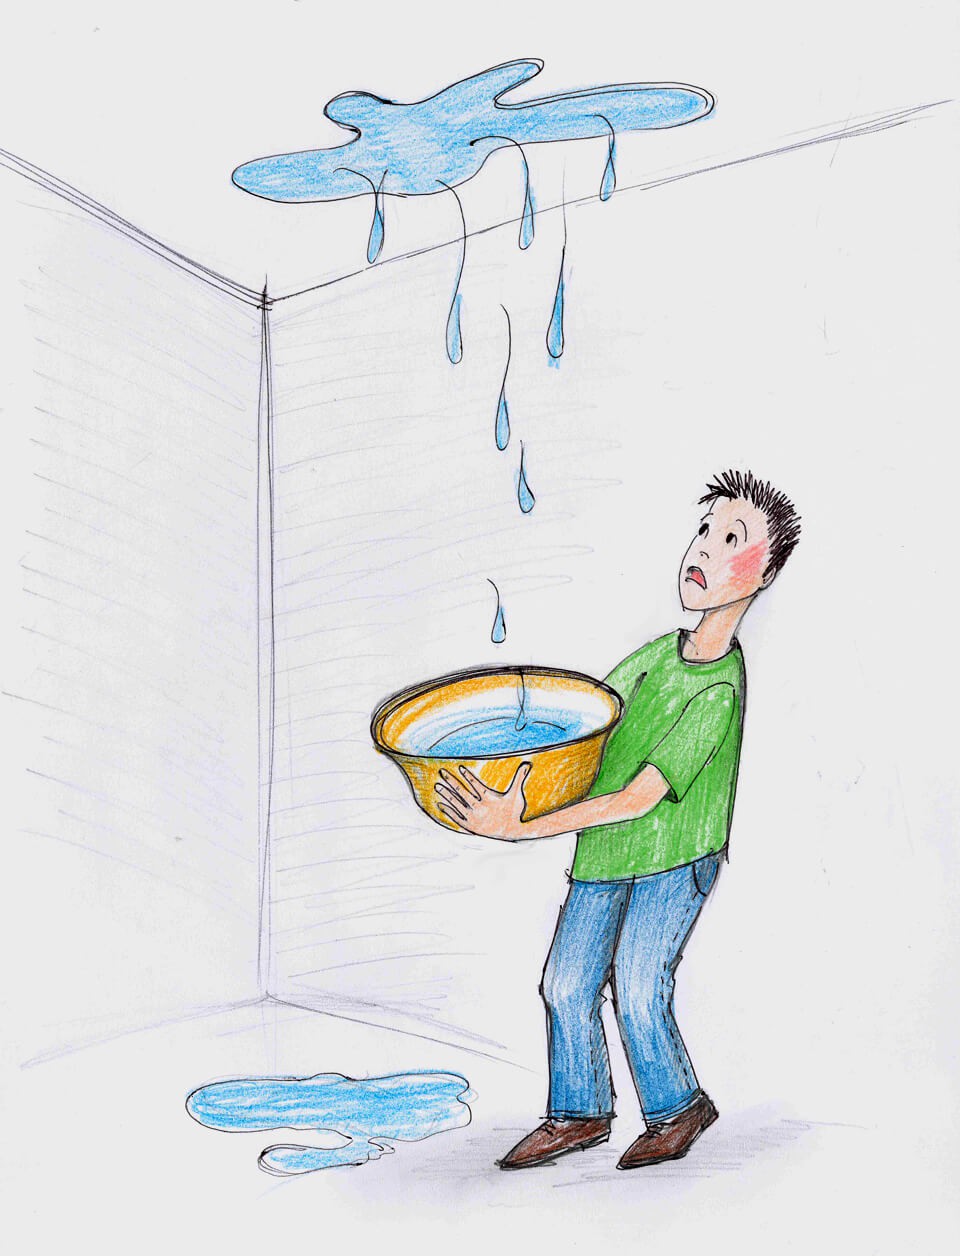
Piemēram, kaimiņš applūdina tavu dzīvokli un sabojā mēbeles.
Tev iedod naudu,
lai tu varētu izremontēt dzīvokli un nopirkt jaunas mēbeles.

Tu vari jau iepriekš padomāt, kā novērst nelaimi.
Piemēram, uzstādīt dūmu detektoru.
Tas var pasargāt dzīvokli no ugunsgrēka.


2. Civiltiesiskās atbildības apdrošināšana

Samaksā par zaudējumiem,
ko tu nejauši nodari citiem.

Noder nejaušās nelaimēs.
Piemēram, tavā pagalmā augošs koks vētrā uzkrīt uz kaimiņa garāžas.
Vai plīst ūdens caurule un applūst kaimiņa dzīvoklis.


Var būt noderīga,
arī sportojot vai braucot ar riteni.
Piemēram, tu ar riteni nejauši uz ielas notriec gājēju.


Ceļojumu apdrošināšana

Atmaksā ceļojuma laikā radušos zaudējumus.
Noder, ja pazūd bagāža vai jāatliek brauciens.
Var samaksāt par steidzamu ārsta palīdzību ceļojuma laikā.

Visbiežāk ceļojumā tu ņem līdzi EVAK karti.
EVAK karti var saņemt bez maksas.
Tā ļauj būt drošam,
ka vajadzības gadījumā svešā valstī saņemsi ārstu palīdzību.
Valsts apmaksā šādas palīdzības saņemšanu ārpus Latvijas.
EVAK ir sadarbības līgumi ar noteiktām slimnīcām.

Tālākās valstīs slimnīcām var nebūt līgumu par EVAK kartes pieņemšanu.
Tādos gadījumos noder ceļojuma apdrošināšana.
Ceļojumu apdrošināšana dod plašākas iespējas saņemt palīdzību.


Nelaimes gadījumu apdrošināšana

Palīdz samaksāt negaidīta savainojuma ārstēšanu.
Piemēram, ja tu nejauši paslīdi,
krīti un salauz roku.

Palīdz samaksāt zaudējumus,
ja tu zaudē darbaspējas vai nomirsti.
 
Palīdz samaksāt par ārstēšanos,
ja gadās saslimt ar dzīvībai bīstamu slimību.


Transportlīdzekļu apdrošināšana

OCTA ir obligāta visiem auto.
OCTA palīdz samaksāt par zaudējumiem,
ko nodari citiem ar savu automašīnu.

Autovadītājiem obligāti jāpērk apdrošināšana savām automašīnām.
Ja ceļā ar savu auto autovadītājs nodara ko sliktu citai automašīnai,
apdrošinātājs samaksā par zaudējumiem.
Šo apdrošināšanas veidu īsāk sauc OCTA

KASKO ir brīvprātīga automašīnas apdrošināšana.
KASKO ļauj samaksāt par zaudējumiem
tavas automašīnas bojājuma gadījumā.


Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Par tēmu

Apdrošināšana

Buklets - Tava nauda soli pa solim

Kas ir apdrošināšana?

Apdrošināšana palīdz tev un tavai ģimenei,
kad notiek nelaime. 

Tā pasargā no negaidītiem izdevumiem.

Kad apdrošināšana ir noderīga?
  • tev ir dzīvoklis, māja vai cits īpašums; 
  • tu dodies ceļojumā; 
  • tev vajadzīga veselības aprūpe; 
  • tev ir ģimene, aug bērni; 
  • tu aizņemies naudu pirkumam bankā vai līzinga kompānijā. 

Kā darbojas apdrošināšana?

Tu maksā ikmēneša vai gada maksājumu.
To sauc par prēmiju.


Ja notiek nelaime,
apdrošinātājs samaksā par zaudējumiem.
To sauc par apdrošināšanas atlīdzību.


Apdrošināšana var būt:

  • brīvprātīga. 
Tu pats izlem, ko apdrošināt.
Piemēram, tu vari apdrošināt savu veselību vai īpašumu;


  • obligāta. 
Autovadītājiem obligāti jāpērk apdrošināšana savām automašīnām.
Ja ceļā ar savu auto autovadītājs nodara ko sliktu citai automašīnai,
apdrošinātājs samaksā par zaudējumiem.
Šo apdrošināšanas veidu īsāk sauc OCTA.

Apdrošināšana ir obligāta dažu profesiju pārstāvjiem.
Piemēram, apsardzes darbiniekiem.


Vārdnīca


Apdrošināšanā lieto daudz sarežģītu nosaukumu.
Tos ir svarīgi zināt,
lai saprastu līgumus un citus dokumentus.

Apdrošinātājs ir uzņēmums,
kas nodarbojas ar apdrošināšanu.

Apdrošinātais ir cilvēks,
kuru apdrošina.

Apdrošinājuma ņēmējs ir cilvēks,
kurš paraksta apdrošināšanas līgumu
un maksā par apdrošināšanu.

Apdrošināšanas atlīdzība ir nauda,
ko apdrošinātājs samaksā par zaudējumiem.
Apdrošinātājs maksā apdrošināšanas atlīdzību,
ja notiek pēkšņs un neparedzēts negadījums.

Labuma guvējs ir polisē ierakstītais cilvēks,
kuram izmaksā apdrošināšanas naudu noteiktos gadījumos.
Piemēram, tu vari maksāt apdrošināšanu
par savas vecāsmātes dzīvokli.
Ja kaimiņš dzīvokli appludina,
apdrošinātājs maksā par zaudējumiem vecaimātei
kā dzīvokļa īpašniecei.

Līgums ir vienošanās starp apdrošinātāju un klientu.

Polise ir apdrošināšanas dokuments.
Tas pierāda, ka tev ir apdrošināšana.

Prēmija ir nauda,
ko tu maksā par apdrošināšanu.

Pašrisks ir nauda,
kas nelaimes gadījumā būs jāmaksā tev pašam.


Ja neko nedarīsi, nauda kontā zaudēs vērtību. Kāpēc sākt ieguldīt?

Kādos padomos ieklausīties un ko nedarīt, apsverot savas iespējas investēt – pieredzē dalās Latvijas Privātā un Riska kapitāla asociācijas valdes locekli, investīciju uzņēmuma “SG Capital Partners” dibinātājs Harijs Švarcs un digitālā satura veidotājs Niklāvs Mičulis.

Uzzini vairāk: https://www.delfi.lv/video/56419846/kur-paliek-mana-nauda

Vai pietiek ar 4. klases matemātikas zināšanām? Kas nepieciešams, lai sāktu ieguldīt?

Teksts

Pietiek, ja tu māki saskaitīt un atņemt. Ja arī reizināt un dalīt, tu jau esi gana sagatavots, lai sāktu investēt – tā tos, kuri visus savus iekrājumus vienkārši tur bankas kontā, iedrošina investīciju eksperts Harijs Švarcs. Jā, investēt ir sarežģīti, bet ikviens pats var izvēlēties – nedaudz iedziļināties, uzņemties risku un sākt kaut ko darīt, vai gaidīt, kā inflācija "apēd" iekrājumu vērtību.

Izdrukāt