tēmas
  1. Mana ekonomika

Jautājumi un atbildes par ieguldījumu veikšanu

Jautājumi un atbildes

LEI kods (Legal Entity Identifier) ir starptautisks juridisko personu identifikators, kas sastāv no unikālas 20 zīmju kombinācijas (burti un cipari). Tas ļauj precīzi identificēt uzņēmumus un citas juridiskās personas, kas veic darījumus finanšu tirgos.

LEI kods ir obligāts juridiskajām personām, kuras veic darījumus ar finanšu instrumentiem, piemēram, ar akcijām, obligācijām vai atvasinātajiem instrumentiem.

Ieguldīt finanšu instrumentos (piemēram, pirkt akcijas, fondus) drīkst no 18 gadu vecuma. Tas ir vecums, kad cilvēks iegūst pilnu rīcībspēju un pats var atvērt ieguldījumu kontu, piekļūt biržai vai slēgt līgumus ar ieguldījumu brokeriem.

Lai ieguldītājs varētu sākt ieguldīt akcijās, obligācijās, fondos un citos finanšu instrumentos, viņam jāatver vērtspapīru vai ieguldījumu konts.

Nē, nevar.

Ieguldījumu un vērtspapīru kontiem nav iespējas norādīt labuma guvēju tā, kā tas ir iespējams, piemēram, dzīvības apdrošināšanas polisēs ar uzkrājumu, dzīvības apdrošināšanā ar uzkrājumu bērna nākotnei vai pensiju 3. līmenī.

Pēc ieguldītāja nāves ieguldījumu manto mantinieki. Mantošanas kārtību nosaka Civillikums. Ja mantojuma atstājējs vēlas, lai pēc viņa nāves ieguldījumu manto noteikta persona, tas jārisina ar testamenta vai mantojuma līgumu palīdzību.

Nē, nevari.

Tu vari pirkt un pārdot finanšu instrumentus (piemēram, akcijas, ETF vai obligācijas) tikai biržas darba laikā. Latvijā tas parasti nozīmē Nasdaq Baltija biržas tirdzniecības darba laiku – darbdienās no plkst. 10.00 līdz plkst. 16.00.
Ārpus šī laika tu vari iesniegt darījuma rīkojumu, bet tas tiks izpildīts tikai nākamajā biržas darba dienā.

Vairāk informācijas Nasdaq Baltija tīmekļvietnē.

Latvijā darbojas trīs dažādi aizsardzības mehānismi, kas aizsargā iedzīvotāju intereses.

1. Noguldījumu garantiju fonds

Noguldījumu garantiju fonds ir valsts naudas līdzekļu fonds, kas paredzēts noguldītāju aizsardzībai gadījumos, kad banka vai krājaizdevu sabiedrība kļūst maksātnespējīga vai nespēj izmaksāt noguldījumus. Tiek garantēts, ka tev atmaksās noguldījumus līdz 100 000 eiro apmērā katrā bankā atsevišķi, neatkarīgi no tā, cik kontu tev ir vienā bankā. Summa attiecas uz visiem kontiem vienā iestādē kopā:
  • uz norēķinu un algas kontiem; 
  • uz termiņnoguldījumiem un krājkontiem; 
  • uz naudas līdzekļiem citās valūtās.
Fondu finansē pašas bankas un krājaizdevu sabiedrības, iemaksājot tajā noteiktu daļu no piesaistītajiem noguldījumiem. Fonda līdzekļu uzkrāšanu, pārvaldīšanu un atlīdzību izmaksu nodrošina Latvijas Banka.

Piemērs! 

Tu glabā naudu savā bankas kontā: 

  • 15 000 eiro norēķinu kontā, 

  • 10 000 eiro krājkontā un 

  • 80 000 eiro termiņnoguldījumā.

Kopā tev šajā bankā ir 105 000 eiro. 


Ja banka kļūst maksātnespējīga un vairs nevar tev izmaksāt tavu naudu, no Noguldījumu garantiju fonda saņemsi atlīdzību līdz 100 000 eiro par visiem saviem kontiem kopā šajā bankā. 

Tas nozīmē, ka valsts tev atmaksās 100 000 eiro, bet 5000 eiro paliks neatgūti (ja nav citas iespējas tos atgūt tiesiskā ceļā). 

Ja šie 105 000 eiro būtu sadalīti, piemēram, 70 000 eiro vienā bankā un 35 000 eiro citā, tu saņemtu kompensāciju abās bankās atsevišķi – kopā visus 105 000 eiro, jo katrā iestādē tiek garantēti līdz 100 000 eiro.


Vairāk informācijas Latvijas Bankas tīmekļvietnē.


2. Finanšu instrumentu tirgus ieguldītāju aizsardzība

Finanšu instrumentu tirgus klientu (ieguldītāju) aizsardzība ir paredzēta, lai aizsargātu ieguldītāju intereses gadījumos, kad ieguldījumu pakalpojumu sniedzējs kļūst maksātnespējīgs vai nespēj izpildīt savas saistības. Kompensācijas apmēru nosaka atbilstoši neizpildīto saistību kopsummai, bet ne vairāk kā 20 000 eiro vienam ieguldītājam neatkarīgi no ieguldītāja vērtspapīru vai ieguldījumu konta skaita.

Kompensācija sedz: 
  • Ja pazūd nauda vai finanšu instrumenti (akcijas, obligācijas u. c.) – piemēram, ieguldījumu pakalpojumu sniedzējs nav pareizi glabājis klientu aktīvus, tos nelikumīgi izmantojis vai tie vienkārši nav atrodami. 
  • Ja neizpilda darījumu – ja ieguldījumu pakalpojumu sniedzējs nevar nodot iegādātos vērtspapīrus vai atmaksāt jau iemaksāto naudu darījumam.

Kompensācija netiek izmaksāta, ja zaudējumi ir radušies no finanšu instrumentu cenu izmaiņām tirgus svārstību dēļ.

Latvijas Banka nosaka kārtību un termiņus, kādā tiek veikta kompensāciju izmaksa.

Pieteikums kompensācijai ir jāiesniedz 2 gadu laikā, kopš dienas, kad oficiālajā izdevumā "Latvijas Vēstnesis" publicēta informācija par kārtību, kādā tiek pieņemti pieteikumi kompensācijas izmaksai, un par kompensācijas izmaksas kārtību un termiņiem.

Piemērs! 

Tu esi ieguldījis 15 000 eiro akcijās un turi brokeru kontā 2000 eiro naudā. Ja ieguldījumu pakalpojumu sniedzējs bankrotē un nevar atdot tev vērtspapīrus un naudu, jo tie ir pazuduši vai nelikumīgi izmantoti, kompensācijas apmērs būs par visu ieguldījumu apmēru (kopā 17 000 eiro). Ja kopējā ieguldījumu summa būtu 30 000 eiro, tad kompensācijas apmērs būs 20 000 eiro, kas ir maksimālai kompensācijas limits.  


Vairāk informācijas Latvijas Bankas tīmekļvietnē.


3. Apdrošināto aizsardzības fonds

Šis fonds ir izveidots, lai pasargātu cilvēkus, kuri ir noslēguši apdrošināšanas līgumu. Ja apdrošināšanas sabiedrība kļūst maksātnespējīga un vairs nevar izpildīt savas saistības, fonds palīdz nodrošināt, ka apdrošinātās personas intereses tiek aizsargātas.

  • Atlīdzība tiek izmaksāta par dzīvības apdrošināšanu: dzīvības apdrošināšanā (izņemot tirgum piesaistītajā uzkrājošajā dzīvības apdrošināšanā, kur ieguldījumu finanšu risku uzņemas pats klients) – ne vairāk kā 15 000 eiro vienam apdrošinājuma ņēmējam;

Piemērs! 

Tev ir dzīvības apdrošināšanas polise, kurā ir apdrošināta tava dzīvība un paredzēta atlīdzības izmaksa 10 000 eiro apmērā invaliditātes iestāšanās vai smagu slimību gadījumos. 

Ir noticis nelaimes gadījums, kā rezultātā iestājusies invaliditāte.


Ja apdrošinātājs ir pasludināts par maksātnespējīgu, piesakot apdrošināšanas gadījumu, apdrošināto aizsardzības fonds tev izmaksās līgumā noteikto atlīdzību 10 000 eiro apmērā.
 
  • nedzīvības apdrošināšanā – nelaimes gadījumu, veselības, sauszemes transporta, īpašuma, sauszemes transportlīdzekļu īpašnieku civiltiesiskās atbildības (OCTA), vispārējās civiltiesiskās atbildības un palīdzības (ceļojumu) apdrošināšanā - 50% apdrošināšanas atlīdzības apmērā, bet ne vairāk kā 3 000 eiro vienam apdrošinājuma ņēmējam. 

Piemērs! 

Tev ir OCTA apdrošināšanas polise pie apdrošinātāja, kas ir pasludināts par maksātnespējīgu. Notiek ceļu satiksmes negadījums, un saskaņā ar polisi apdrošinātājam būtu jāizmaksā apdrošināšanas atlīdzība 4 000 eiro apmērā. 

Latvijas Banka pārstāv klientus un piesaka viņu prasības pret maksātnespējīgu apdrošinātāju. Piesakot apdrošināšanas gadījumu, apdrošināto aizsardzības fonds tev izmaksās 50 % no apdrošināšanas atlīdzības, bet ne vairāk kā 3 000 eiro. Šajā gadījumā tu saņemsi 2 000 eiro.


Atlīdzība tiek izmaksāta tikai pēc apdrošinātāja bankrota procedūras uzsākšanas. Latvijas Banka pārstāv klientus un piesaka viņu prasības pret apdrošinātāju. Vairāk informācijas Latvijas Bankas tīmekļvietnē.

Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Kas ir birža?

Nasdaq birža

Nasdaq Baltija un Latvijas vērtspapīru tirgus


Nasdaq Baltija ir birža, kurā Latvijas, Lietuvas un Igaunijas uzņēmumi var piedāvāt savas akcijas un obligācijas, lai piesaistītu naudu savas darbības attīstībai. 


Nasdaq Rīga ir vienīgā regulētā birža Latvijā.

Birža ir regulēta vide, kur satiekas:
  • uzņēmumi, kas vēlas piesaistīt naudu savas attīstības vajadzībām (piedāvā savas akcijas vai obligācijas);
  • ieguldītāji (investori) - gan privātpersonas, gan uzņēmumi, kuri vēlas ieguldīt brīvos naudas līdzekļus un gūt peļņu.
Nasdaq Baltija vietnē tu vari:
  • atrast informāciju par uzņēmumiem, kuru akcijas un obligācijas var nopirkt;
  • redzēt akciju un obligāciju cenas un to izmaiņas;
  • skatīt dažādus akciju tirgus indeksus;
  • sekot tirgus jaunumiem, oficiālajiem paziņojumiem un uzņēmuma ziņām;
  • iepazīties ar uzņēmumu finanšu pārskatiem un darbības rezultātiem.
Ieskaties Nasdaq Baltija vietnē, un uzzini vairāk.

Ieguldot akcijās un obligācijās tu atbalsti Baltijas tirgus attīstību, gūstot iespēju pelnīt. 


Banku komisijas maksas par Baltijas uzņēmumu akciju iegādi un turēšanu ir atšķirīgas.
Dažas bankas piedāvā Baltijas akciju bezmaksas pirkšanu, pārdošanu un turēšanu.  

Noskaties Nasdaq Baltija video un uzzini, kas ir fondu birža?


Interesanti! 

Antverpenes birža


Antverpenes birža – pirmā oficiālā preču birža (1531) 

1531. gadā Antverpenē (Beļģija) tika uzcelta pasaulē pirmā preču un vērtspapīru birža – Handelsbeurs. Šī iespaidīgā gotiskā stila ēka kļuva par Eiropas darījumu centru – vietu, kur tirgotāji no dažādām valstīm tikās, lai slēgtu darījumus ar precēm un parādzīmēm. 

Lai arī biržas darbība oficiāli beidzās 1997. gadā, šī vēsturiskā ēka ir pārdzīvojusi vairākas transformācijas un pēc restaurācijas atdzimusi kā kultūras pasākumu norises vieta, un atgādina par laikiem, kad Antverpene bija Eiropas finanšu un tirdzniecības sirds.

                                                                                                                
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Kas vēl var sniegt ieguldījumu pakalpojumus?

Ieguldījumu brokeri

Brokeris ir starpnieks starp ieguldītāju un finanšu tirgu. Brokeris palīdzēs tev pirkt un pārdot akcijas, obligācijas un citus finanšu instrumentus. Brokeris var būt gan ieguldījumu brokeru sabiedrība, gan arī banka, kas nodrošina šādus pakalpojumus.

Brokeris var: 
  • izpildīt tavus rīkojumus finanšu tirgū (piemēram, iegādāties noteiktas akcijas vai pārdot ETF); 
  • nodrošināt tev piekļuvi finanšu tirgiem (piemēram, biržām dažādās valstīs); 
  • sniegt konsultācijas par ieguldījumiem vai izglītojošu informāciju par finanšu tirgu; 
  • palīdzēt pārvaldīt tavus ieguldījumus un uzkrājumus.

Izvēloties brokeri: 
  • pārliecinies, ka brokeris ir licencēts Latvijā vai citā valstī un ka to uzrauga uzticams regulators (piemēram, Latvijas Banka vai cita finanšu uzraudzības iestāde). Tas nodrošina ieguldītāju aizsardzību; 
  • noskaidro, kādus ieguldījumu veidus brokeris piedāvā: akcijas, obligācijas, fondus, ETF, atvasinātos instrumentus u. c. Izvēlies brokeri, kas atbilst taviem ieguldījumu mērķiem un riska profilam; 
  • salīdzini dažādu brokeru piemērotās maksas par konta uzturēšanu, darījumu veikšanu, vērtspapīru glabāšanu un valūtas konvertāciju. Zemākas izmaksas ilgtermiņā var nozīmēt lielāku ienesīgumu; 
  • uzzini, vai brokerim ir noteikta minimālā sākotnējā iemaksa vai darījuma summa; 
  • izvērtē, vai brokera platforma un mobilā lietotne ir ērta, vai ir pieejams klientu serviss latviešu vai citā tev saprotamā valodā un vai problēmu gadījumā ir pieejams atbalsts.

Lai Latvijā sniegtu ieguldījumu pakalpojumus, ieguldījumu brokeru sabiedrībai ir nepieciešama Latvijas Bankas izsniegta licence. Bez šīs licences nav atļauts piedāvāt brokeru jeb ieguldījumu pakalpojumus Latvijas iedzīvotājiem.

Brokeru darbību Latvijā uzrauga un regulē Latvijas Banka, kas nodrošina, ka brokeri ievēro likumus, aizsargā klientu intereses un pārvalda to naudas līdzekļus saskaņā ar normatīvajiem aktiem. Licencēto brokeru saraksts ir pieejams Latvijas Bankas tīmekļvietnes sadaļā "Ieguldījumu pakalpojumu sniedzēji"
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Kas ir birža?

Nākamā apakštēma

tēmas
  1. Mana ekonomika

Kāda ir ieguldītāja atbildība?

Ieguldītāja tiesības un pienākumi

Ieguldītāja tiesības

Latvijā ieguldītāja tiesības aizstāv normatīvo aktu klāsts.
Būtiskākie normatīvie akti, kas nosaka ieguldītāja tiesības, ir:Minētajos normatīvajos aktos ir noteikts, kādā veidā katrs ieguldītājs ir pasargāts no zaudējumiem, īstenojoties dažādiem riskiem, t. sk. finanšu instrumentu neatgriezeniskai pazušanai, pakalpojumu neizpildei u. c.
Tajos paredzēts arī tas, kādā veidā tiek noteikta kompensācija, ja saistības pret ieguldītāju nav izpildītas.
Regulējums nosaka ne tikai tavus, bet arī tā uzņēmuma pienākumus, kurā tu veic ieguldījumu, īpaši informācijas atklāšanas jomā.
Regulāri saņemot aktuālo informāciju par uzņēmuma darbības rādītājiem, negatīvu tendenču gadījumā tu vari pasargāt sevi no zaudējuma riskiem.

Ieguldītāja pienākumi

  • Ieguldījumu veikšanai izvēlēties licencētu brokeri vai banku. Pārbaudi Latvijas Bankas sadaļā "Tirgus dalībnieki". 
  • Uzmanīties no krāpniekiem un aizsargāt sevi. 
  • Iepazīties ar finanšu instrumentu tirgu regulējošiem normatīvajiem aktiem.
  • Iepazīties ar publiski pieejamo informāciju par uzņēmumu, kurā vēlies ieguldīt, detalizēti to izpētot, t. sk. iepazīstoties ar tirgus dalībnieka vēsturi gan informācijas atklāšanas un korporatīvās pārvaldības jomā, gan attiecībā uz dažādiem normatīvo aktu pārkāpumiem. 
Atceries!
  • Investē tikai tik, cik vari atļauties zaudēt! 

  • Ja tev šķiet, ka uzņēmums neievēro regulējumu vai nodarbojas ar krāpniecību, sazinies ar Latvijas Banku! Latvijas Banka sniegs atbalstu un, ja konstatēs, ka informācija nav korekta, lūgs tirgus dalībniekam to labot. Uzzini vairāk sadaļā  "Kura iestāde palīdzēs konkrētos gadījumos"?

Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Kā nauda vairo naudu?

Saliktie procenti

Runā, ka viens no ievērojamākiem 20. gadsimta zinātniekiem Alberts Einšteins saliktos procentus nosaucis par astoto pasaules brīnumu.


Veidojot uzkrājumus, saliktajiem procentiem ir būtiska nozīme.

Saliktie procenti nes peļņu gan no sākotnēji ieguldītās summas, gan no nopelnītajiem procentiem. Tie ļauj gūt labu rezultātu, ja nauda ieguldīta uz ilgāku laika periodu.

Jo ilgāk nauda ir ieguldīta, jo lielāka ir salikto procentu ietekme. Agrāk sākot ieguldīt, uzkrājuma mērķis būs veiksmīgāk sasniedzams.

Noskaties video un uzzini, kā darbojas saliktie procenti!

Apskati arī citus veidus, kā darbojas saliktie procenti!


Sāc agrāk – nopelni vairāk!

Piemērs!

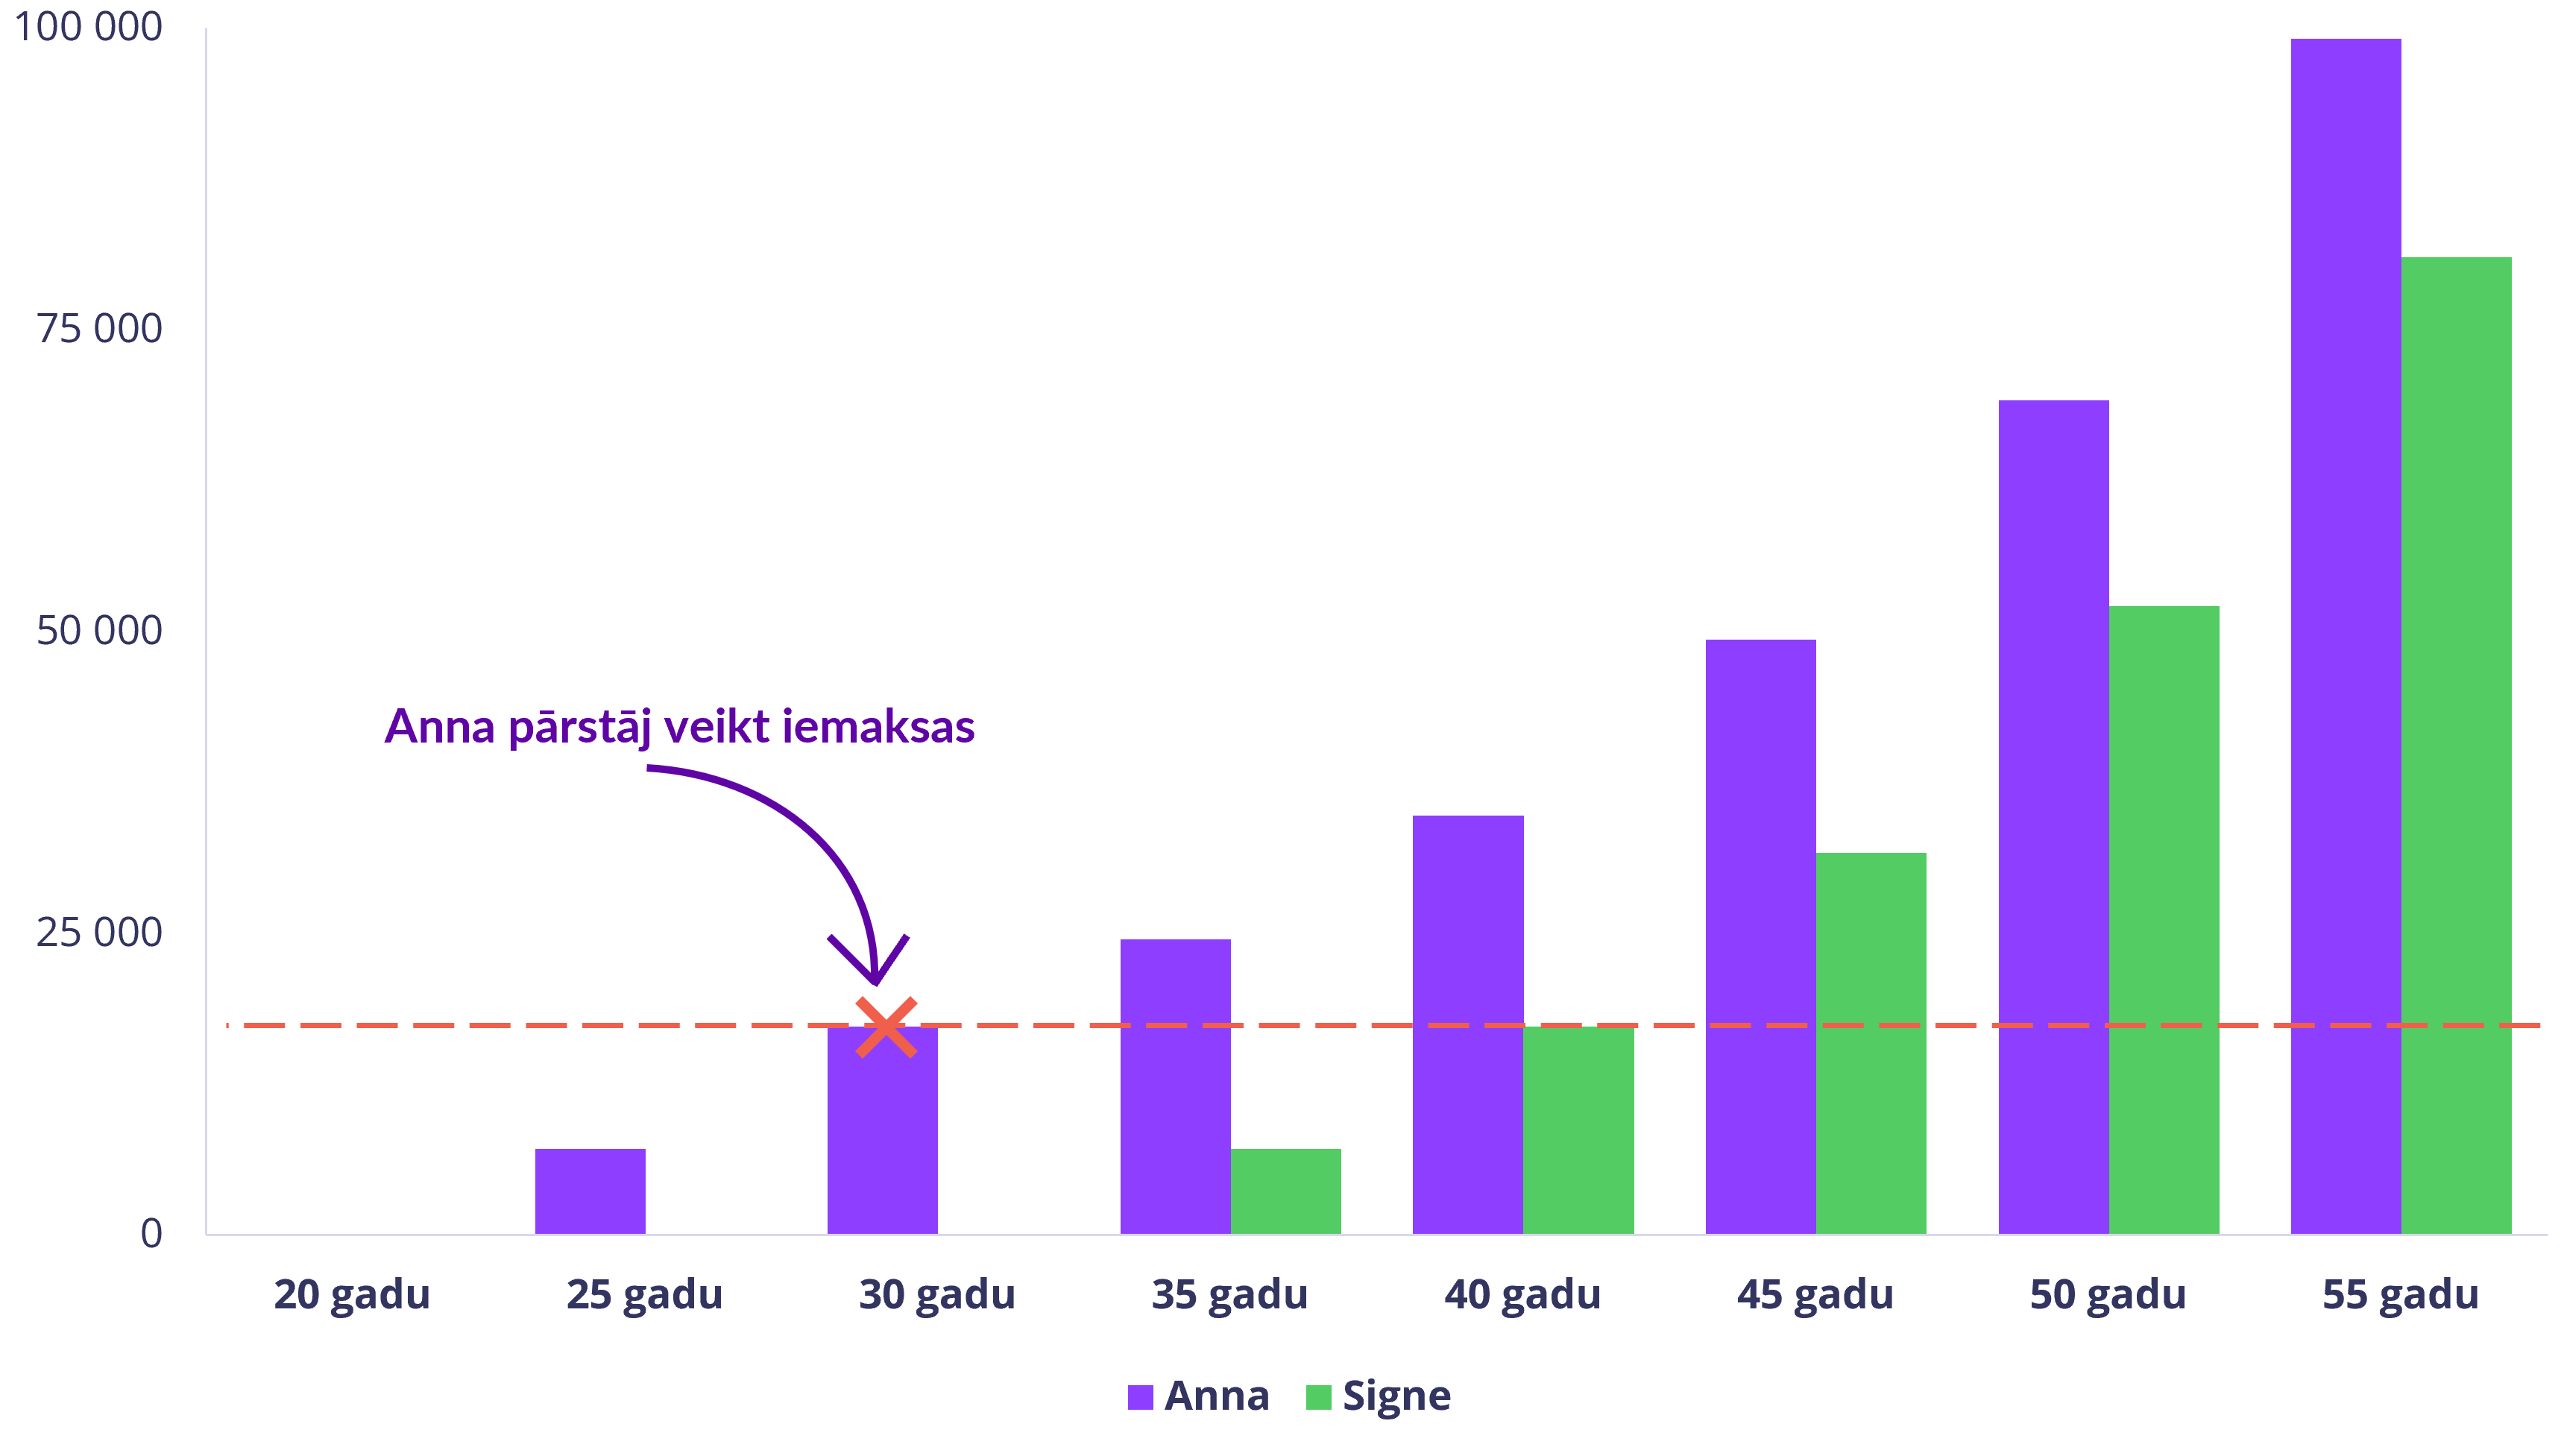
Divas draudzenes Anna un Signe nolemj veidot uzkrājumu, izvēloties kopīgu ieguldījumu plānu ar ienesīguma likmi 7 % gadā. 

Katra ir gatava ieguldīt 100 eiro mēnesi. Taču uzkrājums tiek veidots dažādos periodos. 

Kā viņām veicās? 


Anna, 20 gadu, studē žurnālistiku, papildus strādā. Nolēmusi regulāri katru mēnesi no savas algas 100 eiro novirzīt uzkrājuma veidošanā ar vidējo ienesīguma likmi 7 % gadā. Iemaksas uzkrājumā veic 10 gadu.

Sasniedzot 30 gadu vecumu, Anna regulāras iemaksas uzkrājumā vairs neturpina, kā arī naudas līdzekļus no uzkrājuma nav izņēmusi, bet tie turpina "strādāt" salikto procentu ietekmē. 


Signe, 20 gadu, kopā ar Annu studē žurnālistiku. Viņa, uzsākot darba gaitas, vēl nav gatava novirzīt noteiktu naudas summu uzkrājuma veidošanai.

Pēc 10 gadiem, sasniedzot 30 gadu vecumu, Signe ir gatava veidot regulāru uzkrājumu, novirzot 100 eiro mēnesī. Signe uzkrājumu veido 20 gadu. 


Kā darbojās saliktie procenti?

Sasniedzot 55 gadu vecumu, Annas un Signes uzkrājums būtiski atšķīrās, lai arī Anna uzkrājumā bija iemaksājusi 100 eiro × 120 mēnešu = 12 000 eiro, bet Signe – 100 eiro × 300 mēnešu = 30 000 eiro.

Anna maksāja 100 eiro mēnesī 10 gadu, bet
Signe maksāja 100 eiro mēnesi 25 gadus.


Vai atbilstoša uzkrājuma plāna izvēlei ir būtiska nozīme? 

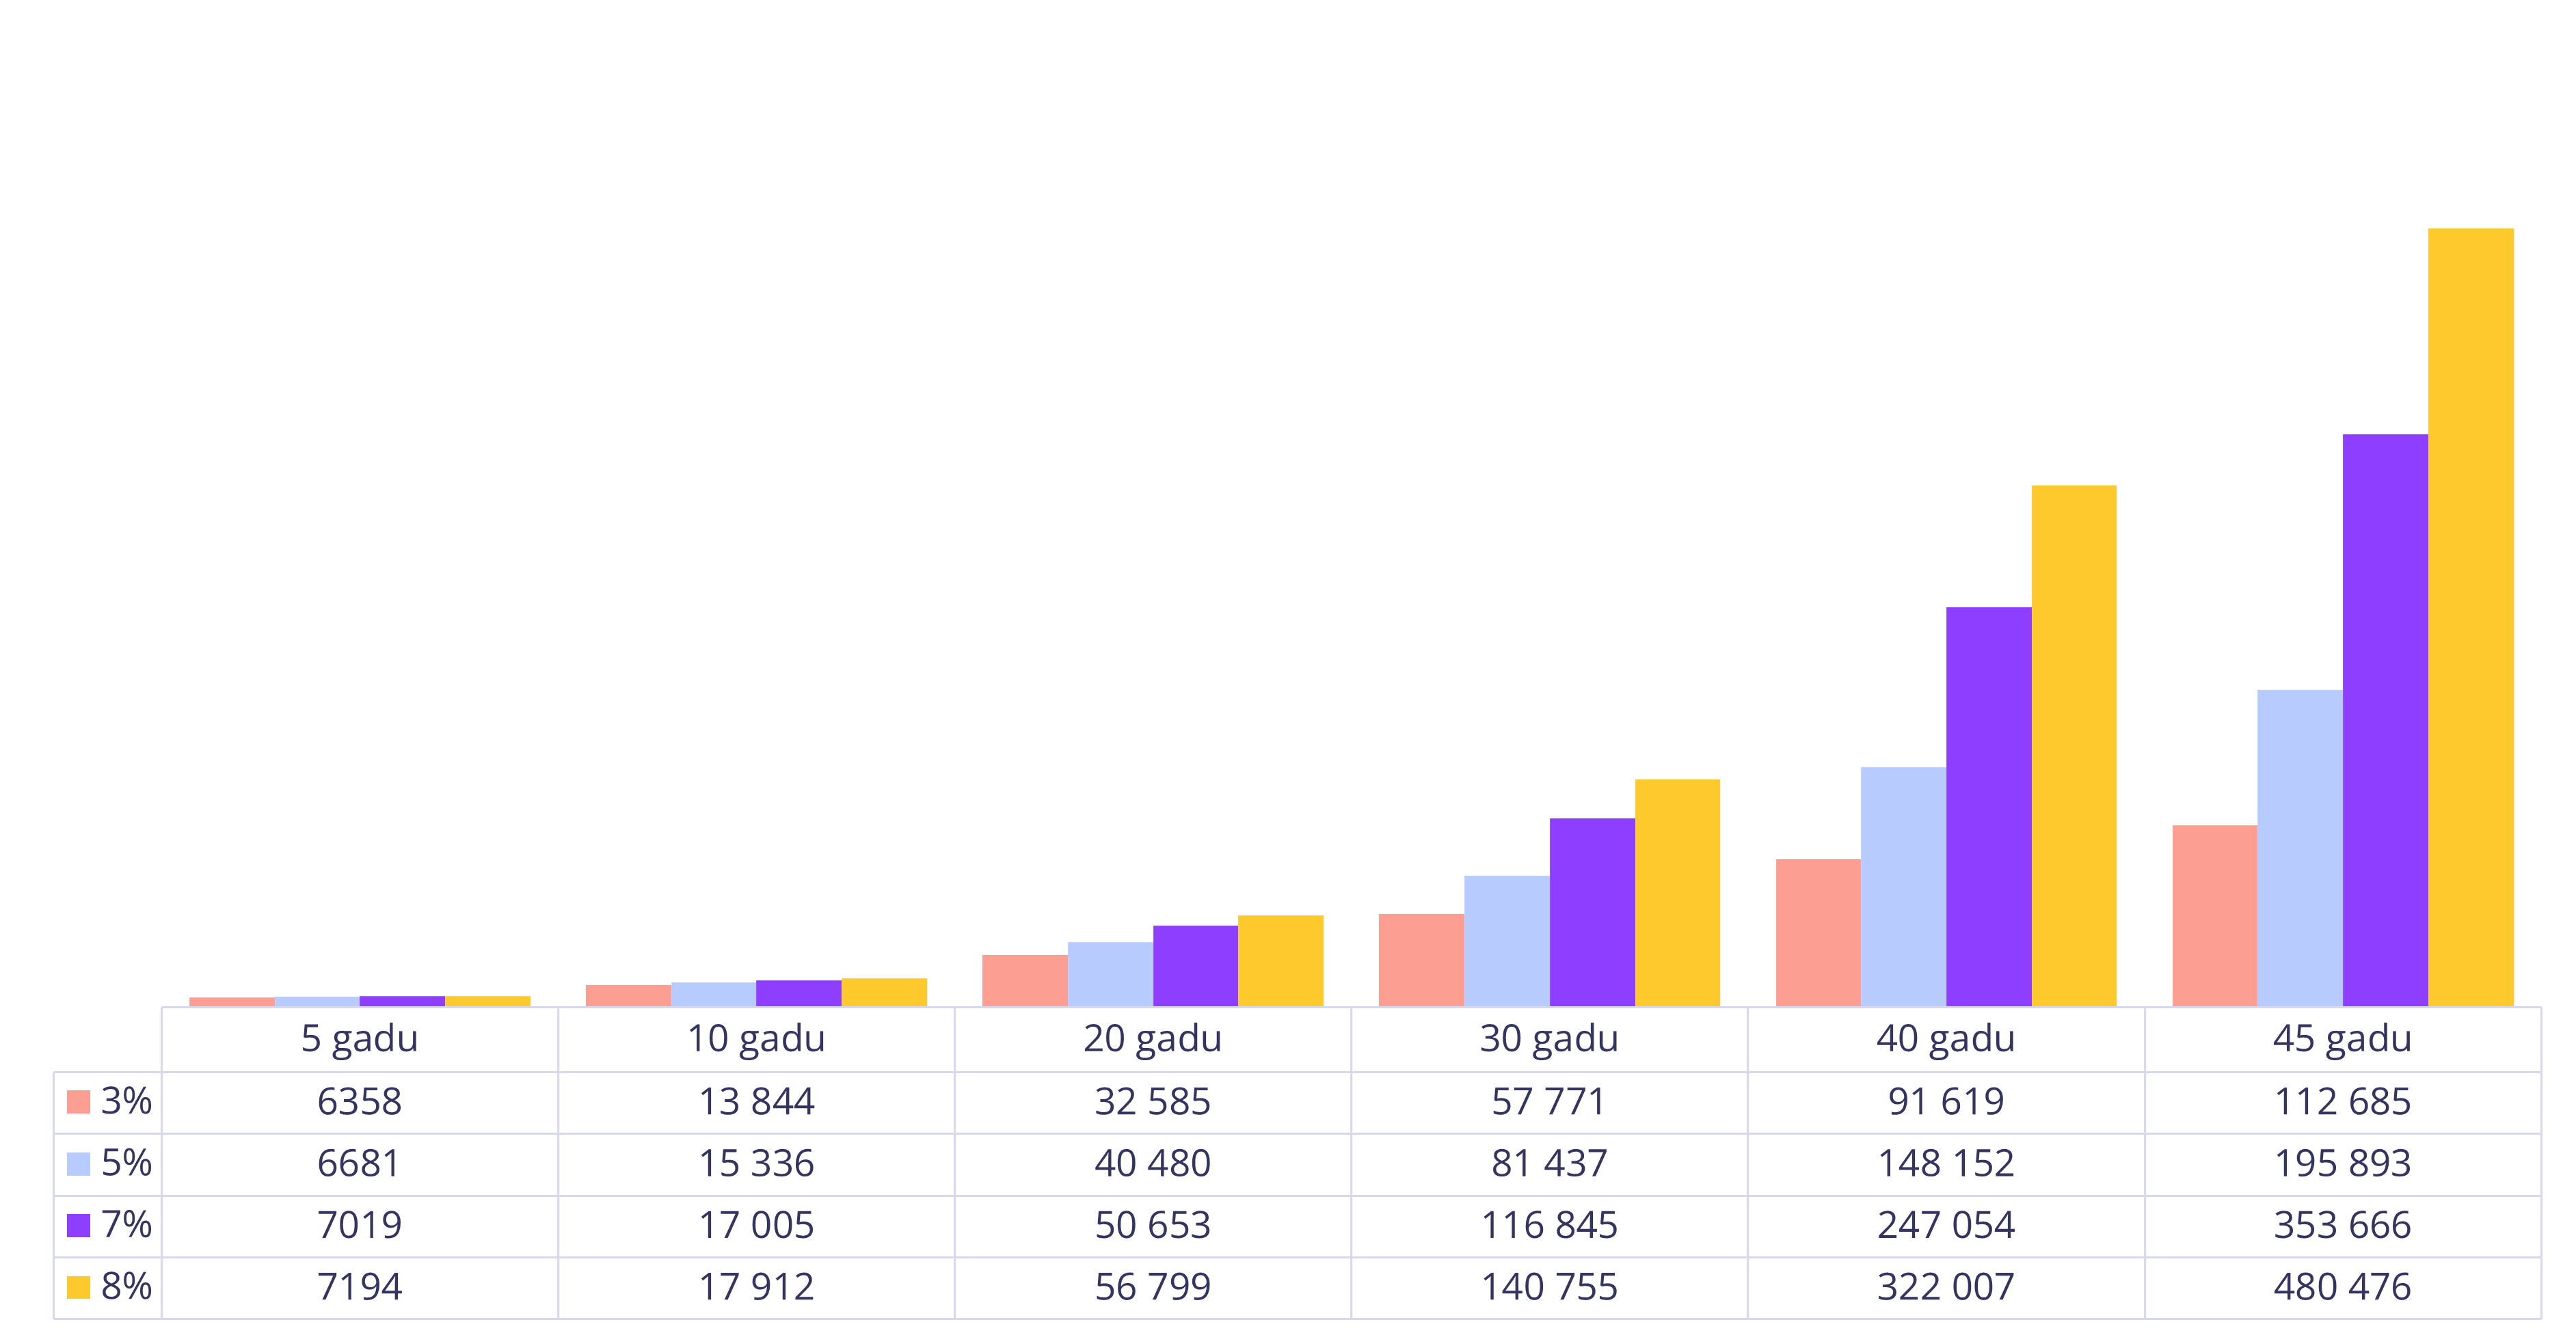
Kāds ir ilgtermiņa rezultāts četriem dažādiem plāniem ar dažādām ienesīguma likmēm gadā?

Veicot iemaksas regulāri, 100 eiro mēnesī, regulāra maksājuma un salikto procentu ietekme ir būtiska. Īstermiņā rezultāts ir ar nelielām atšķirībām, bet ilgtermiņā rezultāta atšķirības ir krietni lielākas.

Arī nelielas ieguldījumu plāna ienesīguma likmju atšķirības, kā redzams piemērā – 7 % vai 8 % –, liek aizdomāties, kāda nozīme ir 1 procentu punkta atšķirībai.

Salikto procentu nozīme, ieguldot 100 eiro mēnesī

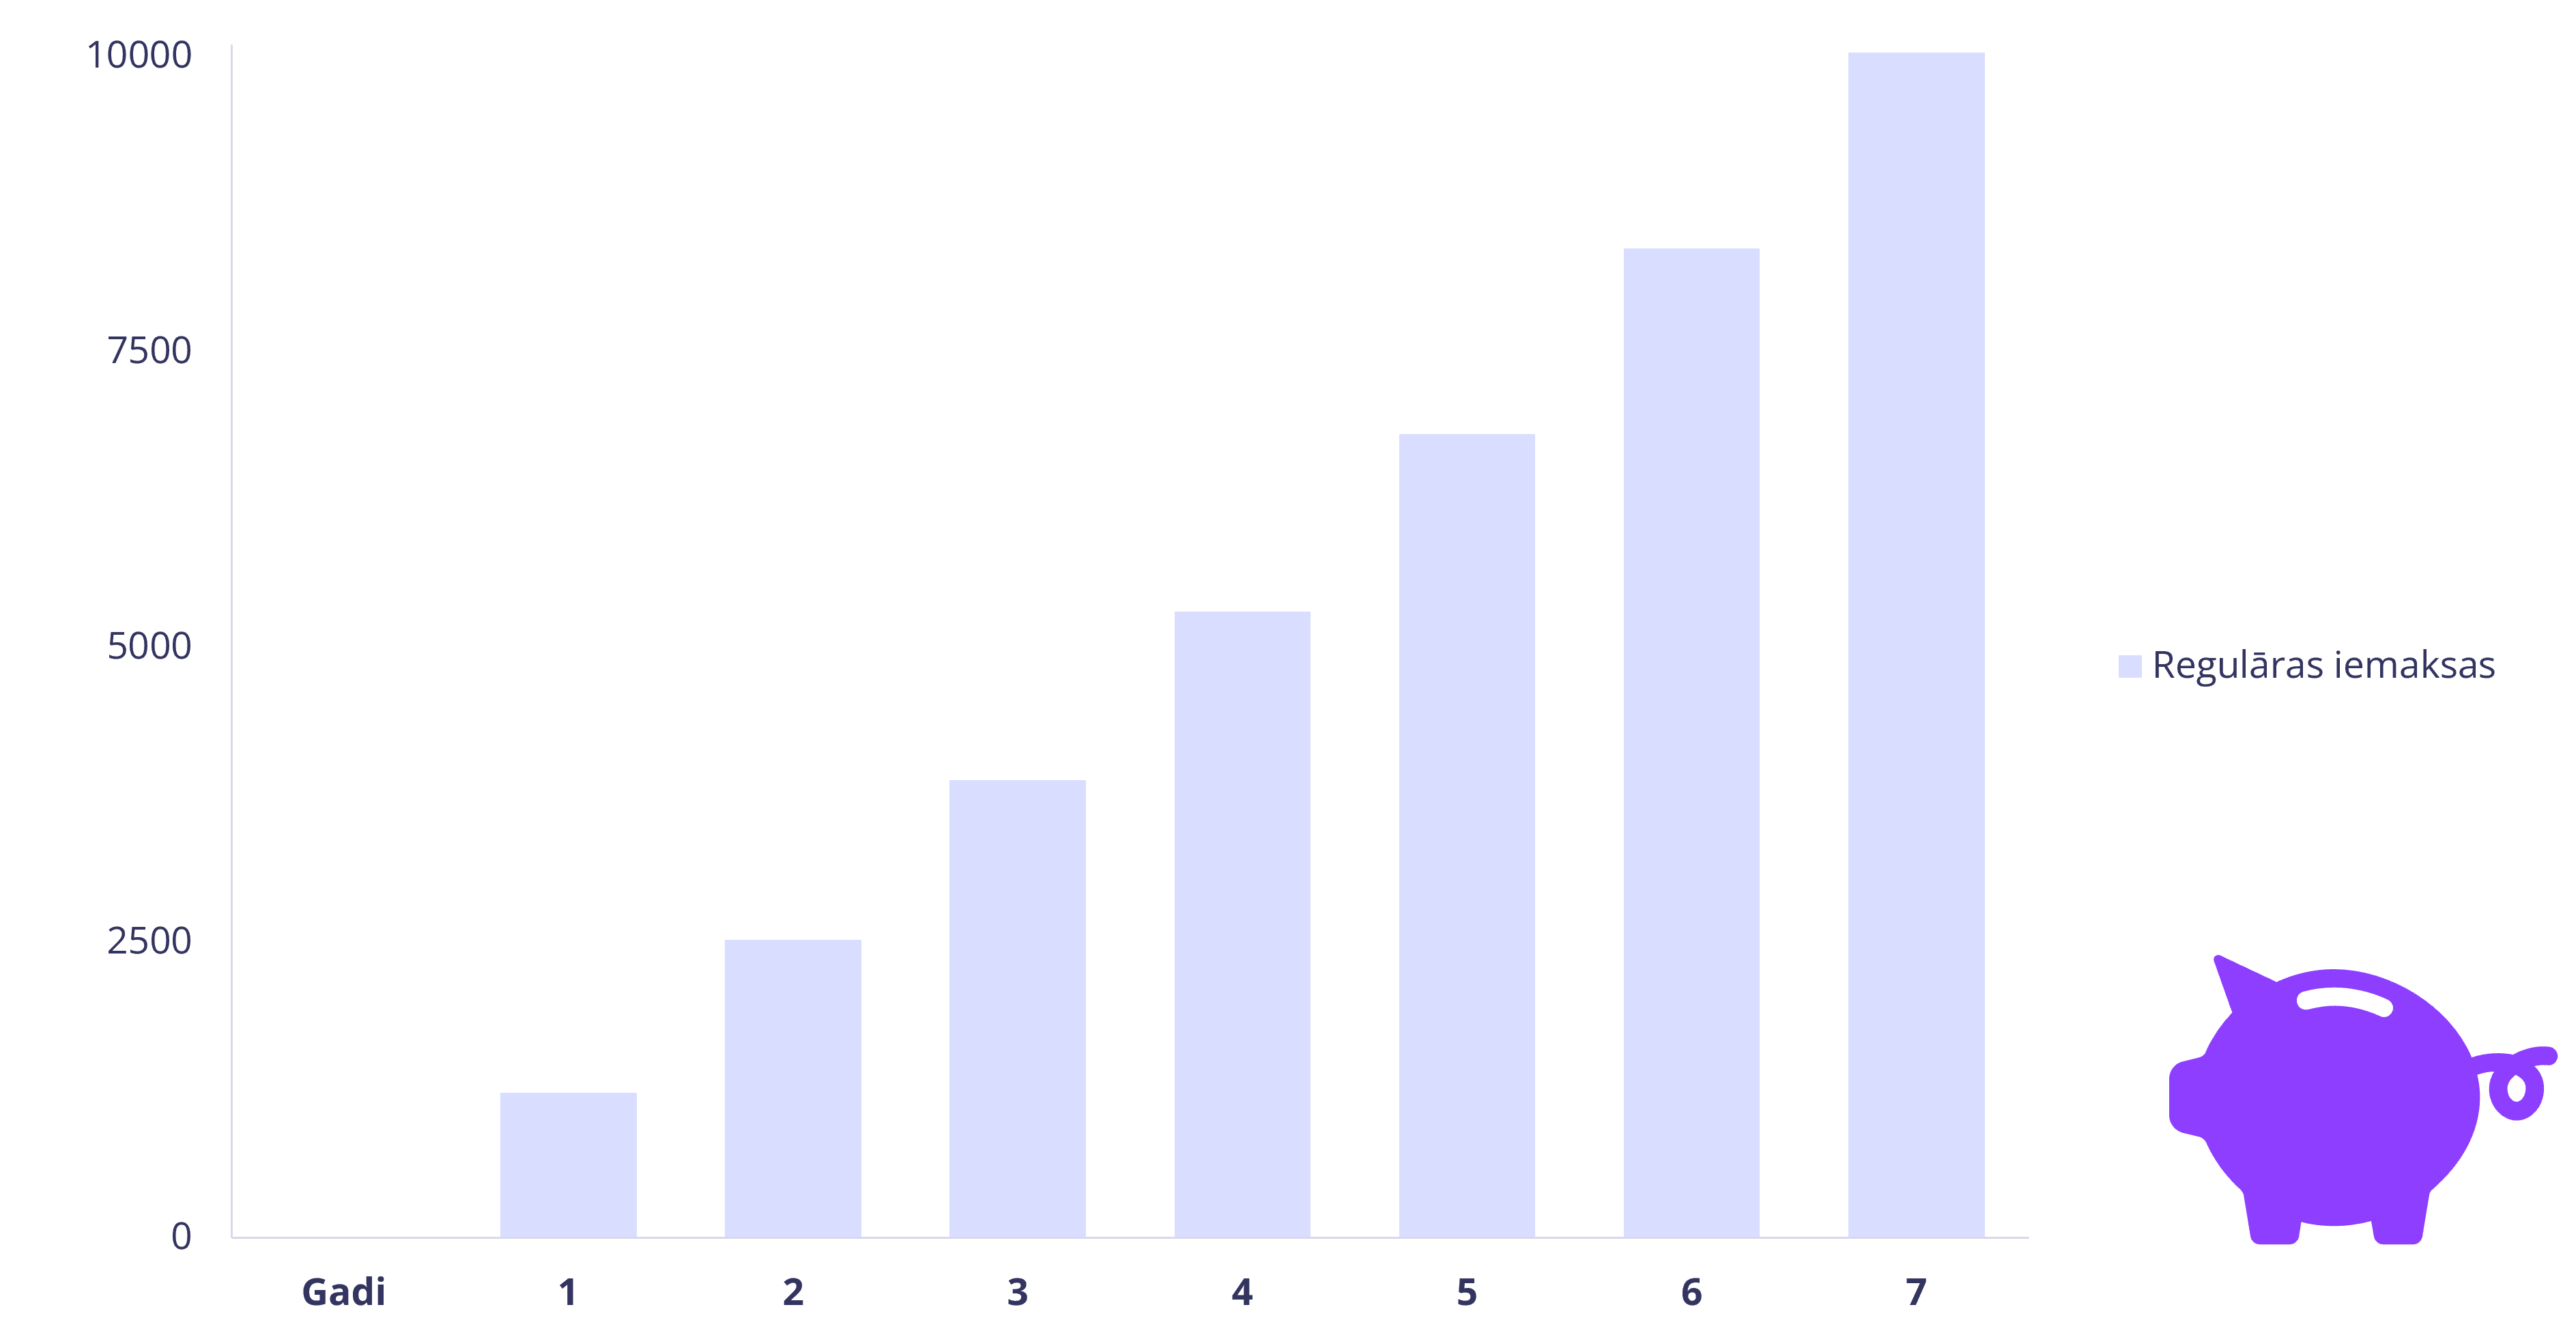
Kā izdevīgāk sakrāt 10 000 eiro 7 gados –

naudas summu regulāri pievienojot uzkrājumam vai atliekot naudas līdzekļus mājās krājkasītē?  

Veidot uzkrājumu var dažādi.
Piedāvājam apskatīt divus uzkrāšanas veidus. Kur izdevīgāk uzkrāt? Mērķis – sakrāt 10 000 eiro 7 gados.

Lai sakrātu 10 000 eiro 7 gados, katru mēnesi krājkasītē jāatliek 119,05 eiro. Saliktie procenti, veidojot uzkrājumu krājkasītē, nedarbojas.

Uzkrājums 7 gadus krājkasē ar iemaksu 119,05 eiro mēnesī.


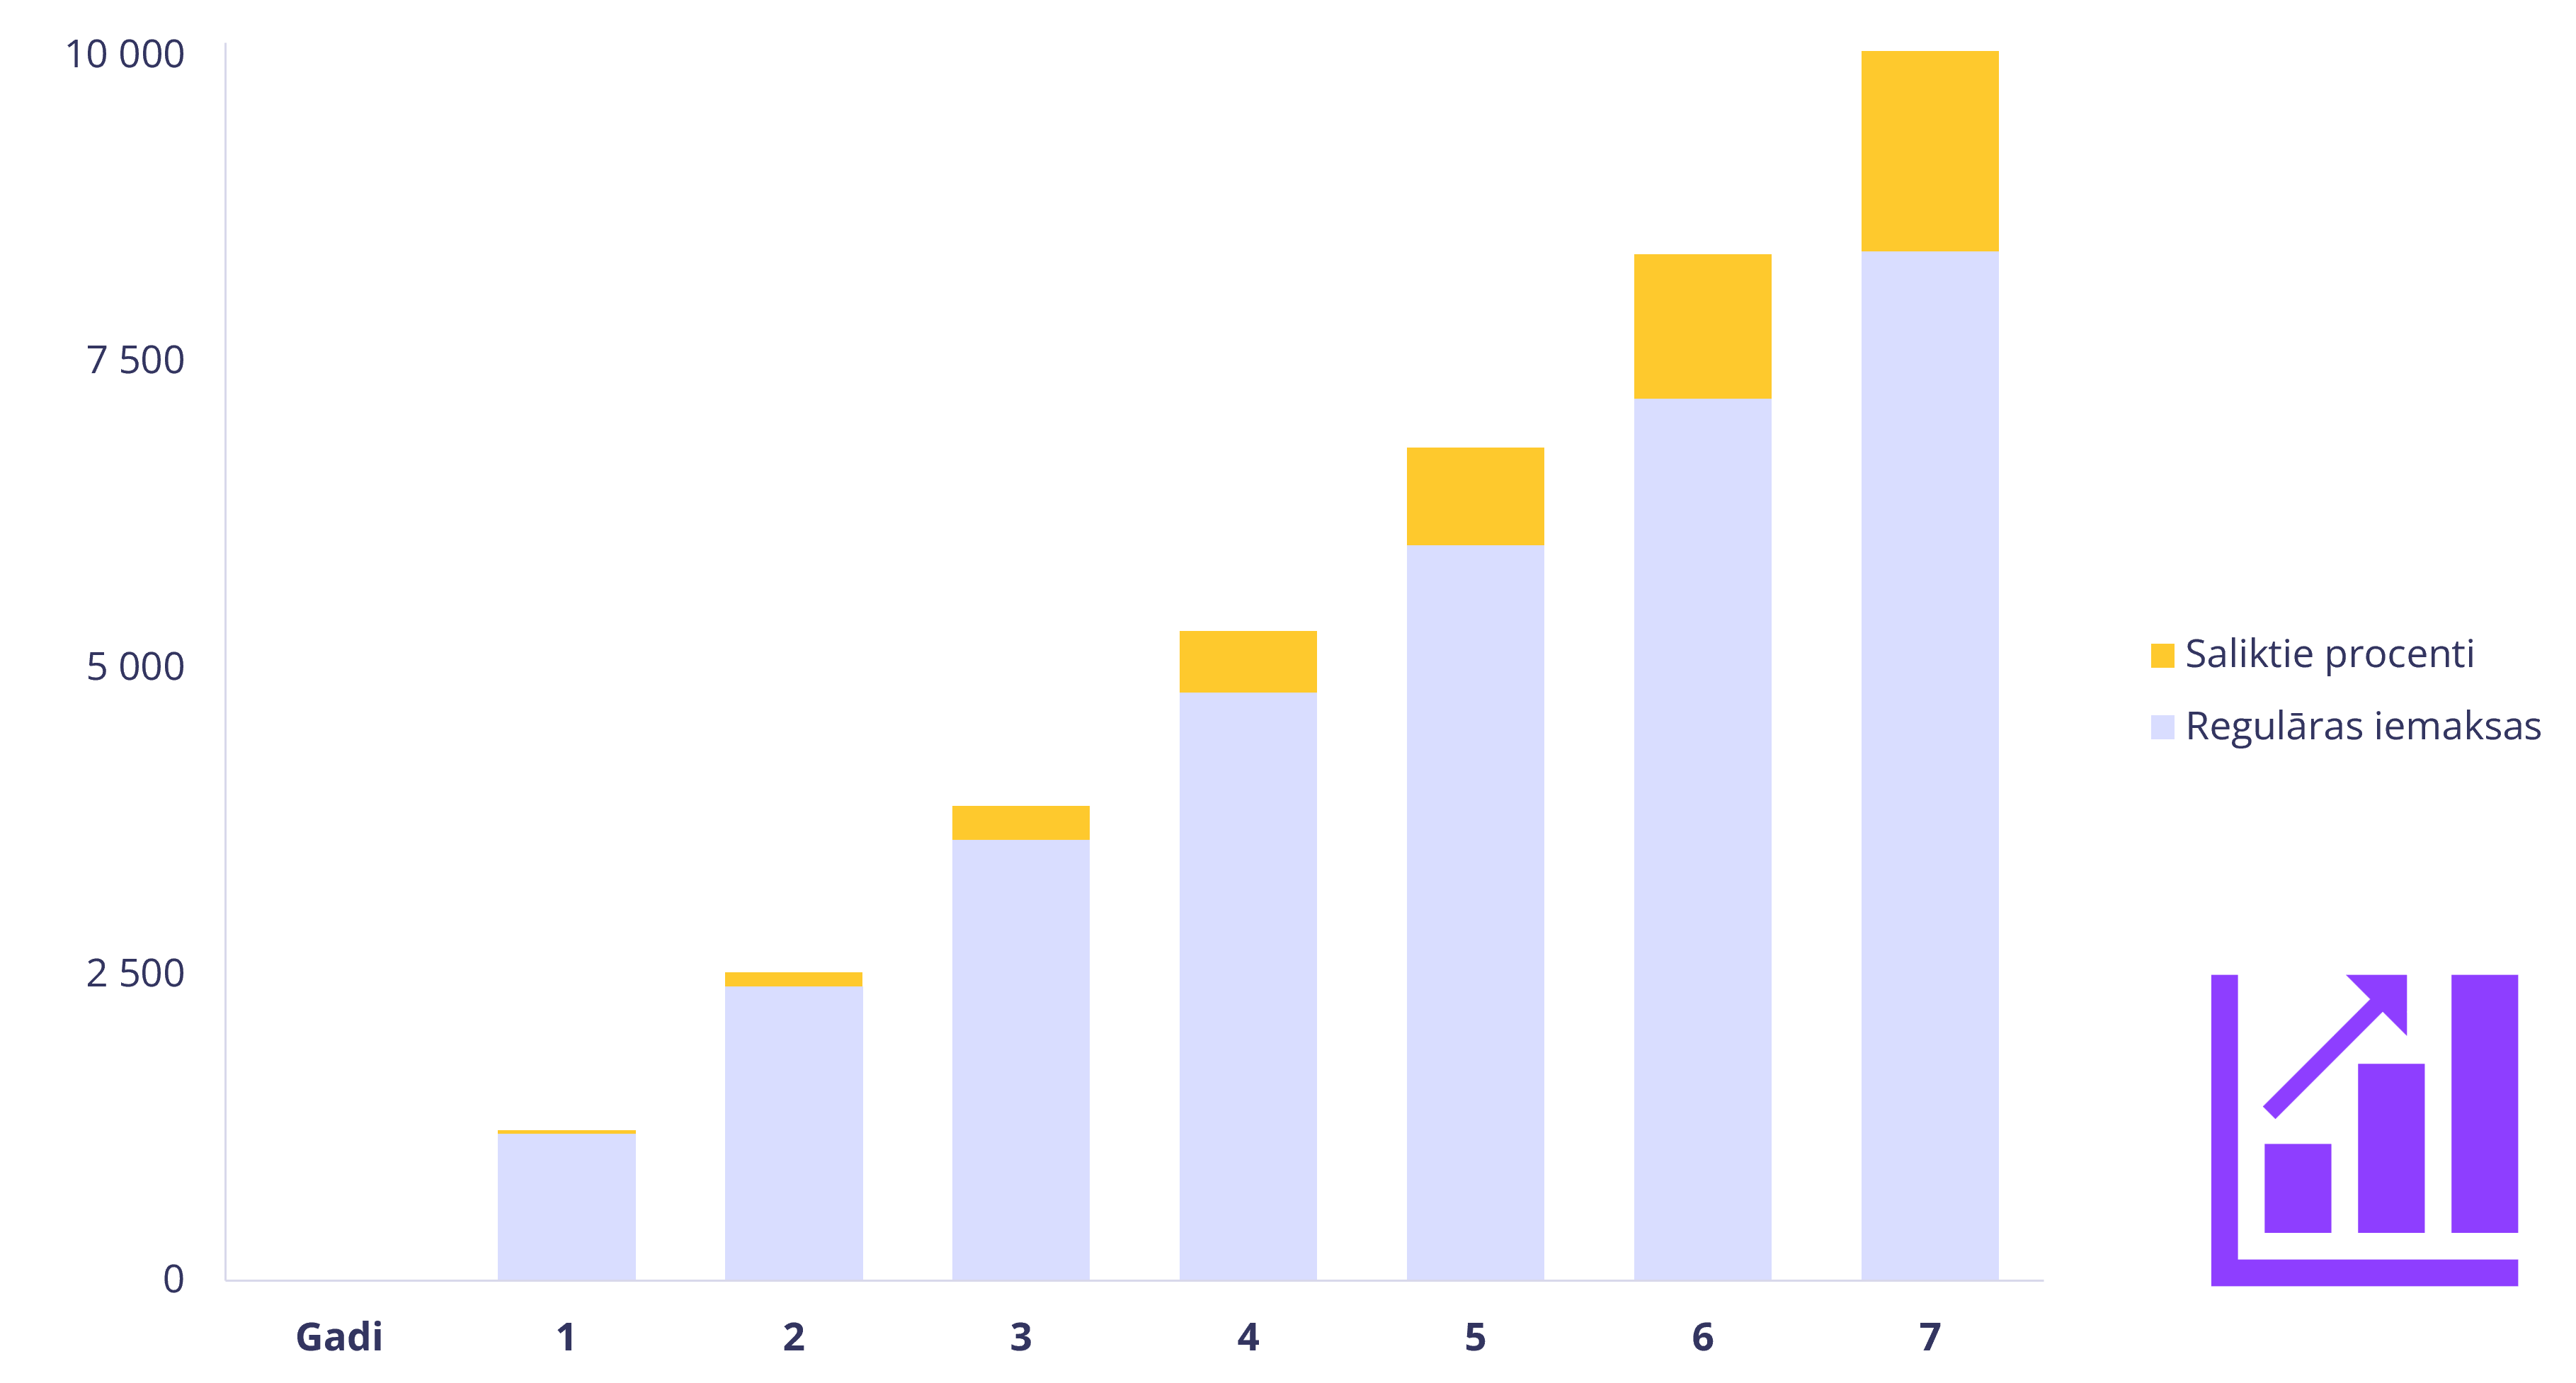
Atbilstošs uzkrājums ar garantēto ienesīguma likmi 5 % gadā. 
Lai sakrātu 10 000 eiro 7 gados ar garantēto ienesīguma likmi 5 % gadā, katru mēnesi jāiegulda uzkrājumā mazāk nekā krājkasītē – 100 eiro, un 1632 eiro papildus uzkrājumam tiks nopelnīti saliktajos procentos.

Uzkrājums 7 gadus ar 5 % garantētu peļņu un iemaksu 100 eiro mēnesi

Noteikums 72 jeb cik ātri divkāršojas tava nauda?

Pirms izvēlēties uzkrājuma veidu, kurā ieguldīt, tu vari salīdzināt, cik ilgi ir jāveido uzkrājums, lai ieguldītie līdzekļi ar noteiktu ienesīguma likmi divkāršotos. Šis noteikums darbojas salikto procentu ieguldījumiem.

Atceries!

Procentu ienākumi ir pakļauti finanšu tirgus svārstībām.


Ieguldījuma divkāršošanās laiks gados = 72 / uzkrājuma ienesīguma likme

Uz cik gadiem uzkrājumā jāiegulda 5000 eiro naudas līdzekļi, lai tie divkāršotos?
 
1. piemērs 
Naudas līdzekļi tiek ieguldīti uzkrājumā ar ienesīguma likmi 6 % gadā. 72 / 6 = 12 (naudas uzkrājums divkāršosies 12 gadu laikā)

2. piemērs 
Naudas līdzekļi tiek ieguldīti uzkrājumā ar ienesīguma likmi 8 % gadā. 72 / 8 = 9 (naudas uzkrājums divkāršosies 9 gadu laikā)
Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
tēmas
  1. Mana ekonomika

Kas jāņem vērā, veidojot ieguldījumus?

Peļņa un riski

Peļņa ir pozitīva starpība, kas veidojas no taviem ieņēmumiem un izdevumiem. Brīvā tirgus ekonomikā peļņas iespēja ir viens no galvenajiem faktoriem, kas veicina iedzīvotāju ekonomisko aktivitāti. 

Ieguldot riskantos finanšu instrumentos, pastāv iespēja gūt ievērojamu peļņu, taču vienlaikus arī gūt zaudējumus. Svārstoties finanšu tirgiem ir iespēja zaudēt lielu daļu vai visus ieguldītos naudas līdzekļus, jo svārstības var būt gan augšupejošu, gan lejupejošas.

Latvijā ienākumam no ieguldījuma piemēro iedzīvotāju ienākuma nodokli (IIN) 25.5 % apmērā, ja ieguldījums pārdots par augstāku cenu, nekā tika iegādāts.
Plašāka informācija par nodokļa piemērošanas kārtību pieejama Valsts ieņēmumu dienesta vietnē.

Ieguldījumu riski

Noguldot naudu bankā, piemēram, termiņnoguldījumā vai krājkontā, gan risks, gan potenciālā peļņa ir zema, jo gan pamatsumma, gan peļņas procenti ir garantēti. Savukārt, ieguldot finanšu instrumentos ar augstāku risku, piemēram, akcijās vai ieguldījumu fondos, ir iespēja nopelnīt vairāk, taču pastāv arī iespēja nopelnīt daudz vairāk.

Ieguldījumu pakalpojumu sniedzēji, piemēram, bankas vai ieguldījumu brokeri, negarantē peļņu vai ieguldījuma vērtības pieaugumu. Tāpēc pirms sadarbības uzsākšanas tiem ir pienākums sniegt tev informāciju par visiem būtiskajiem riskiem, kas saistīti ar konkrētu ieguldījumu.

Veicot ieguldījumus, tu uzņemies risku. Pieņemot lēmumu veikt ieguldījumus ir svarīgi izvērtēt galvenos riskus: 
  • cenas risks - ieguldījuma vērtības svārstības tirgū var radīt zaudējumus; 
  • valūtas risks - ārvalstu valūtu kursu izmaiņas var samazināt ieguldījumu vērtību; 
  • likviditātes risks - grūtības pārdot finanšu instrumentus, kad tas ir nepieciešams. Īpaši aktuāli nekustamā īpašuma ieguldījumos;
  • procentu likmju risks - procentu likmju izmaiņu dēļ. Piemēram, ieguldījuma vērtību var negatīvi ietekmēt procentu likmju paaugstināšanās; 
  • operacionālais risks - zaudējumi var rasties procesu, sistēmu vai cilvēku kļūdas dēļ;
  • citi riski, kas saistīti ar konkrētu darījumu veidu vai konkrētiem finanšu instrumentiem un to emitentiem. 
Tikai tu pats pieņem lēmumu, vai esi gatavs uzņemties riskus! 

Risku diversifikācija

Viens no galvenajiem veidiem, kā mazināt ieguldījumu risku, ir diversifikācija - ieguldījumu sadalīšana dažādos finanšu instrumentos, piemēram, akcijās, obligācijās, fondos vai citos ieguldījumu veidos, kā dažādos reģionos un uzņēmumu nozarēs. Tas nozīmē, ka, ja vienam ieguldījumam vērtība samazināsies, citi to var līdzsvarot.

Bieži tiek lietots teiciens: "Neliec visas olas vienā grozā!" Tas attiecas arī uz ieguldījumiem. Ja visu naudu ieguldi viena uzņēmuma akcijās vai obligācijās, tava nauda ir pakļauta lielākam zaudējumu riskam. Savukārt, sadalot šīs "olas" (naudu) par vairākiem "groziem" (ieguldījumu veidiem), tu vari samazināt risku - pat ja viens ieguldījums zaudē vērtību, pārējie ieguldījumi palīdz noturēt kopējo ieguldījuma vērtību.

Ļoti plaša diversifikācija var samazināt risku, bet arī potenciālo peļņu - tāpēc svarīgs ir līdzsvars atbilstoši ieguldītāja mērķim un riska apetītei. 

Diversifikācija nav garantija pret zaudējumiem. Tā mazina riskus, bet nevar pilnībā pasargāt no lielām tirgus svārstībām, piemēram, Covid - 19 pandēmijas, globālās inflācijas vai citiem neparedzētiem notikumiem. 


Tirgus cikli: lāču un buļļu tirgus 

Finanšu tirgi vienmēr svārstās – tie var piedzīvot gan kāpumu, gan kritumu. Šīs svārstības parasti dēvē par “buļļu tirgu” un “lāču tirgu”.

Lāču tirgus
"Lāču tirgus" ir tāda situācija finanšu tirgū, kad akciju vai citu ieguldījumu vērtība strauji krītas – parasti par vismaz par 20 % –, un šī lejupslīde turpinās vismaz divus mēnešus vai ilgāk. Šādos brīžos daudzi investori ir satraukti, zaudē pārliecību par saviem ieguldījumiem un sāk tos pārdot, cenšoties izvairīties no vēl lielākiem zaudējumiem. Taču bieži vien lielākā kļūda ir tos pārdot tieši tad, kad cenas ir viszemākās. "Lāču tirgus" ir normāla tirgus cikla posms, kas prasa pacietību un pārdomātu rīcību.

Piemērs! 

S&P 500 "lāču tirgus" (2025. gada pavasarī) 

2025. gada februāra sākumā S&P 500 indekss sasniedza virsotni – vairāk nekā 6200 punktu. Līdz 8. aprīlim indekss bija sarucis par aptuveni 18.9 %. Tas izraisīja nopietnas bažas par iespējamo "lāču tirgus" iestāšanos. Kritums ilga vairāk nekā divus mēnešus un tuvojās robežai, ko uzskata par "lāču tirgus" sākumu.


Galvenie krituma iemesli bija investoru satraukums par iespējamu ASV tarifu karu un ekonomikas recesiju. Tomēr, pateicoties politiskām un monetārām iejaukšanās darbībām, tirgus sāka atgūties.

Šeit ir aplūkojams vizuāls S&P 500 indeksa izmaiņu grafiks, kas aptver arī 2025. gada pavasara "lāču tirgus" svārstības.
 
Vairāk par indeksu ieskaties šeit.

Buļļu tirgus 
"Buļļu tirgus" ir tāds periods finanšu tirgū, kurā akciju vai citu ieguldījumu vērtība ilgstoši pieaug. Šāds kāpums parasti pārsniedz 20 % un var ilgt vairākus mēnešus vai pat gadus.

  • Cenas kāpj pakāpeniski, bet stabili. 
  • Investori ir optimistiski un tic, ka tautsaimniecība attīstīsies, uzņēmumiem klāsies labi un ieguldījumi nesīs peļņu.
  • Tirgū ir vairāk pircēju nekā pārdevēju, un tas virza cenas augšup.

Piemērs! 

 Iedomājies, ka ieguldi 1000 eiro akcijās. Gada laikā tirgus vērtība pieaug par 25 %. Tavs ieguldījums tagad ir 1250 eiro. Ja šāda izaugsme turpinās vairākus gadus, ieguldījums pieaugs vairākkārt.


Ko "buļļu tirgus" nozīmē investoram?
  • Tas ir periods, kad ieguldītāji gūst labu peļņu. 
  • Šajā laikā jāsaglabā piesardzība – pat "buļļu tirgos" var būt īslaicīgi kritumi. 
  • Ilgtermiņā regulāra ieguldīšana un portfeļa diversifikācija palīdz izmantot tirgus izaugsmes priekšrocības, vienlaikus mazinot riskus. 

Piemērs! 

S&P 500 "buļļu tirgus" (2020–2021) 

Pēc Covid-19 izraisītā krituma 2020. gada martā S&P 500 indekss sāka strauji kāpt. Līdz 2021. gada beigām tas turpināja kāpt un pieauga par vairāk nekā 100 % salīdzinājumā ar zemāko punktu. 

Šo periodu uzskata par vienu no ātrākajiem un spēcīgākajiem "buļļu tirgiem" vēsturē, un tas atspoguļoja investoru ticību tautsaimniecības atveseļošanai.


Vairāk par indeksu ieskaties šeit.


Indekss un Etalons

S&P 500 (Standard & Poor’s 500) ir viens no pasaulē nozīmīgākajiem un plašāk izmantotajiem akciju tirgus indeksiem. Tas atspoguļo 500 lielāko publiski tirgoto ASV uzņēmumu akciju cenu pārmaiņas un aptver aptuveni 80 % no ASV akciju tirgus kopējās vērtības.

Kādam nolūkam izmanto S&P 500?
  • Tas kalpo kā tirgus etalons un ar to mēra ASV akciju tirgus kopējo sniegumu. 
  • Investori to izmanto, lai salīdzinātu savu ieguldījumu rezultātus.
  • Daudzi fondi un ETF (biržā tirgotie fondi) seko šim indeksam, piedāvājot iespēju ieguldīt visā tirgū vienlaikus.

Vai S&P 500 var ieguldīt? 
Nē, tieši S&P 500 indeksā ieguldīt nevar, jo tas ir salīdzināšanas rādītājs, nevis finanšu instruments. Taču ir iespējams ieguldīt caur finanšu instrumentiem, kas atdarina šī indeksa sastāvu.
Visizplatītākais veids ir ieguldījumi biržā tirgotajos fondos (ETF) vai indeksu fondos, kas seko S&P 500 struktūrai.

Vairāk informācijas par indeksu atradīsi šeit.

Kas ir tirgus etalons? 

Tirgus etalons ir standarta indekss, kas atspoguļo konkrēta tirgus vai aktīvu klases vidējo sniegumu.
Tas palīdz investoriem izvērtēt, cik efektīvi tiek pārvaldīti viņu ieguldījumi – vai tie pārspēj tirgus izaugsmi, atpaliek no tās, atbilst tai, vai pārsniedz to.

Populārākie tirgus etaloni: 
  • S&P 500 (Standard & Poor’s 500 Index) atspoguļo ASV lielāko uzņēmumu akciju tirgus izaugsmi. 
  • Nasdaq Composite fokusējas uz tehnoloģiju uzņēmumu akciju sniegumu un ir īpaši piemērots šā sektora analīzei. 
  • MSCI World Index – pārstāv globālo attīstīto valstu akciju tirgu, piedāvājot plašu pasaules ekonomiku pārklājumu. 
  • Euro Stoxx 50 – atspoguļo eirozonas vadošo uzņēmumu akciju dinamiku. 
  • Bloomberg Barclays Global Aggregate Bond Index – aptver starptautisko obligāciju tirgu kopējo sniegumu.

Uzmanies no krāpniekiem

Ja tev kāds sola lielu, ātru peļņu bez riska un uzstājīgi mudina ieguldīt, pastāv liela iespēja, ka esi sastapis finanšu krāpnieku.

Uzzini, kā sevi pasargāt no investīciju krāpniekiem - ieskaties šeit.  


Ieguldījumu kalkulators 

Izmanto kalkulatoru, lai modelētu potenciālo ieguldījumu atdevi konkrētā laika periodā ar konkrētu iemaksu apjomu un ienesīgumu. Kalkulatora apakšā seko līdzi, kā mainās ieguldīšanas veidi, mainot ienesīguma līmeni!


Vai šis saturs bija noderīgs?

Jūsu atsauksmes palīdzēs mums uzlabot šo vietni.

Lūdzu, uzraksti, ko vēlējies uzzināt, taču neatradi!
Kā nauda vairo naudu?

Nākamā apakštēma

Izdrukāt